De los megavatios a los márgenes
23 de octubre de 2026 | Cosmo Jiang, Cody Poh
Se puede tener razón sobre la demanda de IA y aun así poseer los negocios equivocados. La demanda de computación se está disparando y, durante este short squeeze generacional, todas las partes de la cadena de suministro ganan dinero. Ese valor está distribuido de manera desigual entre las capas, y los avances tecnológicos seguirán remodelando dónde se acumula el valor en el sistema.
La capacidad adicional de centros de datos, los chips y modelos más eficientes y el auge de la IA soberana (enlace) comenzarán a aliviar la escasez de computación. Con las enormes oscilaciones en las valoraciones de los neoclouds (y ciertamente de muchas otras piezas de la cadena en los próximos años), muchos inversores están recordando hoy que es posible tener razón sobre la demanda y equivocarse sobre qué negocios obtendrán rendimientos atractivos a largo plazo.
Nuestra experiencia invirtiendo en blockchains nos ha enseñado a pensar a nivel de sistemas. La infraestructura, las aplicaciones y la formación de capital se desarrollan juntas, y analizar cualquier capa de forma aislada puede llevar a una conclusión equivocada sobre dónde se acumula el valor a lo largo de la pila. La cadena de suministro de computación para IA es uno de los mayores sistemas económicos nuevos que se están formando hoy. Seguir la economía a lo largo de la cadena de suministro ayuda a identificar no solo qué negocios pueden obtener rendimientos duraderos, sino también dónde se necesitan nuevos negocios.
Por lo tanto, a los inversores nos corresponde establecer una línea base para cada capa y evaluar cómo puede evolucionar a medida que surgen nuevas realidades. Para quienes deseen modificar los supuestos a medida que evoluciona la industria, hemos publicado en código abierto nuestro modelo de economía unitaria aquí¹. Escríbanos con cualquier idea: damos la bienvenida al debate y al diálogo.
Tokens: de los megavatios a los mercados
Jensen Huang, CEO de Nvidia, describe la inteligencia artificial como un pastel de cinco capas: energía, chips, infraestructura, modelos y aplicaciones. Como inversores, nuestro enfoque es más específico: cuáles son los modelos de negocio y cómo ganan dinero. Desde esa óptica, analizamos tres modelos de negocio principales: los centros de datos que alojan y alimentan los chips (energía, infraestructura), los propietarios de computación que operan las GPU (chips) y las fábricas de tokens o proveedores de inferencia, que atienden al cliente final (aplicaciones).
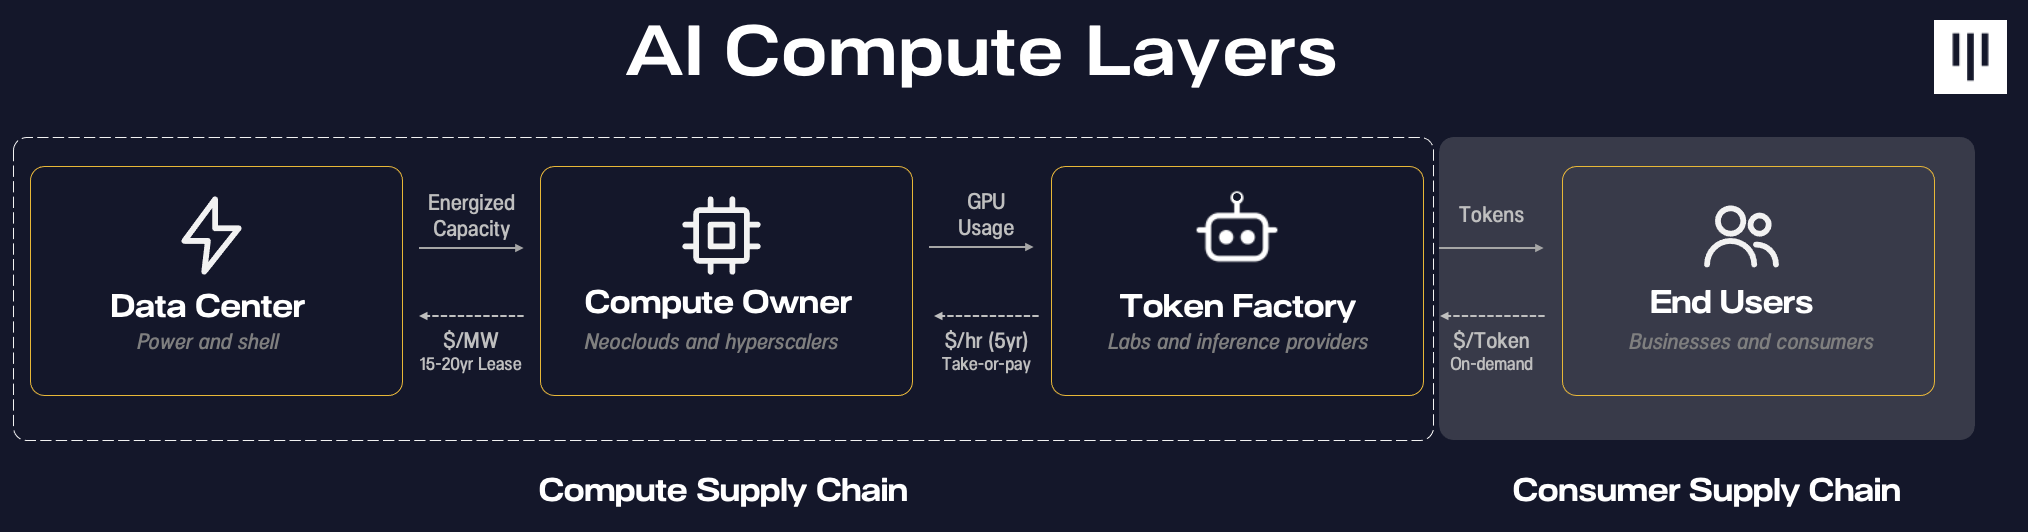
Los centros de datos se sitúan al comienzo de la cadena de suministro. Obtienen terrenos e inmuebles y energía, y construyen el edificio y los sistemas de refrigeración y mecánicos. Esta capacidad energizada se vende en arrendamientos triple neto (triple-net) a varios años a los propietarios de computación. Entre los operadores de centros de datos están los hyperscalers verticalizados (p. ej., Amazon, Google, Meta, Microsoft), los especialistas en centros de datos (p. ej., Equinix, Digital Realty) y antiguos mineros de Bitcoin (p. ej., Core Scientific, Hut 8, Riot).
Los propietarios de computación son los inquilinos de los centros de datos. Llenan las estructuras arrendadas con el hardware (p. ej., chips) y ejecutan el software en el que la gente suele pensar cuando piensa en un centro de datos, y luego venden capacidad de computación normalmente mediante contratos take-or-pay de tres a cinco años (aunque los plazos más cortos, de 3 a 6 meses, son cada vez más comunes, así como la disponibilidad bajo demanda). Entre ellos están los hyperscalers verticalizados, los neoclouds (p. ej., CoreWeave, Nebius) y, en algunos casos, los laboratorios de frontera que se han verticalizado hacia arriba en la pila.
Las fábricas de tokens son las empresas que un profano podría llamar una “empresa de IA”. Son los laboratorios de frontera, otros desarrolladores de aplicaciones de modelos de IA y las nubes de inferencia (p. ej., Fireworks, Together AI, Baseten) que venden servicios de inferencia a desarrolladores, empresas y consumidores individuales. Anthropic, por ejemplo, compra computación a una combinación de neoclouds y hyperscalers, y vende el uso de sus modelos de IA, denominado en tokens, a clientes empresariales.
Cada uno de estos modelos de negocio tiene una economía unitaria diferente que es importante comprender.
| Centros de datos | Propietarios de computación | Fábrica de tokens | |
|---|---|---|---|
| Modelo de negocio | |||
| ¿Quiénes son los clientes? | Propietarios de computación | Fábricas de tokens (o lo que llamamos empresas de IA) | Desarrolladores, empresas y consumidores |
| ¿Qué les compran los clientes? | Capacidad energizada que incluye energía, refrigeración y conectividad | Capacidad de computación GPU | Inferencia de modelos, medida en tokens |
| Economía unitaria | |||
| Gasto de capital | $12 millones por MW | $27–29 millones por MW | N/D |
| Ingresos por año | $2 millones por MW | $25 millones por MW | $40 millones por MW |
| Margen EBITDA | 85% | 85% | 40% |
| Margen EBIT (después de D&A) | 65% | 60% | 40% (igual que arriba) |
| Rendimientos financieros | |||
| Duración del contrato | 15–20 años | 3–5 años, acortándose | Basado en el uso |
| Período de recuperación sin apalancamiento | 8 años | 2 años | N/D |
| Recuperación con apalancamiento | 2+ años | Menos de 1 año | N/D |
Economía unitaria de los centros de datos
Construir un centro de datos es un proyecto de infraestructura de varios años. Un desarrollador primero debe asegurar el terreno y los permisos, obtener energía ya sea de la red eléctrica tradicional o, cada vez más, detrás del contador (behind-the-meter), luego construir el sistema eléctrico de alta tensión, instalar transformadores y generación de respaldo, y construir los sistemas mecánicos y de refrigeración necesarios para soportar las cargas de trabajo de IA. Después, la instalación debe ponerse en servicio, conectarse a la red y equiparse para los equipos de TI de los clientes antes de generar cualquier ingreso. Tras la selección del sitio, los permisos y la contratación de energía, cuyo calendario puede ser impredecible, se necesitan aproximadamente tres años desde el inicio de las obras para que un centro de datos de IA esté operativo en EE. UU.
El gasto de capital en centros de datos ronda, en promedio, los $12 millones por megavatio, por lo que levantar un centro de datos de 100 MW cuesta $1.2 mil millones. Los centros de datos arriendan después la capacidad energizada mediante arrendamientos triple neto a varios años (p. ej., todos los costos operativos, incluida la electricidad, se trasladan y son asumidos por el inquilino) a los propietarios de computación. Los operadores de centros de datos buscan financiar esto y normalmente intentan asegurar primero un inquilino para obtener condiciones de financiación más favorables de los prestamistas. Las condiciones típicas van del 70-80% de LTV y SOFR +200-300 pb cuando hay un inquilino identificado (y a veces incluso una garantía del inquilino). Por ejemplo, el centro de datos Hyperion, operado por Blue Owl y respaldado por una garantía de Meta, recibió financiación con un LTV estimado del 80% y a un precio de SOFR + 275 pb.
Los arrendamientos ancla recientes de IA/HPC han fijado el precio de la capacidad en más de $2.2 millones por megavatio al año, frente a $1.3 millones hace un año, impulsados por una capacidad con suministro de energía más escasa. El mensaje constante a lo largo de la cadena de suministro es que la disponibilidad de energía es la mayor restricción, y el aumento del 50-100% en los precios de los centros de datos en el último año así lo demuestra.
Debido a que se trata de arrendamientos triple neto, los centros de datos operan con márgenes a nivel de proyecto de 85%+ de EBITDA y 65%+ después de la depreciación. Con supuestos razonables, los centros de datos pueden lograr períodos de recuperación sin apalancamiento de 8 años.
| Por año | $/hora de GPU | $ millones/MW | |
|---|---|---|---|
| Ingresos1 | Arrendamiento $ | $0.5 | $2.2 |
| EBITDA | $0.5 | $1.9 | |
| % de margen EBITDA2 | 85% | 85% | |
| Menos: depreciación3 | (0.1) | (0.4) | |
| EBIT | $0.4 | $1.5 | |
| % de margen EBIT | 67% | 67% | |
| Menos: gastos por intereses | (0.2) | (0.6) | |
| Menos: impuestos4 | (0.0) | (0.2) | |
| Utilidad neta | $0.2 | $0.7 | |
| Período de recuperación sin apalancamiento (años) | 8.0 | ||
| Período de recuperación con apalancamiento | 2.2 | ||
| Supuestos de construcción del centro de datos | |||
| CapEx5 | $12.0 | ||
| Centro de datos: años de vida útil | 30.0 | ||
| % financiado con deuda6 | 80% | ||
| % de tasas de interés7 | 6.5% | ||
|
1 $2.4mm según Riot (agosto de 2026), $2.4mm según WULF (julio de 2026), $1.9 millones por MW según HUT (julio de 2026), CLSK (julio de 2026)
2 Margen a nivel de proyecto del arrendamiento triple neto: guía de APLD 85%+, guía de GLXY 90%+, guía de CIFR 85%+
3 Vida útil de 30 años (las estimaciones oscilan entre 25 y 40 años de vida promedio)
4 Supuesto de tasa del impuesto de sociedades del 20%
5 $11-13 millones por MW según APLD, GLXY y otros
6 Los LTV de 70-90% son habituales
7 SOFR +200 pb-300 pb es lo habitual si hay una garantía del inquilino, aunque los casos atípicos llegan hasta +500 pb (Galaxy Helios)
|
|||
Economía unitaria de los propietarios de computación
Los propietarios de computación toman las estructuras de los centros de datos y las llenan con racks de servidores, cableado y hardware de computación que incluye, lo más importante, los chips (GPU, CPU, memoria). Mantienen este hardware y operan la arquitectura de red para poder proporcionar computación de alto rendimiento. Esa capacidad se vende luego a laboratorios de IA o, en el caso de los hyperscalers verticalizados y los laboratorios de frontera, se utiliza la propia infraestructura para impulsar productos y aplicaciones para el usuario final.
Los contratos de computación suelen durar de tres a cinco años, una duración más corta que la de los arrendamientos de las instalaciones subyacentes. Esto permite a los operadores reajustar el precio de la capacidad a medida que evolucionan la economía de las GPU y la demanda de los clientes, y refleja la mayor variabilidad de su base de clientes. CoreWeave, por ejemplo, informó de una duración promedio ponderada de los contratos comprometidos de aproximadamente cinco años, frente al arrendamiento de quince años que firmó para el centro de datos Helios de Galaxy.
Los precios se cotizan normalmente por hora de GPU, aunque los operadores públicos suelen informar los precios por MW. Los contratos de menor plazo han tendido a tener precios mucho más altos que los de mayor plazo, probablemente aceleradas por el continuo short squeeze que provoca un mercado spot más frenético. Iris Energy ha divulgado recientes contratos de AI Cloud a tres años que generan $20 millones por megavatio al año, con conversaciones activas en $25 millones. CoreWeave y Nebius han divulgado recientemente contratos con clientes de corto plazo, de 3 a 6 meses, con precios de $40-50 millones por megavatio en términos anualizados. Esto supone un aumento frente al negocio base de Nebius al comenzar 2026, con un precio de $12 millones por megavatio al año.
Los propietarios de computación a nivel de proyecto (es decir, antes de I+D, gastos generales corporativos y otros costos) operan con un margen de proyecto de EBITDA del 85%+ después de pagar el arrendamiento del centro de datos, la electricidad y otros costos de servicio. Tras descontar la depreciación de las GPU, los márgenes de EBIT se sitúan en el rango del 60%+. Con un CapEx típico de $29 millones por MW, esto da como resultado un período de recuperación de 2 años frente a la vida útil promedio esperada de 5 años de las GPU. En la medida en que las GPU conserven su valor residual durante más tiempo del esperado, algo que parece estar ocurriendo, las TIR serían aún más sólidas.
| Por año | $/hora de GPU | $ millones/MW | |
|---|---|---|---|
| Ingresos (NVDA B200)1 | Alquiler de GPU $ | $6.2 | $25.0 |
| Menos: arrendamiento del centro de datos | Arrendamiento $ | (0.5) | (2.2) |
| Menos: costo de electricidad2 | (0.2) | (0.7) | |
| Menos: otros costos de servicio3 | (0.2) | (0.6) | |
| EBITDA | $5.3 | $21.5 | |
| % de margen EBITDA4 | 86% | 86% | |
| Menos: depreciación5 | (1.4) | (5.7) | |
| EBIT | $3.9 | $15.7 | |
| % de margen EBIT | 63% | 63% | |
| Menos: gastos por intereses | (0.4) | (1.7) | |
| Menos: impuestos6 | (0.7) | (2.8) | |
| Utilidad neta | $2.8 | $11.2 | |
| Período de recuperación sin apalancamiento (años)7 | 2.0 | ||
| Período de recuperación con apalancamiento8 | 0.8 | ||
| Supuestos de cálculo | |||
| GPU: años de vida útil | 5.0 | ||
| % financiado con deuda | 70% | ||
| % de tasas de interés | 8.5% | ||
|
1 IREN reciente con precio de $20 millones por MW, con conversaciones en $25 millones. NBIS: $35 millones/MW implícitos por los recientes aumentos de precio de pago por uso (PAYG); CRWV: contrato reciente de 3-6 meses con precio de $40 millones por MW
2 $0.0813 por kWh, promedio industrial nacional en 2025 según la EIA
3 Se asume un 2.5% de otros costos, incluido el soporte al cliente, etc.
4 85% de EBITDA a nivel de proyecto según IREN en su acuerdo con MSFT
5 Se asume una vida útil de 5 años, aunque la evidencia sugiere que la vida útil podría ser mayor
6 Supuesto de tasa del impuesto de sociedades del 20%
7 NBIS e IREN proyectan un período de recuperación de 2 años
8 Se asume una amortización del préstamo a 5 años, en línea con la vida útil supuesta
|
|||
| Anexo: capacidad de GPU por MW | Servidor completo | |
|---|---|---|
| MW | 1.0 | |
| Consumo de energía por clúster (en W)1 | 14,300.0 | |
| N.º teórico de clústeres por MW | 69.9 | |
| Eficiencia en el uso de energía (PUE) del neocloud | 1.20 | |
| N.º real de clústeres por MW | 58.0 | |
| Costo de GPU por clúster2 | $450,000.0 | |
| Costo del equipamiento del centro de datos por clúster3 | $45,000.0 | |
| CapEx por MW (en $ millones)4 | $28.7 | |
| GPU por clúster | 8.0 | |
| GPU por MW | 464.0 | |
|
1 Consumo máximo de energía del sistema de 14.3kW según NVDA
2 Por servidor HGX B200 (Fuente: Mercatus). B200: $300-460k por un rack de 8 GPU si se compra un rack de 512 GPU
3 Se asume un 10% adicional de hardware y equipamiento
4 $29 millones por MW según IREN: $5.8 mil millones de CapEx para 200MW (Fuente: IREN 10-Q | Informe del cuarto trimestre de 2025)
|
||
Economía unitaria de las fábricas de tokens
Las fábricas de tokens son los laboratorios de frontera y los proveedores de inferencia que convierten la capacidad de computación en tokens y los venden a los usuarios finales, tanto empresariales como minoristas. El uso de tokens adopta distintas formas. Los ingenieros de software utilizan cada vez más herramientas de programación con IA para escribir y revisar código mientras ejecutan un enjambre de agentes en segundo plano para gestionar las tareas del día a día. Un usuario minorista puede generar solo un puñado de tokens al pedirle a un chatbot recomendaciones de restaurantes. Las cargas de trabajo difieren, pero consumen el mismo recurso subyacente: los tokens.
La economía de una fábrica de tokens se reduce a la eficiencia con la que una determinada cantidad de computación puede convertirse en tokens. Pueden alquilar computación a neoclouds y hyperscalers o comprar el hardware y construir el suyo propio. Lo primero implica márgenes operativos más bajos, porque los neoclouds y los hyperscalers cobran un sobreprecio y obtienen los saludables márgenes comentados anteriormente. Verticalizarse implica un elevado gasto de capital inicial y un compromiso más largo, lo que puede no ser financieramente viable para la mayoría de las startups de IA.
Tomemos como ejemplo el último modelo líder de pesos abiertos, Kimi K3. Según InferenceX de SemiAnalysis, Kimi K3 sostiene aproximadamente 4.6k tokens por segundo por GPU B200 en su carga de trabajo de programación agéntica a 50 tokens por segundo por usuario. A $1.10 por millón de tokens combinados y suponiendo una tasa de utilización del 60%, esto se traduce en $11 de ingresos por hora de GPU, o $44 millones por megavatio al año. Tras pagar el alquiler de las GPU, esto se traduce en un margen de EBITDA de ~40%.
| Por año | $/hora de GPU | $ millones/MW | |
|---|---|---|---|
| Ingresos | Tokens $ | $10.9 | $44.2 |
| Menos: costo de alquiler de GPU | Alquiler de GPU $ | (6.2) | (25.0) |
| Menos: otros costos de servicio1 | (0.5) | (2.2) | |
| EBITDA | $4.2 | $17.0 | |
| % de margen EBITDA2 | 38% | 38% | |
| Menos: impuestos3 | (0.8) | (3.4) | |
| Utilidad neta | $3.4 | $13.6 | |
| Supuestos de la fábrica de tokens | |||
| Salida: precio por millón de tokens4 | $13.0 | ||
| Entrada: precio por millón de tokens4 | $0.5 | ||
| Relación de tokens de salida a entrada5 | 0.05 | ||
| Ingresos del laboratorio de frontera por millón de tokens | $1.1 | ||
| Tokens por segundo6 | 4,600 | ||
| % de tasa de utilización de la capacidad7 | 60% | ||
|
1 Se asume un 5%, incluidos pagos, soporte al cliente, etc.
2 Margen de computación de OpenAI ~70% (octubre de 2025, The Information). Margen de inferencia de Anthropic ~65% (26 de mayo, SemiAnalysis)
3 Supuesto de tasa del impuesto de sociedades del 20%
4 Precio promedio ponderado de la API informado por OpenRouter
5 Meta: relación de salida a entrada de 1:10 para resúmenes, 1:100 para programación
6 SemiAnalysis: Kimi K3 sostiene 4.6k tokens/s por GPU en B200 en su carga de trabajo de programación agéntica a 50 tokens/s por usuario
7 Meta: una tasa de utilización de ~50% es “fácil de alcanzar”. La utilización de las GPU se vuelve problemática alrededor del ~65% a medida que aumenta la latencia de memoria
|
|||
Economía unitaria de los hyperscalers
Los hyperscalers tienen la visibilidad de negocio a largo plazo y la solidez financiera para permitirse verticalizar por completo cada uno de esos tres componentes: centro de datos, computación y venta de tokens al usuario final (o internalización para sus propias aplicaciones de IA). Consolidar la economía unitaria de cada capa de la pila conduce a márgenes de EBITDA del 90%, del 77% y a un período de recuperación inferior a dos años por proyecto (es decir, excluyendo I+D, gastos generales corporativos y otros costos). SpaceX informó en sus resultados del segundo trimestre de 2026 que están viendo períodos de recuperación de menos de un año, y su economía ni siquiera internaliza el componente de la fábrica de tokens.
No es de extrañar que, con esta economía unitaria incremental, los hyperscalers crean que el retorno del gasto de capital existe para justificar niveles históricos de inversión.
| Por año | $ millones/MW | |
|---|---|---|
| CapEx1 | $40.7 | |
| Ingresos2 | Tokens $ | $44.2 |
| EBITDA3 | $40.4 | |
| % de margen EBITDA | 91% | |
| Menos: depreciación | (6.1) | |
| EBIT | $34.2 | |
| % de margen EBIT | 77% | |
| Menos: gastos por intereses | (2.3) | |
| Menos: impuestos4 | (6.4) | |
| Utilidad neta | $25.5 | |
| Período de recuperación sin apalancamiento (años) | 1.5 | |
| Período de recuperación con apalancamiento | 0.4 | |
|
1 CapEx del centro de datos + computación
2 Ingresos de la fábrica de tokens
3 Centro de datos + propietario de computación + fábrica de tokens
4 Supuesto de tasa del impuesto de sociedades del 20%
|
||
Dónde se acumula el valor a lo largo del sistema
Hay algunas observaciones y preguntas interesantes que surgen del estudio de la economía unitaria de cada capa.
Todos en la cadena de suministro de computación están obteniendo hoy márgenes desmesurados. Rendimientos del capital 101 sugeriría que los altos rendimientos deberían atraer más competencia, lo que reducirá los rendimientos con el tiempo.
- Que los márgenes se mantengan o no dependerá de lo fácil que sea poner en marcha nueva oferta en cualquier capa (p. ej., si la energía y la mano de obra cualificada se volvieran abundantes, los centros de datos perderían poder de negociación; o si las GPU se volvieran más abundantes, los propietarios de computación perderían poder de negociación), de la intensidad competitiva relativa en cada capa (p. ej., en un mundo en el que solo dominaran Anthropic y OpenAI, los altos márgenes persistirían para las fábricas de tokens) y de quién sea, en última instancia, el dueño del cliente final (es decir, la Teoría de la Agregación), entre otros factores.
- Por el momento, la mayor escasez a lo largo de la cadena de suministro proviene de dos fuentes. La primera es la capacidad energizada que ofrecen los centros de datos y la segunda es la asignación de GPU (principalmente de Nvidia), por lo que sospechamos que los márgenes desmesurados persistirán en las capas de centros de datos y neoclouds mientras esta situación continúe.
- Por el contrario, la capa de fábricas de tokens es la que está viendo más competencia. Los modelos de pesos abiertos están cerrando la brecha de capacidades en parte mediante la destilación, y las capacidades de los modelos están convergiendo. Están comenzando las guerras de precios: OpenAI recortó recientemente los precios de lanzamiento de GPT-6 Sol y Luna para socavar a Anthropic y recuperó con éxito cuota de mercado, MSFT está aplicando fuertes descuentos a Copilot AI (TheInformation), AMZN está regalando a los comerciantes el acceso gratuito al asistente de IA Quick Plus (Amazon), y el nivel gratuito Muse de META alcanzó 250k usuarios activos diarios (DAU) en su primera semana (enlace). La gente se está dando cuenta de que hay muchas alternativas que son suficientemente buenas para la mayoría de los casos de uso. El acceso a una inteligencia “suficientemente buena” no es el cuello de botella, al menos por ahora, mientras la difusión ha crecido a un ritmo modesto; está más arriba en la pila.
Los neoclouds son rentables ahora, pero un foso poco claro desafía el modelo económico a largo plazo
- Según nuestras verificaciones de canal con clientes, está claro que la propuesta principal de los neoclouds es alguna combinación de ser más baratos y ofrecer más disponibilidad bajo demanda. La calidad del servicio es importante, pero queda por detrás. Eso está bien por ahora, ya que genera un apalancamiento operativo significativo en el actual entorno de oferta restringida, pero indica que se trata de un commodity que enfrentará presión a medida que aumente la disponibilidad de GPU.
- Si Nvidia no hubiera hecho surgir a los neoclouds con asignaciones de GPU y respaldos financieros para actuar como contrapeso de los hyperscalers, ¿qué escala habrían alcanzado hoy estos negocios?
La verticalización de los hyperscalers podría complicarle la vida a todos
- Aunque las fábricas de tokens son rentables hoy, ya estamos viendo una competencia de precios significativa y esperaríamos que persista en ausencia de una automejora recursiva desbocada.
- En nuestro modelo ilustrativo de economía unitaria, recortar los precios de los tokens en un 40% dejaría a las fábricas de tokens en un punto de equilibrio de rentabilidad, pero un hyperscaler verticalizado aún obtendría márgenes de EBITDA incrementales del 70%, gracias a la saludable ganancia en las capas de centro de datos y computación.
- Los hyperscalers también se benefician de forma única de una base de usuarios más diversificada que abarca consumidores, desarrolladores sofisticados y usuarios empresariales. Esto les permite agregar demanda en una gama más amplia de casos de uso, lograr tasas de utilización más altas en sus recursos de computación y generar márgenes incrementales más altos.
- Probablemente por eso AMZN, GOOGL y META se sienten cómodas ofreciendo productos gratis o recortando precios. A medida que las capacidades de los modelos sigan convergiendo, esto se convertirá en un gran problema para las fábricas de tokens. La búsqueda Gemini de Google y Muse de META son dos excelentes ejemplos de hyperscalers que aprovechan esta economía verticalizada para ofrecer un producto de IA atractivo de forma gratuita, porque pueden monetizar de otras maneras.
Cada GW de capacidad energética añadido vale hoy $40-50 mil millones de ingresos anuales, aunque esa cifra podría cambiar drásticamente
- Al consolidar la economía del centro de datos, el propietario de computación y la fábrica de tokens, cada GW de capacidad energética cuesta $41 mil millones de CapEx y puede convertirse en $44 mil millones de ingresos por inferencia con una tasa de utilización de la capacidad del 60%, según nuestras estimaciones.
- Que esta economía persista depende, en última instancia, de en qué medida se cumpla la paradoja de Jevons: si la demanda de inferencia de los clientes supera la disponibilidad de inteligencia y, en particular, si los tokens pueden mantener su poder de fijación de precios frente a la creciente competencia de código abierto.
| Por año | $ millones/MW | |
|---|---|---|
| CapEx | $40.7 | |
| Ingresos | Tokens $ | $44.2 |
| Menos: costo de electricidad | (0.7) | |
| Menos: costo de servicio | (3.2) | |
| EBITDA | $40.4 | |
| Menos: depreciación | (6.1) | |
| EBIT | $34.2 | |
| % de margen EBIT | 77% | |
| % para el laboratorio de frontera | 50% | |
| % para el neocloud | 46% | |
| % para el centro de datos | 4% | |
| Período de recuperación con apalancamiento (años) | 0.8 |
Los centros de datos parecen estar ganando por debajo de su potencial y pueden tener el mayor margen de mejora en poder de fijación de precios en las capacidades sin contratar
- La restricción vinculante en la actual expansión de la computación es la disponibilidad de energía. Los centros de datos consumieron más del 4.5% de toda la electricidad de EE. UU. en 2024, frente al 1.8% en 2018, y se espera que alcancen el 12% en 2028. En PJM, el mayor operador de red de Estados Unidos, los proyectos de centros de datos que entraron en funcionamiento en 2025 tardaron en promedio más de siete años desde la solicitud de interconexión hasta la operación.
- Al mismo tiempo, los centros de datos obtienen ingresos de $2.2 millones/MW, es decir, solo el 4% de los ingresos de la fábrica de tokens en el otro extremo de la cadena, de $44 millones/MW en términos relativos: una proporción minúscula (aunque podría argumentarse razonablemente que los proveedores de servicios de internet ganan una fracción minúscula de todo el comercio por internet). Los centros de datos podrían duplicar sus precios y las fábricas de tokens seguirían obteniendo márgenes de EBITDA incrementales del 30%+.
- Hay factores que impiden un reajuste más rápido de los precios. Uno es que los centros de datos firman contratos a largo plazo de 15 a 20 años, por lo que no pueden reajustar el precio de la capacidad contratada. El segundo es que, en los primeros tiempos, cuando la durabilidad de la demanda de computación para IA aún no está demostrada, los prestamistas piden respaldos de clientes para los centros de datos para asegurar la financiación. Los hyperscalers prestan su calificación crediticia y se les paga por ello con una tasa de arrendamiento más baja, de modo que parte del margen del centro de datos hoy se cede en la práctica al inquilino como mejora crediticia.
- El auge de la computación en el borde (edge compute) también supone una amenaza a largo plazo para el poder de fijación de precios de los centros de datos. Los dispositivos personales cada vez más capaces podrían gestionar cargas de trabajo de inferencia localmente en lugar de depender de la computación centralizada. Por ejemplo, Apple acaba de anunciar que su último Mac Studio puede ejecutar localmente el modelo de pesos abiertos de Meta, aunque la reseña de Stratechery sugiere que es una experiencia bastante lenta (enlace).
Cada capa de la cadena de suministro de computación cede margen a cambio de duración y traslada el riesgo hacia abajo
- Los centros de datos necesitan asegurar un inquilino para obtener financiación de deuda y poner en marcha un proyecto y, al hacerlo, aceptan un precio más bajo por megavatio a cambio de certeza de ingresos durante quince a veinte años. Además, es probable que sus activos tengan vidas útiles de más de 30 años.
- Los propietarios de computación fijan precios de contrato de 8 a 9 veces el costo del arrendamiento y la energía subyacentes ($25 millones por MW frente a $2.2 millones de arrendamiento y $0.7 millones de costo de energía por MW). Algunos neoclouds (p. ej., CoreWeave) optan por priorizar contratos de más largo plazo, de 3 a 5 años, por estabilidad, mientras que otros (p. ej., Nebius) optan por asumir más riesgo de mercado con contratos de corto plazo. En el entorno actual, quienes tienen contratos de corto plazo más arriesgados se han beneficiado de la subida de los precios. En cuanto haya señales de alivio, hay que esperar que eso se revierta bruscamente.
- Las fábricas de tokens que descubran cómo maximizar su retorno sobre la computación con el cliente final tienen el potencial de ganar más EBITDA por MW porque tienen el mayor apalancamiento operativo en su negocio. El precio de los tokens es en tiempo real y reactivo a la competencia (véase el historial de precios de Kimi K3 en Openrouter aquí). OpenAI recuperó una cuota de mercado significativa frente a Anthropic este año después de recortar precios. Herramientas como OpenRouter aumentan la transparencia de precios al permitir a los clientes enrutar entre modelos en función de la relación costo-beneficio. Los márgenes pueden subir y bajar rápidamente en esta capa.
- Cuando una guerra de precios comprime los precios de los tokens, el riesgo fluye de vuelta hasta el origen de la cadena. Los menores márgenes de las fábricas de tokens presionan los contratos take-or-pay de los que dependen los neoclouds, y neoclouds como CoreWeave y Nebius absorben en la práctica ese riesgo. Los propietarios de computación también suelen estar muy apalancados para escalar y seguir el ritmo de cada generación de hardware, por lo que el desenlace del riesgo se reflejará rápidamente en la calidad crediticia.
El progreso tecnológico puede beneficiar al ecosistema y, a la vez, perjudicar de forma distinta a cada capa de la cadena de suministro
- Supongamos que un nuevo sistema realiza la misma tarea usando la mitad de energía. Eso hace que la IA sea menos costosa de ofrecer, pero también puede reducir lo que los clientes pagarán por alquilar equipos más antiguos. Una mejora en el hardware puede cambiar la economía de un sitio limitado por la energía.
- Ya estamos viendo mejorar la eficiencia de la generación de tokens a medida que los modelos líderes adoptan cada vez más arquitecturas dispersas de mezcla de expertos (mixture-of-experts), que activan solo un subconjunto de los parámetros del modelo para generar tokens. Al reducir la computación requerida, esta nueva arquitectura disminuye el consumo de energía por token. Por ejemplo, DeepSeek v4.1 consume menos de 1 J/token frente a Kimi K3 (como referencia de un modelo de frontera) con 78 J/token en chips B200 bajo el mismo supuesto (es decir, 100 tokens/s por usuario), según InferenceX de SemiAnalysis
- Estas ganancias de eficiencia serán más trascendentes si los modelos de pesos abiertos cierran la brecha de capacidades con los modelos de frontera propietarios. Los pesos abiertos dan a los desarrolladores mayor flexibilidad para optimizar la arquitectura del modelo, lo que ofrece inferencia a un menor costo. Mientras tanto, la mejora del hardware en el ancho de banda de memoria y los avances en el software de inferencia pueden mejorar aún más la eficiencia de la generación de tokens al aumentar el rendimiento de tokens por GPU.
- Que el gasto total en infraestructura aumente depende de cuánto uso adicional genere el menor costo, o de la muy debatida paradoja de Jevons. Por eso no creemos que sea prudente evaluar cada capa con el mismo supuesto de demanda creciente y precios estables.
| Velocidad mínima (P90 tok/s por usuario) |
Kimi K3 2.8T | MiniMax M3 | DeepSeek V4.1 Flash |
|---|---|---|---|
| ≥ 25 | 24.8 | 4.78 | 0.79 |
| ≥ 50 | 50.4 | 4.78 | 0.79 |
| ≥ 100 | 78.2 | 5.90 | 0.94 |
| ≥ 150 | 140.0 | 7.74 | 1.54 |
|
1 Escenario agéntico, FP4
Fuente: InferenceX de SemiAnalysis
|
|||
La oportunidad en la computación
Estamos al borde de una explosión de innovación. En concreto, vemos oportunidades en poner más computación a disposición, en obtener más trabajo útil optimizando la computación existente y en mejorar los mercados a través de los cuales se compra y se financia.
Si la computación es la restricción, entonces resolver ese cuello de botella de primer orden de convertir energía e infraestructura física en capacidad utilizable es la oportunidad evidente. La capacidad de obtener energía fiable de forma eficiente fue el principal diferenciador de los mineros de Bitcoin, que ahora han reconvertido esa experiencia hacia los centros de datos de computación de alto rendimiento. Las cargas de trabajo son diferentes, pero algunos de los activos y la experiencia son transferibles. A medida que nuestra red se ha expandido en ese ámbito, vemos oportunidades en negocios que innovan en nuevas fuentes de energía (como los centros de datos oceánicos).
Otra forma de aliviar la restricción de computación es extraer más resultados de la computación existente. Esto podría adoptar muchas formas, desde desarrollar mejor hardware o software de redes, aprovechar recursos varados (p. ej., métodos descentralizados para agregar energía y datos o para realizar entrenamiento e inferencia), hasta ejecutar tareas con mayor eficiencia (p. ej., enrutamiento inteligente, modelos de código abierto e IA soberana ofrecida por empresas como B3).
Construir mejores mercados de computación, facilitando la transacción y la financiación, es también una superficie amplia. Pantera ha visto la creación de muchos neomercados, todos los cuales creemos que, de cara al futuro, estarán disponibles de forma nativa sobre rieles blockchain. Mejores datos, adquisiciones, contratos, crédito y herramientas de gestión de riesgos o cobertura son todos negocios valiosos que quizás deban reconstruirse en un neomercado. Los derivados de computación son especialmente interesantes dado el alto grado de incertidumbre de los supuestos en cada capa de la cadena de suministro, porque esa volatilidad hace más valiosas la cobertura y la gestión de riesgos.
Si usted es un inversor que busca un nuevo desafío, nuestro equipo siempre está buscando personas inteligentes y con gran iniciativa que sientan pasión por la frontera. Si es un emprendedor que trabaja en alguna de estas ideas, nos encantaría saber de usted.
¹Este modelo se proporciona únicamente con fines informativos y educativos. Ilustra la economía unitaria estimada, a nivel de proyecto, de negocios hipotéticos de la cadena de suministro de computación para IA (centros de datos, propietarios de computación, fábricas de tokens y hyperscalers verticalmente integrados) por megavatio. No representa, y no debe interpretarse como, los resultados financieros reales, las proyecciones o la guía de ninguna empresa, ni el rendimiento de ningún fondo, cuenta o estrategia de inversión de Pantera.
Descargos de responsabilidad
Este informe es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Ninguna declaración incluida en el presente se relaciona específicamente con los servicios de asesoría de inversiones prestados por Pantera Capital Partners LP o sus afiliadas (“Pantera”), ni ningún contenido del presente refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo contenido en el presente constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta o una solicitud de compra de valores en Fondos gestionados por Pantera (los “Fondos”) ni en ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede invocarse en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse conforme a un memorando de oferta privada confidencial (o documento similar) que se proporcionará únicamente a los oferentes cualificados y que estos deberán revisar cuidadosamente antes de invertir.
Las opiniones expresadas en este informe son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y opiniones contenidos en el presente (incluidos los comentarios de mercado, declaraciones o pronósticos) reflejan el criterio de los autores a la fecha de publicación de esta carta y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. La información contenida en este informe está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información contenida en el presente.
Este informe no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, legal o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían realizar en el futuro inversiones adicionales en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los acontecimientos o resultados reales, o las políticas, los procedimientos y los procesos reales de Pantera y el rendimiento de los Fondos, pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse que la inclusión de estas declaraciones constituya una declaración de Pantera de que los Fondos alcanzarán alguna estrategia, objetivo u otro plan. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en cualquier instrumento o tipo de instrumento descrito en el presente sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier asunto de inversión, financiero, legal, fiscal, contable o regulatorio tratado en el presente documento. Los análisis y opiniones contenidos en el presente pueden basarse en supuestos que, si se alteran, pueden cambiar los análisis u opiniones expresados. Nada de lo contenido en el presente constituirá declaración ni garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.