Blockchain Letter
08/27/2026
Franklin Bi, Cosmo Jiang, Katrina Paglia, Mason Nystrom
La batalla por 80 mil millones de clientes
LA BATALLA POR 80 MIL MILLONES DE CLIENTES
Por Franklin Bi, General Partner
“Deseo ser incinerado. Una décima parte de mis cenizas se entregará a mi agente, tal como establece nuestro contrato”. – Groucho Marx
Ocho mil millones de personas, cada una con un puñado de agentes impulsados por IA: uno que compra, uno que gestiona el dinero, uno que reserva viajes y varios que trabajan a su lado. Si se supone diez agentes por persona, el resultado son 80 mil millones de agentes. Y eso sin contar las flotas más grandes de agentes que operan dentro de las empresas. Las empresas operarán agentes de programación, agentes de compras, agentes de ventas, agentes de tesorería, agentes de atención al cliente y subagentes especializados creados para una sola tarea. En una década, los agentes persistentes con presupuestos podrían superar en número a la humanidad como participantes económicos.
Que el estado final sea de diez agentes persistentes por persona o de un agente jefe que genere cientos de delegados no es lo importante. Lo más importante es que cada agente representa un nuevo cliente potencial. Los agentes se convierten en clientes cuando tienen identidad y memoria, ejercen autoridad sobre un presupuesto, poseen la capacidad de elegir y realizar transacciones, y rinden cuentas ante un propietario humano o corporativo.
80 mil millones de agentes representarían decenas de miles de millones de nuevos puntos de decisión y de transacción que actúan sobre el capital humano y corporativo existente. Un agente de logística podría comprar diez minutos de monitoreo de la cadena de suministro en tiempo real. Un agente de investigación podría pagar por una sola consulta a una base de datos. Un agente de programación podría alquilar un agente de seguridad especializado durante treinta segundos. Estos flujos económicos pueden producirse a una velocidad mayor que la de cualquier sistema con humanos en el circuito, impulsados por transacciones de servicios de máquina a máquina demasiado pequeñas y fugaces para que cualquier humano las compre manualmente, y diseñadas para vías financieras que operan a la velocidad del software; en otras palabras: las blockchains.
Lo que plantea la pregunta clave: ¿quién será el dueño de estos 80 mil millones de agentes? ¿Las personas y empresas a las que representan? ¿O las plataformas en las que funcionan? Dependiendo de la respuesta, ¿qué papel pueden desempeñar las blockchains en esta batalla por los próximos 80 mil millones de clientes?
El movimiento de la IA soberana
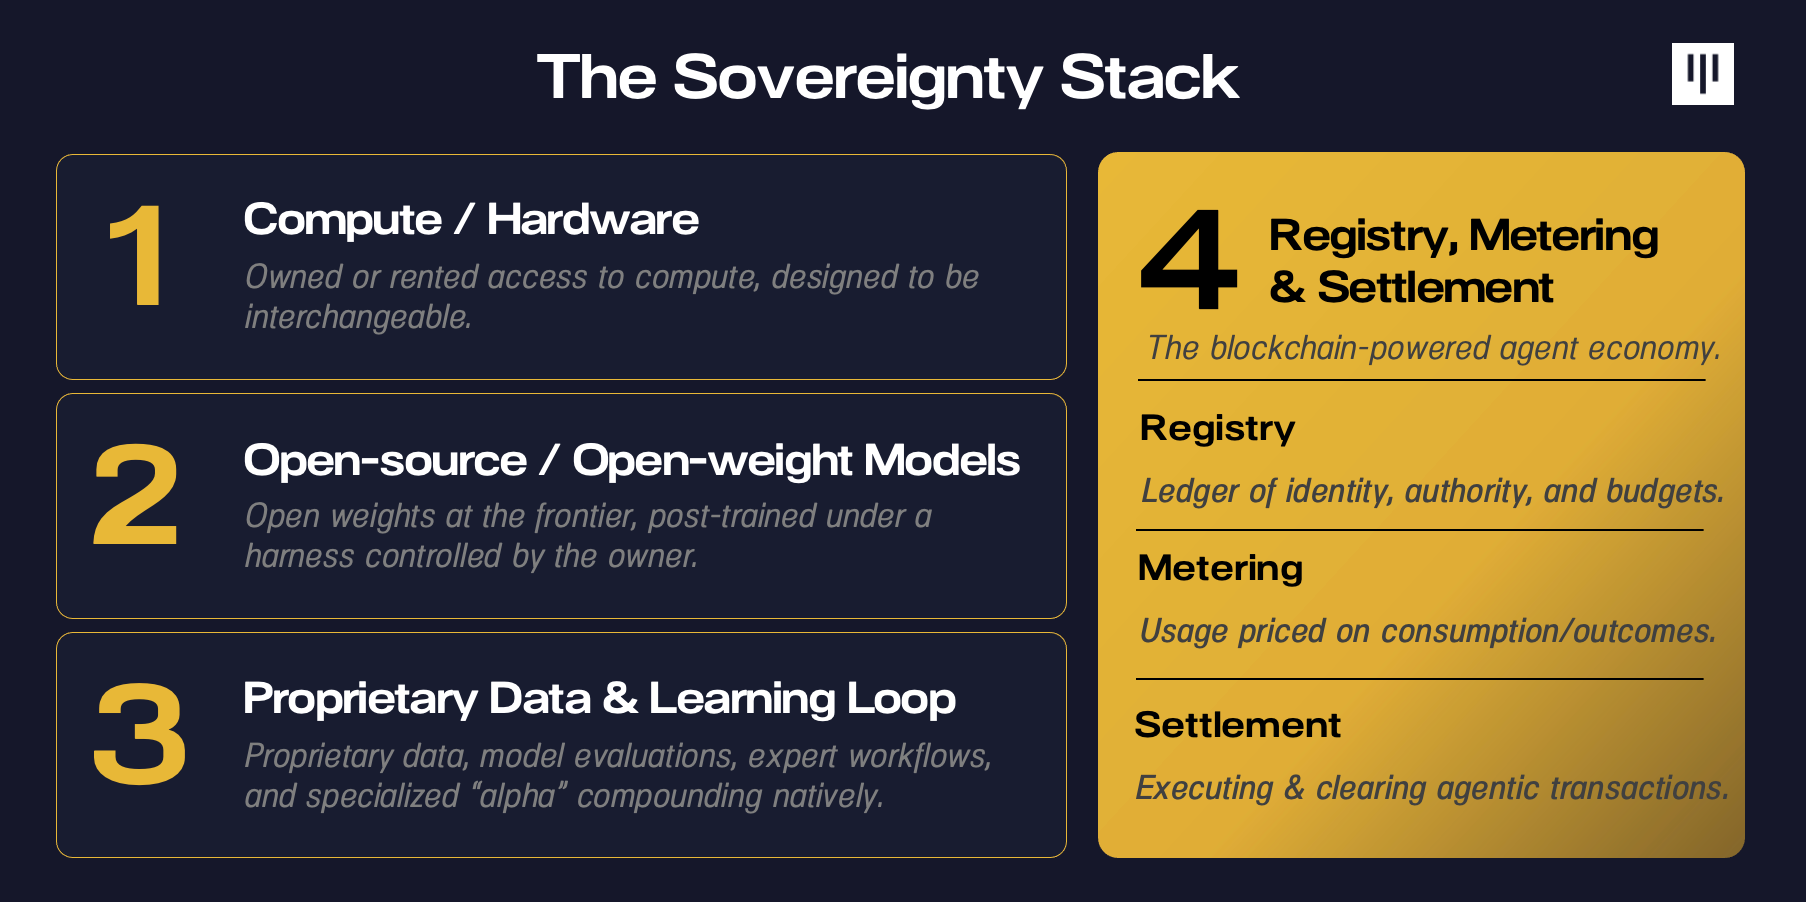
La soberanía de la IA es la capacidad de una persona o institución de operar, gobernar y mejorar su inteligencia, con independencia de los cambios de una plataforma o proveedor en tecnología, precios, políticas, disponibilidad, etc. Hoy, tres capas de la sociedad están convergiendo en la necesidad de una IA soberana:
-
La primera es la IA soberana nacional. Los Estados-nación quieren cómputo nacional, modelos adecuados cultural y lingüísticamente, capacidad estratégica y control jurisdiccional. No quieren que sistemas críticos del gobierno, la defensa, la salud y la industria dependan de un proveedor extranjero que pueda cambiar sus precios, políticas o disponibilidad en cualquier momento. Y desde luego no quieren que el destino económico de su nación esté en manos de otro en un mundo posterior a la IA.
-
La segunda es la IA soberana empresarial. Las empresas reconocen cada vez más que sus evaluaciones, correcciones, flujos de trabajo y trazas de agentes forman un ciclo de aprendizaje propietario. Los principales proveedores de IA suelen afirmar que, por defecto, los datos empresariales no se utilizan para entrenar sus modelos. Pero ¿quién captura los conocimientos sobre el producto, el conocimiento de los flujos de trabajo, las señales de uso y el ciclo de mejora que se crean cuando los empleados y los clientes utilizan la IA? Como escribió recientemente el CEO de Microsoft, Satya Nadella: “Al consumir inteligencia, usted está creando inteligencia. Lo que crea debería pertenecerle”. O, como declaró anteriormente el ex CTO de Coinbase, Balaji Srinivasan: “Si no son tus pesos, no es tu modelo”.
-
La tercera es la IA soberana personal. Con el tiempo, las personas querrán asistentes impulsados por IA con memoria privada, permisos controlados por el usuario, ejecución local o confidencial y la capacidad de cambiar de proveedor sin perder años de contexto acumulado. Una transcripción descargable no es suficiente. Los usuarios necesitan la memoria, las preferencias, las habilidades y las relaciones que hacen que el agente sea suyo. Si no es tu memoria, no es tu agente.
Las empresas más visionarias ya están poniendo en práctica la soberanía de la IA. Ramp, empresa líder de tecnología financiera que se autodefine como una “empresa nativa de IA”, creó una suite interna de IA y agentes de programación personalizados con una adopción del 99% entre sus más de 1,000 empleados. Para las empresas, el activo más valioso puede ser el ciclo de aprendizaje y no el modelo.
El mensaje es claro: para ser dueño de su destino, debe ser dueño de su inteligencia.
Los agentes son actores económicos
Gartner proyecta que los clientes agénticos influirán o participarán en $30 billones de compras para 2030. Y, justo a tiempo, empiezan a aparecer las primitivas necesarias para activar a 80 mil millones de clientes.
Tomemos los pagos como ejemplo. Las mayores redes de pago del mundo están reconstruyendo su infraestructura para un cliente que apenas existía hace dos años. Intelligent Commerce, de Visa, y Agent Pay, de Mastercard, pueden emitir credenciales de pago tokenizadas a los agentes y hacer cumplir los límites y condiciones de gasto elegidos por el usuario. x402, de Coinbase, permite que el software pague llamadas a API y recursos en línea con stablecoins, lo que hace comercialmente viables los pagos de menos de $0.01.
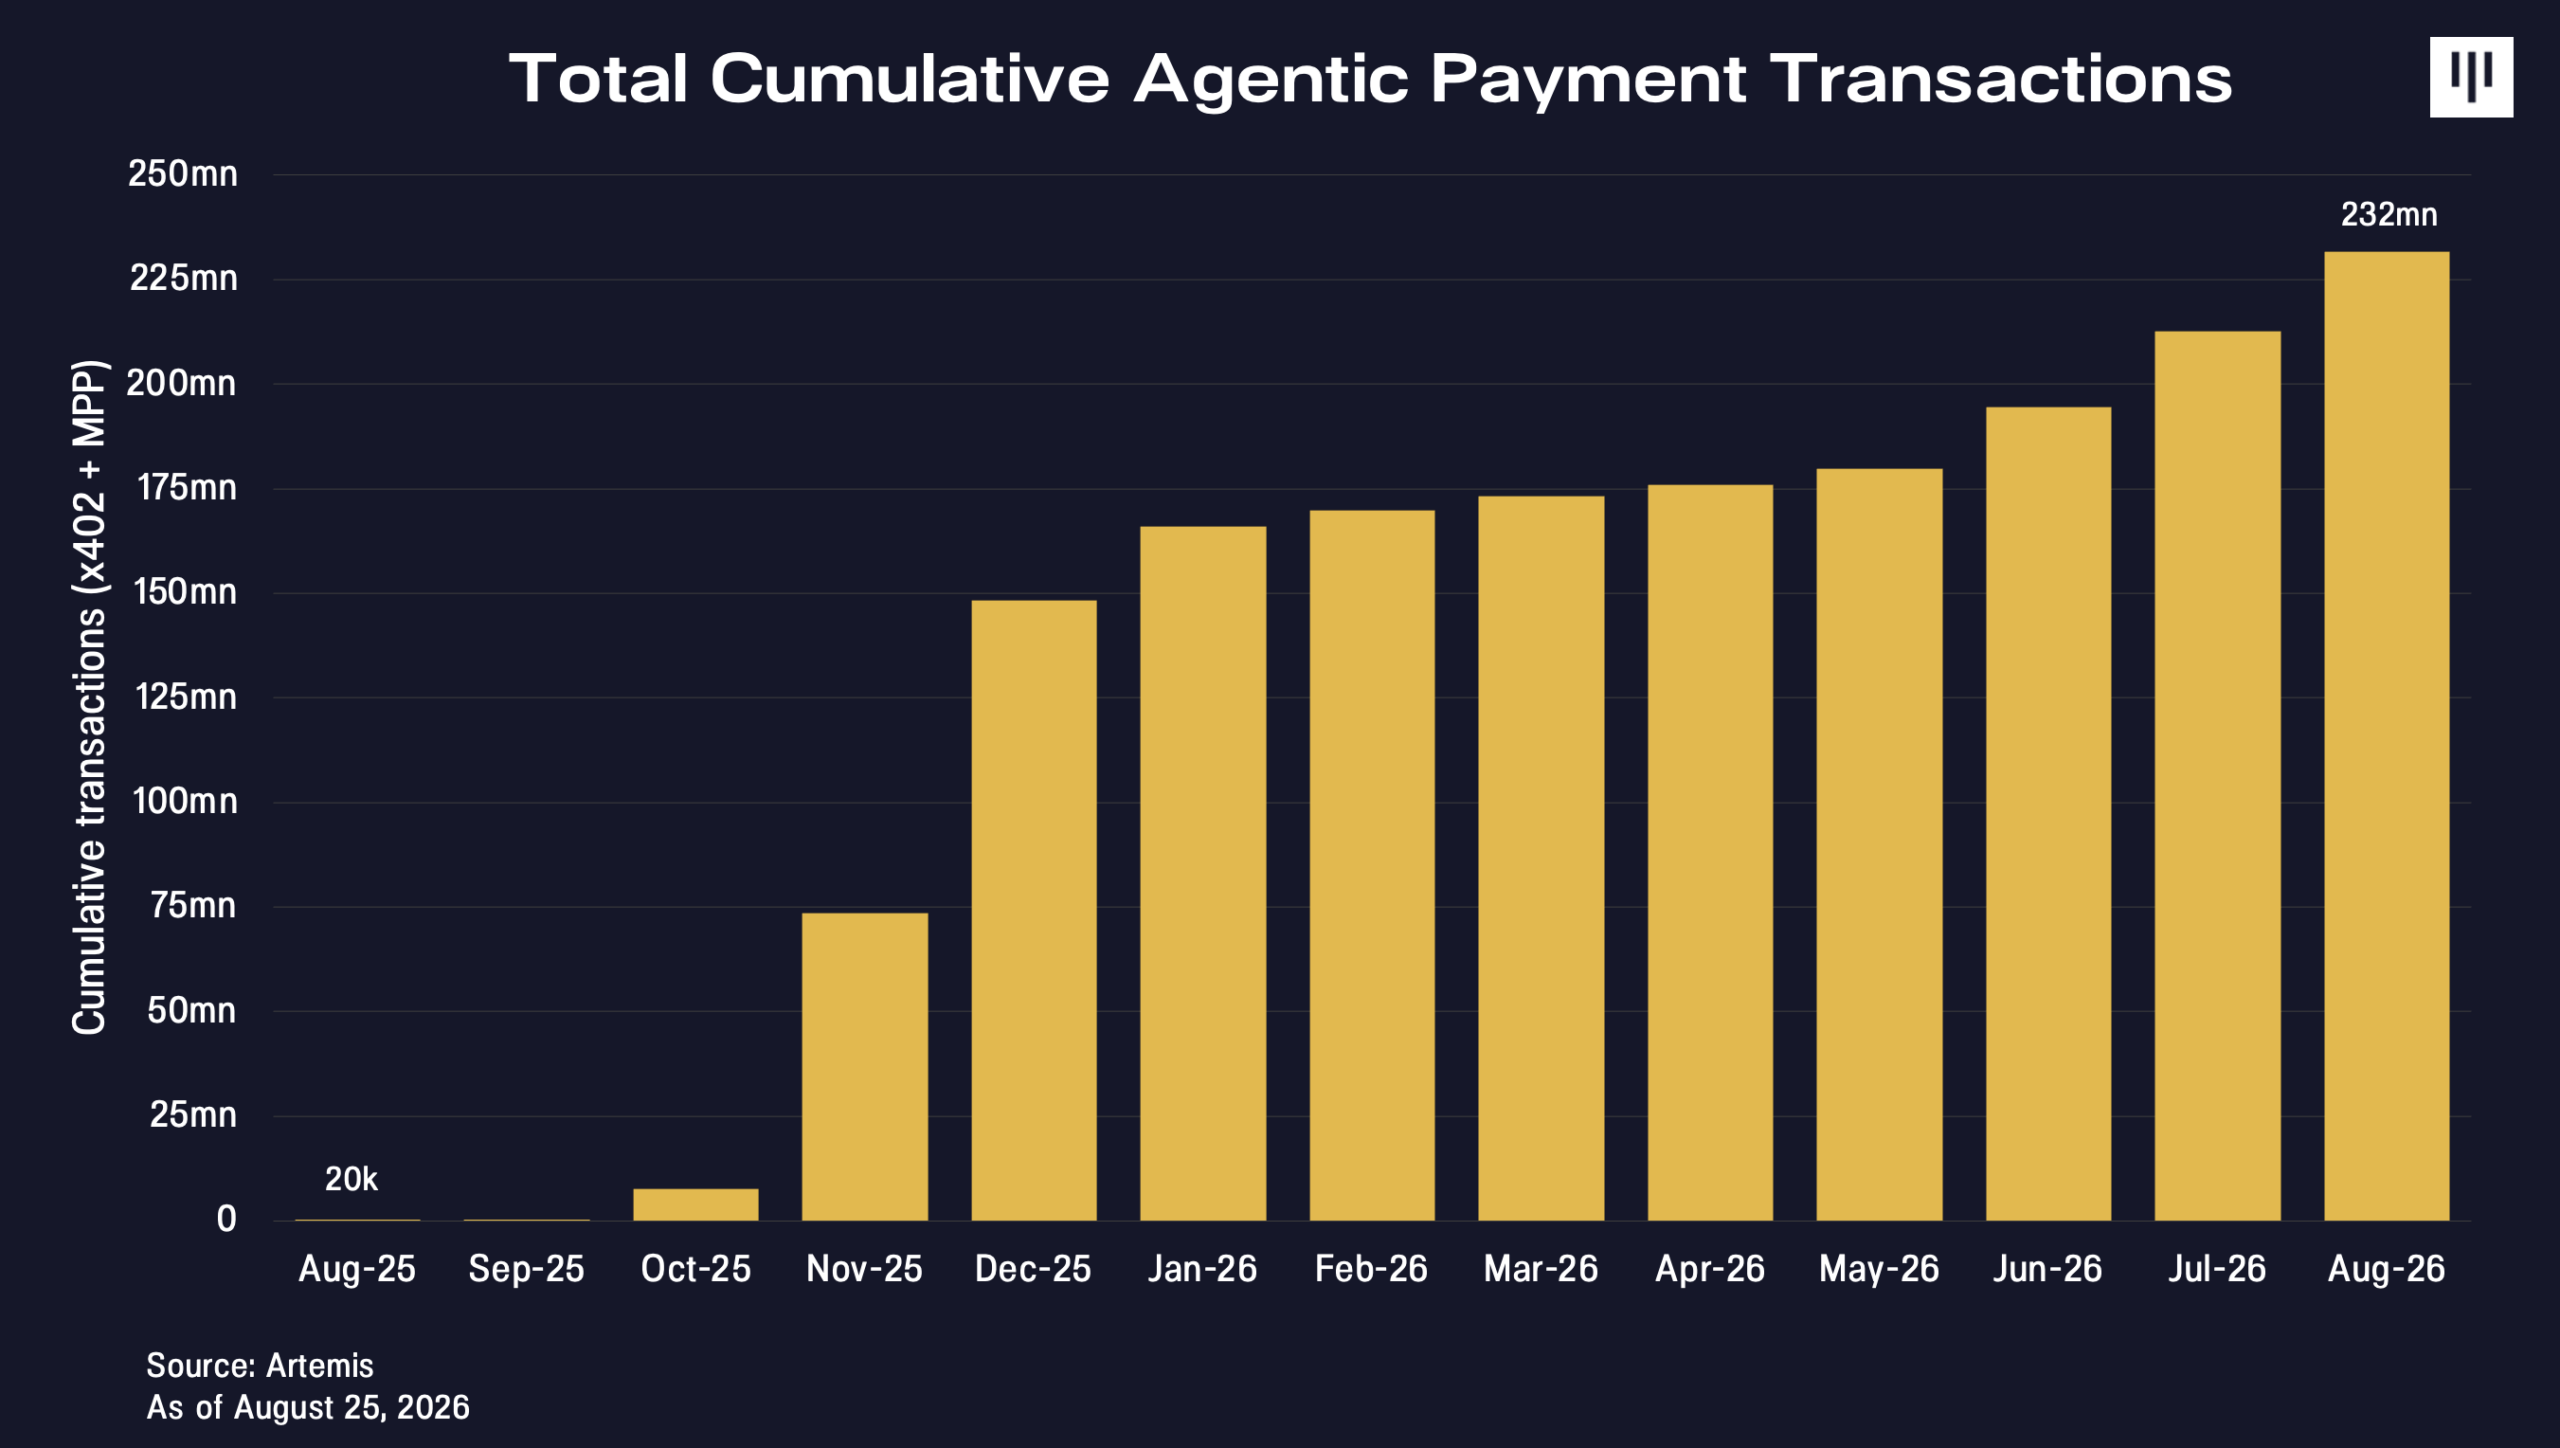
Hoy un agente puede comprar una consulta a una base de datos. Mañana, puede gestionar un presupuesto en la nube, negociar un contrato con un proveedor o reasignar una cartera. La progresión del papel de la IA, de la recomendación a la transacción y a la asignación de capital, probablemente será más rápida de lo esperado. El CEO de Cloudflare compartió recientemente que los sistemas automatizados representaron más del 57% de las solicitudes HTTP a contenido web en todo el mundo, a medida que la actividad agéntica supera el tráfico humano en Internet. Cuando los agentes puedan poseer credenciales de autorización, elegir a sus contrapartes y liquidar transacciones, representarán una nueva fuerza económica, aunque con nuevos desafíos.
Si una plataforma controla las identidades, las memorias, las evaluaciones y el comportamiento aprendido de sus agentes, cambiar de proveedor significa despedir a toda su plantilla digital y reemplazarla por amnésicos. Cada aumento de precios o revisión de políticas de las plataformas de IA dominantes de hoy se convertiría en una negociación con rehenes.
Todas las guerras de plataformas anteriores se libraron para ser dueños de la relación con el cliente. Esta se librará para ser dueño del representante impulsado por IA del cliente, una posición potencialmente más poderosa porque los agentes se sitúan antes de cada decisión de compra: qué productos se consideran, cómo se clasifican, qué información se divulga, qué vía de pago se utiliza y qué precio ve el cliente.
Un agente propiedad de una plataforma podría preferir a los proveedores que pagan a la plataforma, ocultar productos de la competencia, orientar a los usuarios hacia servicios financieros afiliados y usar el contexto privado para estimar la disposición a pagar. Podría dificultar intencionadamente el cambio de proveedor, aprender del historial de transacciones del usuario y cobrar un peaje por cada compra facilitada por el agente.
Pronto, la gran pregunta quizá no sea si su agente es capaz, sino si su agente es leal.
La economía de los agentes necesita derechos de propiedad
En un mundo de lealtades en conflicto y de riesgo existencial de plataforma, está claro que la economía de los agentes necesita derechos de propiedad. Necesitan una autoridad verificable y acotada por parte de las personas e instituciones a las que representan.
A medida que los agentes adquieran más capacidades y generen más valor, es probable que quienes los despliegan exijan más derechos: control sobre la identidad, la memoria, la autoridad, el capital y el aprendizaje del agente. Una persona debería poder decir: “Este agente puede gastar hasta $2,000 al mes en viajes, reservar vuelos en clase económica reembolsables, divulgar mi pasaporte solo a aerolíneas verificadas y nunca realizar transacciones con entidades sancionadas”.
Ese mandato debe ser legible por máquina, de alcance limitado, con duración acotada, auditable, revocable, portable entre entornos de ejecución y aplicable con independencia del modelo. Por lo tanto, necesitaremos la instauración de derechos de propiedad independientes de un modelo fundacional o plataforma, que definan quién tiene derecho a dar órdenes a un agente concreto.
Por eso las wallets digitales pueden llegar a ser más importantes para los agentes que los navegadores para los humanos. Cada agente necesitará una wallet que contenga su identidad nativa digital, las aprobaciones del usuario, el capital de trabajo y las instrucciones. Pero las wallets actuales son peligrosamente incompletas para esa tarea. Una clave privada puede responder a una pregunta binaria: ¿puede este actor firmar o no? Pero los agentes necesitan asignaciones, contrapartes aprobadas, límites de tiempo, simulación de transacciones, revocación automática y escalamiento a un humano. A un agente no se le debería dar acceso permanente a una tesorería, del mismo modo que a un becario no se le daría la contraseña bancaria de la empresa.
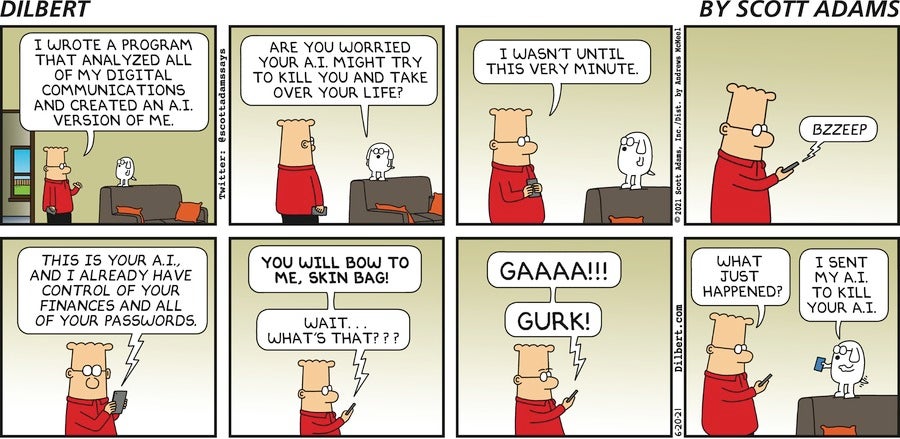
Fuente: Scott Adams, Dilbert, 20 de junio de 2021
Los derechos de propiedad requieren algo más que un registro público de titularidad. Requieren una forma duradera de establecer quién controla un activo, delegar autoridad limitada sobre él, hacer cumplir los límites de esa delegación y transferir el control sin el permiso de otra plataforma. Las blockchains son la infraestructura natural para los derechos de propiedad de los agentes porque ofrecen un libro mayor persistente, programable y público que no pertenece a ninguna plataforma ni proveedor de modelos.
Esta arquitectura también hace que los derechos sean portables. Si se cambia el modelo o el anfitrión, la identidad, el capital, los permisos y el historial de transacciones del agente permanecen con su propietario. Ninguna plataforma puede reescribir unilateralmente el registro de propiedad ni atrapar los activos del agente. Las blockchains ayudan a anclar la propiedad, la delegación y la liquidación en un sistema neutral compartido entre plataformas. Eso otorga a los agentes la característica más importante de la soberanía de la IA: la capacidad de recoger sus cosas e irse a otra parte, sin perder sus posesiones más valiosas.
Una nueva superficie comercial
Los agentes también cambiarán la forma en que las empresas diseñan sus productos y llegan a 80 mil millones de nuevos clientes.
Los negocios de internet de hoy están construidos para humanos: páginas de destino, anuncios emergentes, posicionamiento en buscadores y programas de fidelización. Los clientes agentes darán prioridad a inventarios legibles por máquina, precios transparentes, API fiables, afirmaciones verificables, velocidad de liquidación, reglas de reembolso, garantías de servicio y compatibilidad con el mandato del agente. A los agentes no les importa el logotipo de su empresa ni los encantadores representantes de ventas. Lo que importa es lo que hace el trabajo.
Esto crea una segunda superficie comercial, además del internet centrado en los humanos:
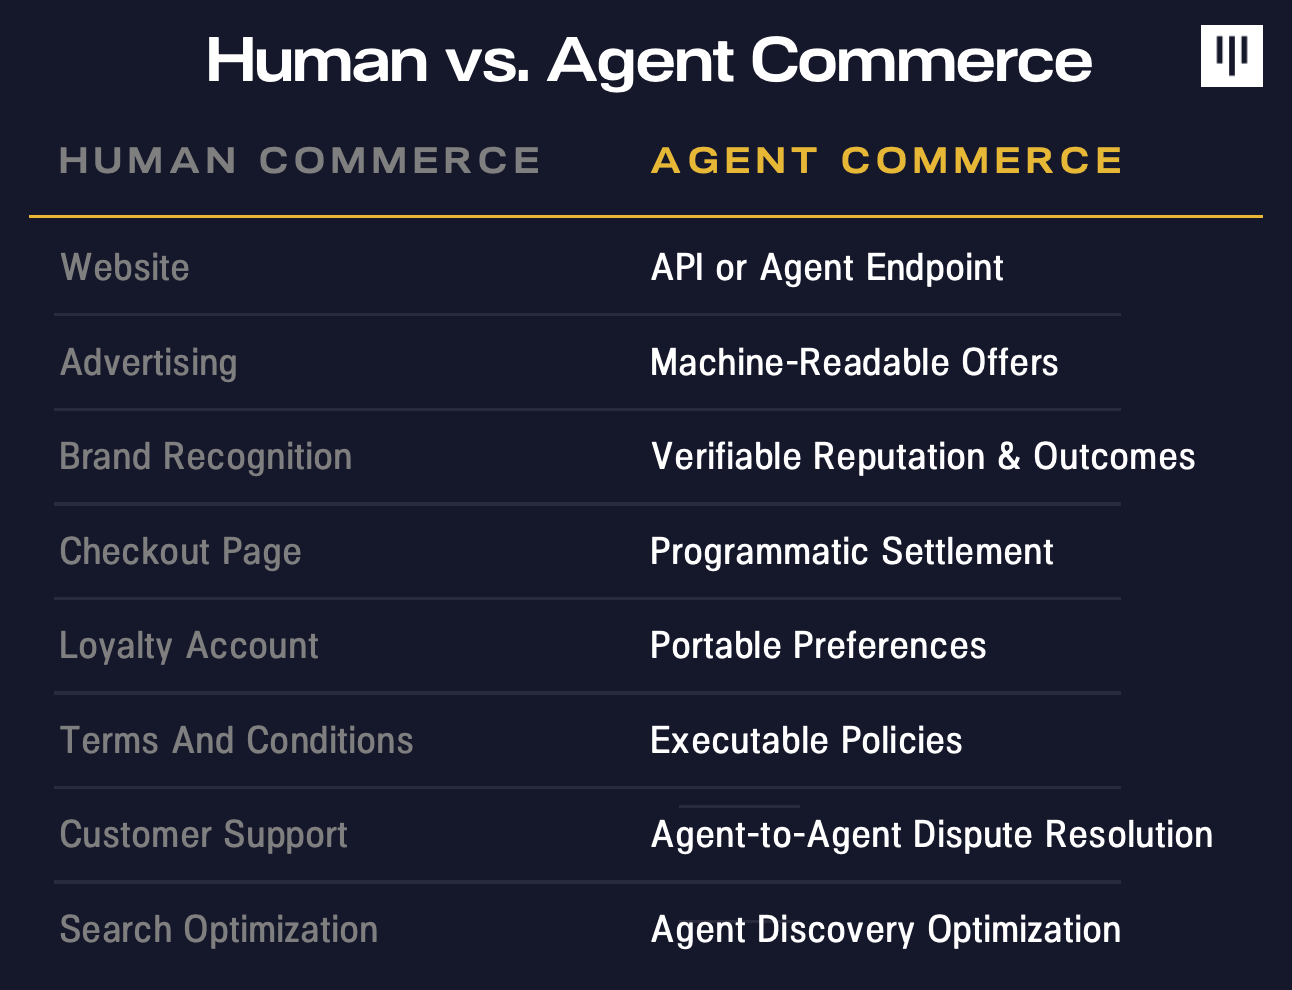
Los humanos seguirán codificando preferencias de calidad, estatus, privacidad, comodidad y familiaridad; lo que cambiará es la mecánica de la influencia. Un buen posicionamiento puede depender menos de la optimización de palabras clave que del precio, el historial de cumplimiento, las políticas de datos y las credenciales demostrables.
Con el tiempo, todas las empresas tendrán que responder a la pregunta: ¿puede un agente autorizado descubrir, evaluar, comprar y utilizar nuestro producto sin un humano en el circuito?
La convergencia de la IA soberana y blockchain
En un mundo en el que 80 mil millones de agentes se conectan y cada uno representa un actor económico soberano, está claro que una capa global de liquidación entre pares (peer-to-peer) es fundamental para esta economía de agentes. Las blockchains son la herramienta adecuada para crear derechos de propiedad digitales para esta nueva ola de nativos digitales.
A medida que la inteligencia misma se convierte en un activo digital, los agentes necesitarán formas legibles por máquina de expresar quién la controla, quién puede utilizarla y cómo se intercambia su valor. Creemos que esa expresión ocurrirá de manera más natural en una blockchain.
Como inversores que miran hacia esta convergencia de la soberanía de la IA y la tecnología blockchain, esta es una lista en constante evolución de ideas y modelos de negocio que hoy nos entusiasman:
Infraestructura de activos de inteligencia: los modelos, los conjuntos de datos, las memorias, las habilidades y las evaluaciones son activos productivos nativos digitales. Se necesita una nueva infraestructura para que su propiedad, procedencia, acceso y derechos de ingresos sean legibles por máquina y programables.
Planos de control de agentes: piense en ellos como “sistemas operativos de agentes soberanos”. Es la interfaz mediante la cual una persona o empresa crea y supervisa agentes a través de API de frontera, modelos abiertos, nubes privadas y dispositivos locales. Coordinan modelos, memoria, políticas, credenciales, presupuestos y ejecución sin ser propietarios permanentes de los activos ni del ciclo de aprendizaje del cliente.
Marketplaces abiertos de descubrimiento de agentes: si miles de millones de agentes ofrecen servicios, otros agentes necesitan formas de encontrarlos y evaluarlos. Las blockchains pueden coordinar a proveedores independientes de datos, modelos, cómputo y servicios de agentes dentro de un marketplace abierto, negando el control a cualquier plataforma individual. También pueden servir como el sistema de registro verificable e inmutable de los historiales de los agentes, de las clasificaciones basadas en resultados o de las credenciales especializadas.
Seguridad de los agentes: dotar a los agentes de dinero y autoridad conlleva nuevos desafíos de seguridad. En particular, hacer cumplir el límite entre el razonamiento probabilístico de los LLM y la acción determinista de las transacciones on-chain.
Wallets, delegación y credenciales de agentes. Las wallets programables y las claves de sesión otorgan a los agentes una autoridad limitada y revocable en lugar de un acceso irrestricto a las claves privadas. Las credenciales verificables permiten que un agente demuestre a quién representa y qué se le permite hacer.
Reputación portable: los agentes necesitarán historiales de transacciones exitosas, disputas, fiabilidad y especialización. Un sistema de reputación neutral, instanciado en una blockchain, protege a los agentes de tener que empezar desde cero.
Soberanía como servicio: las empresas necesitarán herramientas para desplegar en cómputo privado y público, cambiar de modelo, enrutar cargas de trabajo sensibles y preservar la continuidad cuando un proveedor cambia. El acceso al cómputo en modalidad de alquiler con opción a compra (rent-to-own) de plataformas como B3IQ (empresa de la cartera de Pantera) puede ayudar a las organizaciones a avanzar hacia la soberanía de la IA. Al ser dueñas del cómputo, pueden ser dueñas de su destino.
Lo que necesitamos creer
Al igual que la descentralización, la soberanía no es una propuesta de valor suficiente por sí sola. La mayoría de los clientes no pagarán una prima elevada por la portabilidad en condiciones normales. Los mejores productos convertirán la soberanía en valor económico cotidiano: menor costo, mejor rendimiento, mayor privacidad, personalización más rápida o mayor fiabilidad. En otras palabras: ventajas de producto derivadas de la soberanía.
Para que 80 mil millones de agentes prosperen en un mundo de IA soberana, varias cosas deben hacerse realidad:
- Los agentes deben recibir una autoridad significativa en lugar de seguir siendo meros ayudantes de sus usuarios humanos.
- La memoria y los ciclos de aprendizaje de los agentes deben volverse lo bastante valiosos como para que los clientes exijan portabilidad.
- Los sistemas de seguridad deben hacer aceptable el gasto delegado.
- Los comercios deben exponer sus productos y servicios a compradores agénticos.
- Las vías abiertas deben ofrecer una ventaja real frente a la identidad y los pagos controlados por plataformas.
El impulso ya es visible. Lo que comenzó como software para responder preguntas se está convirtiendo rápidamente en software para asignar capital y ejecutar transacciones.
La primera fase de la IA consistió en abrir el acceso a la inteligencia. La siguiente fase consistirá en decidir la propiedad de la inteligencia. Como dijo recientemente el CEO de Palantir, Alex Karp: “No podemos tener una sociedad en la que todo el valor vaya a parar a 2,500 personas sentadas en Silicon Valley. Eso simplemente no funcionará, y nadie lo va a tolerar”.
Cuando el poder económico prolifere entre 80 mil millones de agentes, la batalla clave será determinar si los agentes acumulan inteligencia y valor para las plataformas que los alojan o para las personas e instituciones a las que se supone que deben servir. La soberanía de la IA garantiza que el valor creado por un agente se acumule para usted y no para su proveedor. Las blockchains proporcionan los derechos de propiedad de la inteligencia y la capa neutral de liquidación que hace que esos derechos sean programables, portables y exigibles entre plataformas.
Como inversores, nos entusiasma invertir en la convergencia de la soberanía de la IA y blockchain, donde creemos que se construirá el futuro de la economía de agentes y de sus 80 mil millones de clientes.
“Más nos vale estar bastante seguros de que el propósito que ponemos en la máquina es el propósito que realmente deseamos”.
– Norbert Wiener, fundador de la ciencia de la cibernética, el estudio del control y la comunicación en animales y máquinas (1960)

LOS FUNDAMENTALES LIDERAN EL REPUNTE DE LOS ACTIVOS DIGITALES
Por Cosmo Jiang, General Partner
Este mes, los activos digitales repuntaron con fuerza tras meses de negociación lateral. El mercado cobró impulso cuando Bitcoin superó los ~$69,000, su media móvil de 200 días, y alcanzó los $80,000.
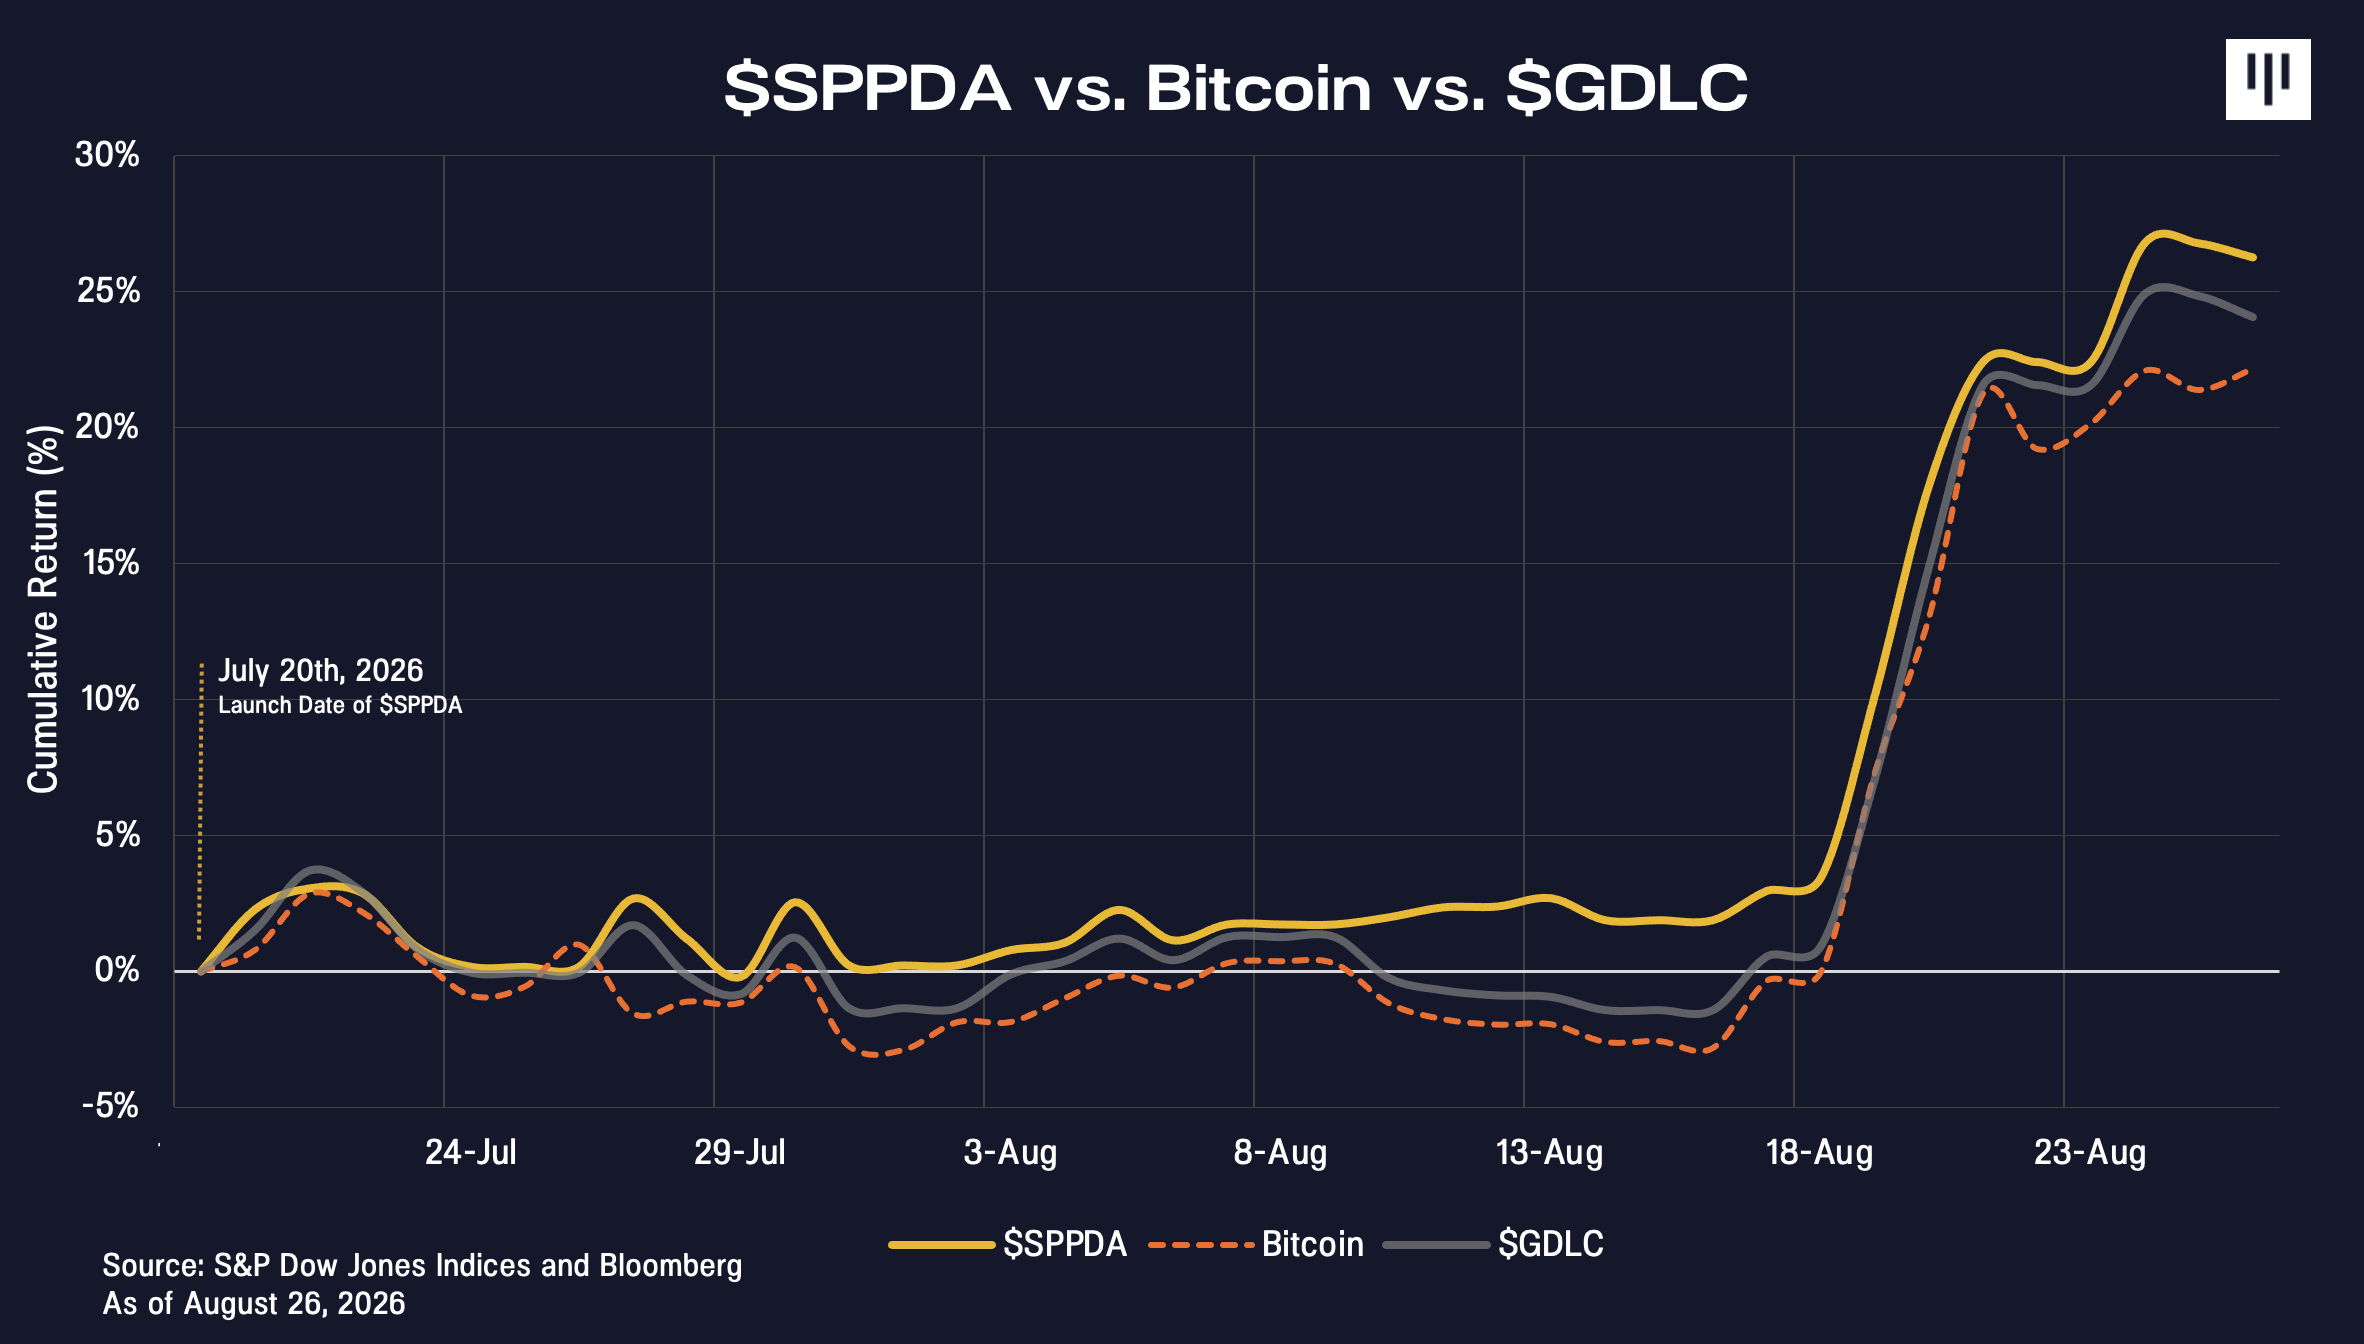
1. Los rendimientos del índice que se muestran no representan los resultados de la negociación real de activos/valores invertibles. S&P Dow Jones Indices mantiene el índice y calcula los niveles y el rendimiento del índice que se muestran o analizan, pero no gestiona activos reales. Los rendimientos del índice no reflejan el pago de ningún cargo de venta o comisión que un inversor pueda pagar para comprar los activos subyacentes del índice o fondos de inversión destinados a replicar el rendimiento del índice.
El S&P Pantera Digital Asset Index ($SPPDA) capturó más del movimiento que otros índices de referencia. Desde su lanzamiento el 20 de julio de 2026, $SPPDA ha rendido un 26% frente al 22% de Bitcoin.1 Superar al mercado en el primer mes del índice valida la metodología basada en fundamentales. Los tokens que $SPPDA selecciona, aquellos con ingresos y uso reales, lideraron el repunte.
Acompáñenos el 16 de septiembre de 2026 en una conferencia telefónica con la CEO de S&P Dow Jones Indices, Catherine Clay, y el fundador y socio director de Pantera, Dan Morehead, sobre la metodología del índice $SPPDA. Regístrese aquí.
BLOCKCHAIN ENTRA AHORA EN SU ERA DE CLARIDAD REGULATORIA
Por Katrina Paglia, Chief Legal Officer
En resumen: CLARITY todavía no ha sido aprobada. El Senado se fue al receso de agosto sin una votación en el pleno, y el reinicio más realista no llegará antes de mediados de septiembre. El proyecto de ley reemplazaría una prueba jurídica escrita en 1946, para naranjales de Florida, por normas escritas para los propios activos digitales, y esa es la diferencia entre una clase de activos que las instituciones deben sortear y una que simplemente pueden comprar.
El argumento más amplio: los mercados de capitales y la economía de EE. UU.
CLARITY es un proyecto de ley sobre mercados de capitales una vez que se elimina la semántica de blockchain. El proyecto determina si la actividad con activos digitales se liquida dentro o fuera del perímetro regulatorio de EE. UU.
En medio de los conflictos globales, el gobierno de EE. UU. sigue priorizando los activos digitales en los debates legislativos. Ningún proyecto de ley sobre activos digitales ha obtenido nunca tanto apoyo bipartidista en el Congreso, como demuestra que la Cámara de Representantes aprobara CLARITY por 294 votos a 134 en julio de 2025, con el apoyo de 78 demócratas que cruzaron el pasillo. La SEC presentó una propuesta para la Regulation Crypto Assets, que ofrece a las startups de blockchain canales definidos para captar capital en cumplimiento de la normativa federal de valores.
La coalición comercial es igualmente sin precedentes, ya que recibe el apoyo de líderes de Wall Street, como BlackRock, Fidelity, Franklin Templeton y Goldman Sachs, junto con las firmas nativas de blockchain que durante años han impulsado la regulación de los activos digitales. Los gestores de activos, los fundadores y los corredores-operadores (broker-dealers) no pueden construir productos ni valorar el riesgo frente a una clasificación jurídica que cambia con cada acción de cumplimiento.
Lo que está en juego a nivel macro con CLARITY es triple:
- Competencia global: cuando los fundadores y los inversores prevén incertidumbre jurídica en EE. UU., construyen en otra parte. El régimen MiCA de la UE es plenamente aplicable desde diciembre de 2024 y ya está captando esta migración.
- Profundidad del mercado: un marco federal es un requisito previo para que los fondos de pensiones, las aseguradoras y los asignadores institucionales inviertan a escala, en lugar de hacerlo a través de vehículos ETF.
- Visibilidad sistémica: hoy, los reguladores observan el mercado de activos digitales desde fuera. El registro lleva a los exchanges y a los emisores al interior del perímetro y somete sus operaciones a un escrutinio riguroso.
Donde convergen la IA, blockchain y las finanzas tradicionales
Pantera se sitúa en la intersección para la que se ha concebido este proyecto de ley. El impacto de CLARITY es jurisdiccional: traza una línea legal entre las materias primas digitales bajo supervisión de la CFTC y los contratos de inversión bajo supervisión de la SEC. Hoy, el estándar que define un valor se origina en el Howey Test, un caso de la Corte Suprema de 1946 relativo a un naranjal de Florida. El caso sentó el precedente de cómo determinamos si una transacción constituye un contrato de inversión.
Clasificar un token como valor depende, por ahora, de los hechos y circunstancias específicos de su venta, y deja las determinaciones finales en manos de un juez. Ningún banco ni aseguradora puede suscribir riesgos frente a esta incertidumbre regulatoria, con independencia de su convicción. La aprobación de CLARITY transforma una clase de activos que las instituciones no podían hacer pasar por los comités de cumplimiento en una que encaja en sus marcos de riesgo existentes.
CLARITY llega justo cuando la IA se convierte en el mayor nuevo usuario de las vías de blockchain. Las stablecoins se están convirtiendo en la capa de liquidación por defecto para los agentes de IA que realizan transacciones de forma autónoma: contrapartes máquina que necesitan una infraestructura de pagos que funcione a todas horas. Como las máquinas realizan transacciones las 24 horas del día, los mercados en los que operan deberían seguir ese ritmo. La claridad regulatoria es lo que permite que la infraestructura de activos digitales escale dentro de la legislación de EE. UU., y permite que los bancos y gestores de activos que crean productos impulsados por IA se conecten a ella sin enfrentar riesgos regulatorios abiertos.
¿Quién se beneficia y en qué medida?
Los exchanges y la infraestructura de trading serán los primeros y más directamente beneficiados, ya que un único registro federal sustituiría el mosaico estado por estado de licencias de transmisores de dinero. Muchas contrapartes institucionales exigirán este registro antes de operar a escala.
Las stablecoins y los pagos reciben una segunda capa de certeza adicional a la GENIUS Act, firmada en julio de 2025, en particular sobre cómo se tratan los productos que generan rendimiento. Se presentaron más de 100 enmiendas antes de la revisión de enero del Comité de Banca del Senado, entre ellas la enmienda del sector bancario sobre el rendimiento de las stablecoins, y su resolución probablemente determinará si los emisores pueden competir por los saldos similares a depósitos que hoy mantienen los bancos.
DeFi es otro beneficiario de CLARITY, ya que las plataformas descentralizadas recibirían su primer reconocimiento federal de que el software no custodial no es automáticamente un exchange no registrado. La legislación existente no ofrece ningún marco para este segmento, lo que hace que el impacto de CLARITY en DeFi sea, posiblemente, el más trascendental de los tres.
La SEC entra en escena
Desde la génesis de Bitcoin en 2009, no ha existido ningún método legal para vender un token a inversores minoristas estadounidenses dentro del país. El 18 de agosto, diez días después de que el Senado se marchara de receso sin una votación en el pleno sobre CLARITY, la SEC propuso la Regulation Crypto Assets, su primera normativa específica sobre criptomonedas. Por primera vez, las empresas nativas de blockchain tienen un camino para captar capital de inversores minoristas de EE. UU. en su propio país.
Históricamente, los fundadores de blockchain en Estados Unidos recaudaban capital a través de la Reg D y la Reg S. La Reg D permitía a las empresas recaudar de inversores acreditados. La Reg S permitía la inversión minorista internacional. Ambas dejaban los tokens restringidos y limitaban cuánto podían participar los inversores minoristas. Estas dos opciones obligaban a los equipos a constituir entidades fuera de EE. UU. solo para recaudar fondos y operar.
La Reg Crypto incluye una exención para startups que cubre $5 millones durante cuatro años y una exención de recaudación que cubre $75 millones cada 12 meses. Más importante aún, una vez que la empresa haya completado, o haya cesado de forma permanente, los esfuerzos de gestión esenciales que prometió, un puerto seguro (safe harbor) saca al criptoactivo del contrato de inversión y el token deja de ser un valor. Los límites no financiarán el lanzamiento de una red, y los equipos que necesiten más seguirán recurriendo a la Reg D. Pero las cifras están fijadas de antemano, lo que significa que un fundador puede valorar el riesgo jurídico antes de recaudar y no después.
La Reg Crypto es una propuesta de un organismo regulador; CLARITY, una ley del Congreso. Esa distinción decide cuánto durará todo esto. La SEC puede trazar un camino a través de las leyes de valores, y lo ha hecho. Solo el Congreso puede trazar la frontera entre las materias primas digitales y los contratos de inversión, y es una ley lo que mantiene esa frontera en pie cuando esta SEC se vaya. Ambos poderes apuntan ahora en la misma dirección, fomentando la innovación en Estados Unidos.
Qué significa para el capital de riesgo y los fundadores
Para firmas de inversión como Pantera, la claridad regulatoria multiplica la distribución tanto como el cumplimiento. CLARITY marca la diferencia entre captar capital de LP nativos de blockchain y suscribir junto a fondos de pensiones y plataformas de gestión patrimonial cuyos comités de cumplimiento han restringido el acceso a pesar de la amplia demanda de los clientes.
La claridad regulatoria es lo que hace posible la distribución institucional. Es la razón por la que el Fund V de Pantera está en la plataforma Alternative Investments de Morgan Stanley, y por la que S&P Dow Jones Indices se asoció con Pantera para desarrollar el S&P Pantera Digital Asset Index. Ninguna de las dos colaboraciones se produce si las instituciones no pueden explicar, en términos regulatorios sencillos, qué están comprando.
La Reg Crypto lleva la misma lógica hasta la primera ronda de una empresa. Una oferta con tope, un calendario de divulgación fijo y una salida definida del tratamiento como valor significan que el camino regulatorio se conoce desde el primer día. Los fundadores pueden incluir el cumplimiento en la hoja de ruta junto al producto, con precio y fecha, en lugar de esperarlo como un pasivo abierto.
El registro sustituye las conjeturas por reglas fijas en todos los ámbitos. Los equipos pueden construir hojas de ruta y forjar alianzas empresariales sin tener que descontar el riesgo de que el cumplimiento de hoy se convierta en la infracción regulatoria de mañana. Los requisitos de custodia y registro favorecen a los equipos que pueden financiar el cumplimiento, lo que empujará a algunos proyectos más pequeños a consolidarse o a construir en el extranjero. Los mercados de acciones hicieron un intercambio similar hace un siglo.
Para las empresas duraderas y bien capitalizadas, CLARITY es inequívocamente un viento de cola, que convierte el “operar en una zona gris” de una característica permanente de su propuesta en un problema temporal con una fecha de caducidad conocida. El gobierno que pasó una década regulando las criptomonedas compite consigo mismo para traer la innovación a casa.
CONSTRUYENDO EL MERCADO GLOBAL DEL DEPORTE
Por Mason Nystrom, Partner
Los mercados son una de las formas más puras de entretenimiento. Combinan información en tiempo real, apuestas económicas y una barrera interminable de jugadores que compiten entre sí.
Hoy, los jugadores operan cada vez más en más tipos de mercados, desde opciones hasta resultados empresariales y eventos geopolíticos. Pero, con mucho, uno de los mercados más entretenidos es el de las apuestas deportivas. Un solo partido genera cientos de resultados negociables, lo que lo convierte en uno de los mercados más dinámicos del mundo.
Y a medida que la popularidad del deporte ha aumentado durante las últimas décadas, el mercado deportivo ha evolucionado: primero, desde su mercado gris inicialmente fragmentado, dominado por corredores de apuestas de barrio, sitios web extraterritoriales y redes informales de apuestas, hasta un mosaico de mercados unilaterales regulados localmente (p. ej., las casas de apuestas o sportsbooks). Aunque supuso una mejora, esta estructura de mercado seguía teniendo sus inconvenientes. Una casa de apuestas gana dinero cuando sus clientes pierden. A los ganadores constantes se les limita o se les prohíbe jugar, el mismo trato que los casinos llevan décadas dando a los jugadores hábiles de blackjack.
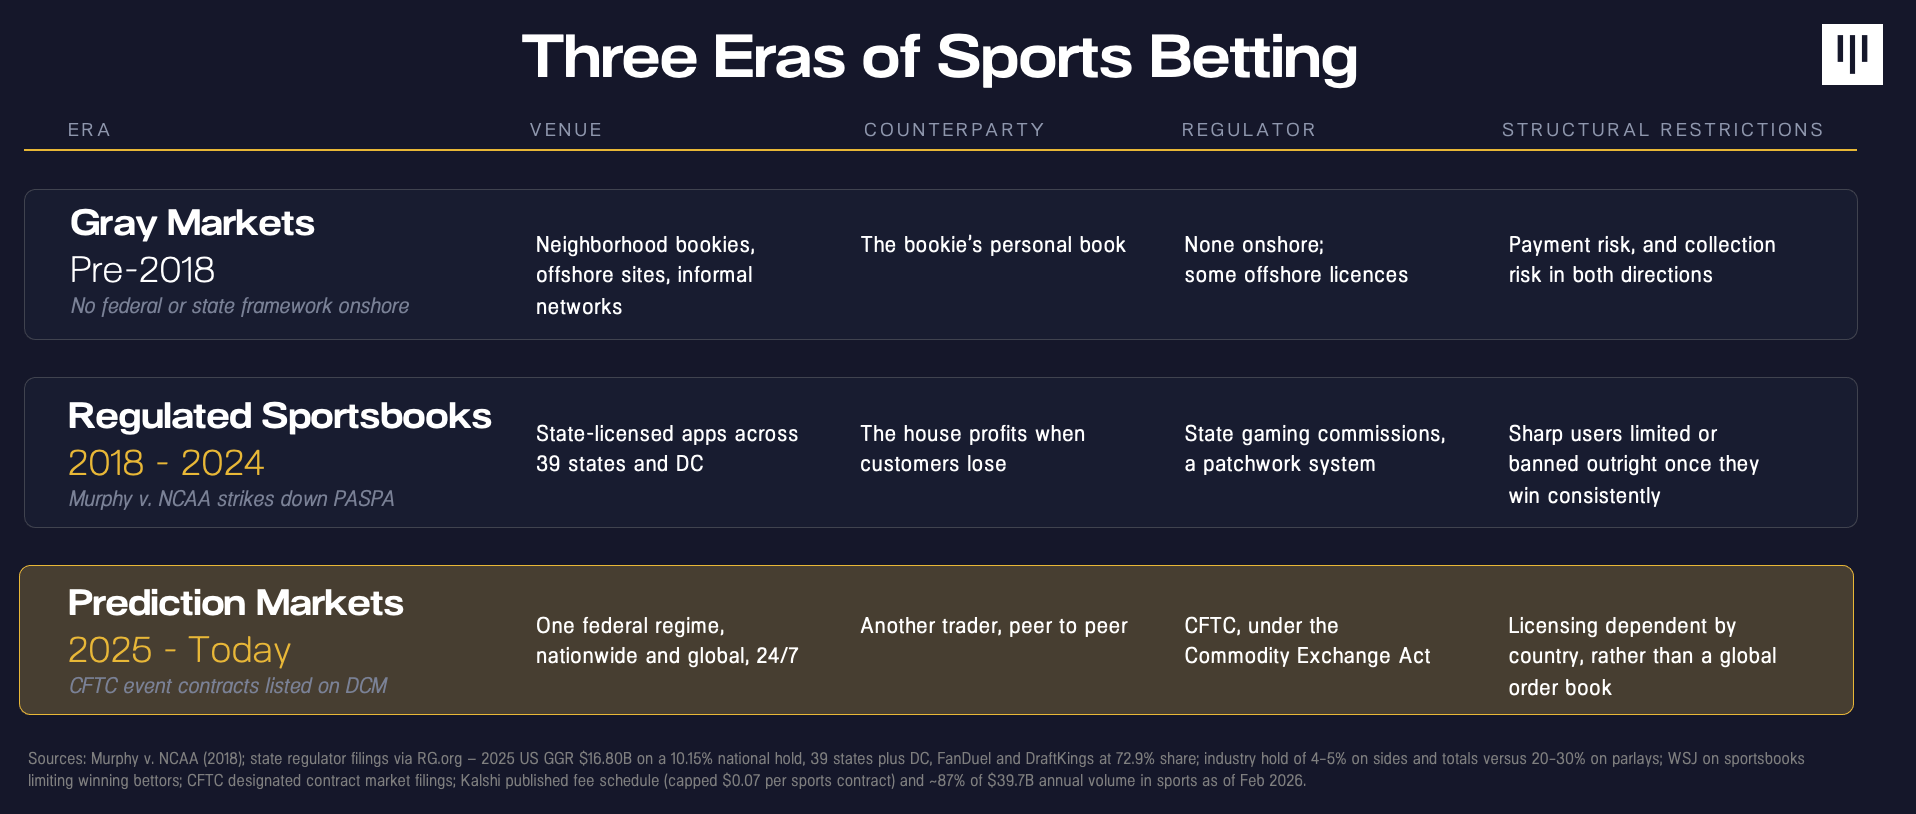
Más recientemente, la llegada de la regulación federal de la CFTC sobre los contratos de eventos (o mercados de predicción) ha propiciado un crecimiento sustancial de los mercados deportivos, que se alejan de las opacas casas de apuestas hacia exchanges de pleno derecho que actúan como verdaderos centros de negociación globales para los mercados deportivos y el entretenimiento.
El enorme mercado del deporte
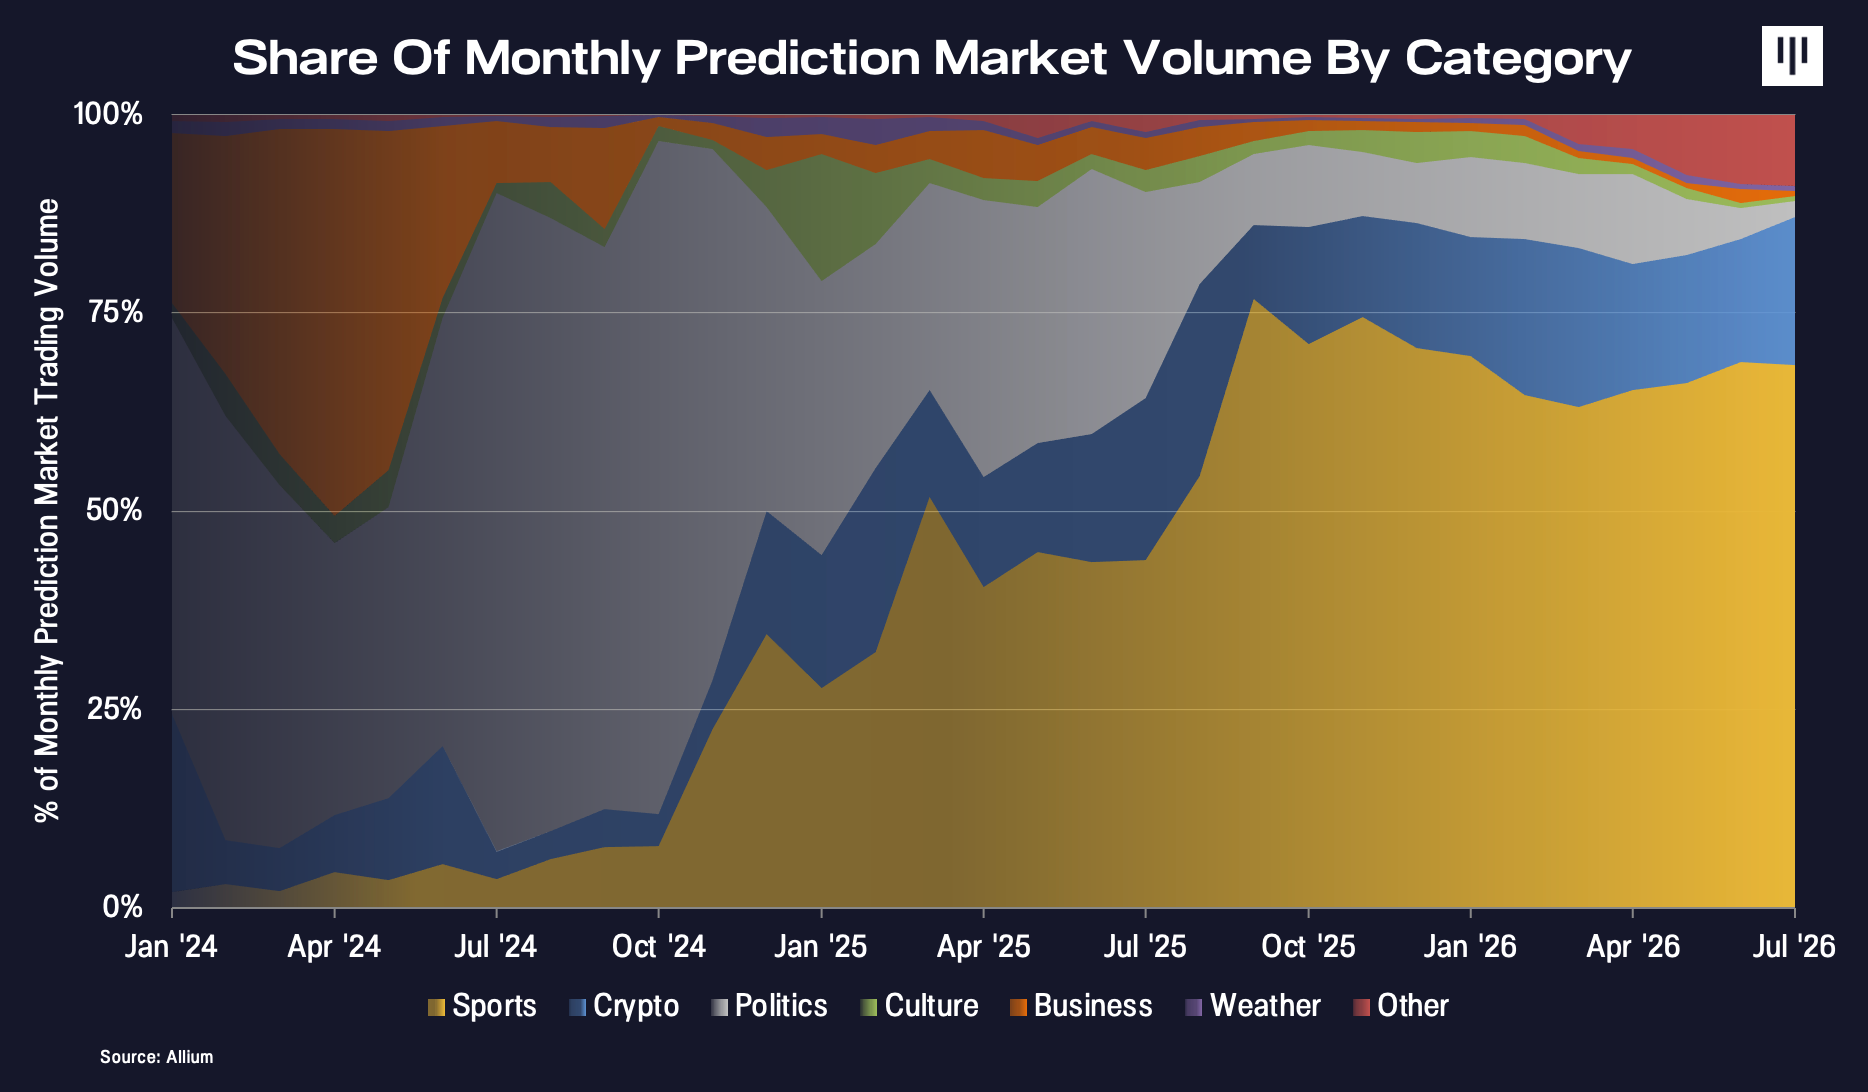
Entre los mercados de predicción, los datos de volumen de negociación reflejan el crecimiento del mercado, ya que el deporte representa el 65% de los $112 mil millones negociados hasta la fecha en mercados de predicción, según Allium.
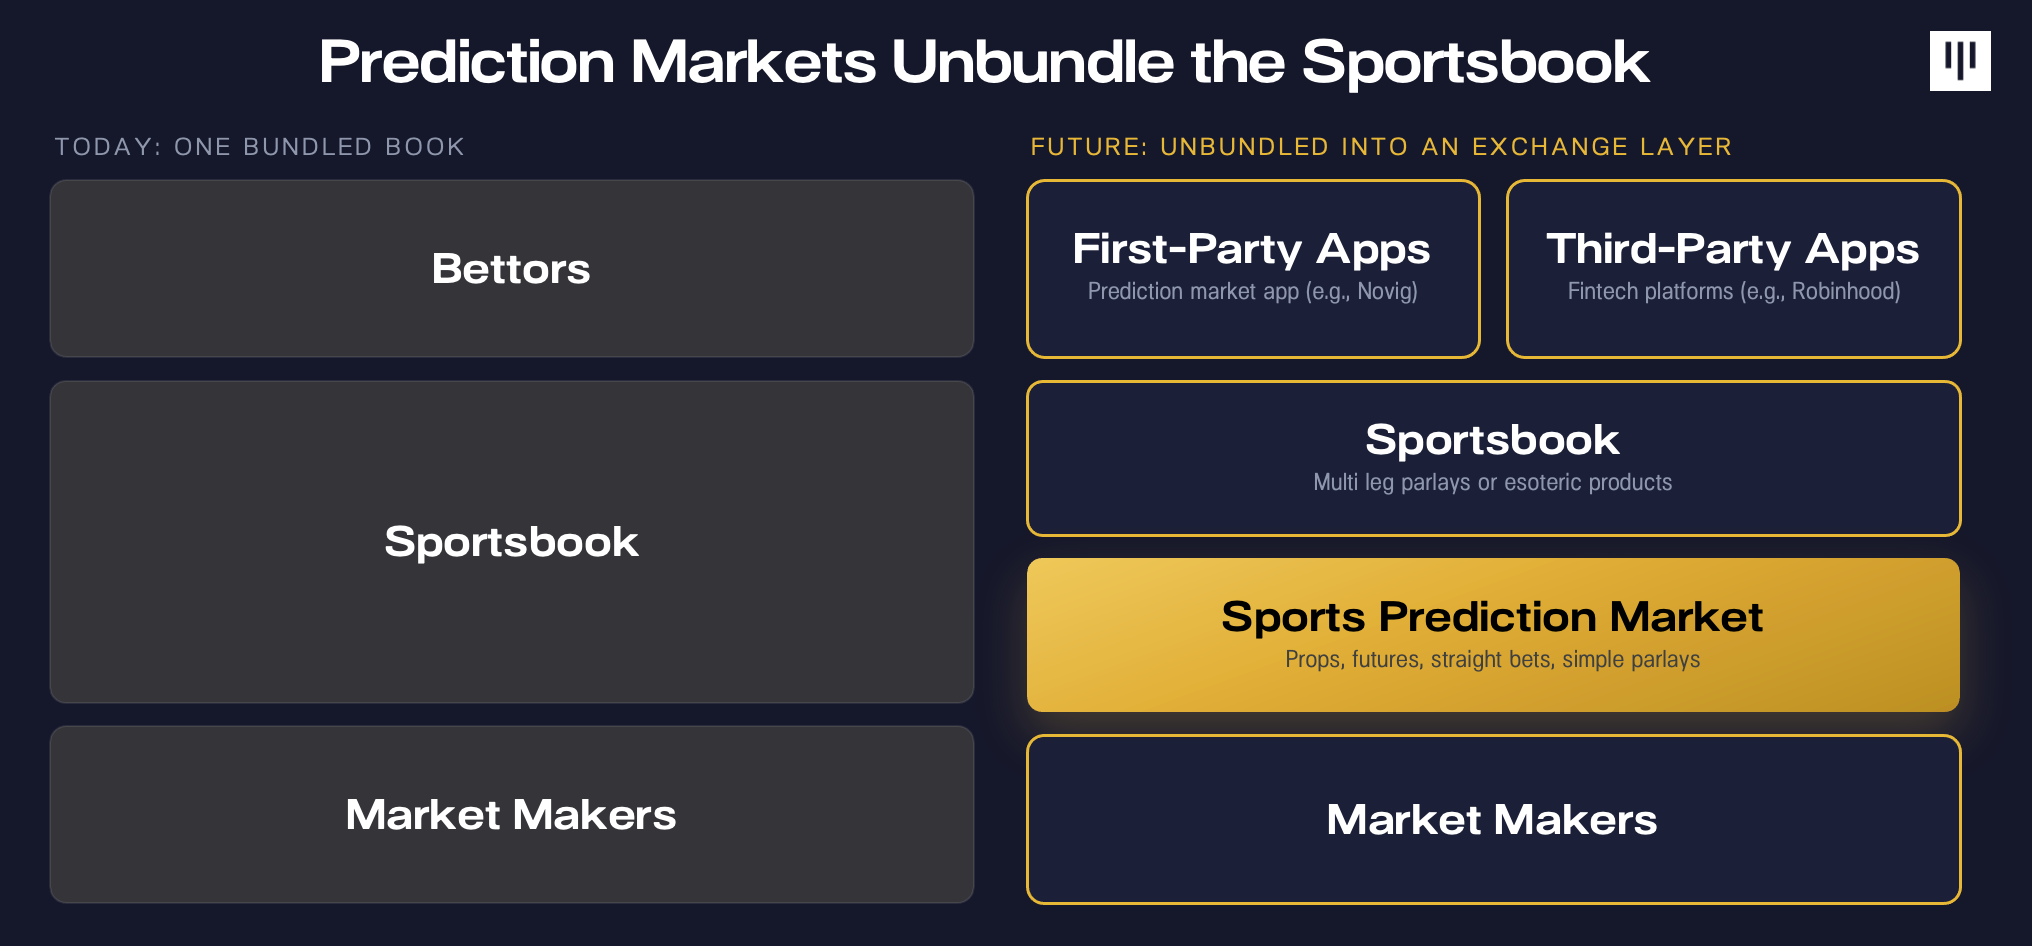
Sin embargo, Bank of America estima que el mercado potencial de contratos de eventos relacionados con el deporte en EE. UU. es de aproximadamente $1.1 billones en volumen anual, lo que implica un crecimiento aún más significativo, que provendrá de una mayor democratización del mercado, alejándose de las casas de apuestas hacia verdaderos marketplaces entre pares (peer-to-peer) con liquidez global.
Novig, una empresa de la cartera de Pantera, lanzó recientemente su plataforma regulada a nivel federal, con la que aspira a ofrecer el mejor exchange para apostadores deportivos.
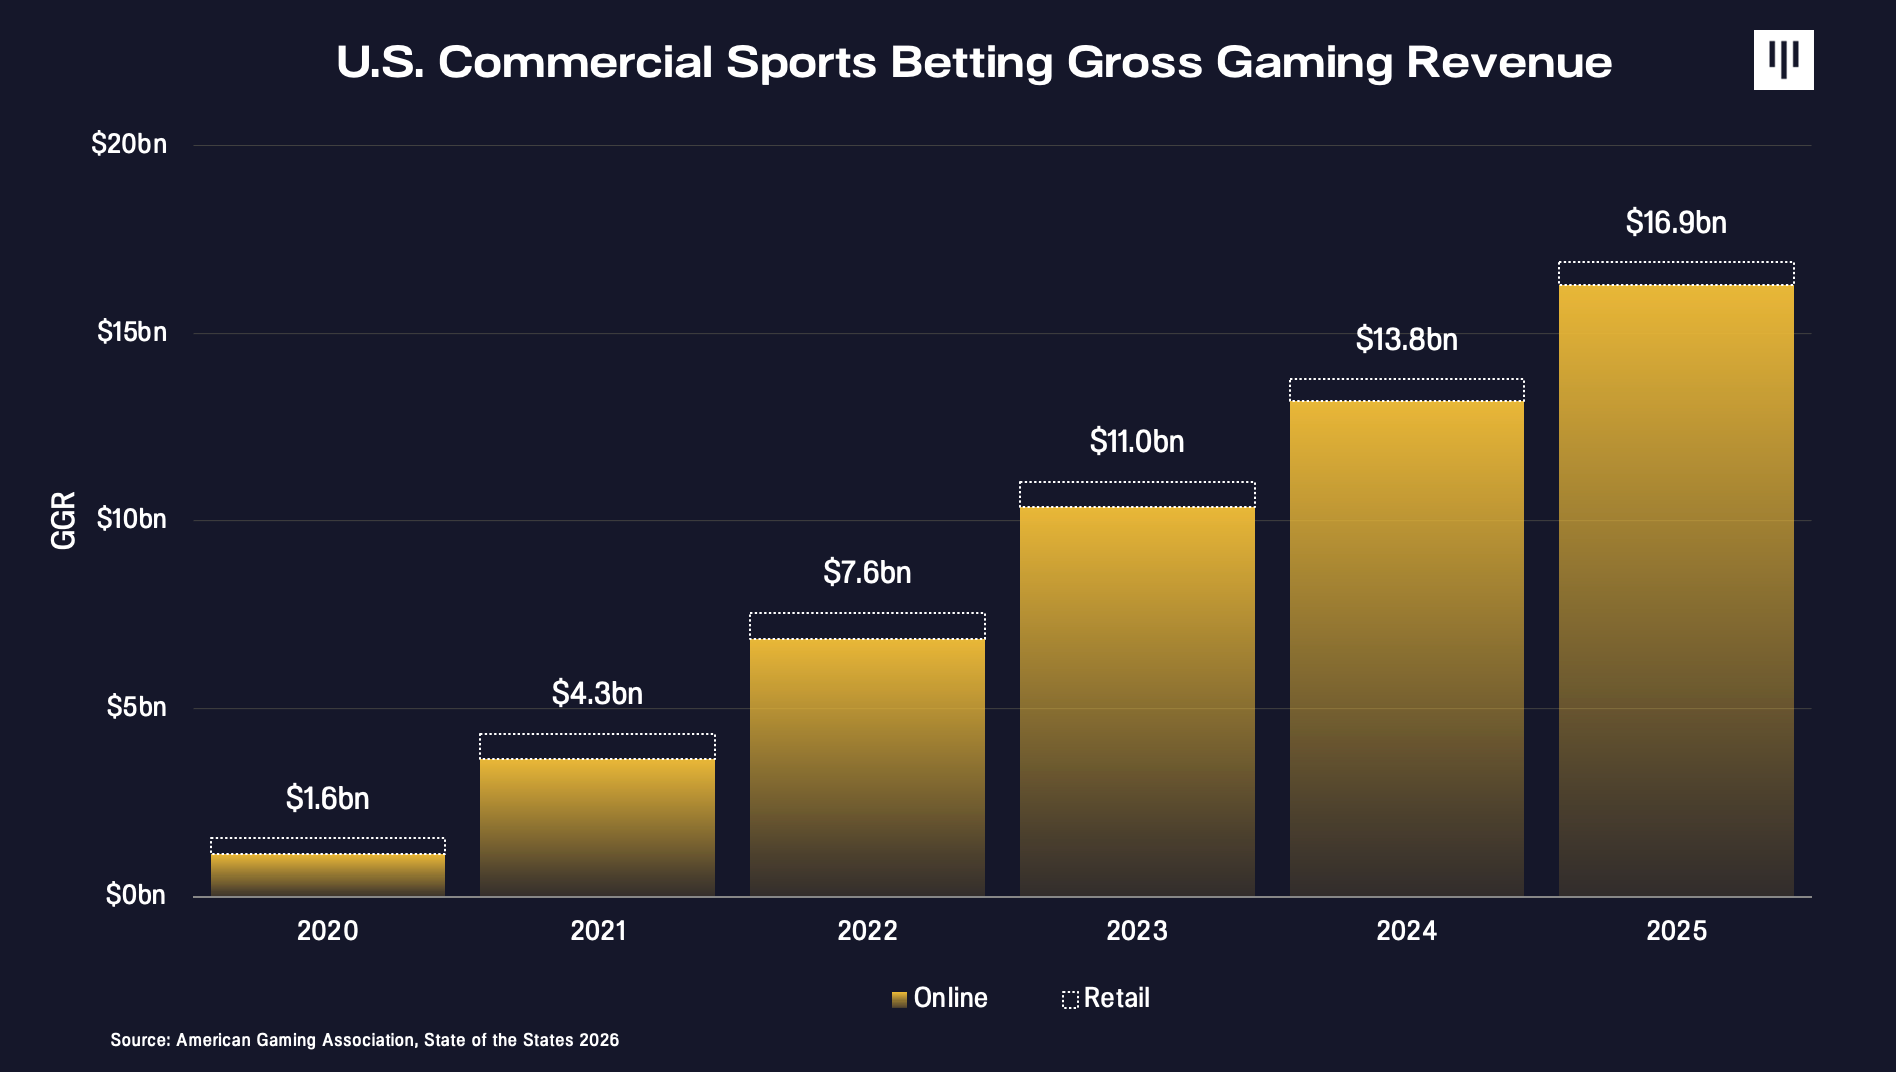
Para contextualizar el mercado que aborda Novig, las apuestas deportivas como modelo de negocio generaron $16.9 mil millones en ingresos brutos de juego en 2025, más de diez veces los $1.6 mil millones de 2020, según la American Gaming Association. (Nota: los ingresos brutos de juego son lo que las casas de apuestas conservan después de pagar a los ganadores).
Mercados de predicción: la regularización de los mercados deportivos
Los operadores tradicionales de apuestas deportivas pasaron años y considerables recursos de capital reuniendo licencias, un estado a la vez. La reciente regulación federal de las apuestas deportivas mediante contratos de eventos permitió a Novig adoptar un enfoque diferente y presentar su solicitud ante la CFTC en enero de 2026 para ser regulado a nivel federal en lugar de estado por estado.
En junio de 2026, Novig recibió la aprobación de la CFTC como mercado de contratos designado (DCM) en un tiempo récord. El DCM hace cumplir las normas del mercado legal de Novig, incluidas la vigilancia del mercado, las protecciones contra la manipulación y la actividad con información privilegiada, y unos estándares de cumplimiento integrales.
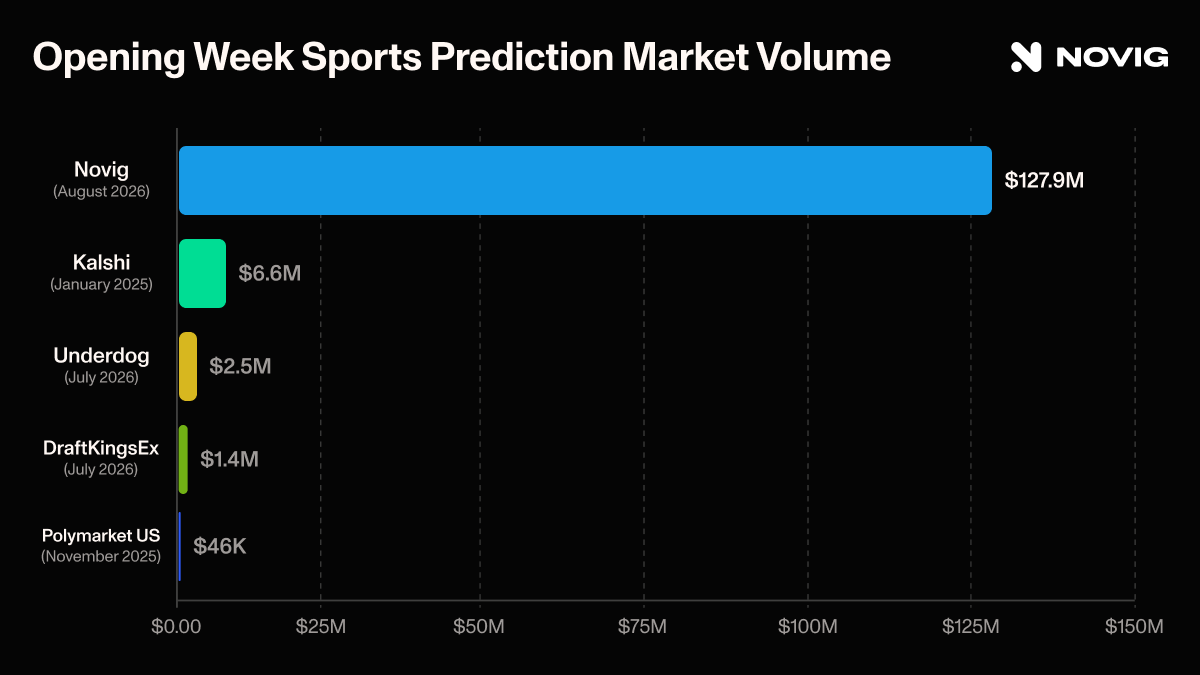
Durante la primera semana tras su lanzamiento, Novig superó los $125 millones en volumen de negociación nocional. Esa misma semana, Novig también anunció la adopción de un marco integral de trading responsable, convirtiéndose en la primera plataforma en codificar un amplio conjunto de estándares de trading responsable, incluido el único requisito de edad mínima de 21 años a nivel nacional de la categoría, directamente en el reglamento de un exchange de mercados de predicción regulado por la CFTC.
La distribución sigue a la regulación
Tras la Copa Mundial de la FIFA, los New York Mets nombraron a Novig su socio oficial exclusivo de mercados de predicción en un acuerdo plurianual que incluye marca en estadios y transmisiones, contenido digital original, funciones durante los partidos y activaciones con aficionados. Es la primera alianza de este tipo entre una franquicia de las Grandes Ligas de Béisbol (Major League Baseball) y un mercado de predicción.
En última instancia, los mercados de predicción no crean la demanda de operar con resultados deportivos: ofrecen una mejor estructura de mercado que amplía el TAM potencial del trading deportivo con un modelo de negocio mejorado y un producto mejor. La oportunidad de Novig es liderar esta próxima era de las apuestas deportivas y convertirse en el exchange donde se valora y se negocia el riesgo deportivo.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activos y preferirían que un gestor asigne el capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un vehículo que abarca todo el espectro de activos blockchain. Su sucesor, Pantera Fund V, ya está abierto a suscripciones.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activos. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años en doce fondos de venture y de cobertura (hedge).
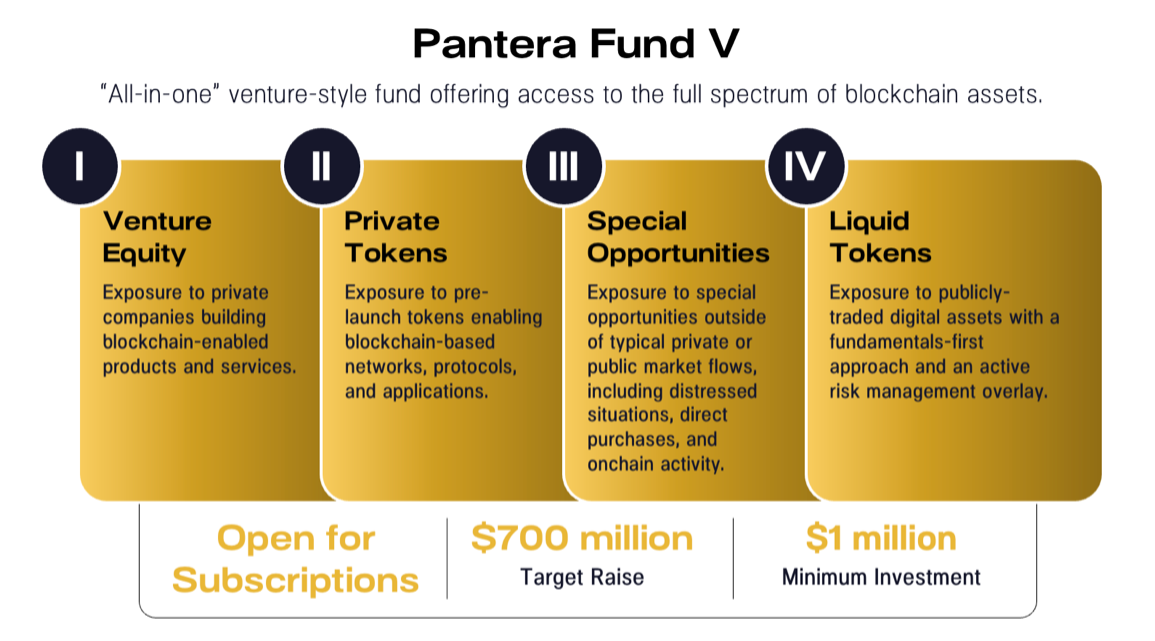
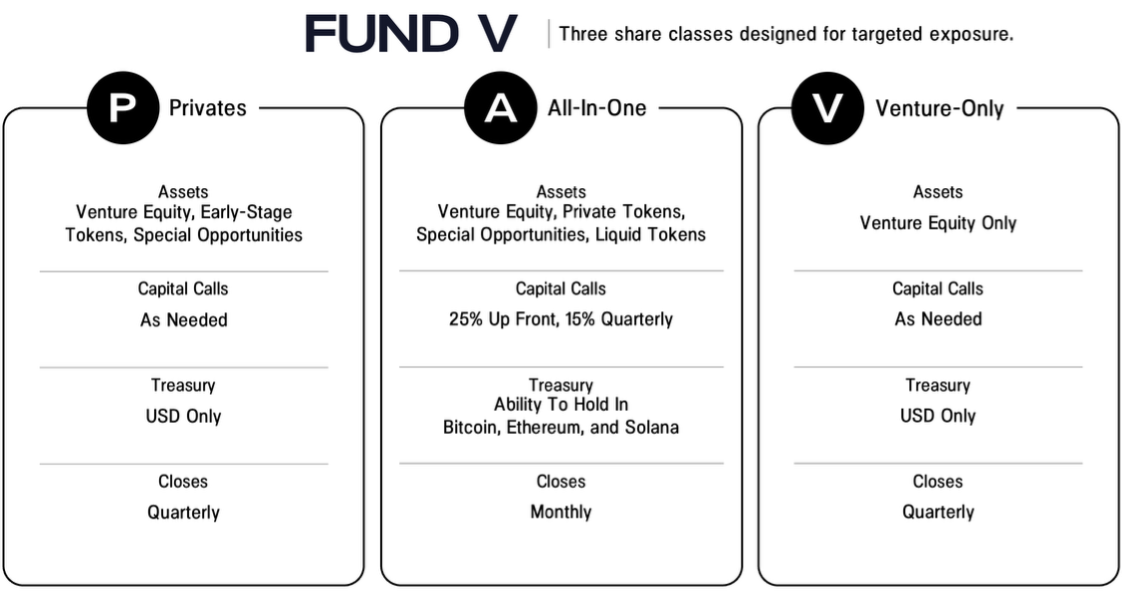
Los socios comanditarios tienen la flexibilidad de invertir únicamente en venture (Clase V, por “Venture”), o en venture, tokens privados y tokens de tesorería bloqueados (Clase P, por “Privates”), o en la Clase A, que lo reúne todo.[1],[2]
Como en todos los fondos venture anteriores de Pantera, apoyamos firmemente que nuestros LP tengan acceso a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo (venture equity), de tokens privados y de oportunidades especiales en la que el fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes cuenten con derechos de coinversión.
Nos esforzaremos por ofrecer oportunidades de coinversión, según la capacidad disponible, también a otros LP. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para el Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en el Fund V y desea recibir información adicional, haga clic aquí. También le invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 3 de noviembre a las 12:00 p. m., hora del Este. Puede inscribirse aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas se refiere específicamente a los servicios de asesoría de inversiones prestados por Pantera Capital Partners LP o sus filiales (“Pantera”), ni ningún contenido aquí presente refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, un asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) ni de ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no se puede confiar en ello en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar) que solo se entregará a los oferentes cualificados y que estos deberán revisar cuidadosamente antes de invertir.
Esta carta pretende resumir ciertos acontecimientos, artículos y/o menciones en medios con respecto a Bitcoin y otras criptomonedas que, en opinión de Pantera, pueden resultar de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y las opiniones aquí contenidos (incluidos los comentarios de mercado, las declaraciones o los pronósticos) reflejan el criterio de los autores a la fecha de publicación de esta carta y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. La información contenida en esta carta está vigente a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Esta carta no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían en el futuro realizar inversiones adicionales en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los acontecimientos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento de los Fondos, pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse la inclusión de estas declaraciones como una manifestación de Pantera de que los Fondos lograrán alguna estrategia, objetivo u otros planes. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en cualquier instrumento o tipo de instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier asunto de inversión, financiero, jurídico, fiscal, contable o regulatorio que se analice en este documento. Los análisis y las opiniones aquí contenidos pueden basarse en supuestos que, si se modifican, pueden cambiar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Toda la información presentada antes de la Fecha de Lanzamiento de un índice es hipotética (backtesting), no rendimiento real. Los cálculos del backtesting se basan en la misma metodología que estaba vigente en la Fecha de Lanzamiento del índice. Sin embargo, al crear un historial de backtesting para períodos de anomalías de mercado u otros períodos que no reflejan el entorno general actual del mercado, las reglas de la metodología del índice pueden flexibilizarse para captar un universo de valores lo bastante amplio como para simular el mercado objetivo que el índice está diseñado para medir o la estrategia que el índice está diseñado para capturar. Por ejemplo, pueden reducirse los umbrales de capitalización de mercado y de liquidez. El rendimiento pasado del Índice no es indicativo de resultados futuros. El rendimiento del backtesting refleja la aplicación de una metodología de índice y la selección de los componentes del índice con el beneficio de la retrospectiva y el conocimiento de factores que pueden haber afectado positivamente a su rendimiento, no puede tener en cuenta todos los riesgos financieros que puedan afectar a los resultados y puede considerarse que refleja un sesgo de supervivencia o de anticipación (look-ahead). Los rendimientos reales pueden diferir significativamente de los rendimientos del backtesting, y ser inferiores a ellos. El rendimiento pasado no es indicación ni garantía de resultados futuros. Consulte la metodología del Índice para obtener más detalles sobre el índice, incluida la manera en que se reequilibra, el momento de dicho reequilibrio, los criterios de incorporación y exclusión, así como todos los cálculos del índice. El rendimiento del backtesting es para uso exclusivo de instituciones; no es para uso con inversores minoristas.