Tres tendencias en DeFi
13 de enero de 2025 | Mason Nystrom
DeFi para el consumidor
A medida que bajan las tasas de interés, los rendimientos de DeFi empiezan a resultar más atractivos. La mayor volatilidad atrae a más usuarios, rendimiento y apalancamiento. Combinado con los rendimientos más sostenibles de los RWA, de pronto resulta mucho más fácil crear aplicaciones financieras cripto de nivel de consumo.
Cuando combinamos estas tendencias macroeconómicas con las innovaciones en torno a la abstracción de cadenas, las cuentas/billeteras inteligentes y el cambio general hacia el móvil, surge una clara oportunidad para crear experiencias DeFi de nivel de consumo.
Algunas de las aplicaciones financieras cripto más exitosas de los últimos años se sitúan en la intersección entre una mejor experiencia de usuario (UX) y la especulación.
– Bots de trading (p. ej., Telegram) – ofrecen a los usuarios operar dentro de su experiencia de mensajería y social
– Mejores billeteras cripto (p. ej., Phantom) – mejoran la experiencia de billetera existente y ofrecen una mejor experiencia en múltiples cadenas
– Nuevos terminales, rastreadores de cartera y capas de descubrimiento (p. ej., Photon, Azura, Dexscreener, etc.) – ofrecen funciones avanzadas para usuarios expertos y dan a los usuarios acceso a DeFi en una interfaz similar a la de CeFi
– Robinhood para memecoins (p. ej., Vector, Moonshot, Hype, etc.) – hasta la fecha, las criptomonedas han favorecido sobre todo el escritorio, pero las experiencias centradas primero en el móvil dominarán las futuras aplicaciones de trading
– Plataformas de lanzamiento de tokens – (p. ej., Pump, Virtuals, etc.) – ofrecen acceso a la creación de tokens sin permisos para cualquier persona, independientemente de sus capacidades técnicas.
A medida que se lancen más aplicaciones DeFi para el consumidor, se parecerán a las aplicaciones fintech, con la UX estándar que los usuarios han aprendido a apreciar, pero agregarán y ofrecerán en el backend una experiencia con criterio propio de los protocolos DeFi. Estas aplicaciones tendrán criterio propio sobre la experiencia de descubrimiento y los productos ofrecidos (p. ej., tipos de rendimiento), atraerán a los usuarios expertos (p. ej., ofreciendo funciones convenientes como el apalancamiento con múltiples colaterales) y, en general, abstraerán las complejidades de interactuar onchain.
El círculo virtuoso de los RWA: crecimiento endógeno frente a exógeno
Las altas tasas de interés desde 2022 han respaldado una afluencia masiva de activos del mundo real (RWA) a onchain. Pero ahora, la transición de las finanzas offchain a las finanzas onchain se está acelerando a medida que grandes gestores de activos como BlackRock se dan cuenta de que emitir RWA onchain aporta beneficios significativos, entre ellos: activos financieros programables, una estructura de costos más baja para emitir y mantener activos, y una mayor accesibilidad a los activos. Estos beneficios, como las stablecoins, representan una mejora de 10 veces frente al panorama financiero actual.
Según RWA.xzy y DefiLlama, los RWA representan entre el 21 % y el 22 % de los activos en Ethereum. Estos RWA son en su mayoría letras del Tesoro de EE. UU. de grado A, respaldadas por el American Eagle. El crecimiento ha sido impulsado en gran medida por tasas altas que facilitan a los inversores posicionarse largos en la Fed en lugar de en DeFi. Y aunque los vientos macroeconómicos están cambiando para hacer que las letras del Tesoro resulten menos atractivas, el caballo de Troya de la tokenización de activos onchain ha entrado en las murallas de Wall St, abriendo las compuertas para que lleguen más RWA a onchain.
A medida que más activos tradicionales se trasladen a onchain, esto pondrá en marcha un efecto de círculo virtuoso acumulativo que irá fusionando y reemplazando poco a poco los rieles financieros heredados con protocolos DeFi.
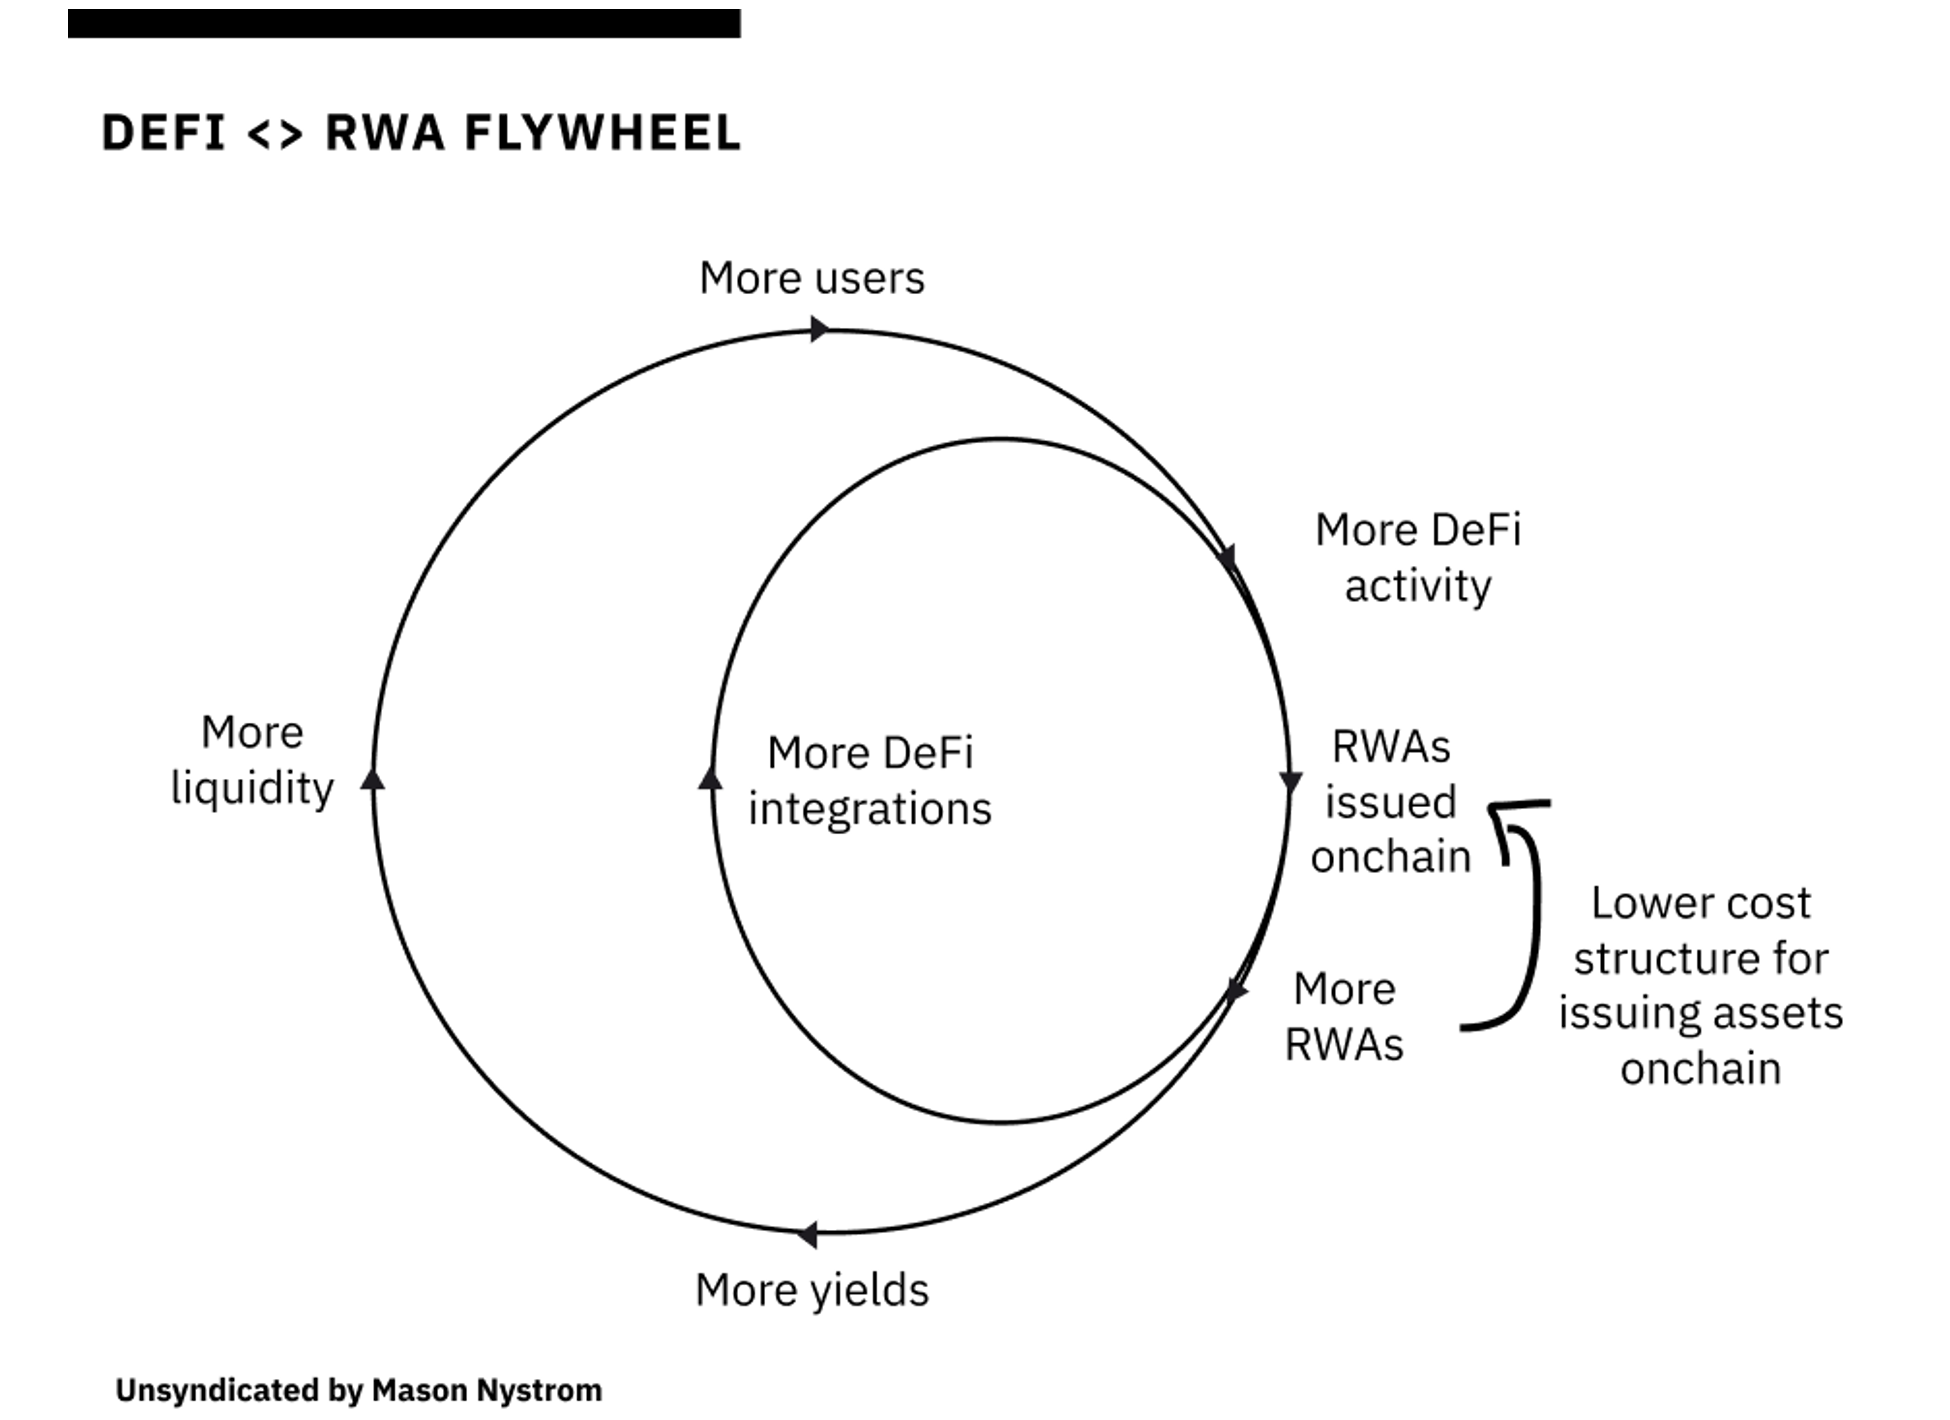
¿Por qué es importante esto? El crecimiento de las criptomonedas se reduce a capital exógeno frente a capital endógeno.
Gran parte de DeFi es endógena –en buena medida circular dentro del ecosistema DeFi– y capaz de crecer por sí sola. Sin embargo, históricamente ha sido bastante reflexiva: sube, baja y vuelve a empezar. Pero con el tiempo, nuevas primitivas han ampliado de forma constante el pastel de DeFi.
Los préstamos onchain a través de Maker, Compound y Aave ampliaron el uso de colateral nativo cripto como apalancamiento.
Los exchanges descentralizados, en particular los AMM, ampliaron el universo de tokens negociables y pusieron en marcha la liquidez onchain. Pero DeFi solo puede hacer crecer su propio mercado hasta cierto punto. Aunque el capital endógeno (p. ej., la especulación con activos onchain) ha llevado a los mercados cripto a convertirse en una clase de activos sólida, el capital exógeno –capital que existe fuera de la economía onchain– es necesario para la próxima ola de crecimiento de DeFi.
Los RWA representan una cantidad enorme de capital exógeno latente. Los RWA –materias primas, acciones, crédito privado, divisas, etc.– presentan la mayor oportunidad para expandir DeFi más allá del trasvase circular de capital de los bolsillos de los minoristas a los lomos de los traders. Así como el mercado de stablecoins ha necesitado crecer mediante usos más exógenos que van más allá de la especulación financiera onchain, también lo harán otras actividades de DeFi (p. ej., trading, préstamos, etc.).
El futuro de DeFi es que toda la actividad financiera se traslade a las blockchains. DeFi seguirá viendo dos expansiones paralelas: la expansión endógena similar a través de más actividad nativa onchain, y la expansión exógena derivada del traslado de activos del mundo real a onchain.
La plataformización de DeFi
“Las plataformas son poderosas porque facilitan una relación
entre proveedores externos y usuarios finales.”
– Ben Thompson
Los protocolos cripto están a punto de tener su momento de plataforma.
Las aplicaciones DeFi están avanzando todas hacia el mismo modelo de negocio, evolucionando de protocolos-aplicación independientes a protocolos-plataforma plenamente desarrollados.
Pero ¿cómo exactamente se están convirtiendo estas aplicaciones DeFi en plataformas? Hoy en día, la mayoría de los protocolos DeFi son relativamente rígidos y ofrecen un servicio único para todos a las aplicaciones que quieren interactuar con ellos.
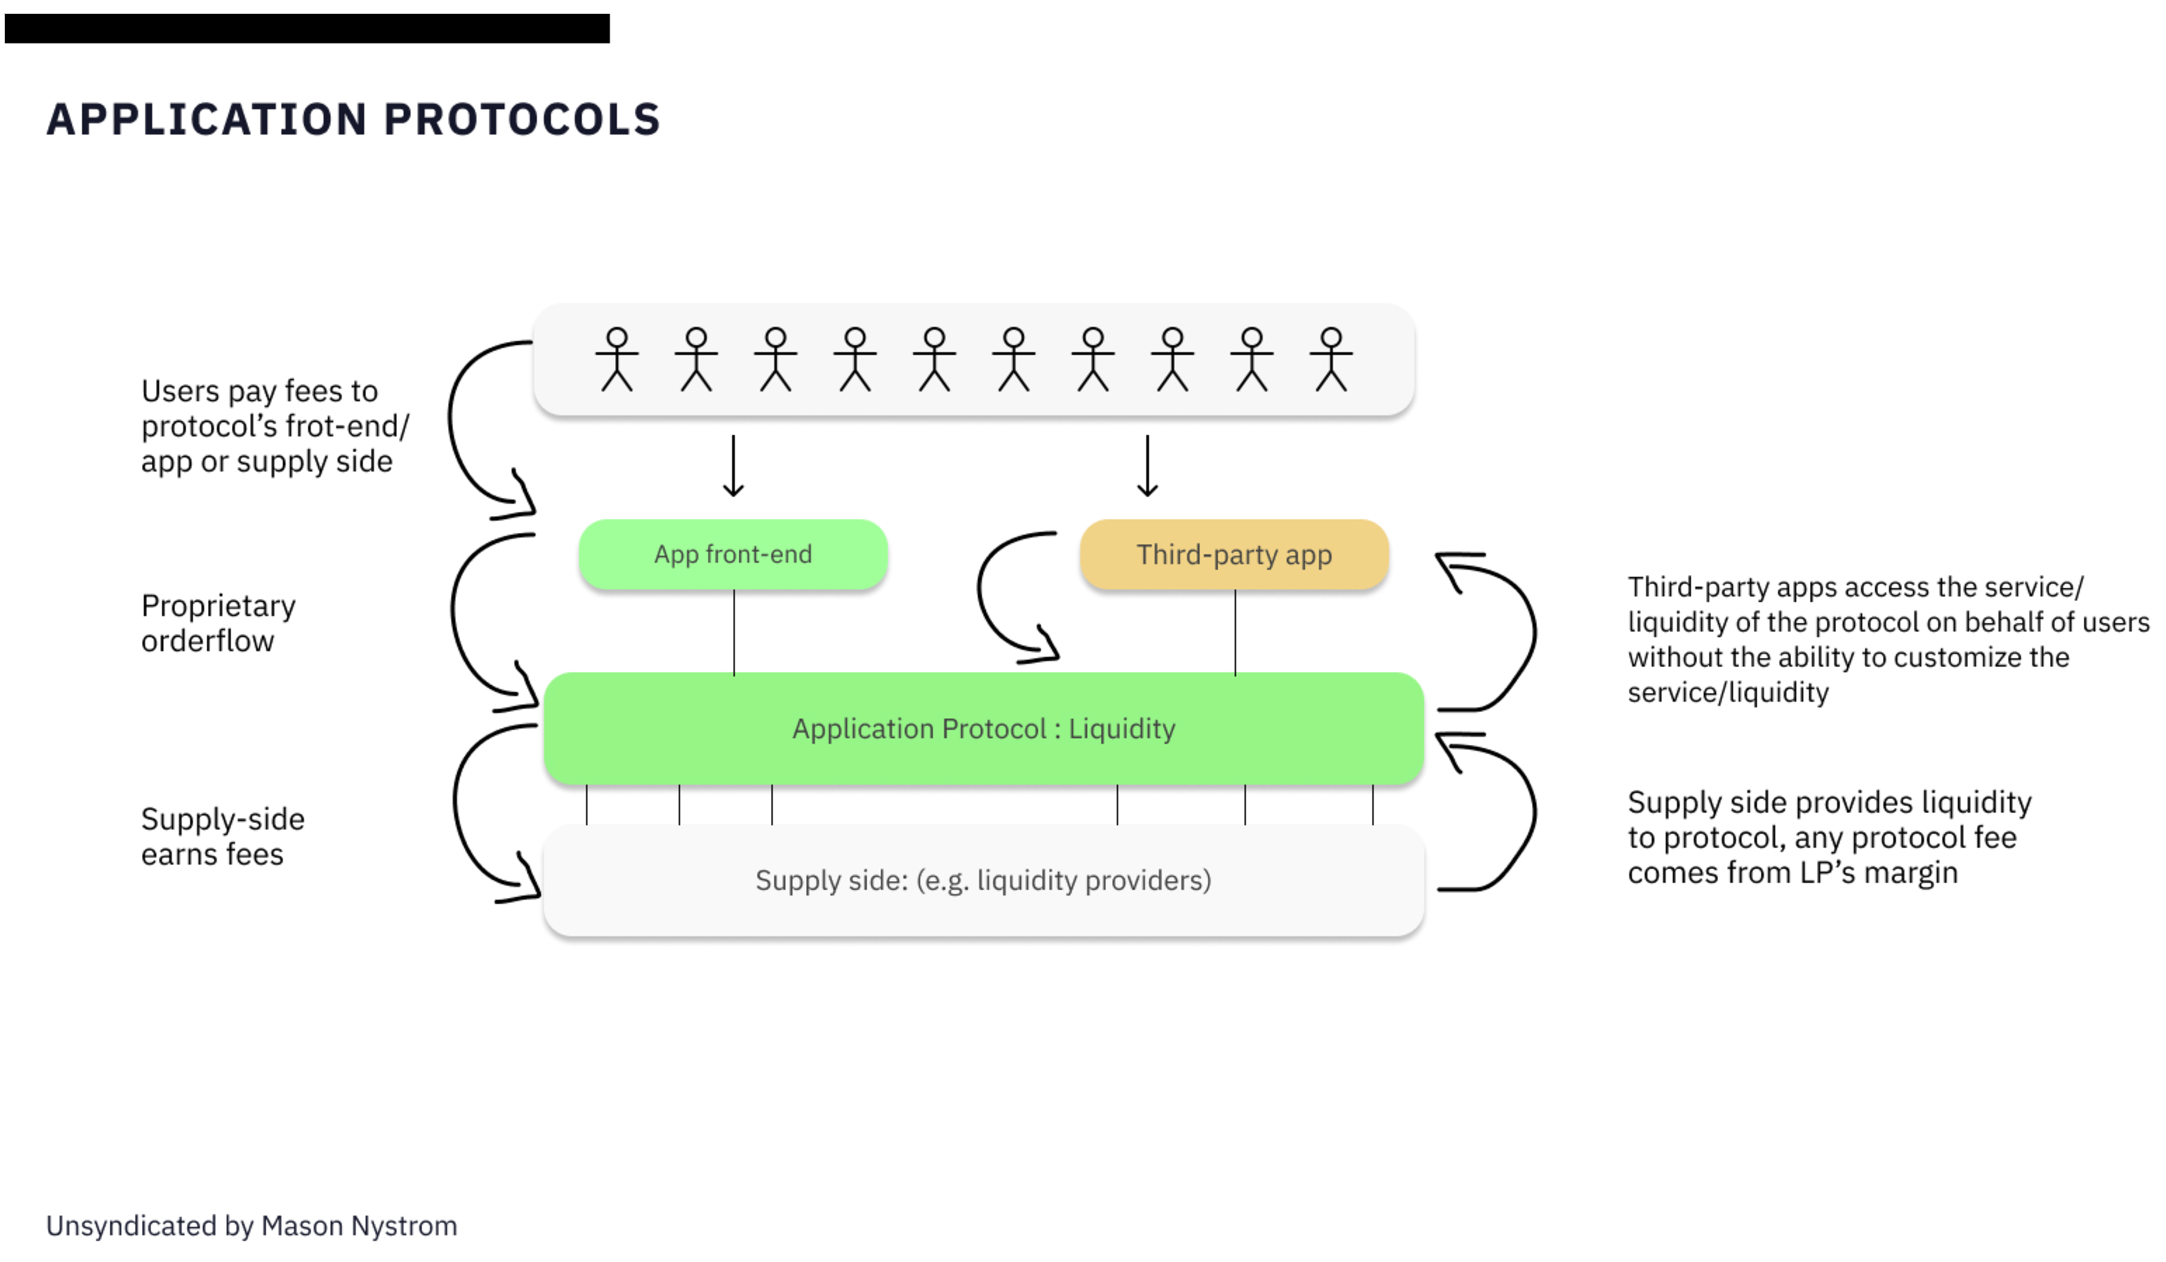
En muchos casos, las aplicaciones simplemente pagan al protocolo por su activo principal, como la liquidez, igual que lo haría un usuario estándar, en lugar de tener la capacidad de crear experiencias diferenciadas o lógica programada directamente dentro del protocolo.
La mayoría de las plataformas empiezan así, resolviendo un problema central para un único caso de uso. Stripe ofreció inicialmente APIs de pago que permitían a empresas individuales, como las tiendas en línea, aceptar pagos en sus sitios web, pero solo funcionaba para empresas individuales. Una vez que Stripe lanzó Stripe Connect, permitió a las empresas procesar pagos en nombre de múltiples vendedores o proveedores de servicios, lo que convirtió a Stripe en la plataforma que es hoy. Más tarde ofreció mejores maneras para que los desarrolladores crearan más integraciones, ampliando sus efectos de red. De manera similar, las plataformas DeFi como Uniswap están pasando ahora de aplicaciones independientes (p. ej., DEX) que facilitan el intercambio a construir una plataforma DeFi que permite a cualquier desarrollador o aplicación crear su propio DEX sobre la liquidez de Uniswap.
El factor clave que posibilita la transición de DeFi hacia plataformas es un cambio en el modelo de negocio, con la evolución de las primitivas de liquidez singleton.
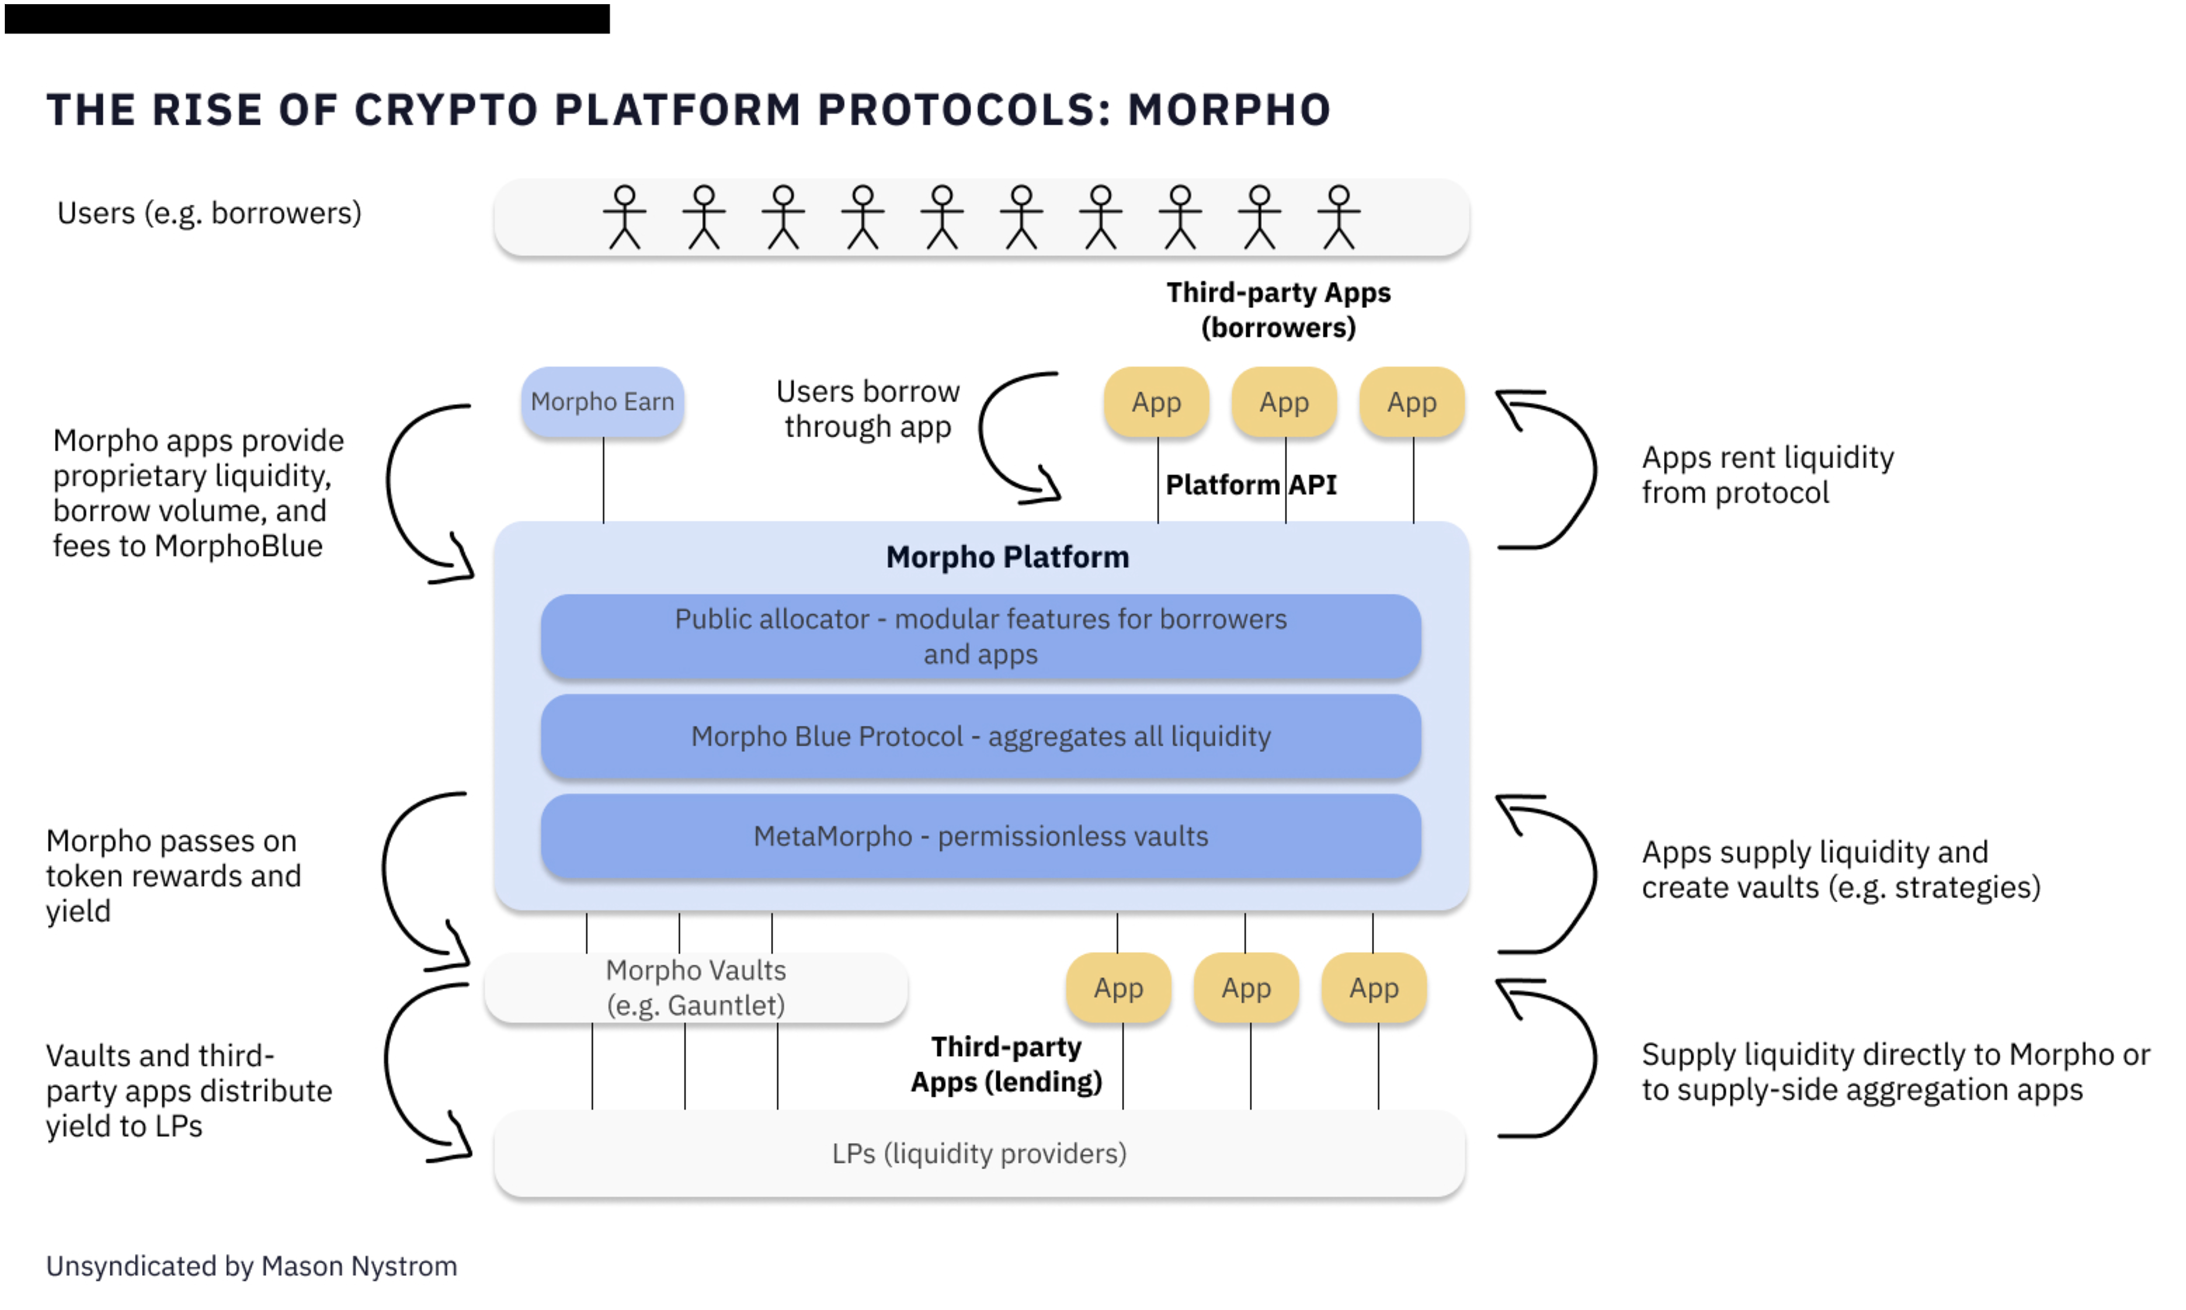
Las primitivas de liquidez singleton –Uniswap, Morpho, Fluid– agregan la liquidez de un protocolo DeFi y permiten el acceso de dos piezas modularizadas de una cadena de valor (p. ej., proveedores de liquidez y aplicaciones/usuarios). La experiencia del proveedor de liquidez se simplifica: asigna capital a un único protocolo en lugar de a un protocolo de pools diferenciados o bóvedas aisladas. Las aplicaciones, por su parte, ahora pueden alquilar liquidez de la plataforma DeFi en lugar de limitarse a agregar el servicio central (p. ej., DEX, préstamos, etc.).
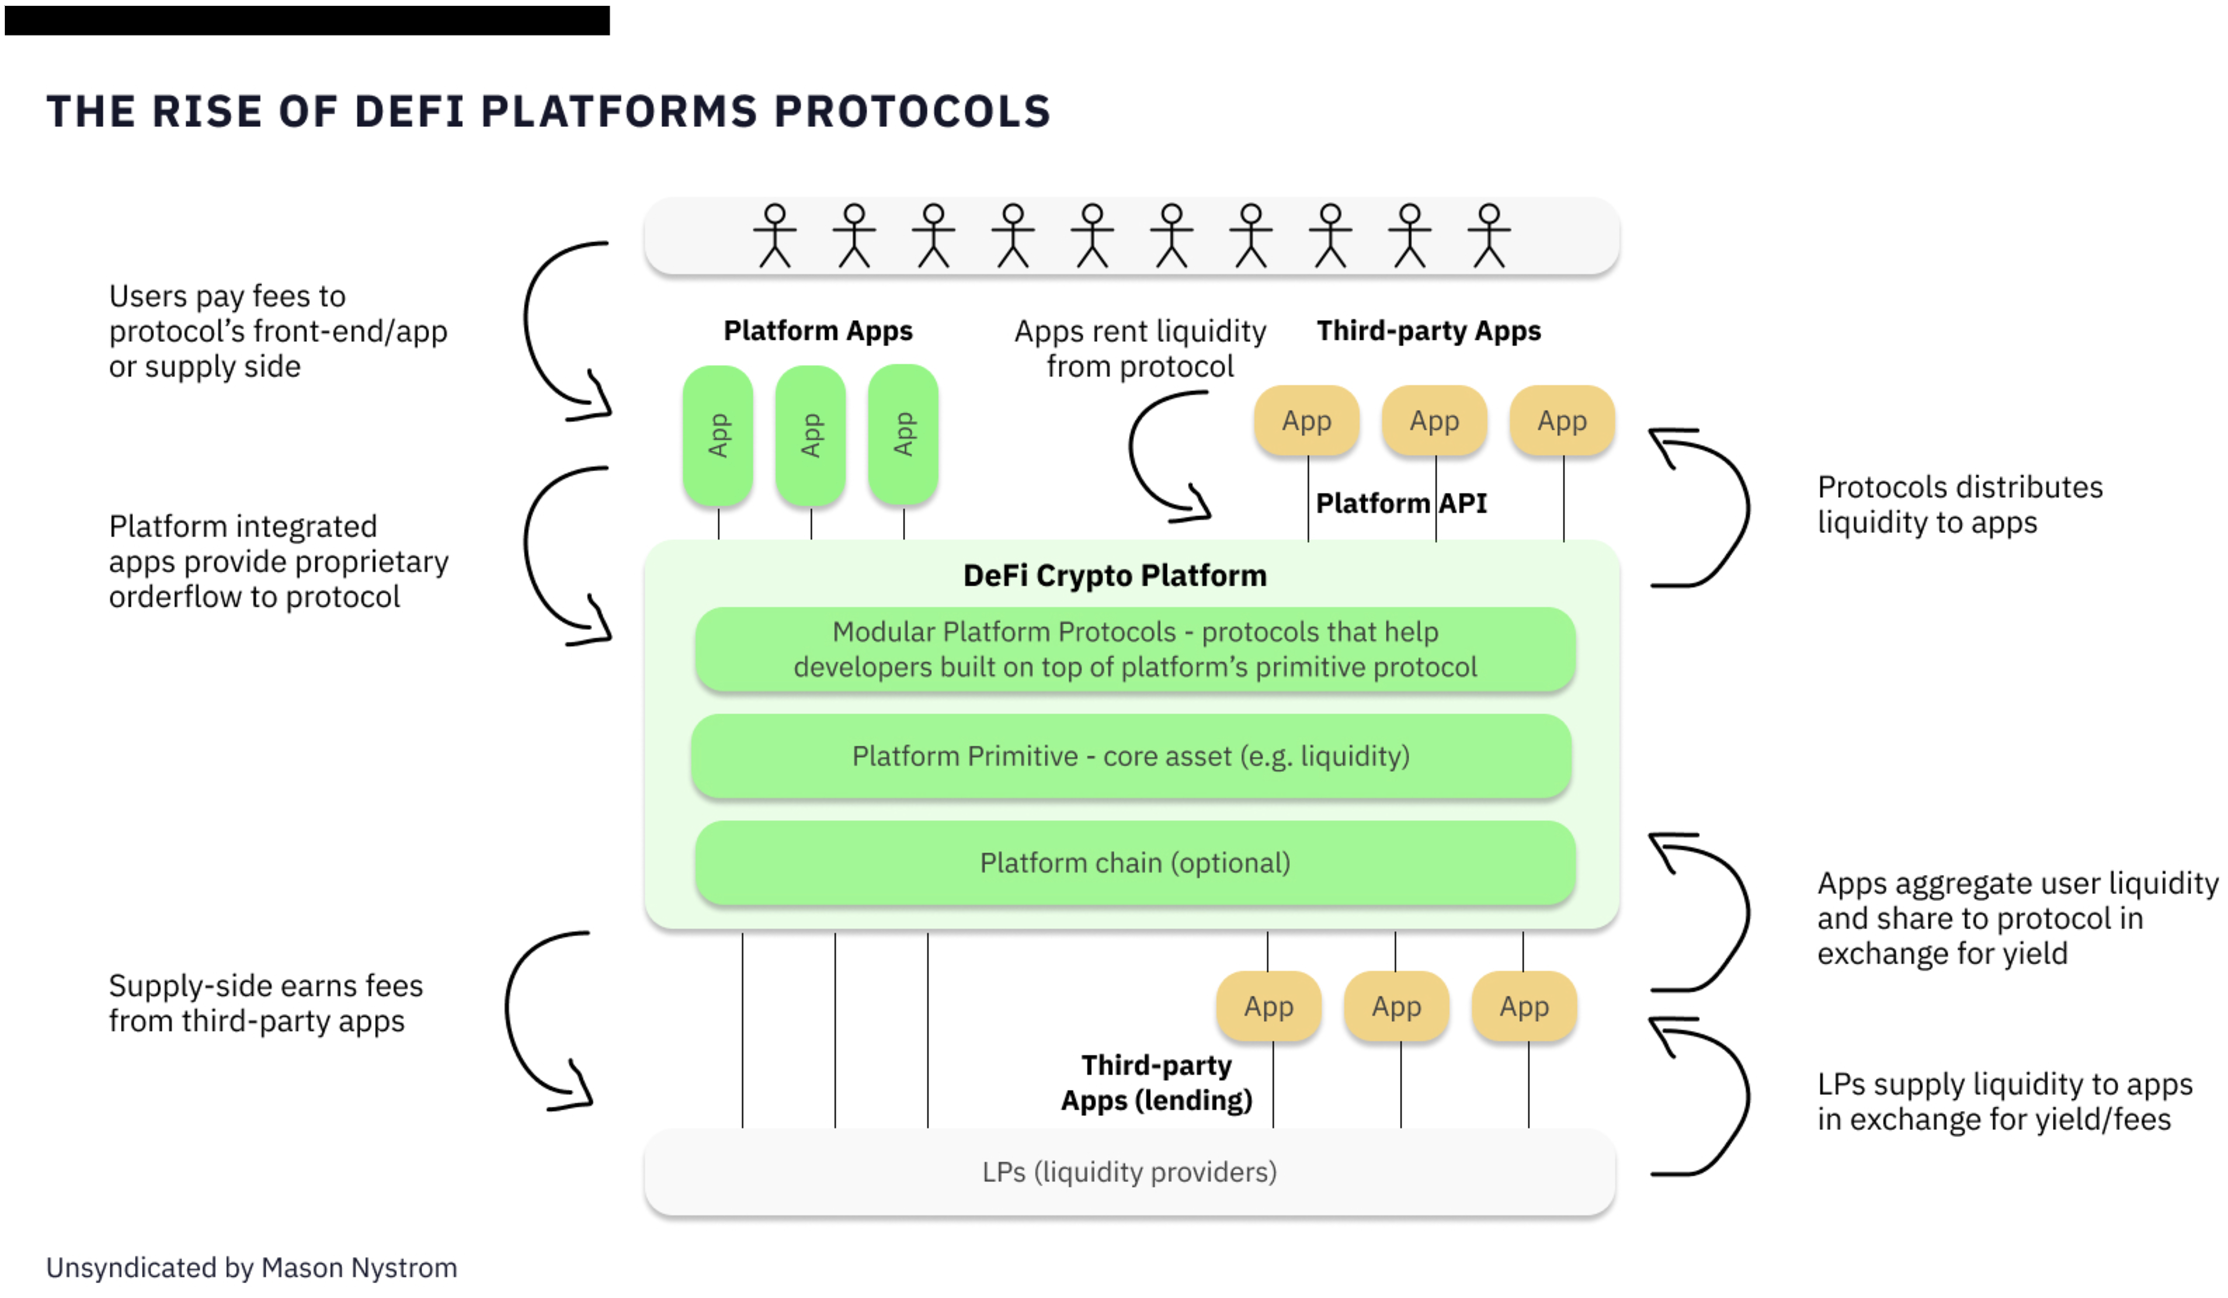
Algunos ejemplos de los protocolos de plataforma DeFi emergentes:
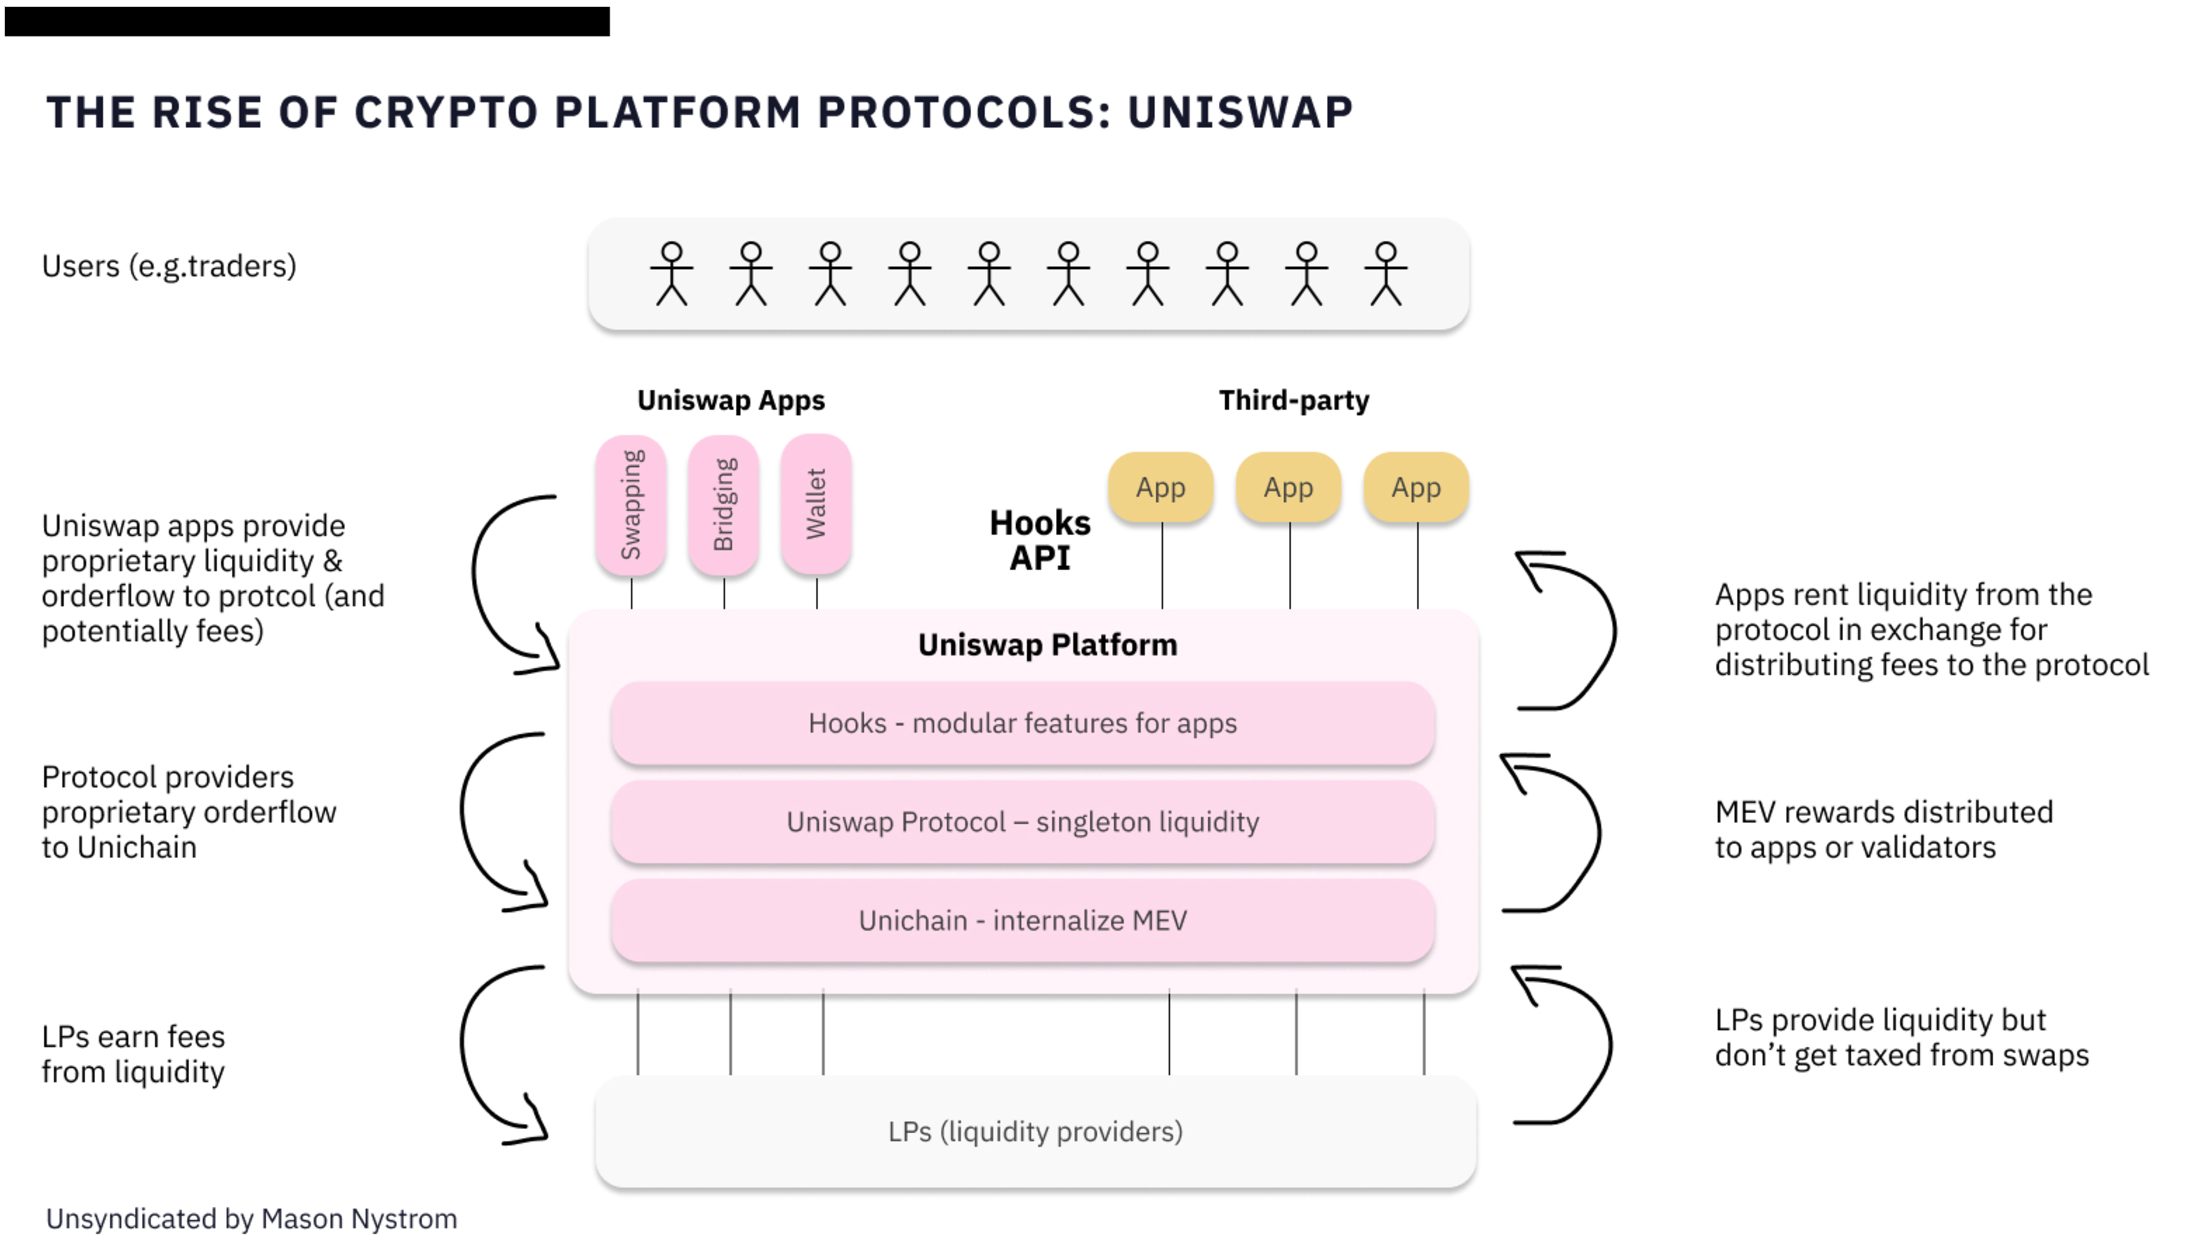
Uniswap V4 avanza hacia un modelo de liquidez singleton en el que las aplicaciones (p. ej., hooks) pueden alquilar liquidez del protocolo V4 de Uniswap en lugar de limitarse a enrutar liquidez a través del protocolo, como ocurre con Uniswap V2 y V3.
Morpho ha avanzado hacia un modelo de plataforma similar, en el que MorphoBlue actúa como la capa primitiva de liquidez central, a la que pueden acceder sin permisos las bóvedas creadas mediante MetaMorpho, un protocolo construido sobre la primitiva de liquidez MorphoBlue.
De manera similar, el protocolo Fluid de Instadapp crea una capa de liquidez compartida que aprovechan sus protocolos de préstamos y de DEX.
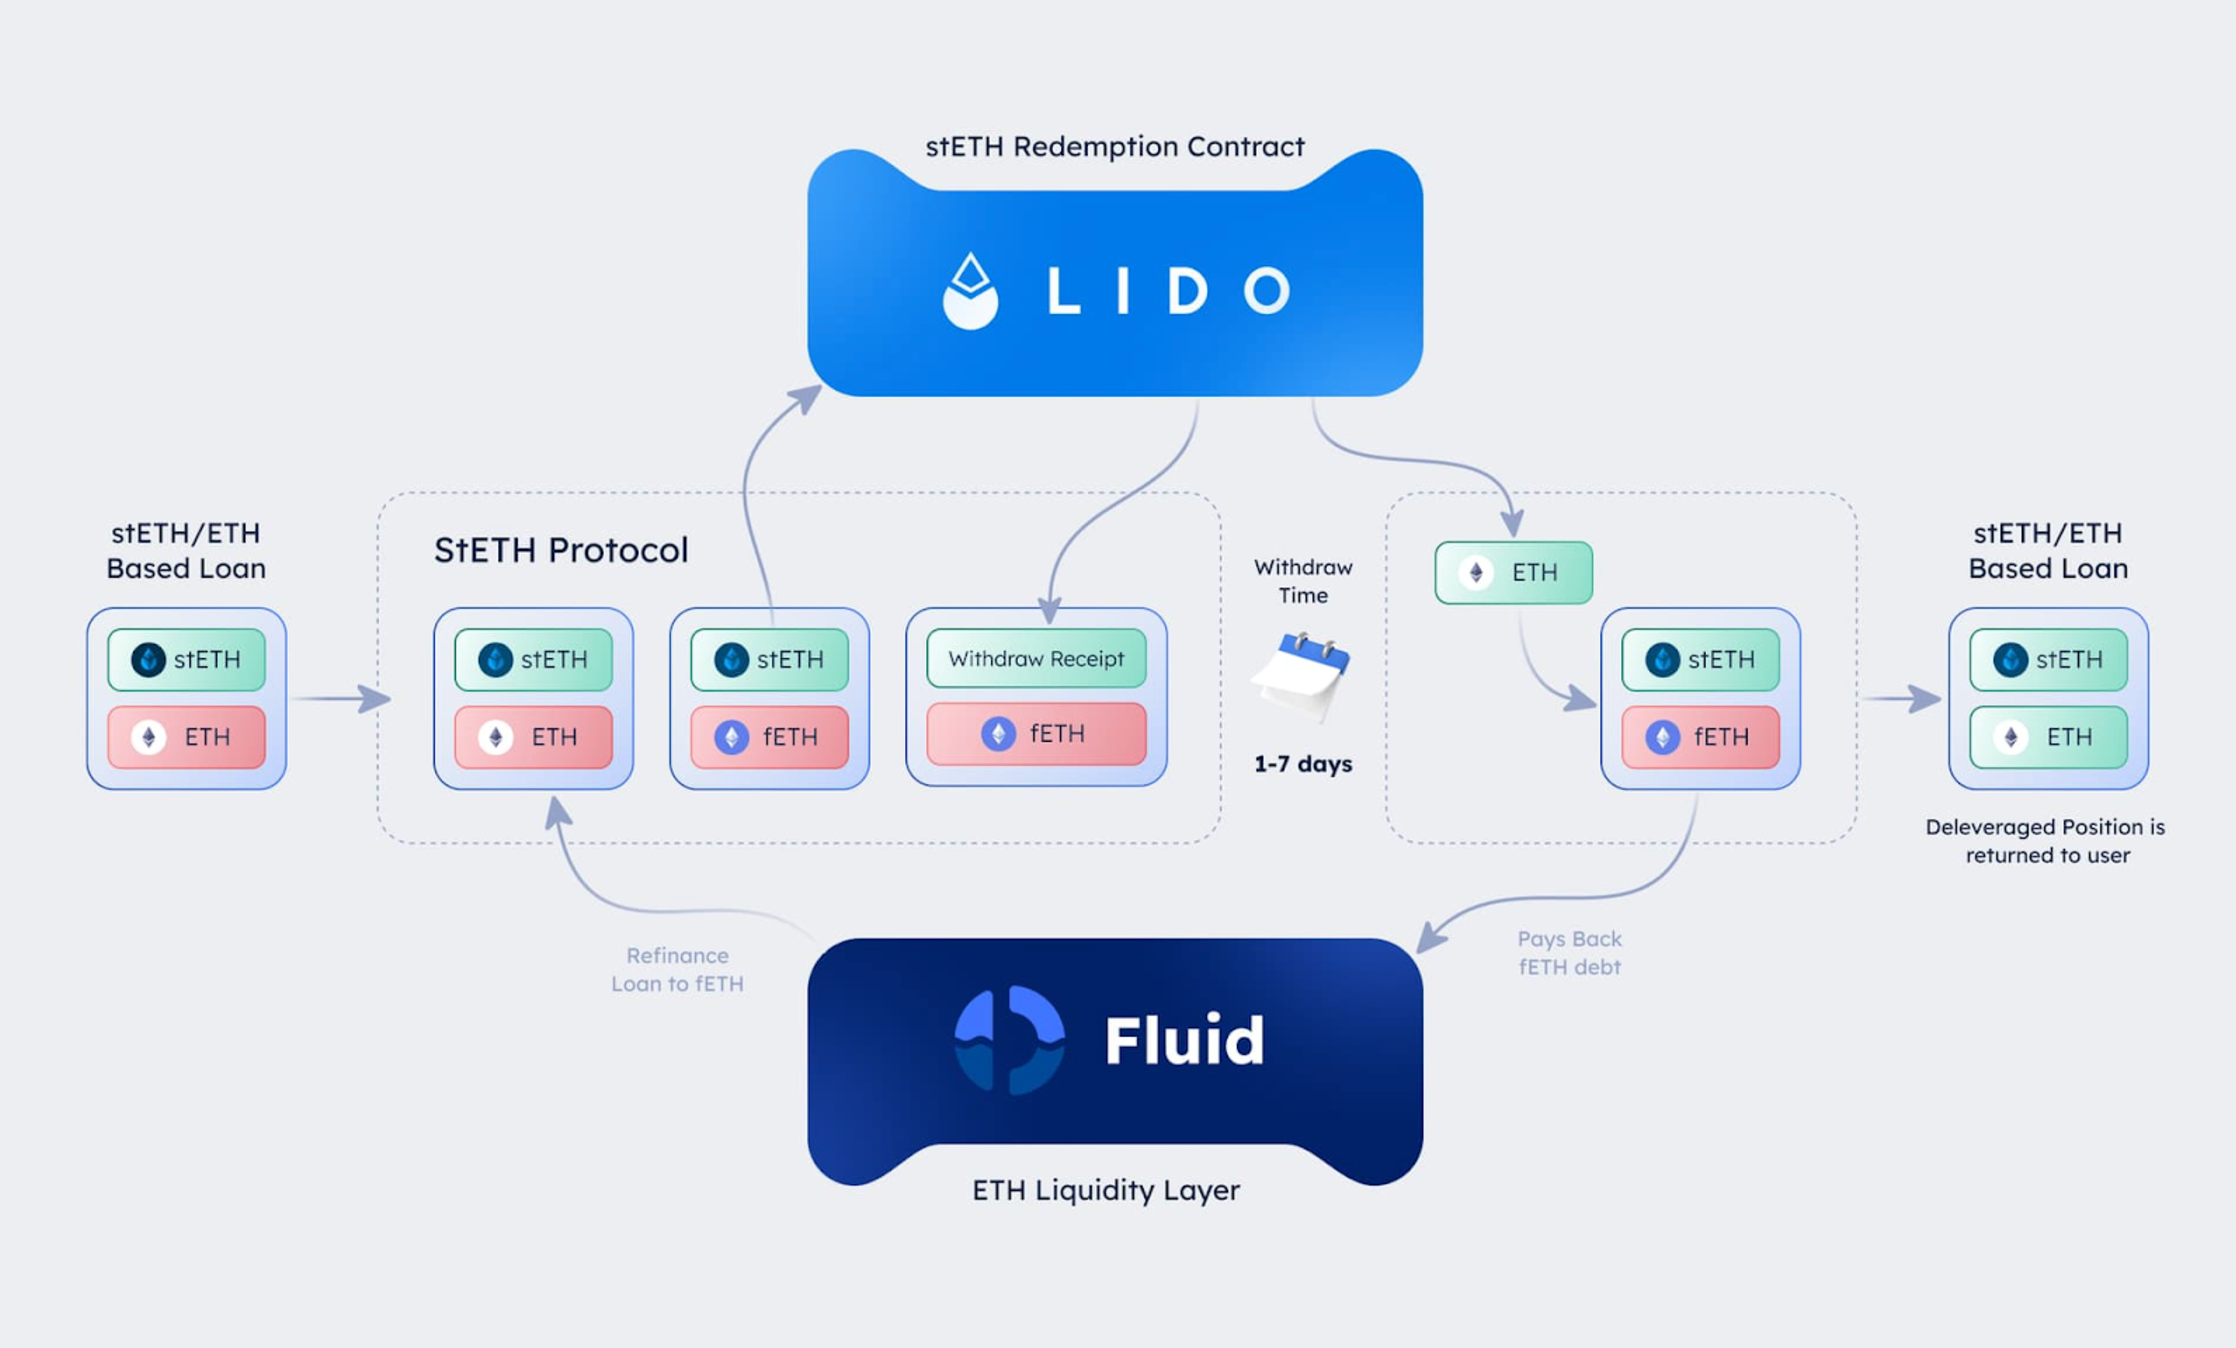
Aunque existen diferencias entre estas plataformas, el hilo conductor común es que las plataformas DeFi emergentes comparten un modelo similar: construyen capas de contratos de liquidez singleton con protocolos más modulares encima que permiten una mayor flexibilidad y personalización de las aplicaciones.
La evolución de los protocolos DeFi, de aplicaciones independientes a plataformas plenamente desarrolladas, marca una maduración de la economía onchain. Al adoptar primitivas de liquidez singleton y arquitecturas modulares, protocolos como Uniswap, Morpho y Fluid (antes Instadapp) están desbloqueando nuevos niveles de flexibilidad e innovación. Esta transición refleja cómo las plataformas tradicionales, como Stripe, dieron a desarrolladores externos la capacidad de construir sobre servicios centrales, impulsando mayores efectos de red y creación de valor. A medida que DeFi entra en su era de plataformas, la capacidad de facilitar aplicaciones financieras personalizables y componibles se convertirá en una característica definitoria, ampliando el mercado de los protocolos DeFi existentes y permitiendo que una nueva ola de aplicaciones se construya sobre estas plataformas DeFi.