Blockchain Letter
07/23/2025
Dan Morehead, Franklin Bi, Jeff Lewis, Erik Lowe
La gran migración onchain
Índice
3. Entrevista de CNBC The Exchange
LA GRAN MIGRACIÓN ONCHAIN[1]
Por Franklin Bi, General Partner
En 2025, la tokenización pasó del concepto a la inevitabilidad.
Hace casi una década que ayudé a redactar los primeros diseños de J.P. Morgan para la tokenización de activos. En aquel momento, la idea de que los valores pudieran liquidarse en una infraestructura pública parecía radical. Pero una cosa estaba clara: una vez que los rieles fueran programables, la estructura de los mercados de capitales acabaría siguiéndolos.
Hoy, esa hipótesis se está cumpliendo a una velocidad vertiginosa.
Más de $24 mil millones en activos del mundo real existen ya en blockchains públicas, más de 3x desde principios de 2023. Casi 200 emisores, desde BlackRock y Franklin Templeton hasta Siemens y J.P. Morgan, han puesto capital real onchain. Las fintech ya no se conforman con ser interfaces modernas para rieles heredados; están construyendo ellas mismas los nuevos rieles. Y por primera vez, las empresas están emitiendo sobre infraestructura de blockchain pública.
Hace varias semanas, Robinhood abrió nuevos caminos al anunciar el lanzamiento de Stock Tokens: acciones, ETF y participaciones de empresas privadas tokenizados, emitidos en Arbitrum, la Layer 2 líder de Ethereum. El CEO Vlad Tenev compartió la ambición de su empresa de construir Robinhood Chain, una red impulsada por Arbitrum y optimizada para la negociación global 24/7 de activos tokenizados.
Está en marcha un cambio más profundo. La infraestructura de los mercados de capitales se está trasladando a onchain. Y con ella, los manuales estratégicos de las fintech, las empresas y los inversores se están reescribiendo en tiempo real. Estamos presenciando una migración masiva de activos, emisores e inversores hacia la próxima generación de infraestructura para mover, compensar y valorar activos de capital.
Se está formando un pozo gravitatorio en torno a los primeros flujos de liquidez hacia los activos tokenizados. Creemos que desplazará el centro de gravedad de la formación de precios, la formación de capital y la liquidez, alejándolo de las antiguas tuberías de Wall Street y trasladándolo a los modernos rieles de blockchain.
La pregunta ahora es: ¿qué ocurre después?
La física financiera en movimiento
Si Isaac Newton trabajara en Wall Street, creo que su primera ley de la física financiera sería:
“Los activos se moverán en la dirección de menor resistencia (a menos que la regulación actúe sobre ellos)”.
En otras palabras: los activos acabarán fluyendo hacia donde puedan:
1. Moverse con mayor libertad (acceso global, 24/7, velocidad de software)
2. Negociarse al menor coste (intermediarios mínimos, costes de software)
3. Valorarse de la forma más completa (formación global de precios, máxima utilidad y componibilidad)
Las blockchains por fin lo están haciendo posible. He visto cómo se desarrolla esta migración desde dentro de un banco global en J.P. Morgan y a lo largo del ecosistema de capital de riesgo en Pantera. Lo que parecía imposible a mis colegas de Wall Street en 2015 es hoy operativo y se está acelerando.
Al igual que los eurodólares en los años 60, los ADR en los 90 o los ETF en los 2000, la liquidez de los activos tokenizados se concentrará primero en los márgenes y luego se irá desplazando en cascada hacia el centro. Los bonos del Tesoro tokenizados, el crédito privado y ahora las acciones son las primeras señales:
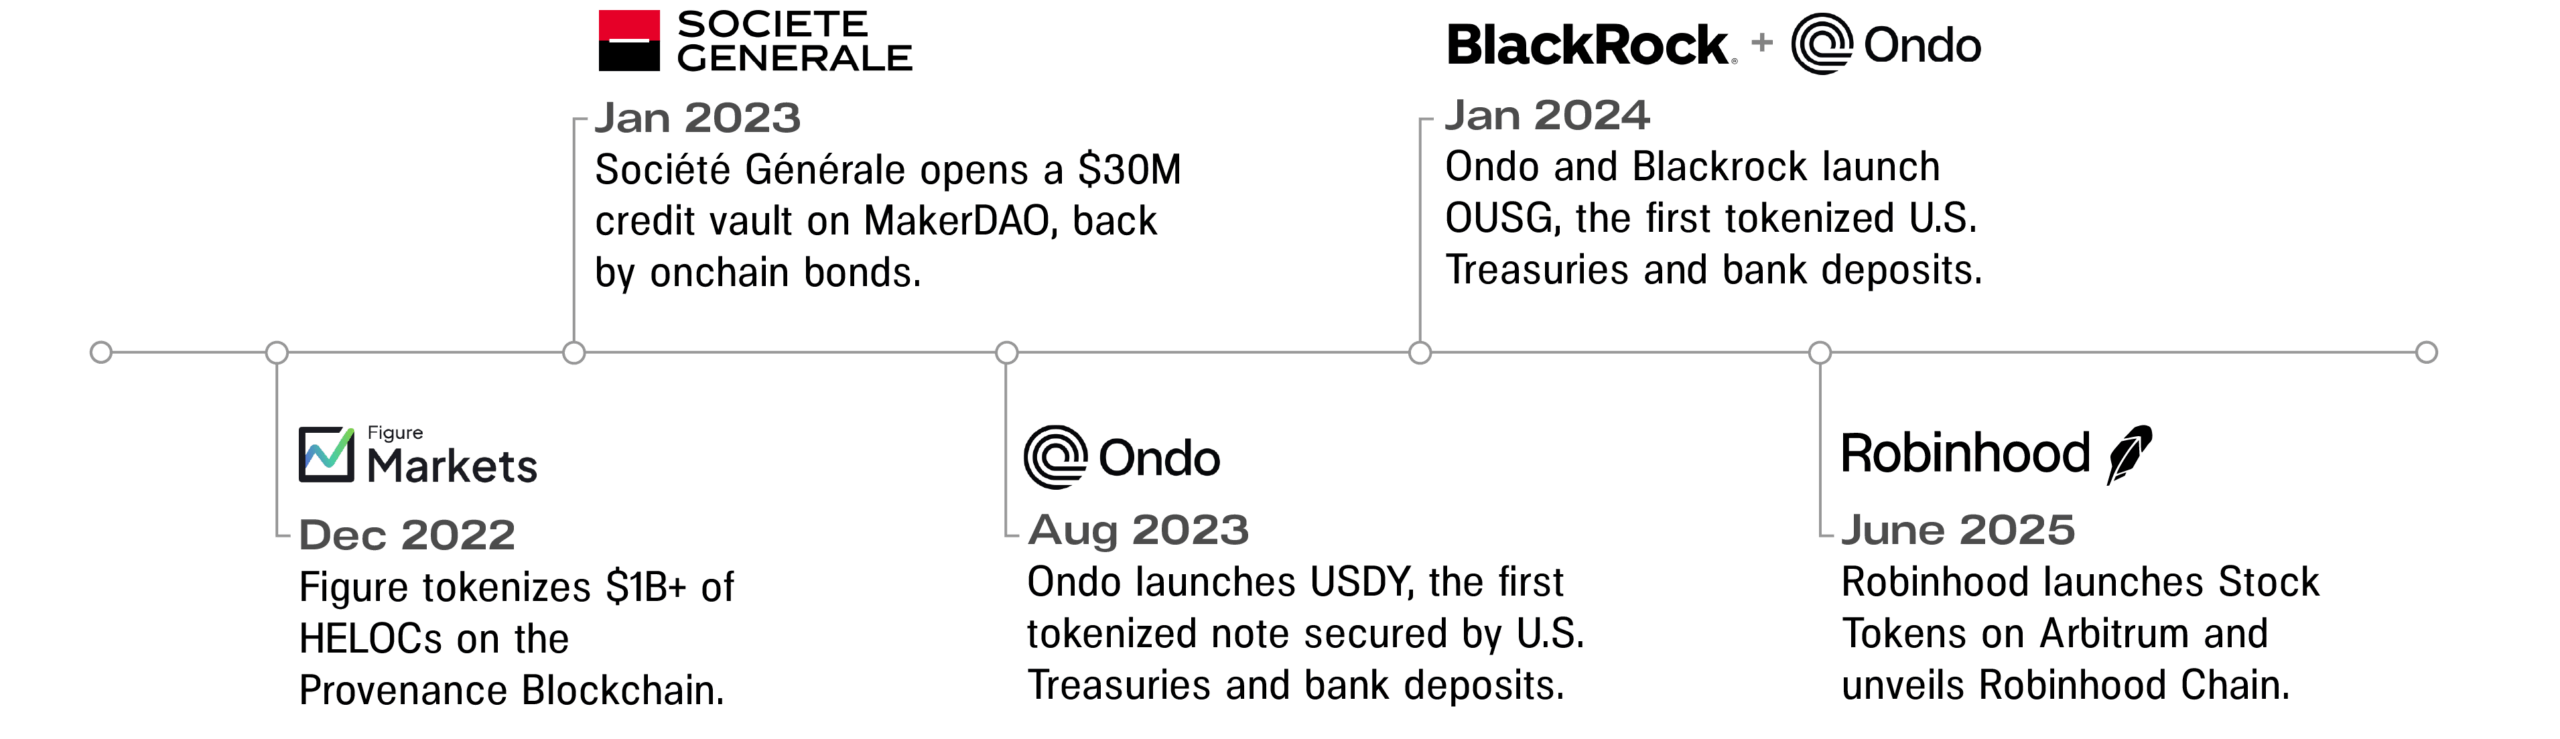
Hoy, Figure ha procesado más de $41 mil millones en transacciones de RWA y mantiene $13 mil millones onchain, incluido el primer ABS de HELOC con calificación pública emitido de forma nativa sobre rieles de blockchain. Ondo ha emitido más de $1B en bonos del Tesoro tokenizados y ahora se expande a las acciones tokenizadas a través de Ondo Global Markets, con planes de ofrecer más de 1,000 acciones tokenizadas de NYSE y Nasdaq.
La tokenización está ampliando la huella de los mercados de capitales para que sean verdaderamente globales por primera vez. Creemos que los emisores más deseables seguirán la liquidez y accederán a las reservas globales de capital con un clic, algo posible solo mediante la liquidación onchain. Los inversores más visionarios exigirán portabilidad, transparencia y la utilidad que solo pueden ofrecer las primitivas onchain.
El nuevo manual de las fintech
El manual ganador de las fintech disruptivas solía ser: “Conviértase en el banco antes de que el banco se convierta en usted”.
La tokenización ha abierto una nueva forma de ganar. No se convierta en un banco. Conviértase en la infraestructura.
El lanzamiento recientemente anunciado de Robinhood Chain por parte de Robinhood es un modelo a seguir. En lugar de competir en la experiencia de usuario del front-end o en los tipos de margen, Robinhood está convirtiendo su base de usuarios en liquidez para su propio espacio de bloques (blockspace).
Así describieron el CEO de Robinhood y su equipo la Robinhood Chain:
“Esta es la primera blockchain con la tecnología y la infraestructura regulatoria necesarias para llevar a cuestas todo el sistema financiero tradicional hacia el futuro…. Nuestro objetivo con los tokens de acciones en Robinhood Chain es que, en un futuro cercano, usted pueda transferir sus activos sin fricciones en segundos y su capacidad de negociar no dependa de ningún corredor ni contraparte individual”.
Pero, un momento, ¿reducir la dependencia de los corredores no perjudicaría al negocio principal de Robinhood como corredora digital?
No si les da la oportunidad de transformar toda la pila de los mercados de capitales y reposicionarse como una plataforma dominante y verticalmente integrada. La lógica es simple: si se es dueño de la distribución (los usuarios) y de la interfaz (la app), ¿por qué no servir también como rieles (la infraestructura)?
Históricamente, Robinhood y otras plataformas han sufrido:
– Un impuesto permanente de almacenamiento pagado a custodios y depositarios centrales,
– Ciclos de liquidación lentos y costosos, impuestos por cámaras de compensación y bancos,
– Acceso limitado a nuevos activos, debido a los cuellos de botella de los exchanges y los rieles heredados.
Al migrar a onchain, Robinhood está escapando de los impuestos ocultos de la aparcería financiera y de la carga de la infraestructura heredada.
Robinhood no es la única en lanzar su propia cadena. Base, la cadena layer 2 de Coinbase, se encuentra entre los ecosistemas de más rápido crecimiento. También ha generado más de $100 millones de ingresos hasta la fecha para Coinbase. Pero, lo que es más importante, estas nuevas cadenas corporativas representan un paso hacia la internalización de los beneficios de las finanzas programables: comisiones, flujos y opcionalidad futura.
En todos los casos, el modelo es el mismo: ser dueño del secuenciador es ser dueño de la economía. Como plataformas de mercado verticalmente integradas, pueden capturar diferenciales de negociación, comisiones de custodia y rentas de infraestructura que antes pertenecían a las instituciones heredadas. Pero ser dueño del secuenciador no consiste simplemente en capturar comisiones. Se trata de poseer la liquidez, poseer la distribución y, con el tiempo, poseer la formación de capital.
Las fintech que controlen las tres cosas no necesitarán pedir permiso a agentes de transferencia, cámaras de compensación ni exchanges. Lanzarán mercados de capitales globales desde una app de wallet – con aplicaciones componibles, derechos exigibles y una gravedad económica real.
Con una cadena verticalmente integrada, una empresa fintech puede:
– Listar activos tokenizados sin permisos y con tanta facilidad como una API.
– Monetizar los volúmenes de transacciones de forma más justa y barata, alterando las comisiones tradicionales de Wall Street con precios basados en el uso, como han hecho los modelos SaaS en muchos sectores.
– Permitir que desarrolladores externos construyan aplicaciones sobre sus flujos de liquidez y su inventario de activos, como préstamos de activos, productos estructurados, seguros y herramientas de gestión de carteras.
– Demostrar transparencia y controles programables para el cumplimiento normativo.
Robinhood no necesita construir una mesa de préstamo de valores para las acciones tokenizadas. Morpho puede desplegarse en Robinhood Chain, mientras Robinhood simplemente dirige a los usuarios a los contratos inteligentes de Morpho. Es una evolución de desarrollador de aplicaciones a operador de plataforma.
Estamos entrando en una nueva fase del ciclo de tokenización, en la que las plataformas de distribución más poderosas de Wall Street pueden lanzar una nueva infraestructura para sí mismas y convertirse en el lugar más deseable para la negociación, los pagos y la formación de capital.
La migración de plataforma de los mercados de capitales
No son solo las fintech. Algunas de las instituciones de mayor importancia sistémica del mundo están emitiendo y liquidando ya activos onchain.
Cuando dejé el equipo de blockchain de J.P. Morgan en 2018, fue en parte por impaciencia. Supuse que la adopción corporativa de las blockchains públicas tardaría dos años más. Eso resultó ser ambicioso. Siete años después, el punto de inflexión ha llegado.
El fondo BUIDL de BlackRock superó los $375 millones en activos bajo gestión (AUM) en las seis semanas posteriores a su lanzamiento. Ahora supera los $2.6 mil millones y paga dividendos denominados en USDC de forma nativa en Ethereum. La plataforma blockchain de J.P. Morgan procesa operaciones de repo intradía en una bifurcación privada de Ethereum, liquidando colateral en minutos en lugar de días. En 2023, Siemens emitió un bono digital de €60 millones directamente en la Ethereum pública – sin necesidad de banqueros. Del mismo modo, Société Générale emitió un bono verde digital en Ethereum en 2023, con la participación de instituciones reguladas como AXA y Generali. Esos pilotos exitosos fueron los primeros indicios de una ola que se avecinaba.
Las instituciones están despertando ahora a la realidad de que ya no necesitamos:
– Bancos de inversión para facilitar el acceso al capital.
– Bancos corresponsales para improvisar una distribución global.
– Ciclos de liquidación T+2 que retrasan la liquidez e inflan el riesgo.
Las blockchains públicas ofrecen alcance global, liquidación instantánea y lógica programable. Para las empresas que enfrentan costes de capital crecientes y bases de inversores fragmentadas, la capacidad de emitir deuda (y, con el tiempo, capital) con solo pulsar un botón y acceder al instante a la liquidez global es demasiado atractiva para ignorarla.
Las fintech están construyendo cadenas para poseer la distribución y la monetización. Las empresas emiten onchain para reducir su coste de capital y ampliar el acceso.
Ambas convergen en la misma conclusión: las blockchains públicas son la infraestructura más creíble para operar los primeros mercados de capitales verdaderamente globales del mundo, siempre activos y accesibles universalmente.
Emitir el derecho a viajar, pero aún no el de poseer
Sin embargo, la mayor parte de lo que hoy se llama “tokenización” sigue estando incompleta. Hemos construido las autopistas. Pero las puertas al centro de la ciudad – los tribunales, las tablas de capitalización, la gobernanza – siguen cerradas.
Hoy se pueden negociar acciones y bonos del Tesoro tokenizados onchain. Pero no hay que confundirlo con la propiedad plena. Sus derechos – a votar, inspeccionar o hacer valer – siguen atrapados en construcciones offchain: SPV, custodios, agentes de transferencia. Hemos dado a los inversores el derecho a viajar, pero (todavía) no el derecho a poseer.
A medida que crezca la liquidez y los inversores experimenten los beneficios de sus carteras tokenizadas, habrá una presión creciente sobre los emisores para que extiendan plenos derechos de accionista a los tenedores de tokens. Algunos inversores no esperarán. Tokenizarán ellos mismos sus carteras y pedirán perdón más tarde.
Esta tensión entre los derechos del emisor y los derechos del inversor será probablemente uno de los campos de batalla decisivos de la próxima década en la tokenización. ¿Quién controla los privilegios de los accionistas cuando el activo vive onchain, pero el registro no? ¿Qué ocurre cuando los tenedores de tokens quieren algo más que transferibilidad y formación de precios – cuando quieren el poder que conlleva la verdadera propiedad?
Como dijo recientemente la comisionada de la SEC Hester Peirce, la promesa de los valores tokenizados es “encantadora, pero no mágica”. Esa promesa no se cumplirá simplemente envolviendo los activos en forma digital. Exigirá que los emisores cambien su mentalidad hacia la emisión nativa onchain, pasando de un entorno de pruebas experimental a la vía predeterminada para acceder a las reservas globales de capital.
El punto de inflexión de la tokenización
El auge de los activos tokenizados de hoy refleja los primeros días de los ETF.
Cuando se lanzó el primer ETF de renta variable de EE. UU. (SPY) en 1993, superó los $1 mil millones de AUM en un año. Pero el verdadero punto de inflexión no fue su tamaño. Fue cuando los volúmenes de los ETF empezaron a igualar de forma sostenida, y con el tiempo a superar, los flujos de los fondos mutuos. Entonces cambió la estructura del mercado y poco después lo hizo el comportamiento de los inversores.
Creemos que la tokenización llegará a un momento similar en la transformación amplia de la estructura del mercado y en el comportamiento de emisores e inversores. Creo que el punto de inflexión llega cuando se produzca cualquiera de los siguientes hechos:
– El volumen diario de acciones onchain supera los $1B, comparable al de los ADR de menor nivel o los ETF de cola larga.
– Los AUM de acciones tokenizadas superan los $100B, lo que da confianza a los asignadores sistémicos (fondos soberanos, fondos de pensiones, fondos de dotación) para adoptar los beneficios de la tokenización en sus carteras.
– Una gran empresa pública (S&P 500 o Nasdaq 100) ve más liquidez onchain que en su bolsa de origen o en su equivalente ADR.
– Una salida a bolsa global prescinde por completo de Nueva York y emite directamente onchain o en un centro financiero con marcos regulatorios y de políticas más sólidos para la emisión onchain.
Hoy todavía estamos al principio: las acciones tokenizadas negocian actualmente ~$300M de volumen mensual promedio. Pero lo que importa es el ritmo de aceleración. Esto representa un aumento del 350% en el volumen durante el último mes, y muchos lanzamientos destacados, como los Stock Tokens de Robinhood y Ondo Global Markets, siguen en sus primeras etapas.
Si la adopción continúa a este ritmo saludable, el umbral de $1B de volumen diario podría alcanzarse en un plazo de 2 a 4 años, dependiendo de algunos posibles catalizadores:
– Claridad regulatoria en torno a los envoltorios de activos tokenizados y al capital emitido de forma nativa onchain.
– Cadenas específicas para aplicaciones financieras que alcancen escala en rendimiento y liquidez, p. ej., Robinhood Chain, Ondo Chain, Provenance Blockchain (y seguramente vendrán más).
– Abstracción de las barreras de UX que lleve los activos onchain a los inversores minoristas sin requisitos de wallets ni de gas.
– Capas de cumplimiento portables que abstraigan las verificaciones KYC/AML y viajen de forma nativa junto con los tokens, desbloqueando la liquidez transfronteriza de manera segura y conforme a la normativa.
Cuando ocurra, parecerá obvio en retrospectiva como el “momento ETF” de la tokenización. Los primeros usuarios de hoy se centran en aplicar un mejor conjunto de rieles, pero la historia más importante es el cambio estructural en el futuro de los mercados de capitales. Una vez completada la migración, las blockchains serán reconocidas como el destino por defecto para la formación de capital, la formación de precios y la transferencia de valor. La primera y la última parada para emisores e inversores.
Habiendo ayudado a desarrollar algunos de los primeros planos de la tokenización, puedo decir hoy con convicción: los rieles están aquí, la liquidez está llegando y el impulso es real.
El pozo gravitatorio se ha formado. Ahora observamos lo que es atraído hacia él.

PANTERA DAT FUND II
Por Jeff Lewis, Product Manager, Hedge Funds, y Erik Lowe, Head of Content
El mes pasado lanzamos Pantera DAT Fund para ofrecer a los inversores acceso a las Tesorerías de Activos Digitales (DAT) desde su formación, aprovechando la sólida cartera de oportunidades de Pantera. En una semana, el Fondo estaba sobresuscrito y desde entonces hemos podido desplegar plenamente el capital en operaciones de alta calidad.
Nuestra cartera de oportunidades sigue siendo sólida, por lo que hemos decidido abrir Pantera DAT Fund II a los inversores. Si está interesado en este fondo, envíe su manifestación de interés antes del final del día del lunes 28 de julio mediante el botón de abajo. Como alternativa, puede escribir directamente a nuestro equipo a invest@panteracapital.com.
Si el interés supera la capacidad, procuraremos priorizar las asignaciones según el orden en que se reciban los compromisos.
Pantera ha estado a la vanguardia de la emergente industria de los DAT, siendo inversor ancla en los primeros lanzamientos de empresas de Tesorería de Activos Digitales en EE. UU., incluidos DeFi Development Corp. (DFDV) y Cantor Equity Partners (CEP). Más recientemente, fuimos inversor ancla en BitMine (BMNR), donde Tom Lee, de Fundstrat, es presidente del consejo y está ayudando a definir su estrategia de tesorería de ethereum. Pantera gestiona actualmente $750mm en exposición a DAT y es uno de los mayores inversores de este sector.
El interés que hemos recibido es emblemático de la acogida de los activos digitales por parte del mercado de renta variable este año – desde la inclusión de Coinbase en el S&P 500 hasta Circle, que se convirtió en una de las IPO de mejor rendimiento de los últimos cinco años (subió 7.3x). Los DAT son una extensión de esta tendencia, por la cual los inversores tradicionales buscan exposición a los activos digitales a través de instrumentos e intermediarios conocidos.
Analizamos nuestra tesis de inversión y nuestra estrategia con más detalle aquí.
El argumento a favor de las empresas de Tesorería de Activos Digitales con Tom Lee :: Puntos destacados de la conferencia temática
Para quienes se la hayan perdido, invitamos a Tom Lee a desglosar el argumento de inversión de los DAT junto con Cosmo Jiang. Ambos abordaron las preocupaciones habituales en torno a esta nueva industria y argumentaron por qué los DAT pueden ser un vehículo superior de exposición a cripto que poseer un ETF o el propio token subyacente.
A continuación se presentan los puntos destacados de la conversación. Se puede acceder al video completo aquí.
Cosmo: “¿Qué tiene la configuración y la estructura del mercado de hoy que realmente permite que los activos digitales despeguen ahora?”
Tom: “Cuando miramos 2025, el liderazgo del mercado proviene de dos categorías. Sigue siendo la IA y los MAG 7 y ese complejo, pero este año el liderazgo también ha surgido con fuerza de las acciones relacionadas con las criptomonedas….
“Creo que lo que ha ocurrido es que el auge de la IA es realmente un facilitador, en el sentido de que ahora ha dejado claro a los inversores que hay un movimiento hacia una economía digital. Y creo que eso ha capturado la imaginación y ahora los inversores están muy interesados en el dinero programable. Y creo que ahí es donde las stablecoins se han convertido en la historia ChatGPT de las criptomonedas, porque hemos visto una adopción masiva por parte de consumidores, comercios y bancos.”
Cosmo: “En el caso de las Tesorerías de Activos Digitales, ¿cuál es el perfil demográfico del inversor que busca esa exposición?
Tom: “Ha habido un interés sorprendente en los activos digitales tanto por parte de los inversores institucionales como de los minoristas. En el lado institucional, creo que no es solo Circle, también es MicroStrategy, porque MicroStrategy ha cambiado realmente la naturaleza de los mercados de convertibles y de deuda, ya que sus emisiones – sus notas preferentes, sus bonos convertibles, sus emisiones de bonos – han sido los bonos de mejor rendimiento de su categoría. Si no se tienen sus bonos, se ha tenido un rendimiento inferior al de esos índices amplios….
“Me sorprendí igual que usted. Pensé: ‘Cuando lleguen los ETF, ¿de verdad se necesita una MicroStrategy? Porque, oye, se puede comprar bitcoin al NAV, y se compra un bitcoin y siempre va a ser un bitcoin para siempre, menos una pequeña comisión’.” Resulta que estas empresas de Tesorería de Activos Digitales, y las que lo hacen correctamente, están realmente en posición de aumentar sus tenencias de cripto por acción. Es una gran ventaja frente a poseer un ETF sin más. Porque ambos subirán de precio, pero uno le da unidades adicionales de esa cripto cada año.
Cosmo: “Existe la percepción de que las Tesorerías de Activos Digitales son simplemente apuestas cripto muy apalancadas, pero es mucho más matizado. ¿Cómo desglosaría los principales impulsores del rendimiento de un DAT?”
Tom: “Veo cinco ventajas distintas para una tesorería cripto, y todo se reduce, en última instancia, a un sexto elemento, que es la gestión. Pero el primer impulsor son los mercados de capitales. Que una empresa de tesorería cripto, si cotiza con una prima, digamos que cotiza con una prima de dos veces. Eso significa que cada vez que hacen una emisión de acciones están comprando dos unidades por cada unidad emitida que vendieron, porque esa es la prima de precio. En realidad están aumentando sus tenencias vendiendo acciones, lo cual es un concepto realmente extraño, pero es acreción.
“Lo segundo que lo impulsa es que un tenedor de ETF tiene un coste del dinero. Digamos que fuera a donde fuera y tuviera que pedir dinero prestado, pagaría un 10%. Pues bien, un ETF de cripto, en primer lugar, es una corporación, así que puede pedir prestado dinero más barato que la mayoría de los individuos, pero además la corporación puede aprovechar la volatilidad de la cripto y reducir realmente su coste del dinero utilizando convertibles o derivados, o incluso el mercado de bonos. Así que, básicamente, pueden pedir dinero prestado a un coste efectivamente cero, MicroStrategy está pidiendo dinero prestado al 0%.
“La tercera ventaja es que una empresa pública puede realmente emitir acciones. Imagine que hay otra empresa de Tesorería de Activos Digitales – digamos que hay una que, hay dos que tienen Ethereum, pero una cotiza al NAV. La que tiene una prima puede adquirir a la que cotiza al NAV y de repente aumentar de nuevo sus tenencias de ETH por acción.
“Y luego, otra diferencia es que pueden construir una empresa operativa que, a su vez, podría aumentar las tenencias por acción. Por ejemplo, dentro de Ethereum, esta empresa de Tesorería de Activos Digitales de Ethereum podría participar en el ecosistema de Ethereum y, por tanto, acumular más ETH, y, por último, pueden hacer staking para obtener rendimiento.
“Pero todo se reduce a si el mercado cree en la historia. Y por eso creo que es realmente importante que el equipo directivo tenga una visión clara de cómo lograr todo lo que acabo de describir. Y aquellas en las que los mercados lo crean, creo que cotizarán con primas significativas. Por eso las Metaplanets cotizan a siete veces. Y creo que las que estén, especialmente en un espacio de tokens nuevo, podrían mantener realmente una prima de cinco a siete veces durante mucho tiempo.”
Cosmo: “Sí, creo que las dos últimas piezas de las que habló, esta capacidad de generar rendimiento y de participar en el crecimiento del ecosistema, es algo exclusivo de las empresas de tesorería que no son de Bitcoin.”
Cosmo: “Ha trazado una interesante analogía con otro sector en el pasado en el que las valoraciones también se basaban en la reserva, pero cotizaba por encima del valor de la reserva. ¿Cuál era y por qué?”
Tom: “Hay algunos precedentes, y creo que quizá el más fácil de entender para la gente es la industria del petróleo o las materias primas….”
“La mayor acción en 1990 era ExxonMobil, y durante 25 años estuvo entre las cinco primeras del S&P 500. Así que, durante toda su carrera, habría dicho: ‘Bueno, la mayor acción del mercado es ExxonMobil’. Lo interesante es que nunca cotizó por beneficios, solo cotizó por reservas probadas y siempre cotizó con una prima sobre las reservas probadas. Porque los inversores decían: ‘Oye, esto es Exxon. Son listos, van a perforar, siempre van a encontrar más petróleo’. Así que siempre se la valoraba con una prima sobre sus reservas de petróleo subyacentes.”
Cosmo: “No todas estas Tesorerías de Activos Digitales son iguales. En su opinión, ¿cuáles son las cualidades y características de un buen DAT?”
Tom: “Es realmente importante que los inversores, o los inversores en renta variable, crean dos cosas sobre una empresa. Una es que hay un valor intrínseco en las operaciones, y luego que crean que la empresa puede superar el coste de capital y, por tanto, van a premiar a las empresas….
“Y luego, la segunda parte es que realmente hay que encontrar inversores líderes que sean realmente creíbles. El reto en una empresa de Tesorería de Activos Digitales es que hay que transmitir confianza tanto al mundo cripto, porque van a asociarse con usted, como al mundo de las finanzas tradicionales, Wall Street. Creo que va a ser muy difícil para muchas Tesorerías de Activos Digitales resolverlo….
Cosmo Jiang: “Probablemente he visto ya 60, casi 70 propuestas. Y estoy totalmente de acuerdo con usted. Una de las cosas más importantes es el equipo. Está bastante claro que se necesita el motor de mercados de capitales, se necesita un buen motor de marketing.”
Cosmo: “BitMine es una empresa de tesorería de Ethereum. ¿Por qué eligieron Ethereum?
Tom: “Ethereum nos pareció el lugar perfecto para empezar con una empresa de Tesorería de Activos Digitales. Ethereum realmente captó nuestra atención, porque nos dimos cuenta de que es realmente en Ethereum donde esta idea de activos del mundo real se está tokenizando y llevando a la blockchain. Ahí es donde está la mayoría de los activos del mundo real. Un buen ejemplo son las stablecoins. Las stablecoins, que es de lo que trata la IPO de Circle, son básicamente un dólar que se pone en la blockchain y luego se usa en cripto….
“Ahora los bancos también se han interesado bastante en esto. Así que JPMorgan va a crear su propia stablecoin, Goldman también. JPMorgan va a usar Ethereum. Y Robinhood acaba de anunciar algunos esfuerzos de tokenización, tokenizando algunos activos privados. Pero, de nuevo, gran parte de esto va a terminar en la blockchain de Ethereum.
“Piense en Ethereum como el software, algunos dicen que es como el petróleo, pero es el software que impulsa toda esta actividad. Si se observa la pila tecnológica, normalmente cuando se llega a esa capa se obtienen los múltiplos más altos. Y por eso creo que Ethereum probablemente está enormemente infravalorado en relación con Circle sobre esa base. Y, por supuesto, como pensamos que la demanda de stablecoins podría multiplicarse por 10. El secretario del Tesoro Bessent cree que podría ser un mercado de $2 billones. De 200 mil millones hoy, eso es 10 veces de crecimiento. Eso es exponencial. Eso crearía una demanda exponencial de Ethereum.
Cosmo: “¿Cuáles son los riesgos en los que piensa o que deberíamos considerar, qué podríamos estar pasando por alto?
Tom: “Sin duda hay riesgos, pero, curiosamente, podría argumentarse que, en cierto modo, una empresa de Tesorería de Activos Digitales podría tener menos riesgo que un ETF. Creo que el primer riesgo común a ambos es que habrá lo que llaman un invierno cripto, que tendremos un ciclo de precios, un máximo y luego los precios caerán. Y en el caso de un ETF, se mantiene una cantidad constante de la cripto, digamos Ethereum por acción. Así que, si cae, se tendrá esa caída proporcional. Pero durante el período de tenencia de una tesorería cripto de ETH, esa entidad podría haber triplicado o multiplicado por 10 sus tenencias de Ethereum.
“Digamos que una empresa de Tesorería de Activos Digitales tiene, digamos, $4 de Ethereum, pero dos años después tiene $20 de Ethereum por acción, o $30; si Ethereum entra en un mercado bajista y cae un 40%, en realidad no verá caer el precio de su acción, porque tiene muchísimo más ETH por acción. Supongo que ese es uno de los riesgos, pero se mitiga por el hecho de que se puede aumentar el ETH por acción.
“El segundo es que los mercados de capitales se vuelvan hostiles y, entonces, sea muy difícil financiarse. Y así, los cinco o seis motores que describí pasan a ser solo una o dos formas de aumentar el NAV por acción, y quizá los múltiplos podrían bajar. Creo que es una posibilidad. Pero, de nuevo, como se trata de un valor que cotiza en bolsa, esto generará realmente un apetito por la consolidación, y eso de nuevo crea escasez, por lo que la prima podría reanudarse. Creo que hay formas, hay riesgos, pero también hay compensaciones para esos riesgos.”
Cosmo: “Hay riesgos, ciertamente hay volatilidad….
“Pero estoy de acuerdo en gran medida con usted en que hay muchas compensaciones. Y algo que a la gente le gusta mencionar es la relación con Grayscale, ¿verdad? La operación con bitcoin de Grayscale, creo que fue la que terminó cotizando con descuento sobre el NAV durante mucho tiempo. Esa fue una situación muy diferente. La realidad es que Grayscale era un fideicomiso cerrado. Estos no son vehículos cerrados, son empresas públicas. Y por eso pueden salir y hacer recompras; en el estado final, donde creo que habrá consolidación, pueden hacer fusiones y adquisiciones (M&A) de cualquiera de ellas que cotice por debajo de una vez el NAV.’
Tom: “En realidad, Cosmo tiene un gran punto. No es que ninguna Tesorería de Activos Digitales quiera hacer esto, pero si cotizaran con descuento sobre el NAV, en teoría venderían el activo digital y recomprarían las acciones, porque eso sería lo que querría un mercado eficiente. O sería la razón para impulsar fusiones entre dos empresas por la misma razón.”
ENTREVISTA EN CNBC THE EXCHANGE
Participé en CNBC The Exchange para hablar del éxito de las IPO de blockchain, como Circle, una de nuestras inversiones más antiguas, y de la acogida de las acciones de blockchain por parte de los mercados tradicionales. También abordé por qué creo que blockchain es un gran lugar en el que invertir en el entorno macroeconómico actual.
Kelly: “¿Mira la IPO de Circle y piensa, aparte de alegrarse, algo como: bueno, vamos, nos estamos dejando llevar un poco?”
Dan: “No, creo que hay que entenderlo en contexto. Durante mucho tiempo no se permitió salir a bolsa a ninguna empresa de blockchain. Así que hay una demanda contenida en los mercados públicos. Usted tiene a MicroStrategy cotizando con más de cien mil millones de capitalización de mercado. Circle está en $45 o $50 mil millones. Es una demanda contenida que lleva años y años ahí. En los próximos tres o cuatro años, probablemente saldrán a bolsa decenas de empresas más y las cosas quizá se equilibren un poco. Pero entiendo por qué hay una demanda contenida tan grande.”
Kelly: “Pero tomando esa misma explicación, a medida que más empresas salgan al mercado, ¿no debería calmarse el revuelo y el entusiasmo en torno a cualquiera de ellas, sea Circle u otra? Son actores de infraestructura. Si todo esto madura y avanza, será algo demasiado aburrido para hablar de ello dentro de tres a cinco años más.”
Dan: “Estoy de acuerdo. Pero, oiga, estamos aquí para hacer inversiones y por eso miramos a un horizonte de meses, y creo que pasarán años hasta que salgan a bolsa suficientes empresas públicas en el espacio blockchain como para equilibrar toda esa demanda. La demanda es de cientos de miles de millones. Es una demanda muy grande.”
Kelly: “Sí, ya lo sé, pero sigue pareciendo que se trata de una oferta restringida artificialmente, en lugar de modelos de negocio fundamentalmente innovadores y emocionantes. ¿Es justo decirlo?”
Dan: “Diría que ambas cosas son ciertas. Son modelos de negocio increíblemente innovadores. Circle y Coinbase lanzaron USDC hace siete años. Han estado muy por delante de la curva. Son modelos de negocio muy innovadores, pero también puede haber un poco de revuelo.”
Kelly: “He visto muchas opiniones distintas sobre Circle e incluso sobre parte de la legislación reciente, y sobre quién va a ganar a largo plazo al mantener las cosas dentro del ecosistema cripto o quién podría perder, ¿y es el sistema bancario tradicional? Si tuviera que mirar las empresas que cotizan en bolsa disponibles hoy, ¿dónde cree que los inversores harían mejor en poner su dinero? Y, incluso para algo como el precio de bitcoin, ¿hacia dónde cree realmente que irá desde aquí? Últimamente se ha estancado un poco.”
Dan: “Claro, la de bitcoin es más fácil. Estamos invertidos en bitcoin desde 2013. Pantera Bitcoin Fund, de media, casi se ha duplicado cada año durante más de doce años. Esa es mi previsión y sigue haciéndolo. Creo que, si se pregunta dónde debería invertir uno, invertir en criptomonedas ha proporcionado rentabilidades que literalmente no se pueden obtener en el mercado normal de valores. Creo que las criptomonedas son un lugar mucho mejor para guardar la riqueza, especialmente con todas estas incertidumbres sobre los aranceles, la inflación y los déficits fiscales hasta donde alcanza la vista.
…Estaría de acuerdo con su opinión de que, a largo plazo, y esta es una visión a diez años, las stablecoins habrán captado una parte importante de los depósitos bancarios. No están apalancadas como lo están los bancos. Los bancos revientan cada 20 años; las stablecoins están totalmente respaldadas por letras del Tesoro de EE. UU., son mucho más seguras y mucho más transparentes. A largo plazo, y de nuevo, esta es una previsión a diez años, los bancos habrán perdido una gran parte de la base de depósitos en favor de las stablecoins.”
DÉFICIT FEDERAL
“Ingreso anual veinte libras, gasto anual diecinueve libras, diecinueve chelines y seis peniques, resultado felicidad.
Ingreso anual veinte libras, gasto anual veinte libras, cero chelines y seis peniques, resultado desdicha.”
― Charles Dickens, 1850, David Copperfield
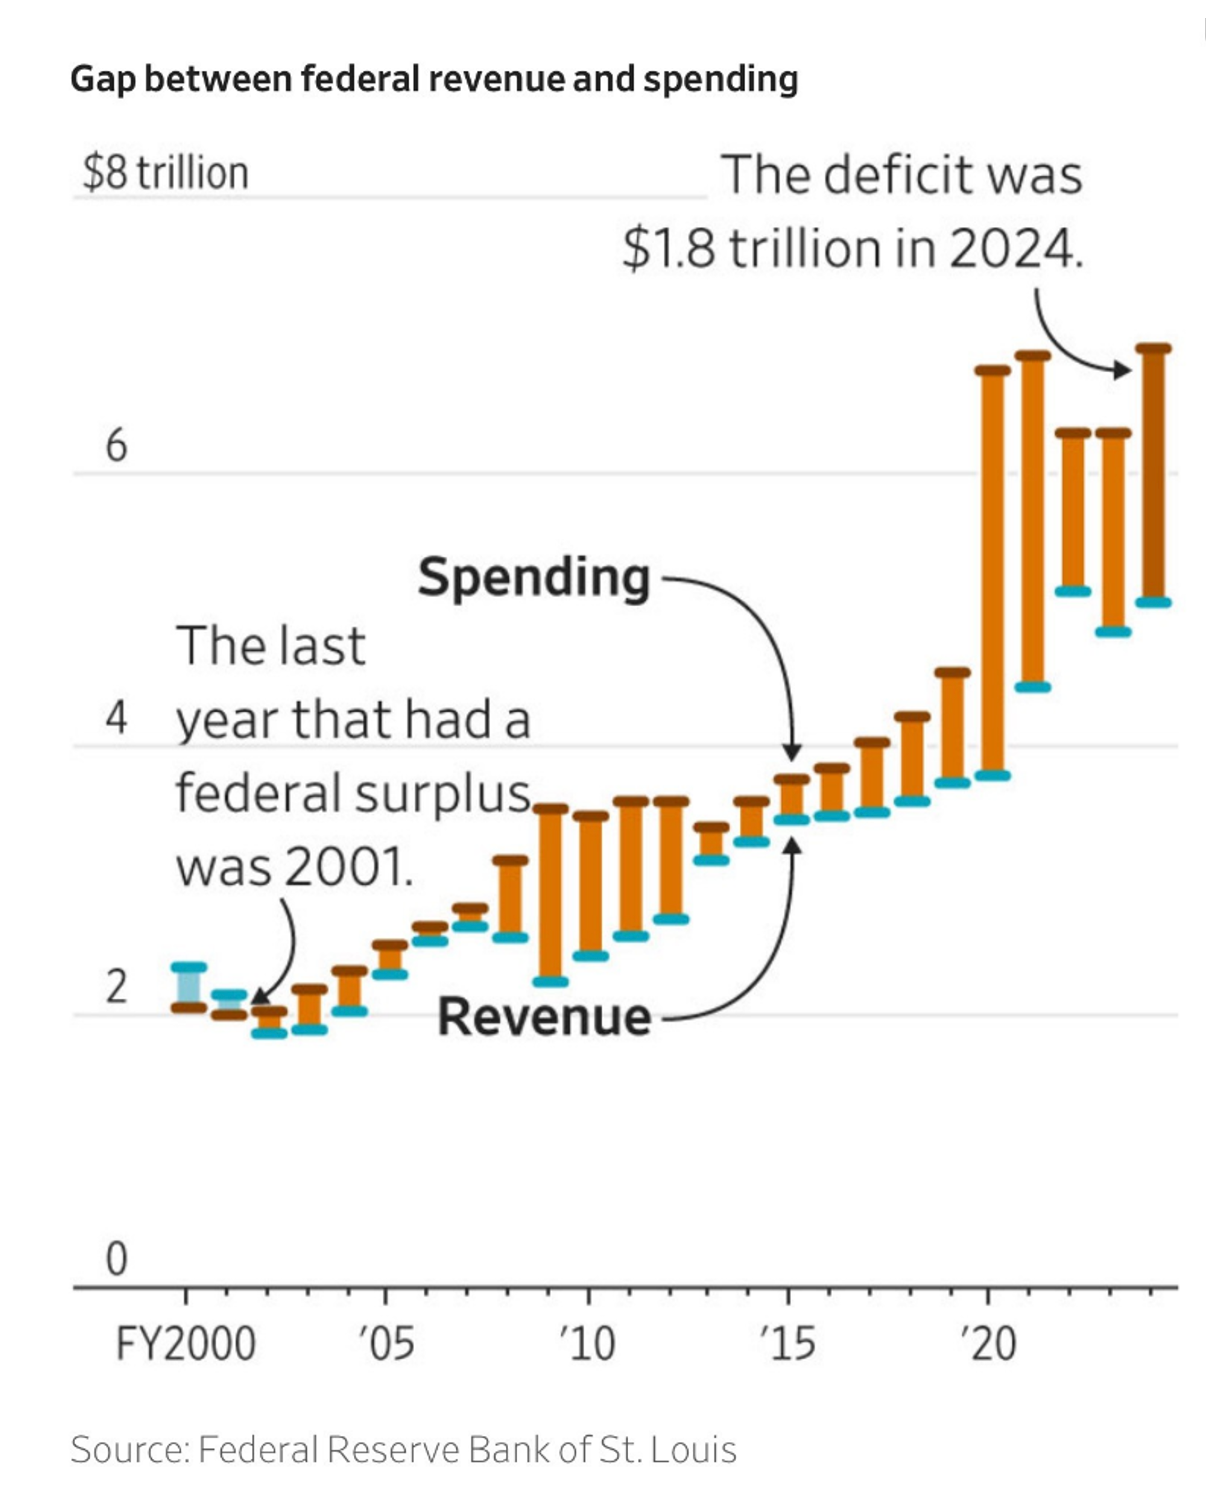
Ahora Estados Unidos está gastando tanto como cuando luchaba contra una pandemia global – TODOS los años.
#BuyBitcoin
PANTERA BLOCKCHAIN SUMMIT 2025
Nuestra décima cumbre de una serie de encuentros que empezamos a organizar en 2013 – cuando blockchain era solo un pequeño proyecto – apenas unos pocos tokens y unas pocas startups por valor de $2 mil millones. Ahora es una industria que cotiza en bolsa por $4 billones.
Pantera Blockchain Summit se centró en los temas más importantes de la industria blockchain. El objetivo es reunir a inversores, fundadores, académicos, responsables políticos y nuestro equipo de inversión para descubrir ideas valiosas a través de debates estimulantes.
Nuestra cumbre de 2013 sirvió de base para el libro Digital Gold de Nathaniel Popper. Fue un encuentro reducido en una residencia privada con treinta OG por excelencia – entre ellos Jesse Powell, de Kraken; Brad Garlinghouse, de Ripple; Gavin Andresen, que entonces era Chief Scientist de Bitcoin; y nuestro propio General Partner, Marco Santori.
Desde entonces, ¡la comunidad ha recorrido un largo camino! La cronología de nuestras cumbres es un reflejo del crecimiento de la industria:
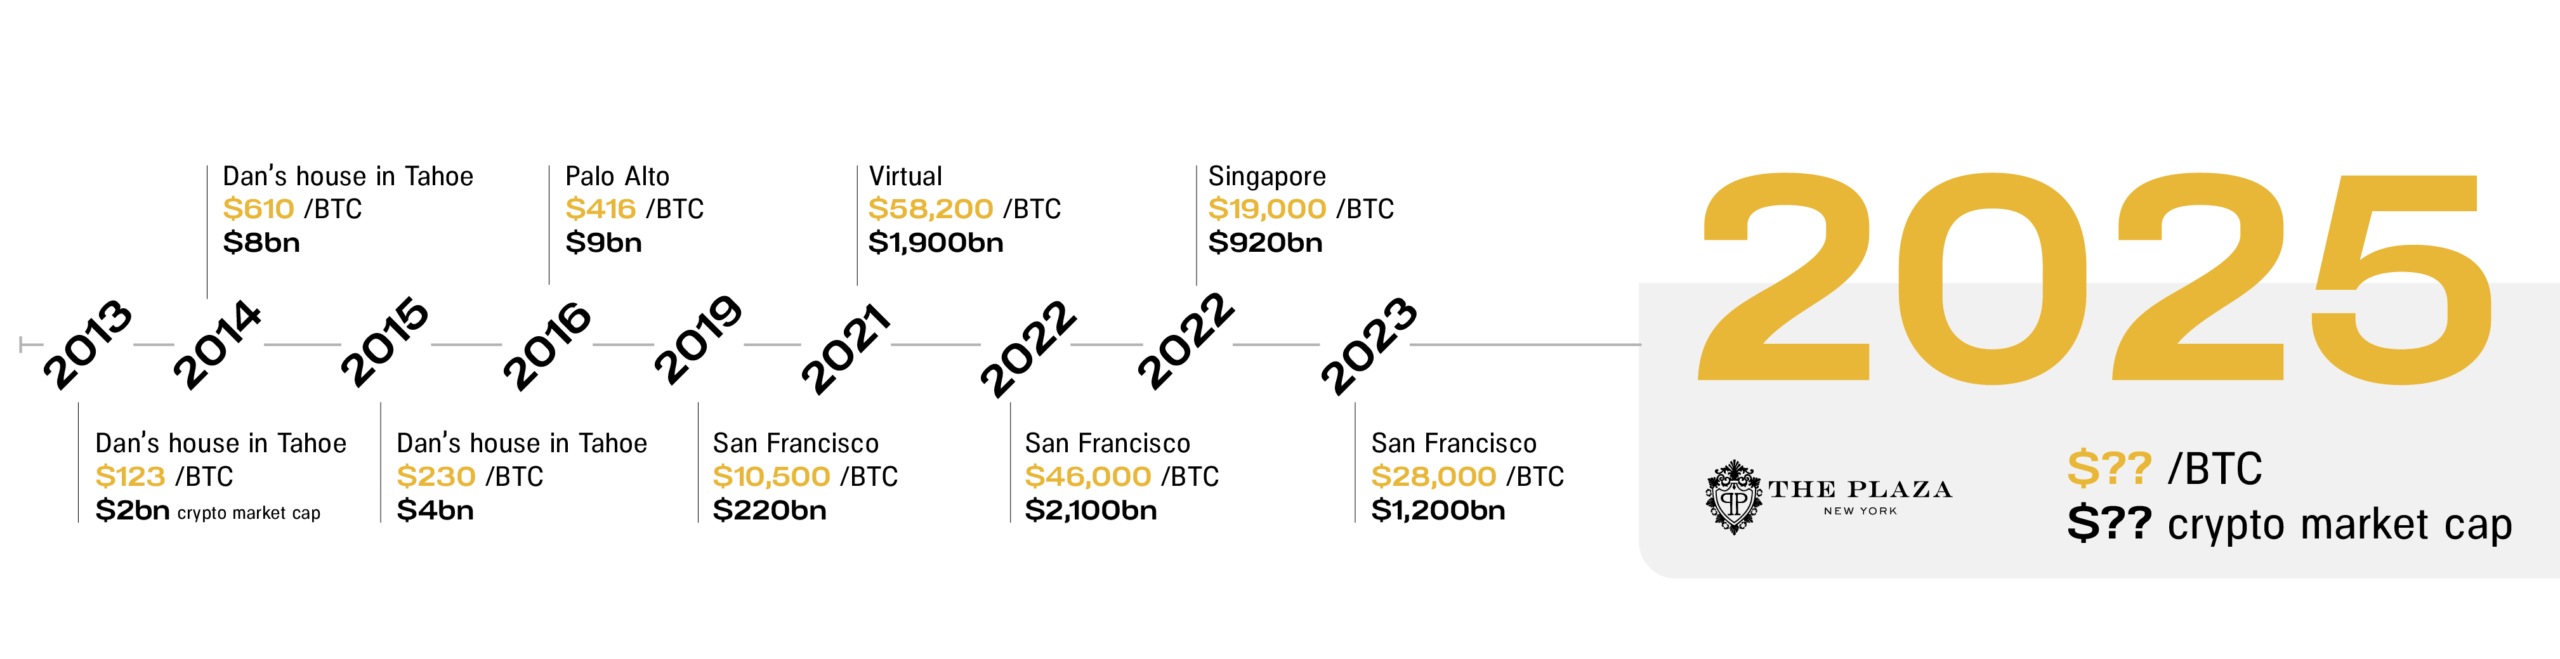
Puede ver los puntos destacados de ediciones anteriores de Pantera Blockchain Summit aquí.
Entre los ponentes de la cumbre de este año se encuentran:
-
– Mike Cagney, cofundador y CEO de Figure Markets, cofundador de SoFi
-
– Daniel Vogel, cofundador y CEO de Bitso
-
– Spencer Spinnell, VP de las Américas en Circle
-
– Nikil Viswanathan, cofundador y CEO de Alchemy
-
– Michael Wu, cofundador y CEO de Amber Group
-
– Pramod Viswanath, cofundador de Sentient, profesor de Princeton
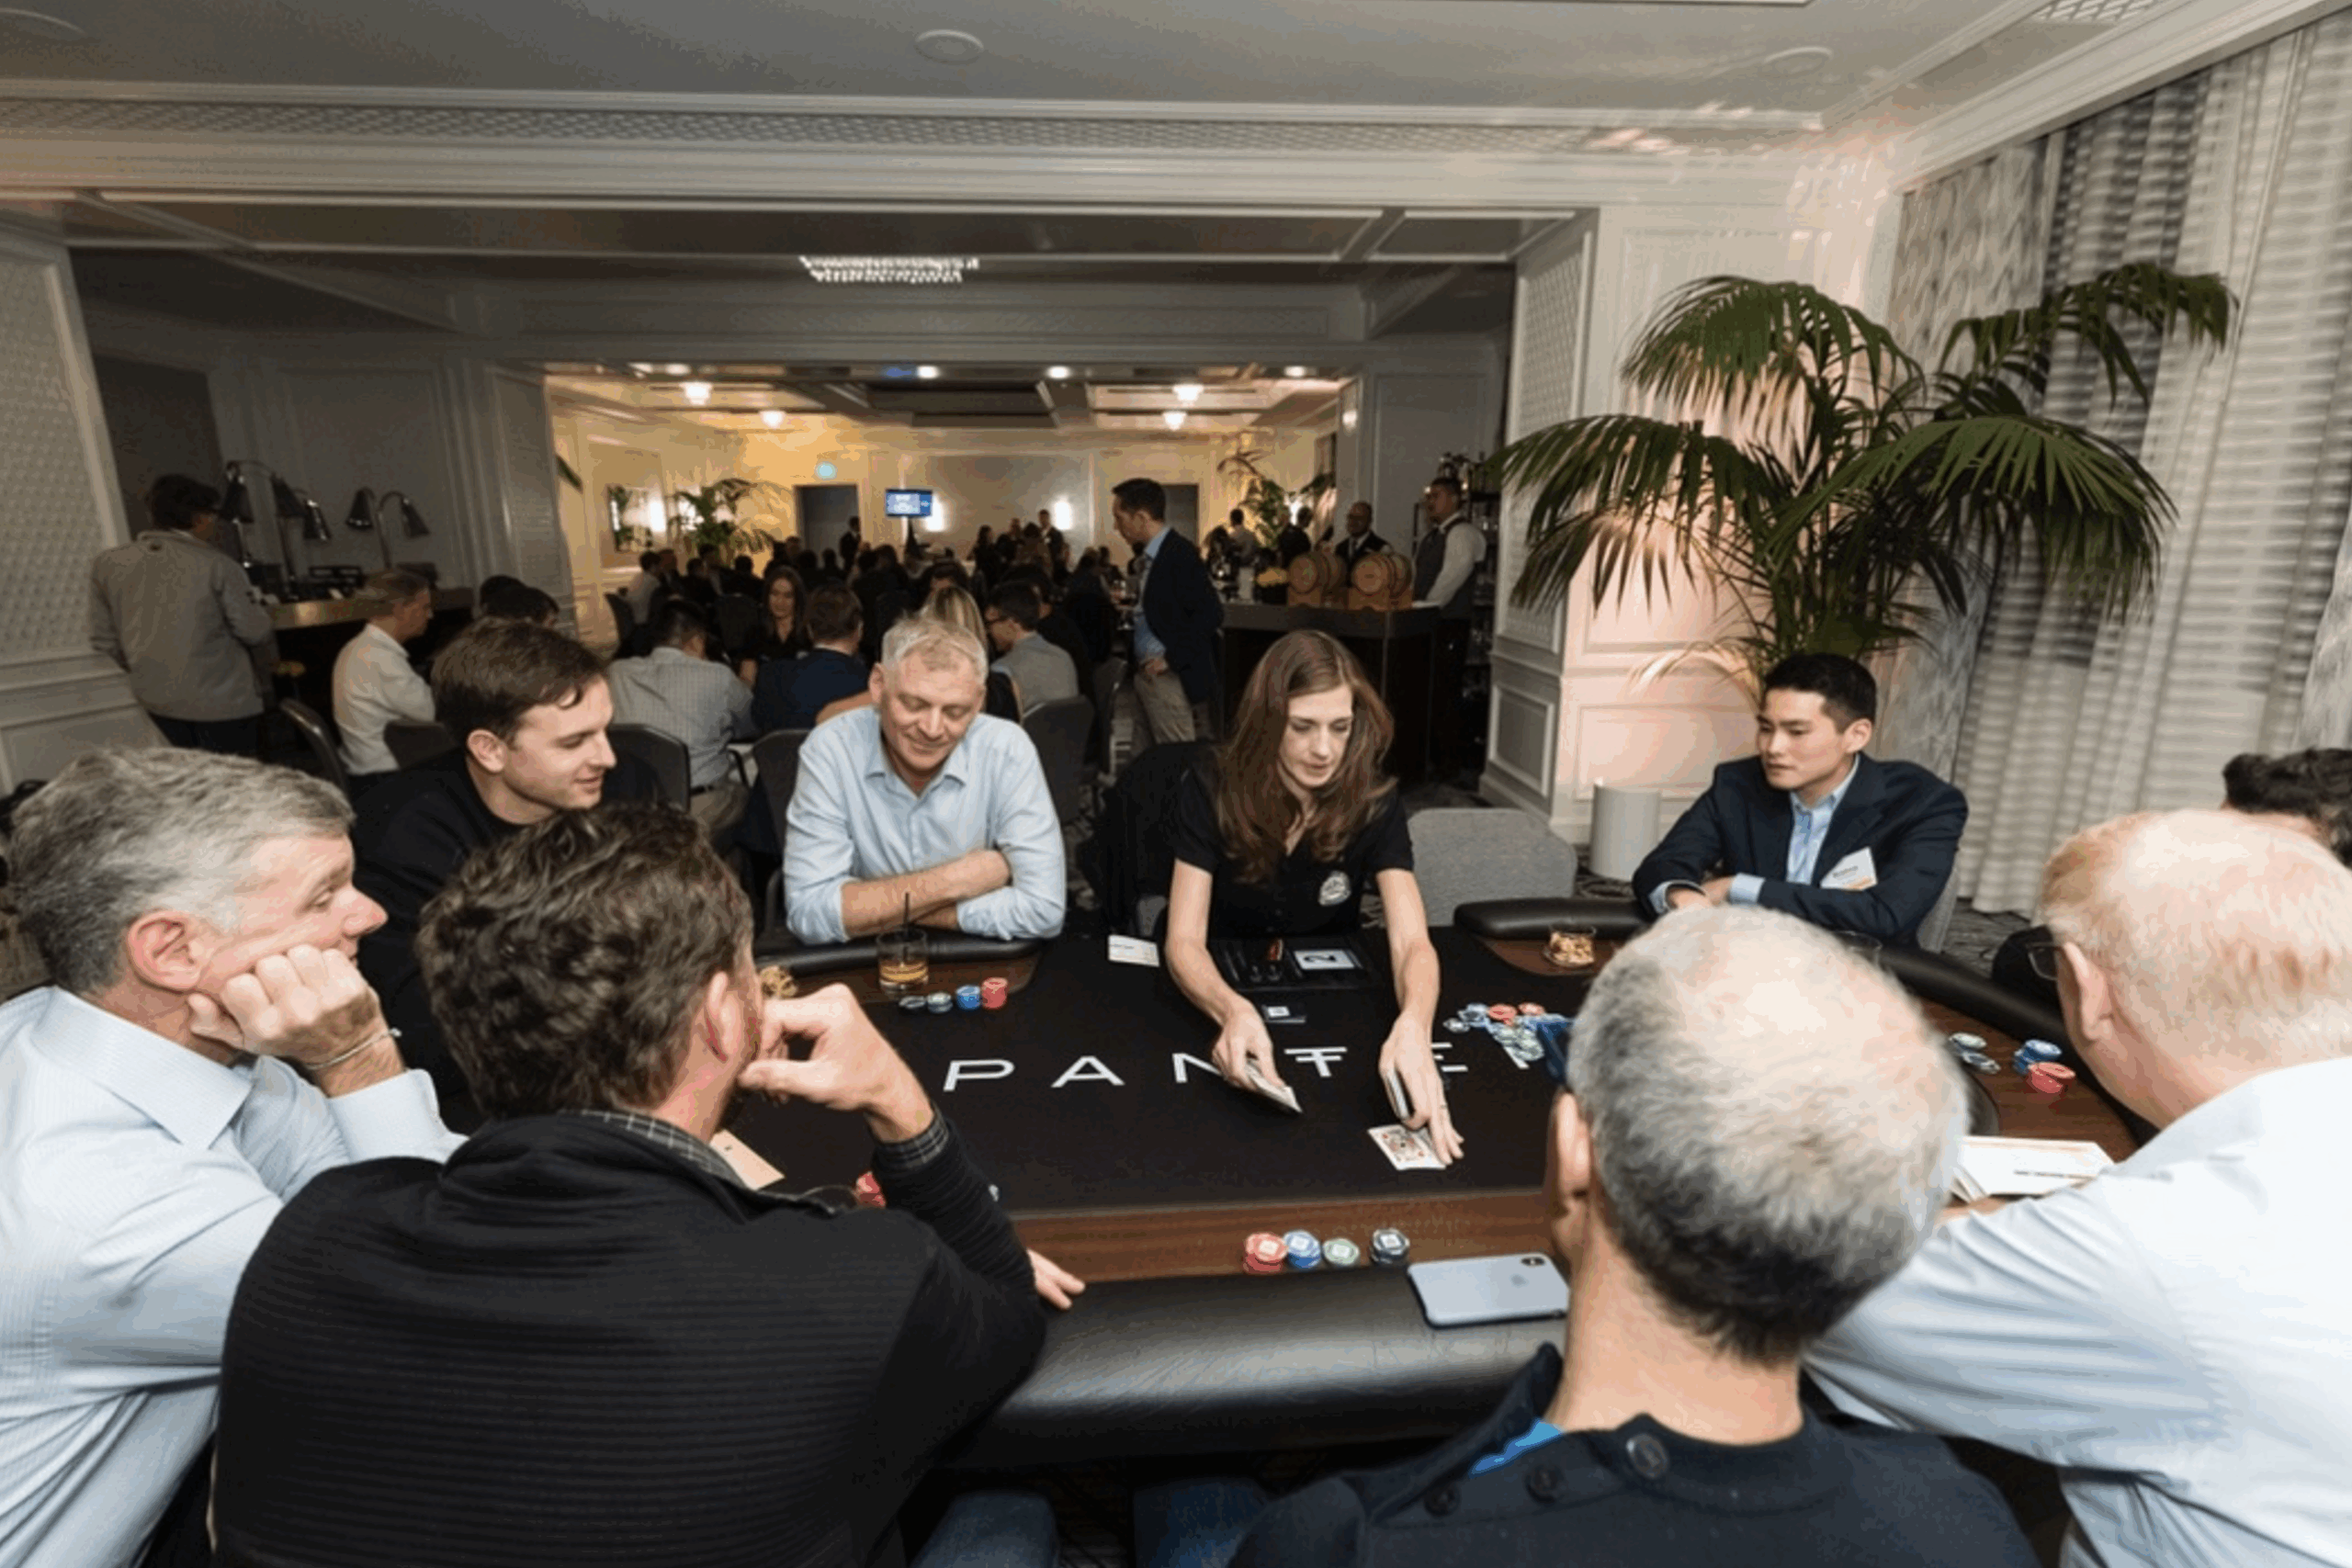
La cumbre concluye tradicionalmente con un torneo de póker. En los torneos de póker de Pantera, el dinero de papel no sirve. Solo se puede entrar con bitcoin. En 2015, todo el mundo puso un bitcoin, que entonces valía un par de cientos de dólares. El bote de 23 BTC equivale a $2.7 millones en el dinero de papel de hoy.
Pantera Blockchain Summit 2025 se celebrará el 7 de octubre de 2025 en The Plaza, Nueva York.
Si está interesado en asistir, puede enviar una solicitud aquí y un miembro de nuestro equipo de Captación de Capital se pondrá en contacto con usted para informarle sobre la disponibilidad.
Que tenga un magnífico verano,
@Dan_Pantera |
@FranklinBi |
“Devolvamos lo alternativo a los activos alternativos”
CONFERENCIAS TELEFÓNICAS DE PANTERA[2]
Nuestro equipo de inversión organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que están ocurriendo en la industria y con frecuencia invita a fundadores y directores ejecutivos de las principales empresas de blockchain a participar en mesas redondas. A continuación se presenta una lista de las próximas conferencias a las que puede inscribirse a través de este enlace.
Conferencia telefónica con inversores del Early-Stage Token Fund
Martes, 5 de agosto de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica con inversores del Venture Fund II
Martes, 9 de septiembre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica de Pantera Fund V
Una descripción general del quinto fondo de estilo capital de riesgo de Pantera, que ofrece exposición a todo el espectro de activos blockchain.
Martes, 16 de septiembre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
https://panteracapital.com/future-conference-calls/
Conferencia telefónica con inversores del Venture Fund III
Martes, 23 de septiembre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica con inversores del Blockchain Fund
Martes, 14 de octubre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Únase a nosotros para conocer más sobre la industria, las oportunidades que vemos en el horizonte y nuestros fondos.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activos y preferirían que un gestor asignara capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un envoltorio para todo el espectro de activos blockchain. Ahora abrimos las suscripciones de su sucesor — Pantera Fund V.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activos. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años a lo largo de doce fondos de capital de riesgo y de cobertura.
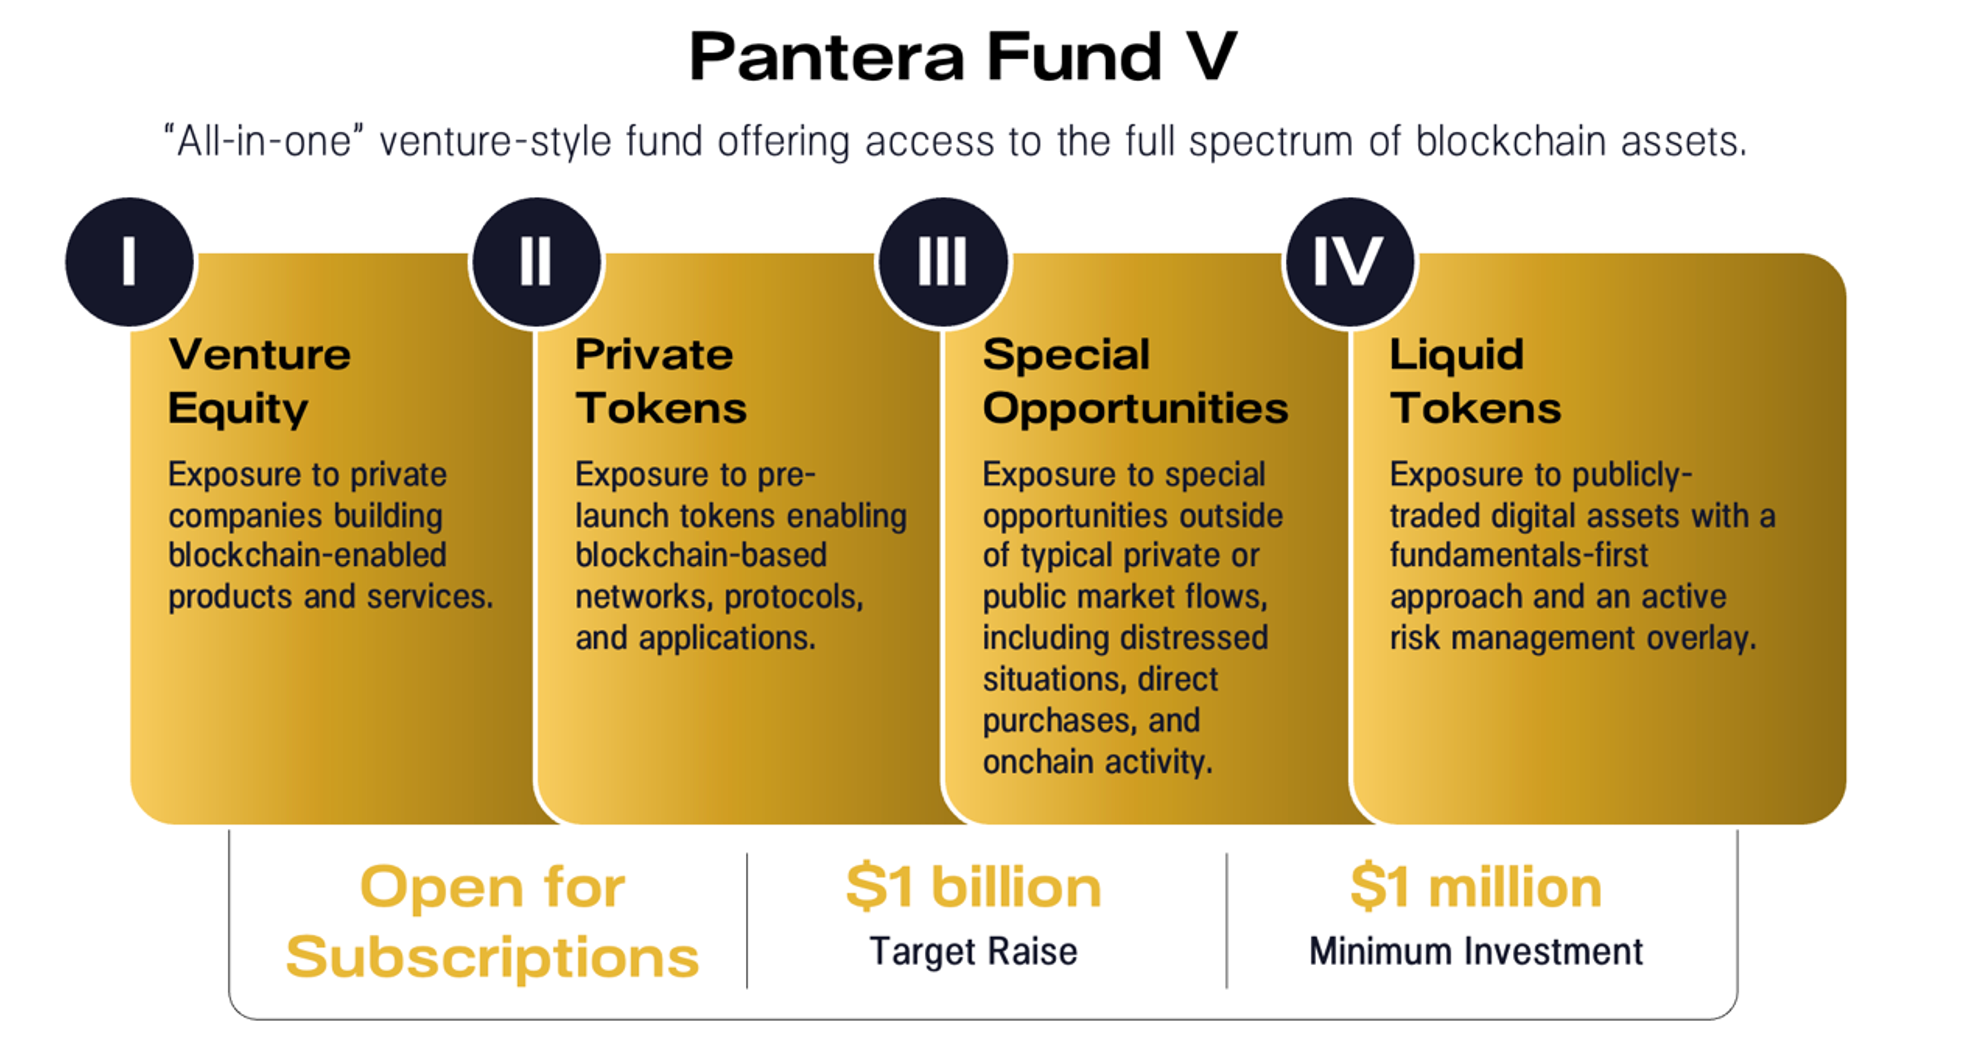
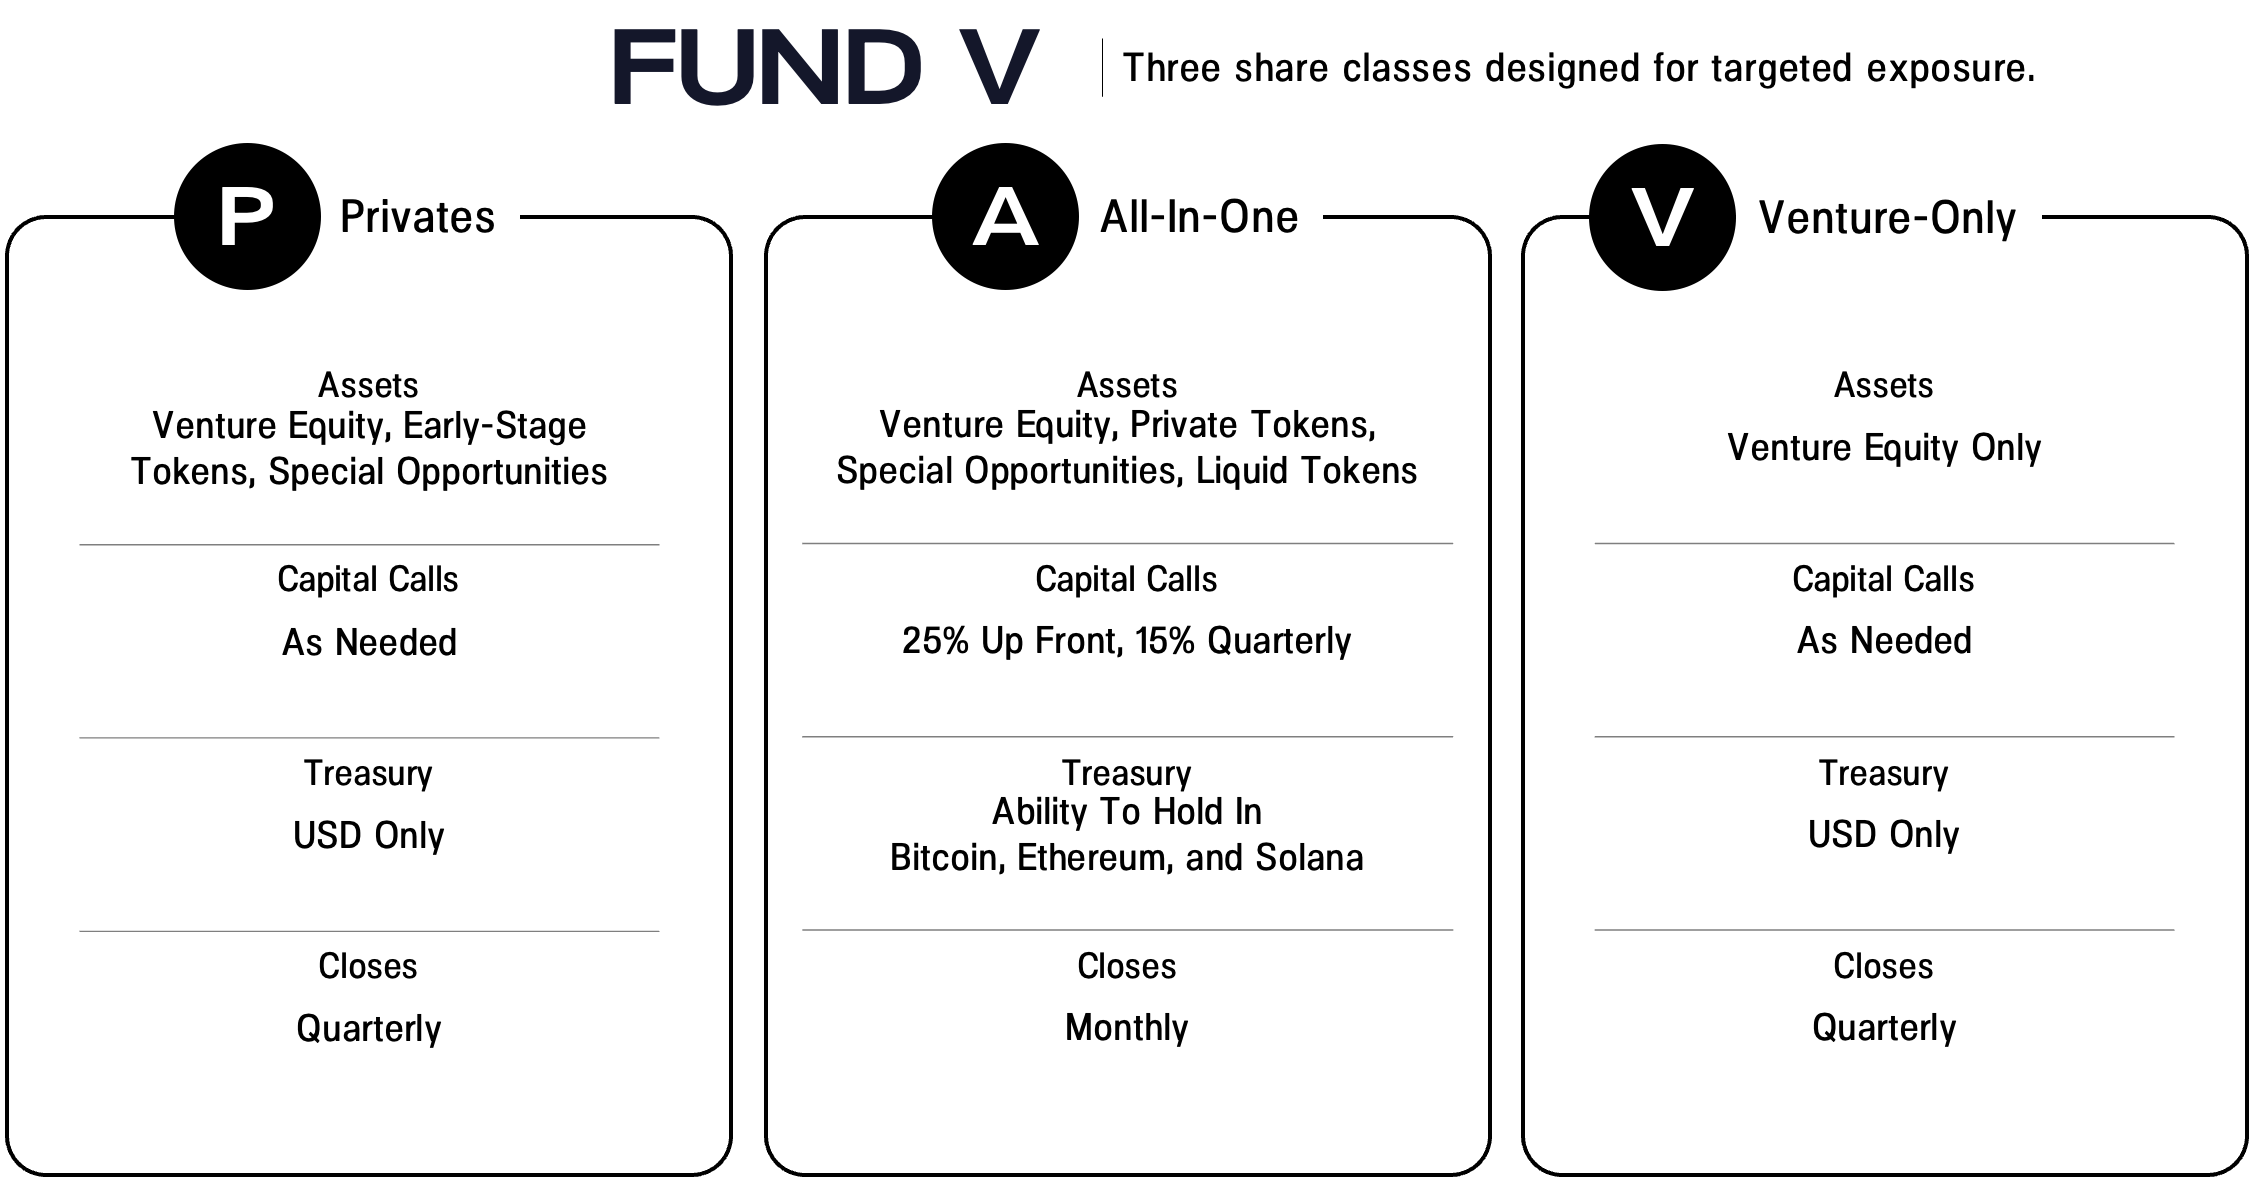
Los socios comanditarios tienen la flexibilidad de invertir únicamente en capital de riesgo (Clase V, por “Venture”), o en capital de riesgo, tokens privados y tokens de tesorería bloqueados (Clase P, por “Privates”), o en la Clase A, que lo reúne todo.
Como en todos los fondos de capital de riesgo anteriores de Pantera, apoyamos firmemente ayudar a nuestros LP a acceder a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo, de tokens privados y de oportunidades especiales en la que el Fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes tengan derechos de coinversión.
Procuraremos ofrecer también oportunidades de coinversión a otros LP, en función de la capacidad disponible. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en Fund V y desea recibir información adicional, haga clic aquí. También lo invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 16 de septiembre, a las 9:00 a. m. PDT / 12:00 p. m. EDT. Puede inscribirse aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
PUESTOS ABIERTOS EN PANTERA
Pantera está contratando activamente para los siguientes puestos:
-
Director de Captación de Capital – Este de EE. UU. – (Nueva York)
-
Director Sénior de Captación de Capital – Región del Golfo – (Abu Dabi)
-
Director Sénior de Captación de Capital – Asia-Pacífico – (Singapur)
-
Responsable de Captación de Capital – (Nueva York)
-
Asociado de Captación de Capital – (Nueva York)
-
Asociado de Contenido – (Nueva York)
-
Asociado de Relaciones con Inversores – (San Francisco)
-
Asociado Sénior de Relaciones con Inversores – (San Francisco)
Si le apasiona blockchain y desea trabajar en Nueva York, San Francisco, San Juan, Abu Dabi o la región de Asia-Pacífico, siga este enlace para postularse. Algunos puestos pueden desempeñarse de forma remota.
[1] Divulgaciones importantes: determinadas secciones de esta carta tratan los servicios de asesoramiento de Pantera y otras contienen comentarios de mercado. Determinadas secciones de esta carta tratan el negocio de asesoramiento de inversiones de Pantera Capital Partners LP y sus filiales (“Pantera”), mientras que otras secciones de la carta consisten únicamente en comentarios generales de mercado y no guardan relación con el negocio de asesoramiento de inversiones de Pantera. Pantera ha insertado notas al pie a lo largo de la carta para identificar estas diferencias. Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas guarda relación con los servicios de asesoramiento de inversiones de Pantera, ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversiones nuevos o adicionales. Esta carta tiene fines meramente informativos y no constituye, ni debe interpretarse como, una oferta de venta o compra ni una solicitud de oferta de venta, compra o suscripción de valores. Las opiniones y demás declaraciones aquí contenidas no constituyen ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal, financiera ni de otro tipo.
[2] Divulgaciones importantes: esta sección trata los servicios de asesoramiento de Pantera. La información contenida en esta sección guarda relación con el negocio de asesoramiento de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor o de establecer una relación de asesoramiento de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene obligación de actualizar estos materiales ni de notificar a los destinatarios ningún cambio.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en determinadas secciones específicamente marcadas en esta carta, ninguna de las declaraciones aquí incluidas guarda relación específica con los servicios de asesoramiento de inversiones prestados por Pantera Capital Management Puerto Rico LP o sus filiales (“Pantera”), ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta o una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) o de cualquier entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede utilizarse como base en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar), que solo se facilitará a los destinatarios de ofertas cualificados y que estos deberán revisar detenidamente antes de invertir.
Esta carta pretende resumir determinados acontecimientos, artículos y/o menciones en medios de comunicación relacionados con Bitcoin y otras criptomonedas que Pantera considera que pueden resultar de interés. Las opiniones expresadas en esta carta son opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que se ha obtenido de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. La información contenida en esta carta está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Este documento no pretende ofrecer, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrán realizar en el futuro inversiones adicionales, incluida la toma de posiciones tanto largas como cortas, en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas”, que pueden identificarse por el uso de terminología prospectiva como “puede”, “podrá”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o la forma negativa de estos términos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los hechos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento del Fondo pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse la inclusión de estas declaraciones como una manifestación de Pantera de que el Fondo alcanzará estrategia, objetivo u otro plan alguno. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier cuestión de inversión, financiera, jurídica, fiscal, contable o regulatoria aquí tratada. Los análisis y las opiniones aquí contenidos pueden basarse en supuestos que, si se modifican, pueden cambiar los análisis o las opiniones expresadas. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Este documento es confidencial, está destinado únicamente a la persona a quien se ha facilitado y, bajo ninguna circunstancia, podrá mostrarse, copiarse, transmitirse ni entregarse de otro modo una copia a ninguna persona distinta del destinatario autorizado.