Blockchain Letter
06/30/2026
Cosmo Jiang, Jay Yu, Cody Poh
La economía siempre activa
ALBERGAR TODAS LAS FINANZAS: EL AUGE DE LOS PERPS Y HYPERLIQUID
Cosmo Jiang, Managing Partner & Cody Poh, Investment Analyst
Los futuros perpetuos, o “perps”, están en camino de convertirse en uno de los instrumentos de negociación dominantes en los mercados financieros globales. Los perps están pasando de ser un fenómeno nativo de las criptomonedas a convertirse en un cambio fundamental en la estructura del mercado, y uno que los inversores tradicionales ya no pueden ignorar. La idea no es nueva. La infraestructura que la hace posible ya la ha alcanzado, en particular on-chain en las finanzas descentralizadas, y desde la semana pasada, con una serie de medidas de la CFTC, el sistema regulatorio de EE. UU. ha comenzado a acomodarla formalmente.
Las ventajas de los futuros perpetuos
El primer mercado formal de futuros fue la Dojima Rice Exchange, establecida en 1730 para facilitar que los agricultores japoneses de arroz se cubrieran del riesgo del precio de sus cosechas. Los especuladores externos se dieron cuenta de que podían negociar esos contratos para tomar posiciones direccionales sobre el precio del arroz, con margen y apalancamiento y sin tomar la entrega física del arroz (liquidación en efectivo). El capitalismo siguió su curso, como suele hacerlo, y a su debido tiempo hoy los futuros abarcan todas las grandes clases de activos (materias primas, divisas, acciones), y la mayor parte de la negociación de futuros se refiere a apuestas direccionales con apalancamiento.
Un futuro perpetuo es un contrato de futuros que nunca vence. En lugar de un vencimiento, los perps utilizan una tasa de financiación (funding rate), un pequeño pago periódico (p. ej., cada hora, o con mayor frecuencia en los exchanges de criptomonedas, cada 8 horas) entre posiciones largas y cortas: cuando el perp cotiza caro en relación con el spot, los largos pagan a los cortos, y cuando cotiza barato, los cortos pagan a los largos. Los arbitrajistas de base intervienen para anclar el precio del contrato al spot. La ausencia de vencimiento es una decisión de diseño que suena sencilla, pero con beneficios significativos en comparación con los derivados existentes (p. ej., los futuros con vencimiento y las opciones), entre ellos que es más fácil de gestionar desde una perspectiva práctica de ejecución, más fácil de entender desde una perspectiva de riesgo y nativamente 24/7.
Desde una perspectiva práctica de ejecución, los futuros perpetuos requieren menos gestión que los futuros tradicionales. Los futuros tradicionales tienen fechas de vencimiento (p. ej., mensuales), razón por la cual a menudo también se llaman “futuros con vencimiento” (dated futures). Para mantener una posición durante un período más largo, un trader debe pasar continuamente de un contrato al siguiente (roll), y a veces gestiona una tira de múltiples vencimientos de contratos, cada uno con su propia base entre el futuro y el spot. Un perp reduce esa complejidad a una única posición continua sin vencimientos y, por lo tanto, sin nada que renovar. Un trader puede mantenerla durante segundos o, en teoría, para siempre, sin tener que preocuparse por gestionar la operación.
Desde la perspectiva de la gestión de riesgos, los perps también son más fáciles de entender que otros derivados. Los futuros con vencimiento obligan a adoptar una postura sobre un plazo específico. Con las opciones, que también tienen un vencimiento específico, un trader puede acertar en la dirección y aun así perder por el deterioro temporal o por un cambio en la volatilidad implícita. Un perp elimina esas complejidades y permite al trader expresar su convicción de forma más directa y casi exclusivamente (aunque no del todo) sobre el precio.
Los perps también están siempre activos: se negocian 24/7, sin horario de mercado y sin brechas de fin de semana. Para una base de usuarios nativa de internet que vive en una economía siempre activa con conectividad global de la información, el acceso continuo no es una característica. Es la expectativa. Los exchanges tradicionales ya se están moviendo en esta dirección a instancias de estas exigencias del mercado. Los perps son el instrumento natural si se avanza rápidamente en la dirección actual.
Dados sus orígenes, el futuro con vencimiento (dated future) empieza a sentirse, bueno, un poco anticuado (dated). Para la exposición direccional apalancada que quieren la mayoría de los participantes, el futuro perpetuo es un instrumento más natural, con todos los beneficios expuestos anteriormente.
Los activos digitales sentaron las bases de los futuros perpetuos
El diseño del futuro perpetuo no es nada nuevo: se remonta a un artículo de 1993 del premio Nobel Robert Shiller. Sin embargo, la estructura de mercado existente en los exchanges tradicionales generaba demasiada fricción para permitir que se popularizara. Sin la carga del sistema heredado y siendo, en cambio, nativa de internet, la industria de los activos digitales creó el entorno para que los perps florecieran. La mecánica detallada que hizo funcionar a los perps se resolvió por primera vez a escala en 2016 para negociar Bitcoin por BitMEX, que creció enormemente gracias a esta innovación.
Los perps han seguido adelante con una tracción tremenda. En 2025, el volumen total de negociación de perps en exchanges centralizados fue de $62 billones[1]. Esto equivale a muchas veces el volumen spot, de aproximadamente $19 billones, y es la mayor parte de los $86 billones de volumen total de negociación de derivados[2], lo que muestra la preferencia del mercado por los perps frente a las opciones.
Durante la mayor parte de su historia, los perps se negociaron en exchanges centralizados (CEX). La historia más interesante últimamente ha sido la migración on-chain a exchanges descentralizados (DEX). Ha habido muchos intentos anteriores que lograron cierto grado de éxito, siendo los más notables GMX y Synthetix, que usaban modelos de negociación basados en pools, y DYDX, que usaba un libro de órdenes con límites centrales y una blockchain dedicada, pero cada uno tuvo dificultades para igualar a las plataformas centralizadas en latencia, liquidez y experiencia de usuario.
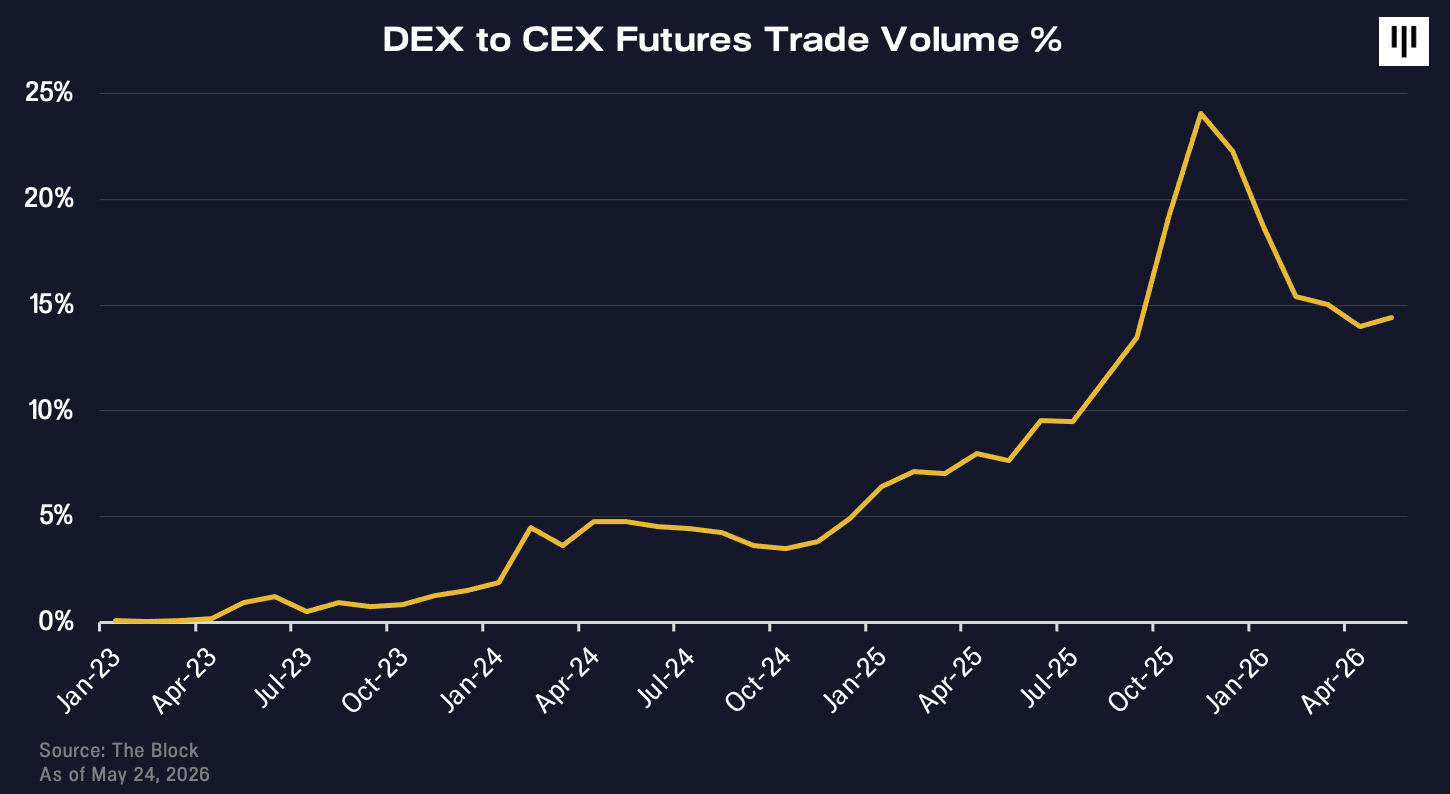
Hyperliquid ha llevado los perps de los DEX al siguiente nivel, aumentando de forma significativa la cuota de mercado de los perps on-chain. Los volúmenes de perps de los DEX han alcanzado el 14% de los volúmenes de perps de los CEX, frente a menos del 1% a comienzos de 2023, cuando Hyperliquid se lanzó por primera vez.[3]
El auge de Hyperliquid
Hyperliquid es el mayor exchange descentralizado de perpetuos, con aproximadamente el 40% del volumen de perps on-chain[4]. Hyperliquid fue concebido por Jeff Yan, exalumno de Math 55 de Harvard y antiguo trader de alta frecuencia que había pasado los años previos dirigiendo una firma de creación de mercado discreta, Chameleon Trading. El colapso de FTX fue el catalizador para construir Hyperliquid; Yan redirigió los esfuerzos de su equipo de trading para crear, en cambio, una alternativa descentralizada a los exchanges centralizados que acababan de fallar a sus usuarios, reconociendo que las blockchains existentes eran demasiado lentas para el trading on-chain profesional[5].
El equipo construyó su propia blockchain de Layer 1, diseñada específicamente para el trading, y la lanzó al mundo a finales de febrero de 2023. Uno de estos cambios incluyó añadir una función similar a un freno de velocidad (speed bump) que impedía que las firmas de trading de alta frecuencia más agresivas se aprovecharan de los creadores de mercado, lo que perjudicó el volumen de transacciones a corto plazo en favor de un crecimiento más saludable. Para abordar el problema del arranque en frío al que se enfrentan todos los exchanges, el equipo impulsó la liquidez abriendo su propio algoritmo de trading propietario para que cualquiera pudiera participar a través de un vault on-chain llamado HLP, el proveedor de Hyperliquidity. Regalar esta estrategia de alto rendimiento al público de forma gratuita tuvo el beneficio añadido de ganarse el favor de la comunidad, que se convirtió en defensora alineada para impulsar aún más el crecimiento de Hyperliquid. Preocupados por la incertidumbre regulatoria en EE. UU. sobre las finanzas descentralizadas y los perps, también se trasladaron a Singapur en la primavera de 2024, una de las muchas pérdidas importantes que sufrió EE. UU. como resultado de su postura regulatoria previa, que ahora se está corrigiendo.
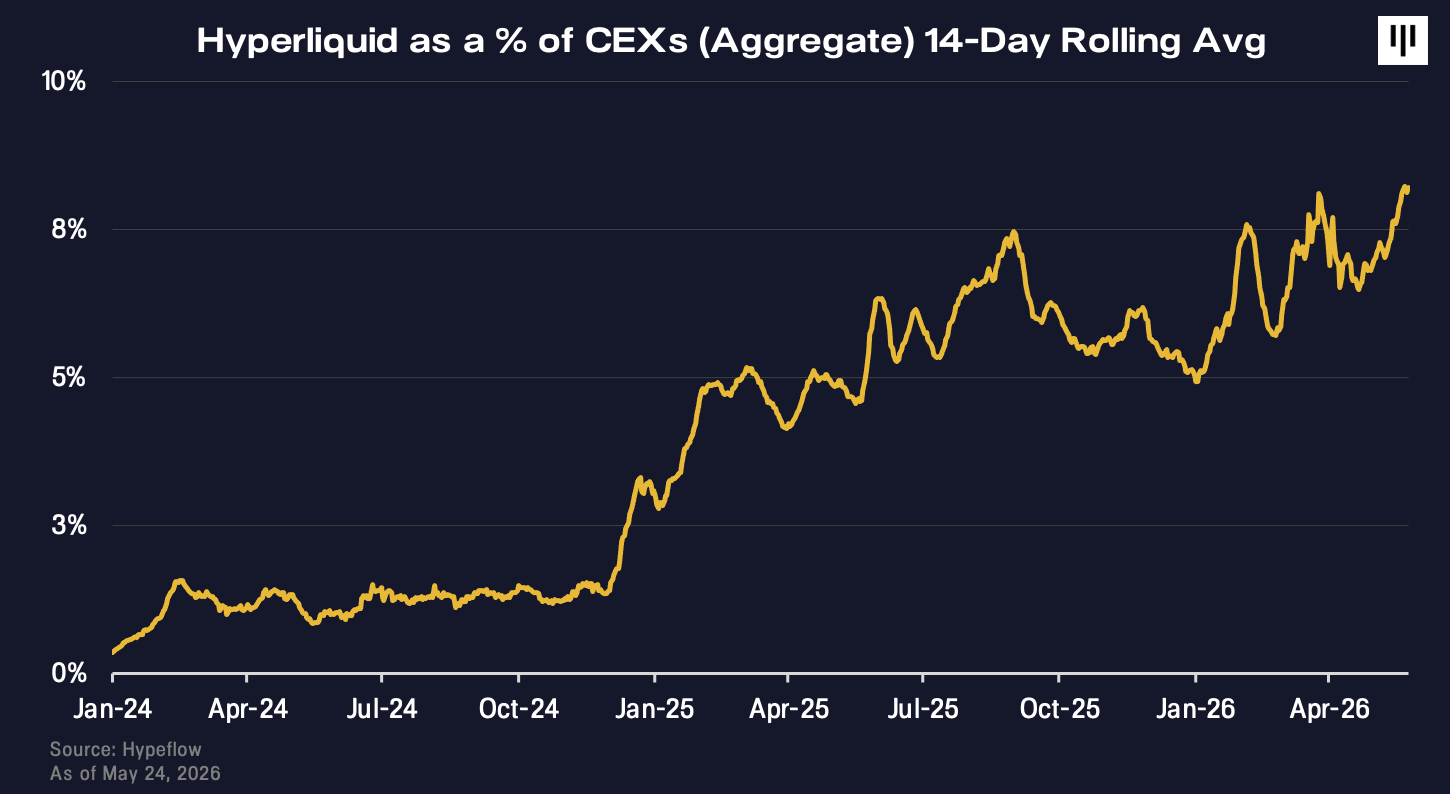
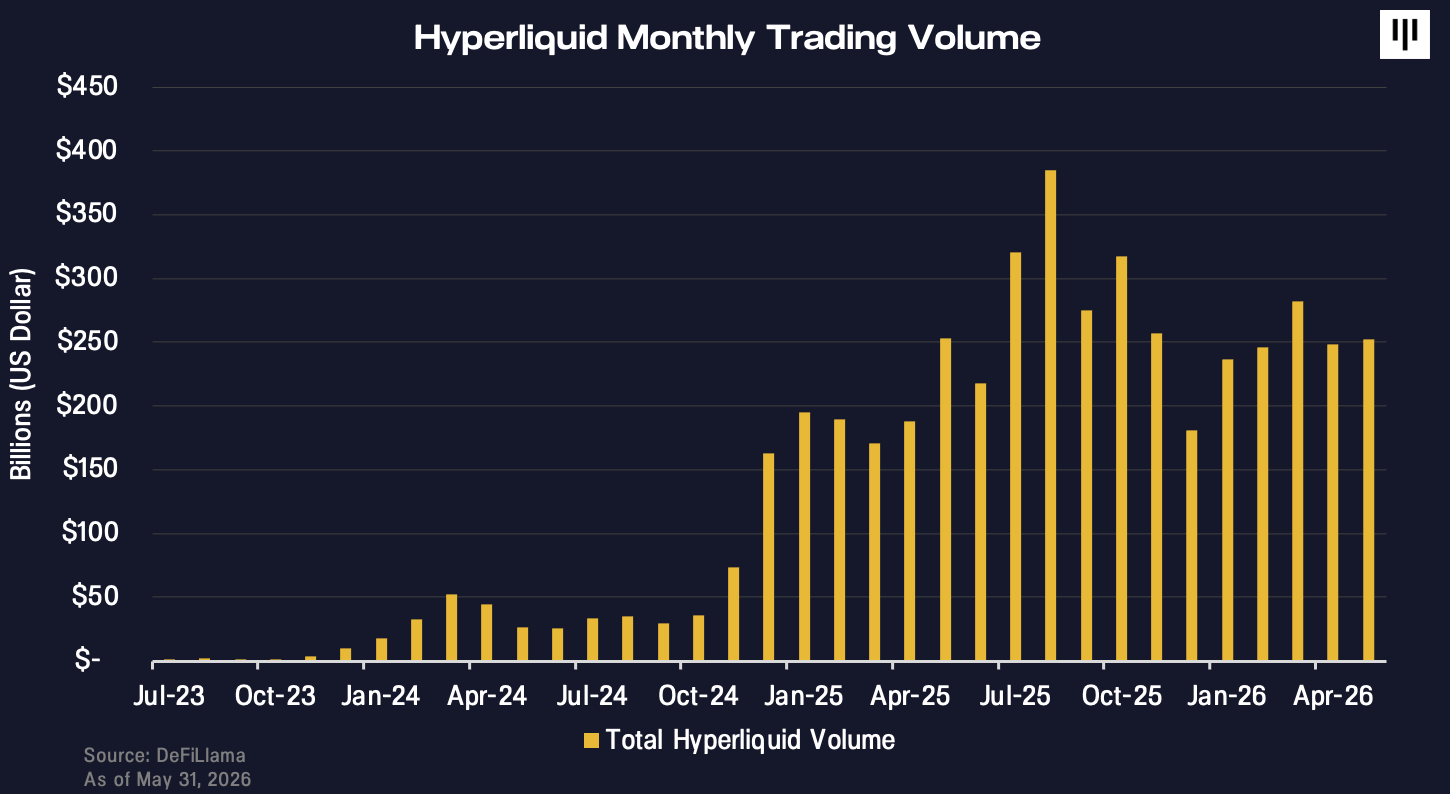
Gracias a la combinación de un equipo central con una alta densidad de talento, un ethos de alineación de las partes interesadas que representa lo mejor de los ideales de las criptomonedas y una ejecución increíble, Hyperliquid ha superado a su competencia hasta ser hoy el exchange descentralizado de perps más grande y rentable, con más de $250 mil millones de volumen mensual y $800 millones de ingresos anualizados. Hyperliquid sigue aumentando los volúmenes de negociación y, con el tiempo, va tomando una cuota relativa creciente del volumen frente a los exchanges centralizados.
De los activos digitales a “albergar todas las finanzas”
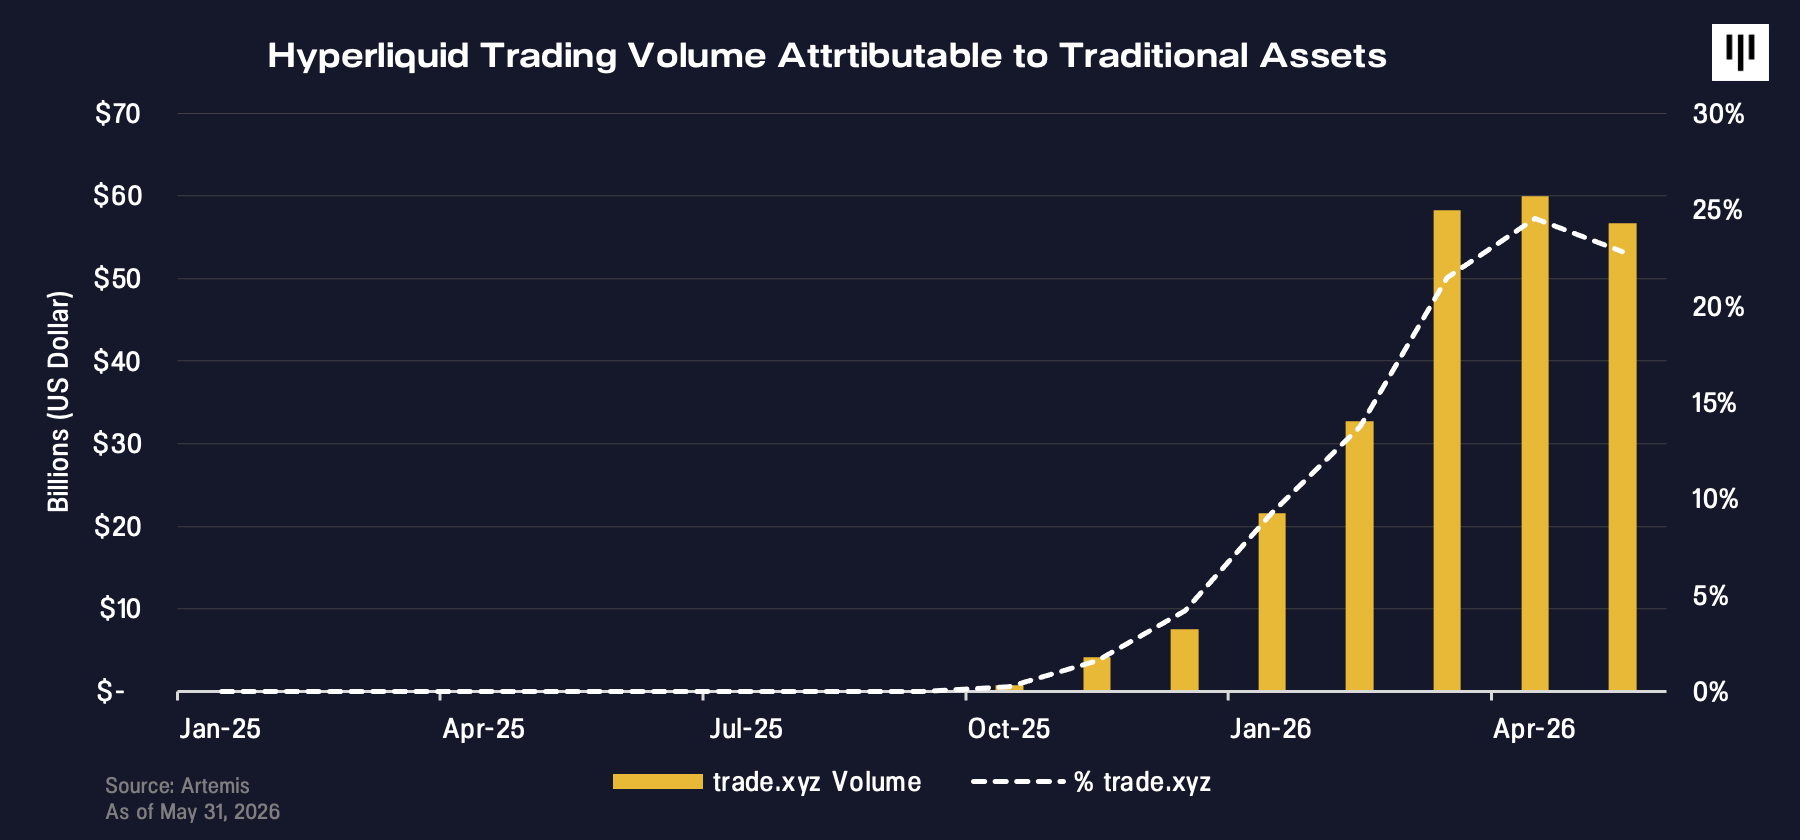
El crecimiento de Hyperliquid este año se ha acelerado a medida que ha ampliado su oferta más allá de los activos nativos de las criptomonedas hacia acciones, materias primas, índices y empresas privadas. Jeff Yan ha descrito la visión de “Housing All of Finance” (albergar todas las finanzas) en una única plataforma.
Hyperliquid tiene dos propiedades nativas de blockchain que le han ayudado a tener éxito al ampliar su alcance a los activos tradicionales que normalmente se negocian en exchanges heredados. La primera es que, al ser un exchange descentralizado, Hyperliquid está abierto 24/7 por defecto, incluidos los fines de semana y los días festivos. Esto contrasta con exchanges tradicionales como NYSE o CME, que solo abren cinco días laborables a la semana. La segunda propiedad es que Hyperliquid funciona sin permisos, lo que significa que cualquier tercero puede listar rápidamente los activos que la gente más quiere negociar. Los mercados listados no están limitados por la imaginación del equipo central original de Hyperliquid. Los listados sin permisos se desbloquearon con la Hyperliquid Improvement Proposal 3 (HIP-3), un marco que permite que cualquier tercero liste sin permisos nuevos mercados de perps y los incentive con una parte de las comisiones de transacción. Un grupo independiente que opera bajo la marca trade.xyz ha sido el desplegador más prolífico.
Como resultado, la plataforma Hyperliquid ha podido adaptarse rápidamente para atraer volumen en cualquiera que sea el activo más de actualidad en cada momento, incluso cuando los mercados tradicionales están cerrados, y los resultados han sido llamativos. Los perps on-chain se están convirtiendo en una plataforma de derivados paralela y siempre activa que empieza a competir de manera significativa con la infraestructura tradicional. La prueba más clara se da en momentos de tensión fuera del horario de negociación tradicional. Cuando los precios del oro y la plata se dispararon a finales de 2025, Hyperliquid fue la única plataforma en la que se podía negociar durante los fines de semana, incluido el momento en que China anunció cambios en los requisitos de garantías para la negociación de plata. La plata llegó brevemente al 2% del volumen global de derivados en su punto máximo. Cuando el conflicto con Irán comenzó un sábado por la mañana a finales de febrero, Hyperliquid fue la única plataforma en la que se podía negociar petróleo ese fin de semana, y el volumen diario de crudo se disparó a $3.7 mil millones. Cuando los futuros del petróleo abrieron el domingo por la noche, lo hicieron al precio al que ya cotizaban los perps de petróleo en Hyperliquid. La negociación de petróleo ha llegado al 2% del volumen global de derivados del petróleo en su punto máximo. Un mes después, un perp del S&P 500 con licencia completa superó los $100 millones de volumen en su primer día. Los activos tradicionales han llegado en ocasiones a representar hasta el 40% del volumen de Hyperliquid, frente a prácticamente cero a finales de 2025.
El mercado general ya está prestando atención
La tracción de Hyperliquid ha ganado visibilidad entre el gran público este año. Estamos oyendo que cada vez más hedge funds de activos tradicionales hacen referencia a los precios de Hyperliquid e incluso consideran operar en la plataforma para poder reaccionar con mayor rapidez a los acontecimientos mundiales.
Hyperliquid se está convirtiendo en el exchange en el que se produce la formación de precios cuando todos los demás mercados están cerrados. Cada vez más, esto no se limita a los fines de semana, sino que incluye también a las empresas privadas antes de una OPI. El día de la OPI de Cerebras (la mayor OPI en lo que va de año), los bancos que aseguraban la OPI estaban monitoreando los precios en Hyperliquid. Circuló una imagen que mostraba la interfaz de trading de Hyperliquid en la pantalla de un banquero antes de la operación de apertura, [6]
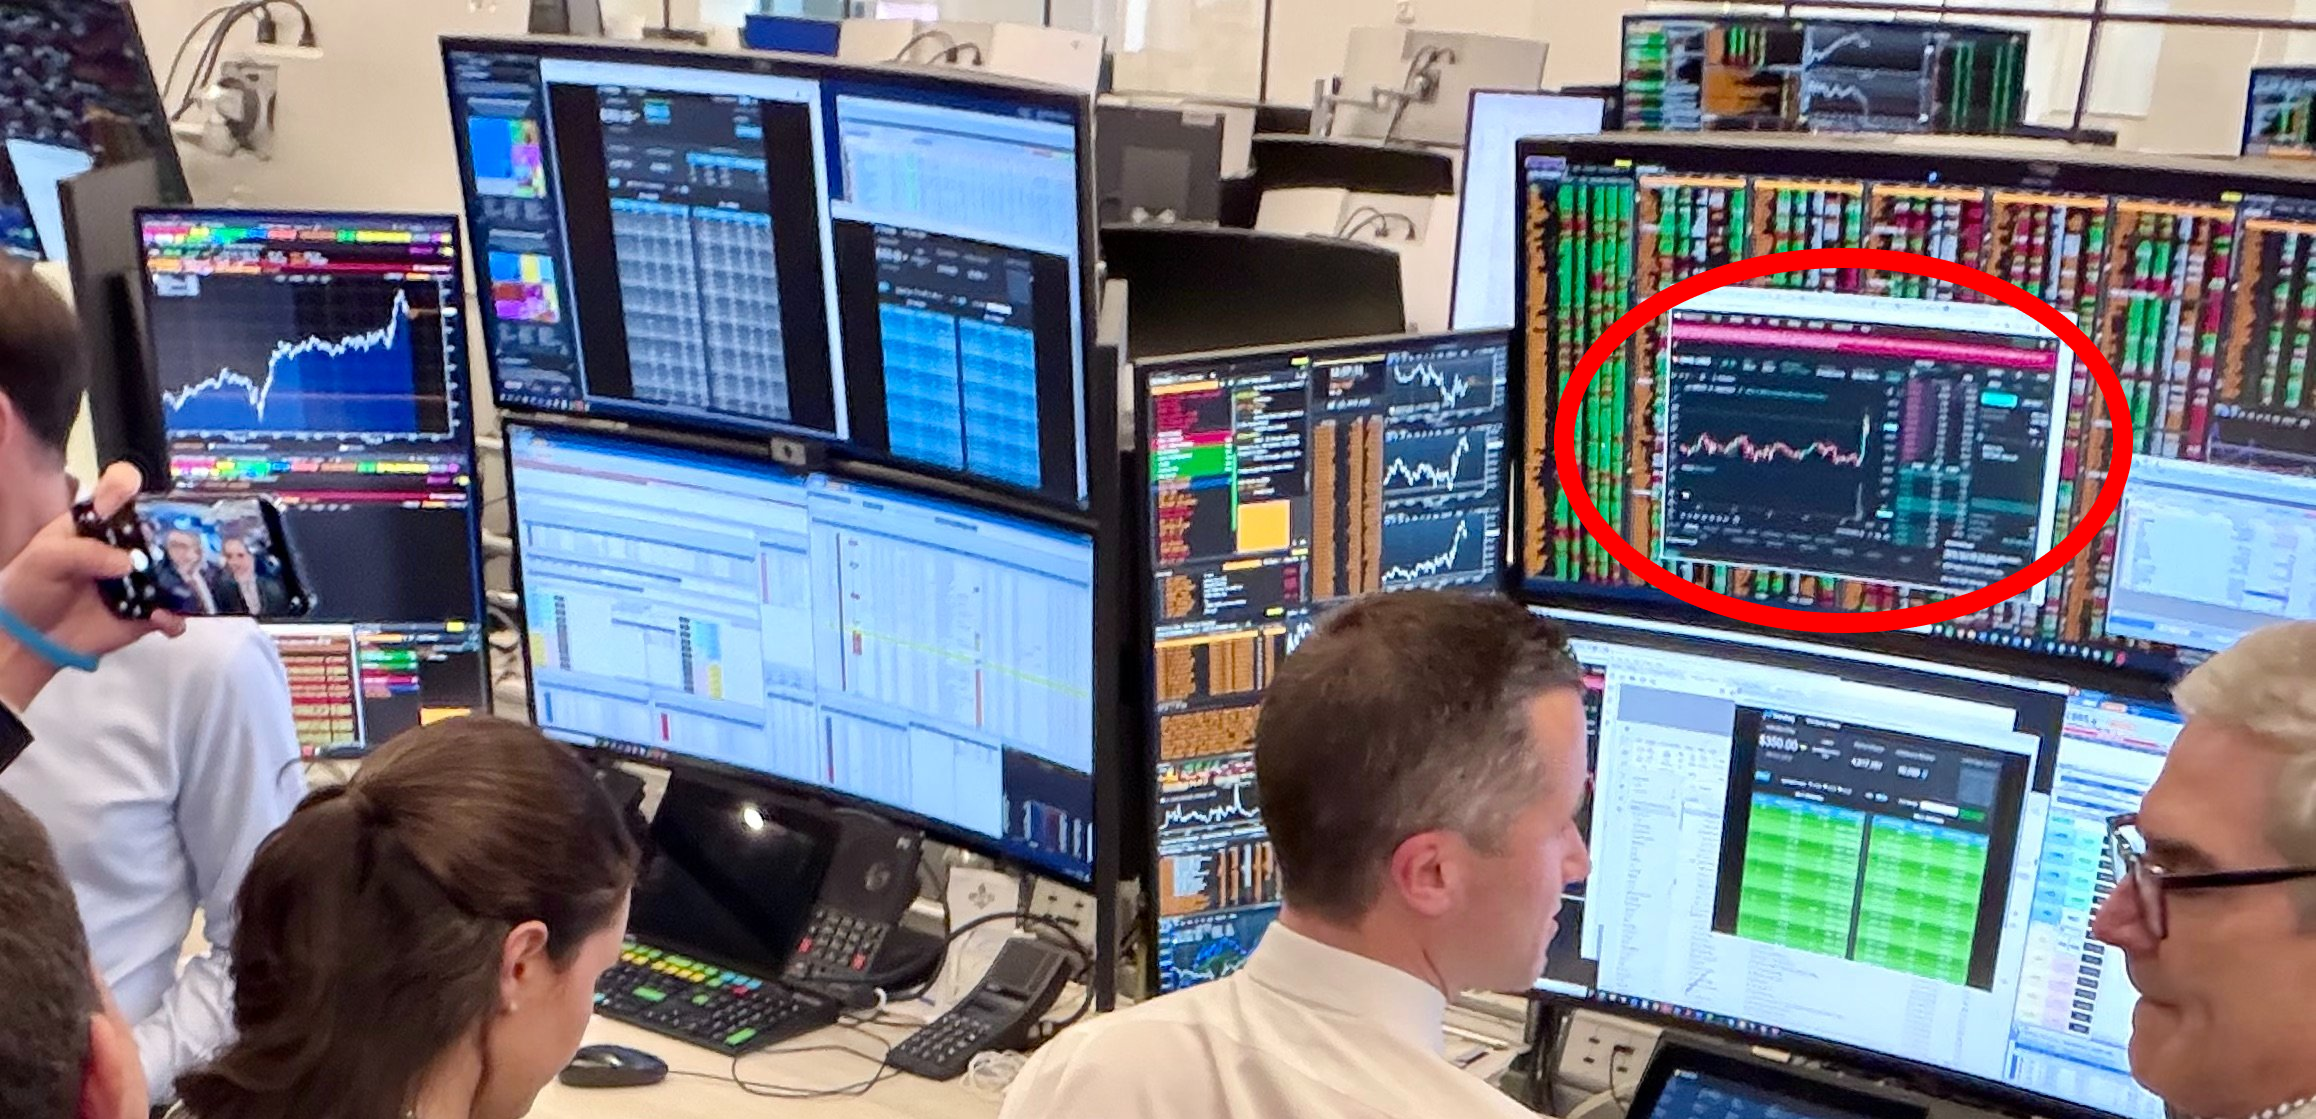
[6] Eric Vishria en X
Los operadores tradicionales de bolsa de Wall Street también están prestando atención. El 27 de mayo, en la Strategic Decisions Conference de Bernstein, Jeffrey Sprecher, fundador y CEO de Intercontinental Exchange, calificó a Hyperliquid de “más grande que Nasdaq” y señaló que ICE se había reunido con sus fundadores en varias ocasiones. Apenas dos semanas antes, se informó de que ICE y CME presionaban a los reguladores para que frenaran a Hyperliquid[7], una señal de que lo ven como una amenaza competitiva real. Lo significativo es que uno de los principales operadores de bolsas del mundo reconoce ahora abiertamente a Hyperliquid como un desafío competitivo serio y no como un experimento marginal.
El interés también se está manifestando en las acciones cotizadas. Hyperliquid Strategies Inc. (NASDAQ: PURR), la tesorería de activos digitales (“DAT”) dedicada a Hyperliquid en la que Pantera fue inversor ancla, mantiene HYPE en su balance y está presidida por Bob Diamond, ex CEO de Barclays, con David Schamis como CEO. Ambos han llevado el argumento a favor de HYPE directamente a los principales medios financieros de EE. UU., incluidos Squawk Box de CNBC[8] y Bloomberg[9], aportando un pedigrí y una credibilidad propios de las finanzas tradicionales a un activo nativo de las criptomonedas para difundir su conocimiento. PURR ha subido más de un 200% en lo que va de año al 1 de junio de 2026 y es uno de los pocos DAT que cotizan de forma sostenida con una prima sobre el NAV, lo que implica una fuerte demanda.
El próximo catalizador a vigilar es la OPI de SpaceX, que según se informa apunta a finales de este mes. Existe un perp de SpaceX en Hyperliquid, que ofrece a los traders una forma de expresar una opinión sobre el precio al que saldrá la empresa antes de que esté disponible para los inversores en acciones públicas en NASDAQ. SpaceX cotiza actualmente en torno a $200 por acción[10] al 1 de junio de 2026 en Hyperliquid, es decir, por encima de donde, según los rumores, los banqueros quieren fijar el precio de la acción. Todos los participantes del mercado están pendientes de esta OPI y es razonable esperar que Elon Musk, el conocido CEO de SpaceX, hiperconectado a internet y partidario de las criptomonedas, pueda empujar tanto a los banqueros como a los posibles inversores a considerar dónde cotiza SpaceX en Hyperliquid, lo que a su vez impulsaría un aumento escalonado del conocimiento de la plataforma.
Hasta dónde podría llegar
Hyperliquid es un protocolo on-chain cuya estructura de capital se basa en tokens. HYPE es el token nativo a través del cual se acumula el valor de la economía del protocolo de Hyperliquid, de forma más visible mediante el mecanismo programático de recompra de la plataforma, que utiliza el 99% de los ingresos: una política de asignación de capital similar a la de muchas acciones con valor fundamental. El argumento de inversión de Hyperliquid se basa en unos pocos pilares:
- ■ Mercado objetivo masivo y en crecimiento: Hyperliquid es una plataforma disruptiva que apunta a un mercado final atractivo y en expansión. Los contratos perpetuos (perps) son un producto innovador que sirve a grandes segmentos de inversores mejor que los derivados tradicionales y que históricamente se monetiza con comisiones de transacción muy atractivas. A medida que Hyperliquid se expande desde los mercados nativos de las criptomonedas hacia su objetivo de “albergar todas las finanzas” (Housing All of Finance), su mercado total direccionable se multiplica.
- ■ Fuerte ejecución y círculo virtuoso de escala: el protocolo ha capturado una cuota de mercado significativa al escalar más rápida y exitosamente que las iteraciones anteriores de exchanges descentralizados de perps. En este mercado, la escala crea una ventaja de círculo virtuoso: un mayor volumen impulsa la liquidez del libro de órdenes, lo que mejora continuamente la experiencia del usuario y atrae más capital.
- ■ Experiencia de producto superior: Hyperliquid ofrece una experiencia de usuario premium al operar en su propia blockchain de Layer 1 personalizada, creada específicamente para la negociación de derivados. Los comentarios de los usuarios han destacado de forma constante que la plataforma supera ampliamente a otros exchanges descentralizados y rivaliza directamente con la velocidad y la experiencia de usuario de los principales exchanges centralizados.
- ■ Acumulación de valor directa y potente para los titulares de tokens: de manera crucial, estos sólidos fundamentales se traducen directamente en rentabilidad del protocolo y en valor del token. Hyperliquid genera $800 millones de ingresos anualizados[11], casi todos los cuales se canalizan hacia su mecanismo programático de recompra de tokens. Esto crea una alineación inusualmente estrecha entre el crecimiento del protocolo y el valor para los titulares de tokens.
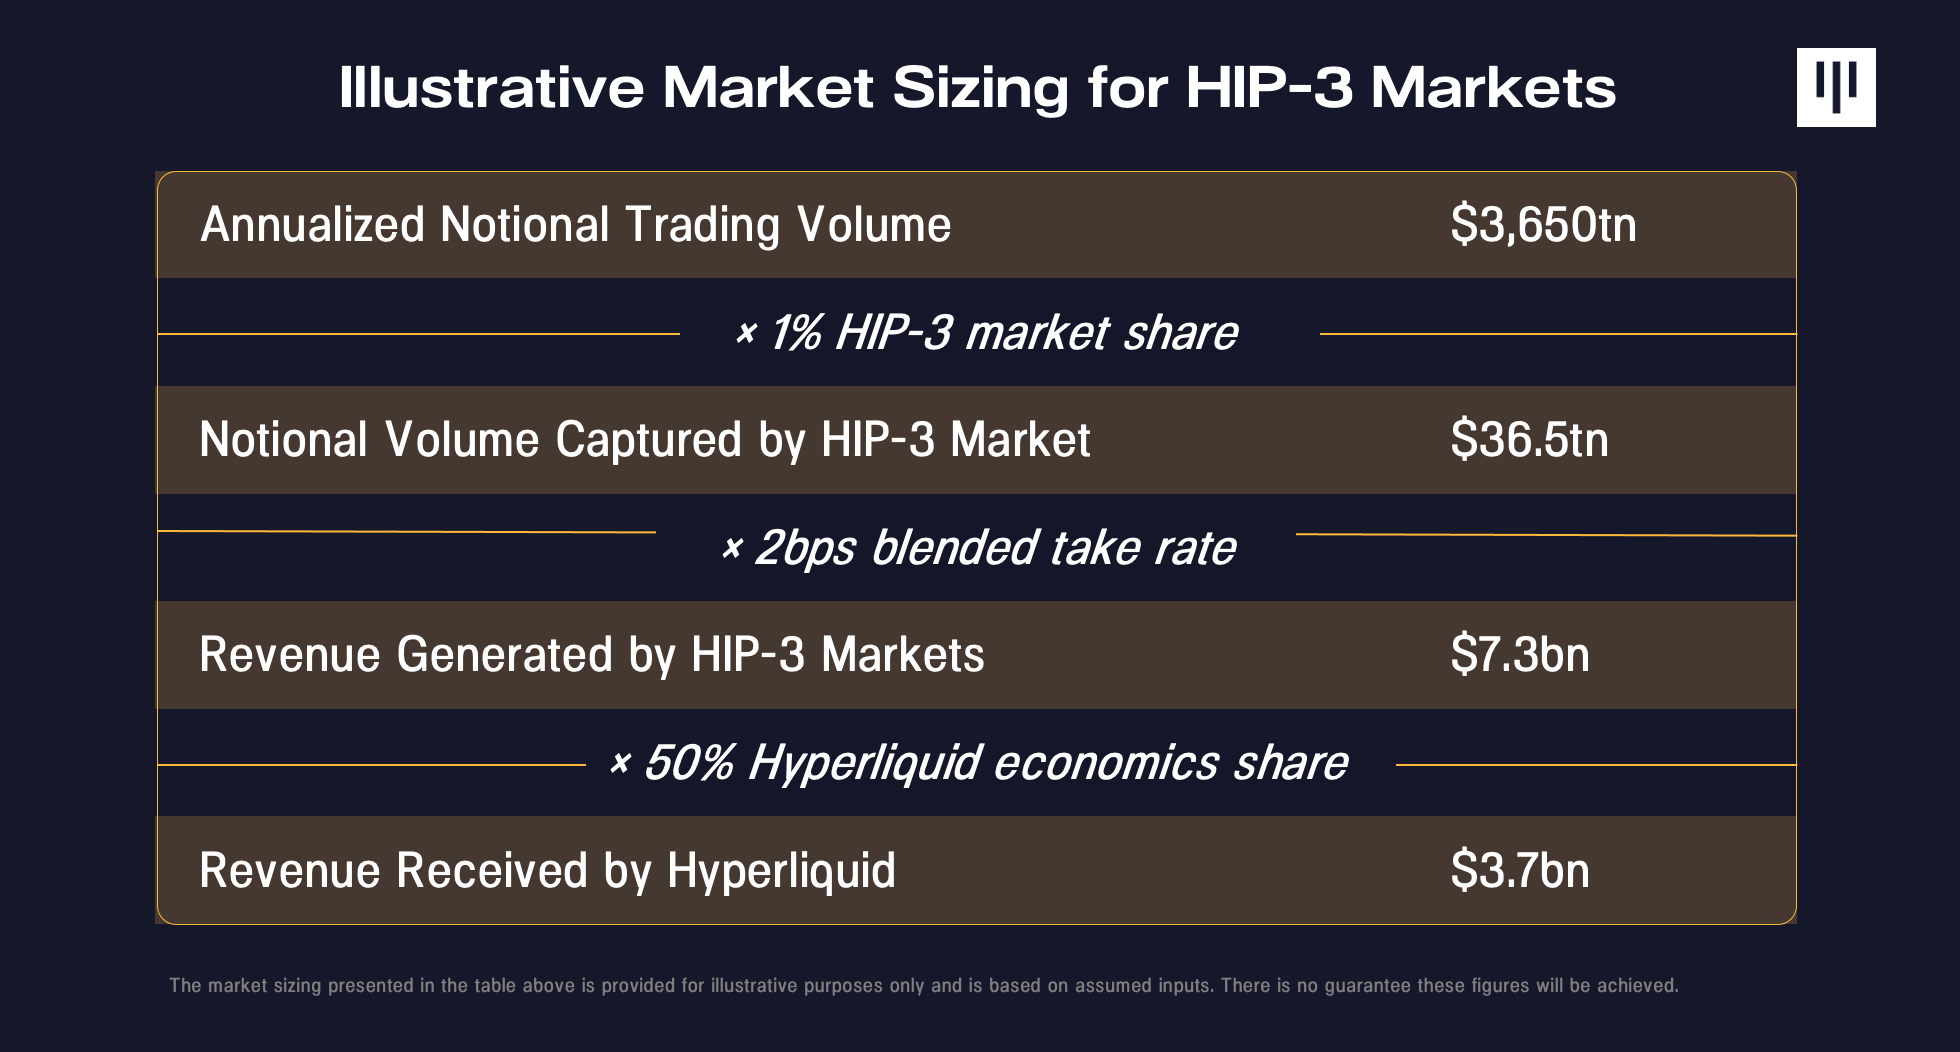
Si ampliamos la perspectiva, el TAM de Hyperliquid es del orden de $10 billones de volumen nocional diario de negociación. Hay aproximadamente $200 mil millones diarios de volumen de acciones en opciones 0DTE y ETF apalancados, las herramientas actuales que utilizan los inversores para obtener una exposición direccional sencilla y de alto apalancamiento. Los derivados de materias primas negocian $2 billones de volumen diario, y Hyperliquid ha demostrado que puede abrirse paso, especialmente en festivos y fines de semana. Los derivados de divisas, que negocian aproximadamente $8 billones al día y están casi totalmente sin explotar on-chain, constituyen una gran oportunidad en terreno virgen. Capturar de forma sostenible incluso un porcentaje bajo de un solo dígito de ese volumen combinado implica un potencial de ingresos 5 veces superior al actual y, presumiblemente, un potencial similar de expansión de la valoración.
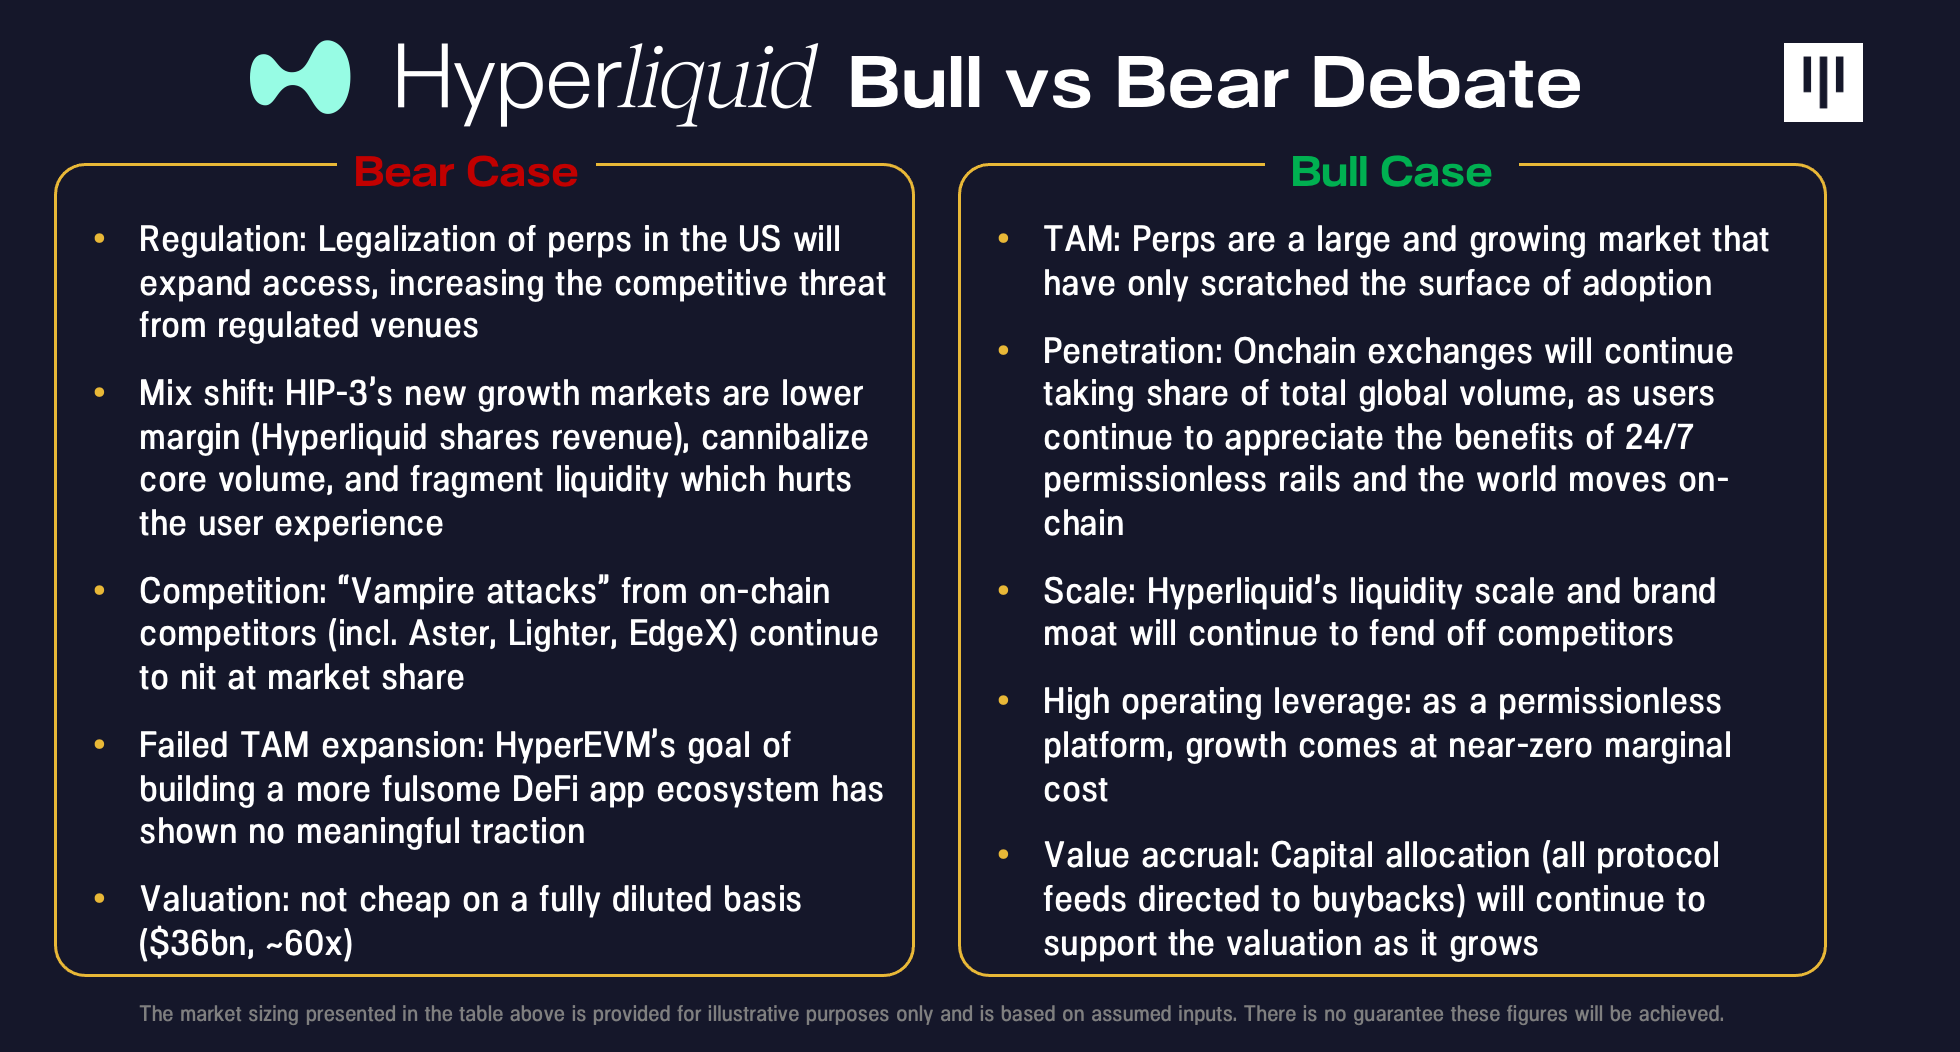
Dicho esto, Hyperliquid también tiene riesgos reales y es importante reconocerlos. El mayor riesgo para Hyperliquid es la regulación. Los perps no están actualmente disponibles libremente en EE. UU., aunque se ha avanzado hacia su legalización y su listado. Hyperliquid es un exchange descentralizado, lo que significa que no tiene requisitos de KYC y, aunque aplica un geobloqueo a los usuarios estadounidenses, no es impensable que existan formas de eludirlo. Si los perps se legalizan en EE. UU., el conjunto competitivo se vuelve más serio para Hyperliquid y podría perder cuota de volumen si los usuarios estadounidenses se pasan a una plataforma regulada. Un factor atenuante es que también es posible que Hyperliquid lance una instancia del exchange regulada en EE. UU., como han hecho otros.
Novedades regulatorias: se abre la puerta
La mayor limitación individual para el crecimiento de los perps en EE. UU. ha sido la regulatoria, y es la misma incertidumbre que empujó al equipo de Hyperliquid a trasladarse al extranjero, a Singapur. Los verdaderos futuros perpetuos no han estado disponibles para las personas de EE. UU., y tanto las plataformas centralizadas como las descentralizadas aplican un geobloqueo a los usuarios estadounidenses.
Eso empezó a cambiar la semana pasada. La CFTC aprobó un contrato de futuros perpetuos referenciado a bitcoin presentado por el exchange registrado en EE. UU. de Kalshi, y su personal despejó por separado el camino para que Coinbase ofrezca ciertos perpetuos de criptomonedas a través de una filial extranjera, tratándolos como futuros extranjeros. El hilo conductor es que la CFTC ha abierto un camino para los perps de criptomonedas regulados dentro de los marcos de futuros existentes, en lugar de exigir una normativa completamente nueva. Algunos defensores de políticas públicas creen que la ausencia histórica de perps en EE. UU. fue menos una decisión regulatoria deliberada que un accidente comercial sobre qué productos decidieron listar los operadores establecidos, y que nunca hubo una razón de fondo por la que la CFTC no pudiera permitirlos. La CFTC solo tendría que actuar ahora para dejarlo claro si y cuando los exchanges soliciten más listados de perps.
La cuestión más difícil es qué se necesita para llevar los perps descentralizados a los usuarios de EE. UU., y aquí el camino está menos claro. Un actor centralizado puede registrarse hoy como exchange en EE. UU., y hemos visto que otros, como Coinbase y Kalshi, quieren listar perps reales. En el caso de un protocolo on-chain sin permisos, la Comisión tendría que extender exenciones, tanto del requisito de que los derivados se negocien en un exchange registrado como de las normas sobre quién puede acceder a ciertos contratos. Tanto la SEC como la CFTC tienen una postura favorable a la innovación y han hecho declaraciones previas que apoyan la idea de que nada en la pila central de un protocolo on-chain requiere por sí mismo un registro. Sin embargo, preservar la ausencia de permisos y de KYC al tiempo que se satisfacen las preocupaciones legítimas en torno a las sanciones y la integridad del mercado requerirá cierto trabajo para encontrar la solución.
Los perps nacieron en la periferia de las criptomonedas porque era allí donde la estructura de mercado podía evolucionar más rápido. Ahora los perps se están desplazando hacia el centro de las finanzas globales. Las recientes medidas de la CFTC no resuelven todas las cuestiones regulatorias, especialmente para las plataformas on-chain sin permisos, pero sí marcan un cambio importante. EE. UU. empieza a acomodar el producto en lugar de descartarlo. Hyperliquid se sitúa en el centro de esa transición. Ha combinado los mejores atributos de DeFi, que son el acceso abierto, los mercados 24/7, la liquidación transparente y una alineación de las partes interesadas inusualmente fuerte, con un producto que cada vez parece más adecuado para la negociación moderna que los instrumentos con los que compite. La pregunta ya no es si los perps pueden importar fuera de las criptomonedas; el mercado ya está respondiendo a eso. La pregunta es si la infraestructura que la industria blockchain construyó primero puede convertirse en el lugar donde el resto de las finanzas valore cada vez más el riesgo, negocie y descubra precios.

STARTUPS TOKENIZADAS: RESTABLECER EL ACCESO A LAS EMPRESAS PRE-OPI
Jay Yu, Junior Partner
Los mercados públicos para las empresas tecnológicas de más rápido crecimiento del mundo ya no funcionan como antes. Hace 30 años, Amazon salió a bolsa con una valoración de $438 millones, tres años después de su fundación. Netscape hizo su OPI dieciocho meses después de ser creada. Pero hoy las empresas de más rápido crecimiento (Stripe, SpaceX, OpenAI, Ramp) permanecen privadas de forma rutinaria durante una década o más. La exposición a los años de crecimiento de mayor velocidad de una empresa, antes accesible para los inversores públicos, ha sido secuestrada silenciosamente por el capital privado a valoraciones contables cada vez más altas.
“Si usara palabras cínicas, diría que [el capital de riesgo] secuestró los años de crecimiento de las primeras empresas que salían a bolsa. Amazon salió a bolsa con una capitalización de mercado inferior a mil millones. Hoy cuesta imaginarlo”. – Bill Gurley [12]
El mercado ha respondido con soluciones improvisadas: SPV, plataformas secundarias, ofertas públicas de adquisición de acciones y otros instrumentos diseñados para saciar la sed de los inversores por activos de capital de riesgo en etapa de crecimiento. Pero son parches, no soluciones. Lo que los inversores quizá realmente quieren es lo que las OPI tecnológicas prometían hace treinta años: una exposición amplia y líquida a empresas generacionales con un potencial al alza propio del capital de riesgo.
Los activos de capital de riesgo tokenizados podrían ser parte de la respuesta. Este artículo explora cómo las startups tokenizadas podrían devolver el equilibrio a estos mercados inconexos en torno a tres preguntas: (1) por qué ahora es el momento adecuado para las startups tokenizadas, (2) cómo es el panorama de las startups tokenizadas y (3) cuáles son las principales oportunidades, desafíos y tensiones sin resolver que separan a esta categoría de la escala.
Parte I – ¿Por qué ahora para las startups tokenizadas?
Las startups tokenizadas se sitúan en la encrucijada de tres tendencias convergentes: (1) la explosión de instrumentos improvisados como los SPV como mecanismo de liquidez de facto para las empresas tecnológicas generacionales, (2) el rápido crecimiento de los activos del mundo real (RWA) tokenizados, que abarcan desde fondos del mercado monetario hasta acciones cotizadas, materias primas y más, y (3) la ruptura del consenso “token-acción”, en el que los tokens de los proyectos se han ido convirtiendo cada vez más en ciudadanos de segunda clase en comparación con la exposición al capital de riesgo.
1.1 – El auge de los SPV
Hace una década, los SPV eran un instrumento de nicho: una forma de reunir capital al margen de las estructuras tradicionales de capital de riesgo o de financiación pública [13]. Pero en los últimos dos años se han convertido en una parte fundamental de la estrategia de capital, con plataformas como AngelList, Carta y Assure que facilitan más que nunca la creación de SPV para oportunidades y empresas específicas [13]. En particular, los SPV secundarios han crecido más de un 545% en los últimos dos años, con un aumento de más de 10 veces en el capital recaudado [14]. Estas estructuras de mercado improvisadas han captado un crecimiento significativo del mercado: la cesta ponderada de los 50 principales activos secundarios de Hiive registró un crecimiento del 49.1% en 2025, superando con creces al S&P 500 [15]. Es una señal de que los inversores están utilizando estructuras improvisadas del mercado privado para recuperar funciones que los mercados públicos solían desempeñar de forma más limpia: acceso, liquidez y formación de precios. A medida que las empresas permanecen privadas durante más tiempo, los SPV se han convertido en uno de los principales sustitutos.
1.2 – Los RWA, la tokenización y la perpificación de todo
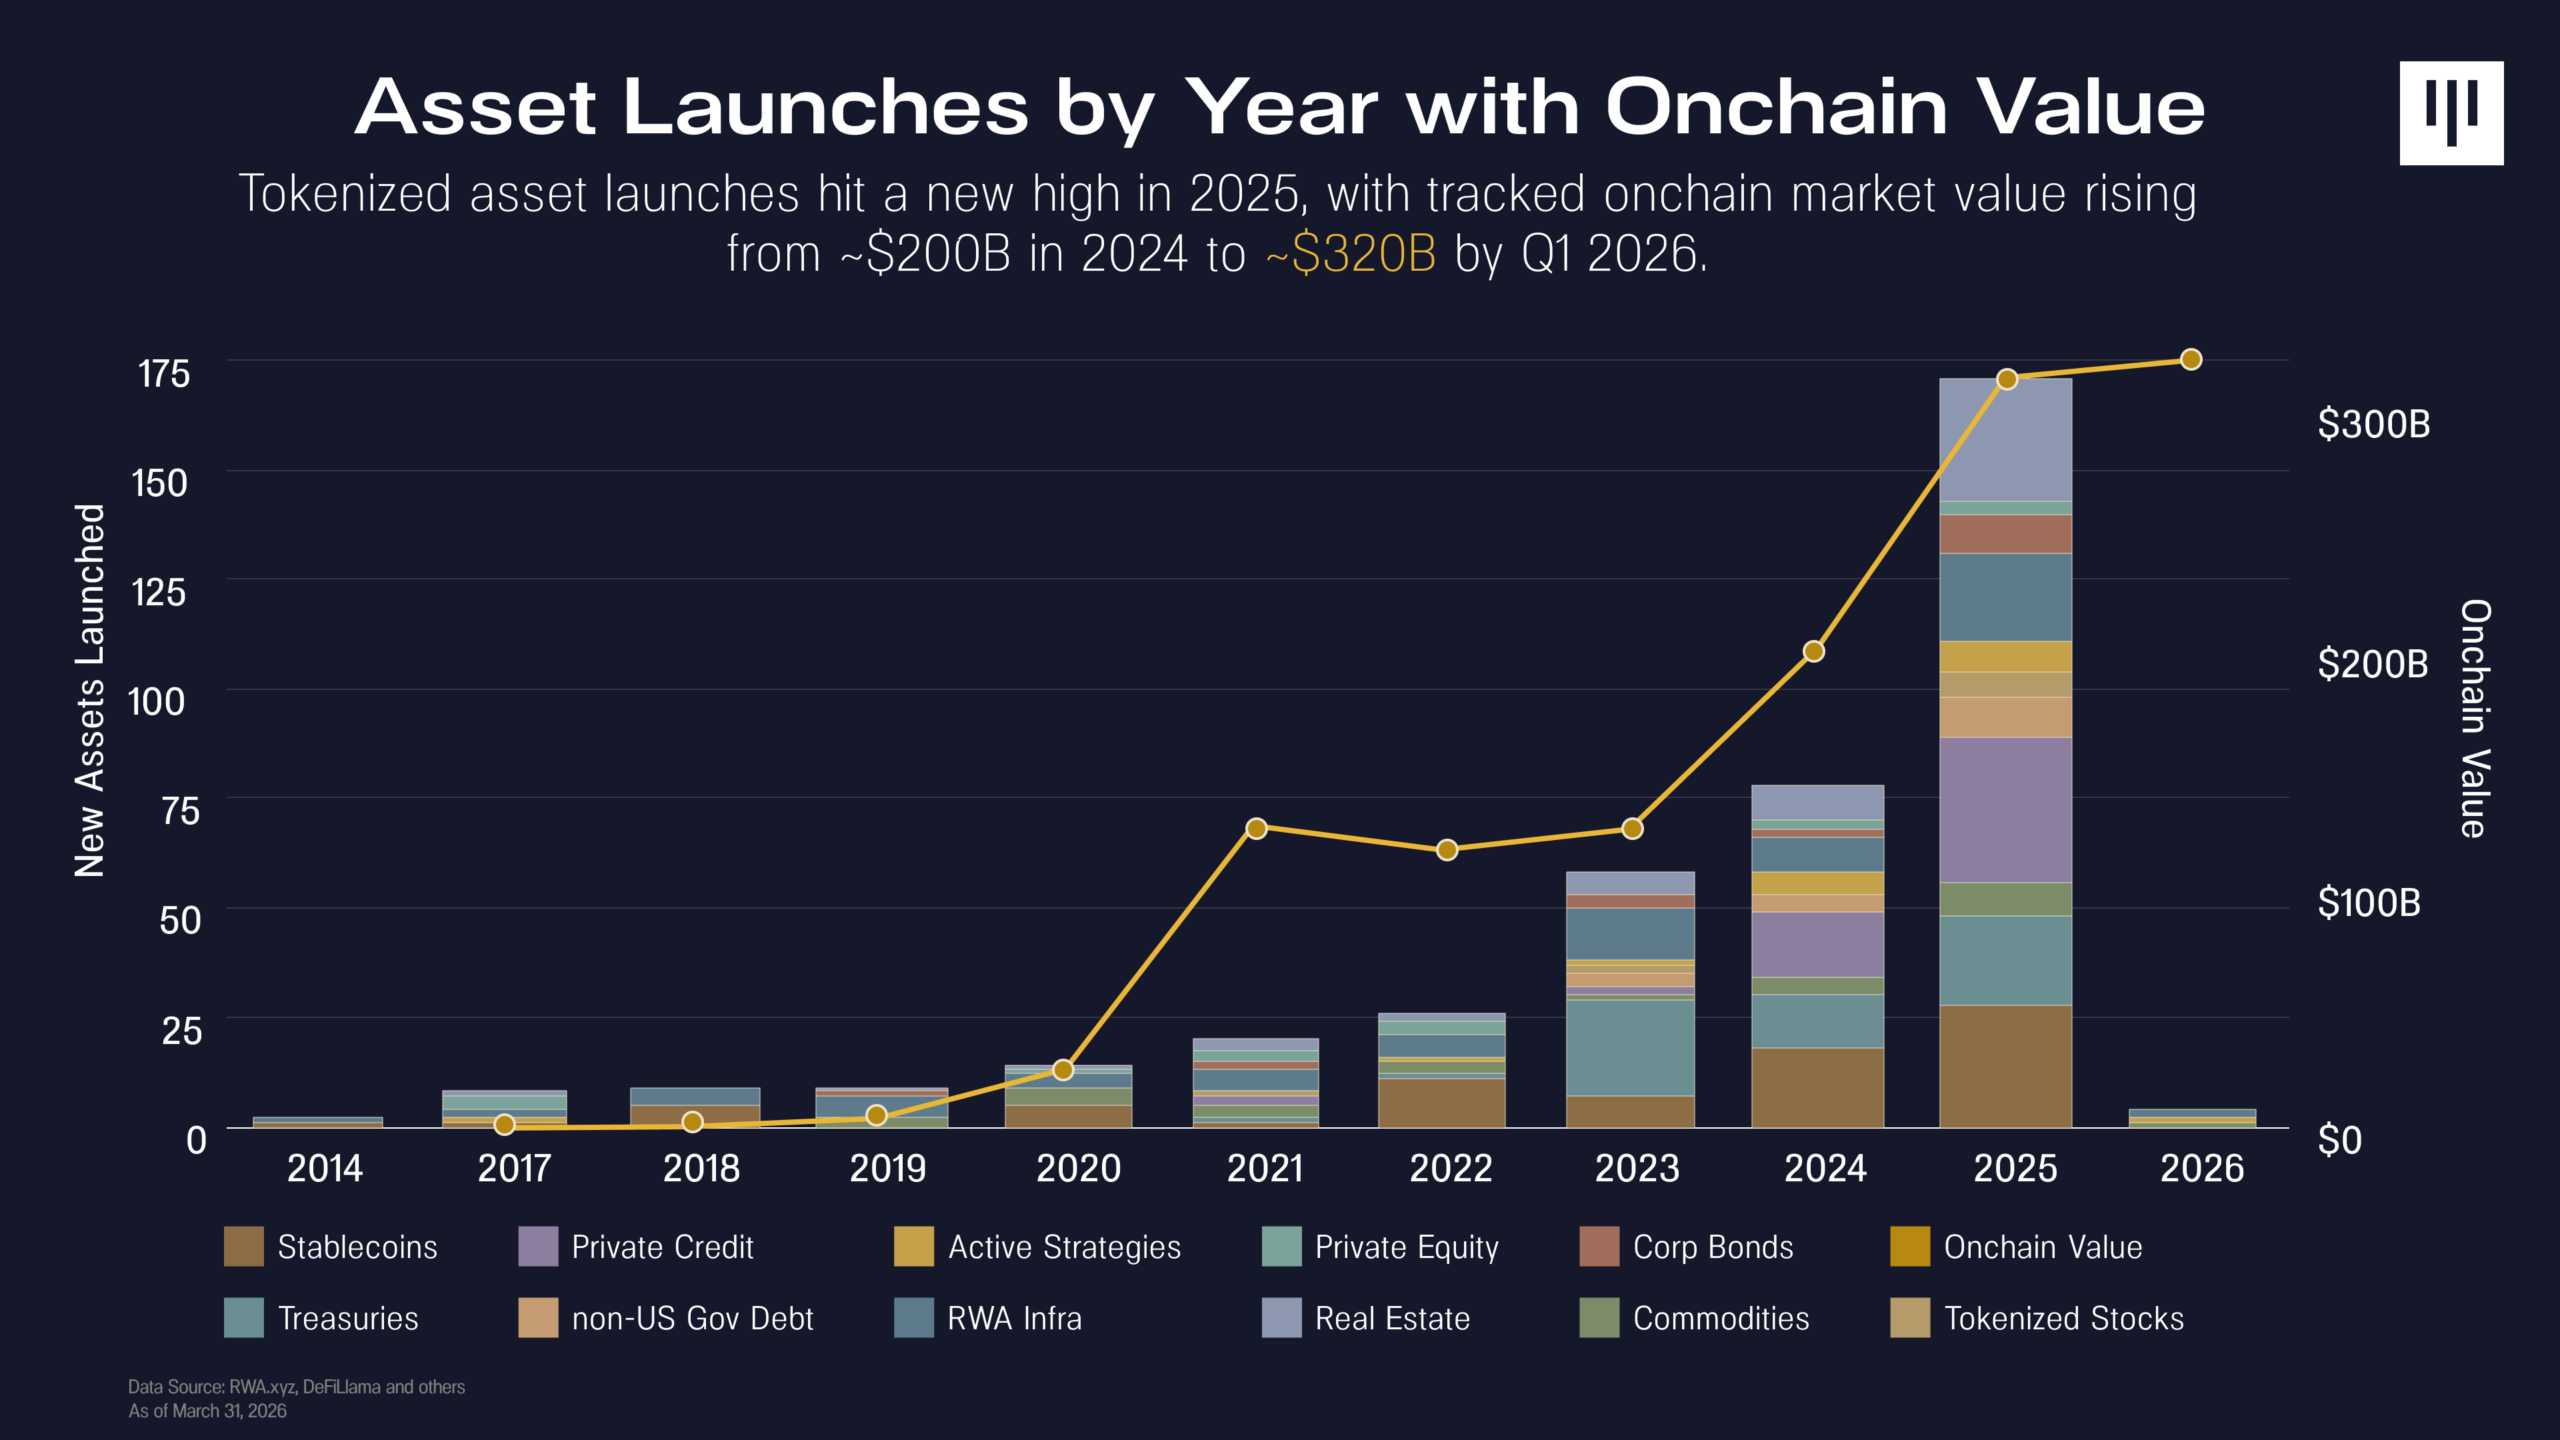
Informe sobre el estado de la tokenización, 1T 2026 :: Pantera Research Lab
La segunda tendencia es el auge de la tokenización y de los mercados perpetuos en diversas clases de activos. En el primer trimestre de 2026, el valor de los RWA on-chain alcanzó ~$320 mil millones [16]. Si bien la mayor clase de activos RWA sigue siendo los bonos del Tesoro de EE. UU. (que pueden actuar como colateral de las stablecoins), también ha habido un aumento significativo de clases de activos como las materias primas, las acciones y el crédito respaldado por activos, como los préstamos con garantía hipotecaria sobre la vivienda (HELOC) de Figure [17]. A medida que los RWA ganan adopción, podemos ver cómo madura la cadena de suministro de la tokenización, desde los emisores hasta los custodios y los marcos regulatorios.
En paralelo, los futuros perpetuos, o “perps”, han crecido enormemente en los últimos 2 años con el auge de los exchanges descentralizados de perpetuos (perp-DEX) como Hyperliquid. En comparación con los derivados con vencimiento, los perps no tienen fecha de vencimiento, lo que permite una mejor ejecución práctica, resulta más sencillo de entender desde la perspectiva del riesgo y es nativamente 24/7 [18]. Proyectos como TradeXYZ también han ampliado los perps más allá de los pares puramente cripto (como BTC-USDC) a otras clases de activos, incluidas acciones de EE. UU. y de Corea, materias primas e índices bursátiles, al ofrecer una forma estandarizada de crear nuevos mercados perpetuos en conjunción con HIP-3 [19].
1.3 – La ruptura del consenso token-acción
La tercera tendencia creciente es el dilema de la acumulación de valor entre tokens y acciones. Los tokens de proyectos DeFi, como UNI y AAVE, se emitieron explícitamente para no representar capital accionario, con el fin de abordar preocupaciones regulatorias. Esto creó un “consenso token-acción”, en el que se suponía que los tokens de los proyectos eran instrumentos sintéticos que otorgaban a sus propietarios “derechos de gobernanza” sobre partes de un protocolo, con promesas de cobro de comisiones como medio para acumular valor. Sin embargo, esto creó un sistema de dos niveles, con una acumulación de valor de suma cero, y los titulares de tokens quedaron como ciudadanos de segunda clase frente a los accionistas. Este problema se hizo evidente con acontecimientos recientes como el enfrentamiento entre la DAO de Aave y Labs y la polémica adquisición de Axelar por parte de Circle, en las que los intereses de los titulares de tokens quedaron subsumidos en los intereses de los accionistas. Todo ello invita a repensar el actual “consenso token-acción”: ¿cómo podemos diseñar tokens que representen mejor el potencial al alza de un proyecto?
La convergencia de estas tres grandes tendencias puede allanar el camino para el auge de las “startups tokenizadas”: exposición tokenizada a una empresa con un potencial al alza propio del capital de riesgo, que permite al público general un acceso temprano a empresas generacionales, como solían hacerlo los mercados públicos. De este modo, los tokens se convierten en una rearquitectura de la OPI tradicional, que permite un acceso público más amplio a las empresas generacionales más atractivas.
Parte II – El panorama de las startups tokenizadas
2.1 – Enfoques de diseño y volúmenes actuales
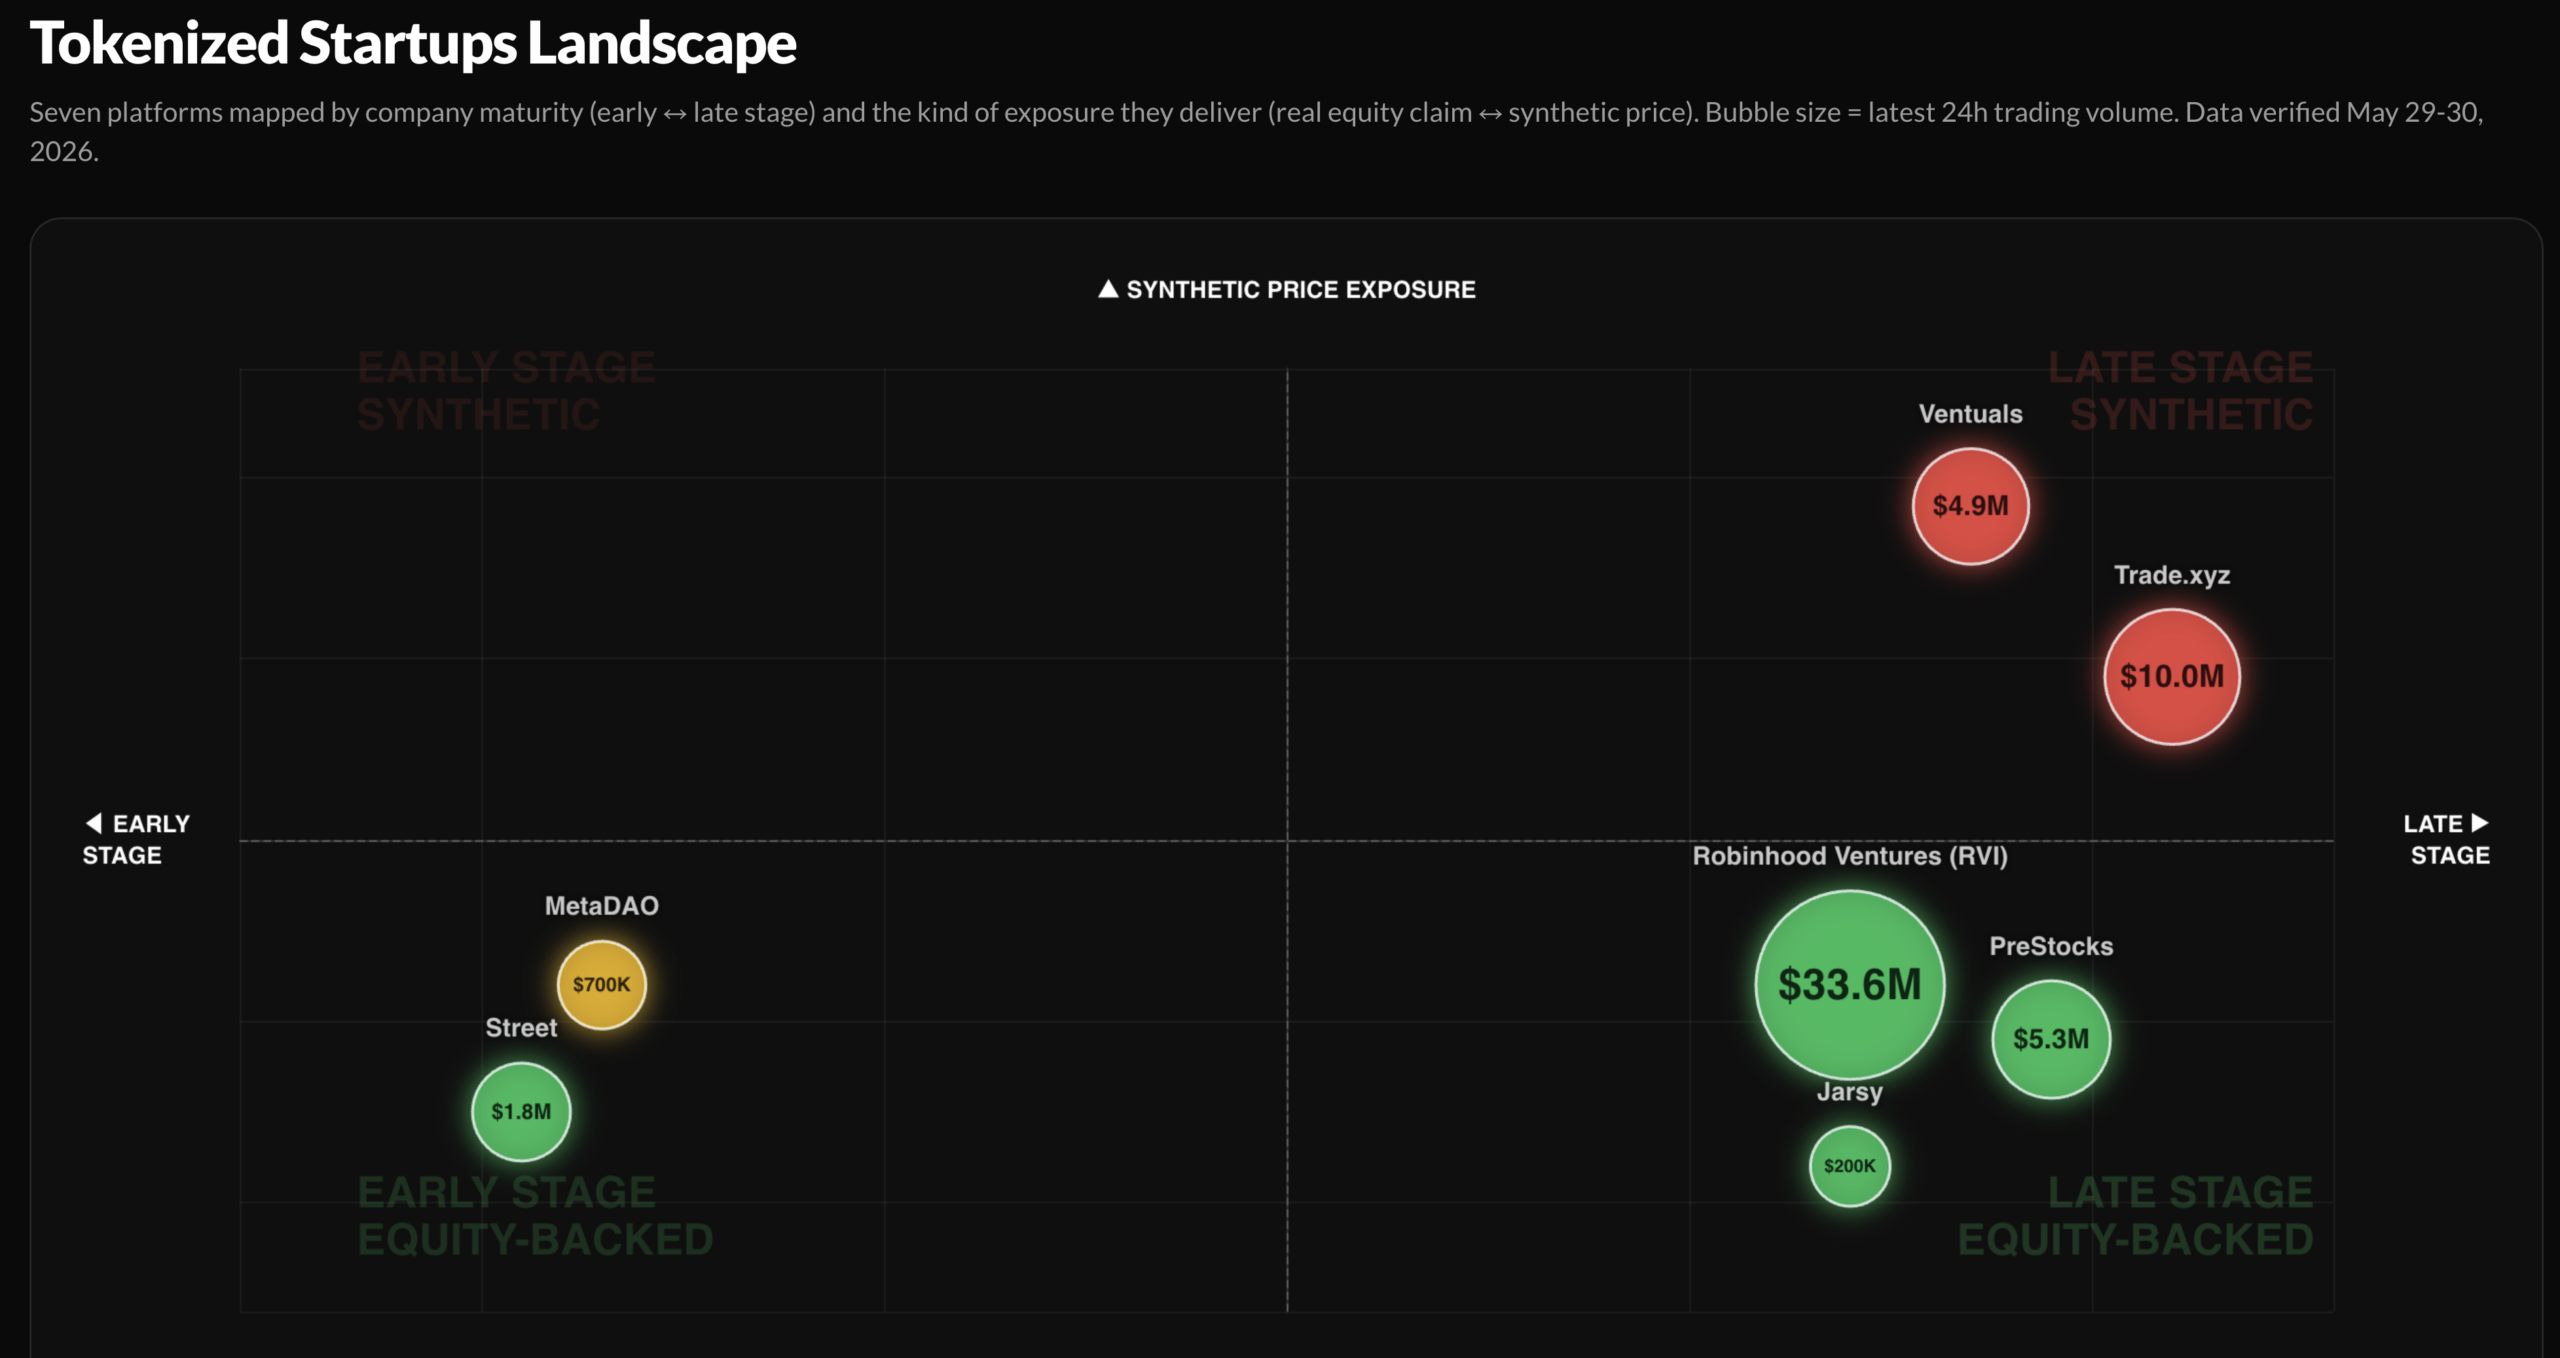
Panorama de las startups tokenizadas. Elaborado con Surf AI.
Hoy existe una variedad de enfoques y diseños para las startups tokenizadas en torno a dos dimensiones principales: el mecanismo de exposición y la etapa de la startup. Los mecanismos de exposición de las startups tokenizadas van desde un instrumento SPV que posee acciones (como PreStocks), pasando por fondos cerrados con acceso al capital de empresas (como Robinhood Ventures), hasta futuros perpetuos puros que ofrecen únicamente exposición al precio sin propiedad accionaria subyacente (como TradeXYZ y Ventuals). Las etapas de las startups abarcan desde empresas en etapa temprana (como la plataforma de MetaDAO) hasta activos en etapa de crecimiento y nombres conocidos pre-OPI como SpaceX, Anthropic y OpenAI.
Al mapear a los principales actores del espacio y su escala (volúmenes de negociación de 24 horas al 30 de mayo), observamos varios patrones diferenciados. En primer lugar, la mayor tendencia es que las startups en etapa tardía (especialmente las pre-OPI) dominan a las plataformas de etapa temprana por más de 10 veces. En particular, los usuarios parecen gravitar hacia la exposición a nombres pre-OPI, como SpaceX, Anthropic, Anduril y OpenAI, independientemente de la plataforma que ofrezca estos activos.
En segundo lugar, las startups tokenizadas basadas en acciones (como las de Robinhood Ventures y PreStocks) suelen registrar más volumen de negociación que sus homólogos en perps. Parte de esto podría deberse simplemente al sesgo de la distribución de Robinhood como plataforma, así como al despliegue de perps de OPI de TradeXYZ, una startup a la vez. Cabe destacar que el perpetuo de OPI de TradeXYZ para Cerebras Systems tuvo un éxito enorme, con más de $30 millones de volumen diario y una formación de precios precisa dentro de un margen de < 3% respecto del precio de la OPI [20].
En tercer lugar, todas las plataformas de este panorama muestran un efecto de concentración de ley de potencia, en el que el volumen de la plataforma está dominado por < 3 activos. MetaDAO, por ejemplo, tiene su volumen de negociación dominado por META, Avici y Umbra. Street tiene su volumen dominado por KLED. TradeXYZ actualmente (al 30 de mayo de 2026) solo ofrece SpaceX mediante SPCX-USDC, y SpaceX también aporta cerca de la mitad del volumen semanal de PreStocks. Este enorme efecto de ley de potencia podría indicar que, en la mayoría de las plataformas, los traders son mucho más leales a los activos de marca y de alta calidad que a la propia plataforma subyacente.
2.2 – Arquitecturas de diseño de los proyectos
También podemos profundizar para examinar con más detenimiento los proyectos individuales de este mapa del panorama y comprender las diversas disyuntivas de diseño en este espacio, desde la exposición mediante perps hasta las acciones respaldadas por SPV.
|
Plataforma |
Mecanismo |
Activos representativos y etapa |
Fortalezas |
Debilidades |
|
Futuros perpetuos sobre valoraciones de empresas privadas mediante Hyperliquid HIP-3. Precio = valoración / 1 mil millones. No se mantiene ningún activo subyacente. |
Solo etapa tardía. vOAI, vSPX: cualquier gran empresa privada según la señal de su valoración. El modelo de precios requiere cifras de valoración públicas bien conocidas; las empresas ilíquidas en etapa temprana no tienen oráculo. |
Sin requisito de KYC ni de inversor acreditado. Listados instantáneos de cualquier empresa privada. Sin fricción de tabla de capitalización. |
Cero respaldo en activos. Riesgo de oráculo: precios derivados de rumores de valoración sin auditar. Sin mecanismo de reembolso. Solo en testnet a principios de 2026. Máxima exposición regulatoria. |
|
|
Perpetuos liquidados en efectivo que hacen referencia al precio previsto de la acción pública (no a la capitalización de mercado). Cada contrato tiene una Fecha Límite de Lanzamiento y un Período de Liquidación de 60 días, y luego se convierte en un perp estándar con precio externo una vez que la empresa cotiza y se dispone de precio de oráculo. |
Solo etapa tardía / inminente pre-OPI. El primer lanzamiento fue CBRS (Cerebras), que registró más de $30 millones de volumen diario y cotizó dentro de un margen de <3% respecto de la OPI real. El flujo de proyectos apunta a empresas con S-1 presentado. Actualmente solo ofrece SpaceX mediante SPCX-USDC |
La formación de precios más limpia observada en el panorama: CBRS siguió la OPI dentro de un margen de 3%. Su estructura autoterminante se resuelve limpiamente en perps posteriores a la OPI. Sin permisos, sin fricción de SPV ni de tabla de capitalización. |
Explícitamente no es capital accionario: sin derechos de propiedad, de voto ni de dividendos. Ventana de aplicabilidad estrecha (solo empresas cercanas a la OPI). El despliegue de un activo a la vez limita la escala de la plataforma. Riesgo de oráculo y de liquidación durante la ventana previa al listado. |
|
|
Fondo cerrado cotizado en NYSE (debutó en marzo de 2026, objetivo de ~$1 mil millones). El fondo adquiere capital directo en “Frontier Companies” privadas; los minoristas negocian acciones de RVI en el mercado abierto a ~$25/acción. Sin acreditación, sin comisiones de rendimiento. |
Solo etapa tardía. Stripe, ElevenLabs, Databricks, Ramp, Airwallex, Revolut, Mercor, Oura, Boom: concentrado en nombres pre-OPI conocidos por el gran público. |
Propiedad real de capital a nivel de fondo dentro de una estructura regulada y registrada ante la SEC. El listado en NYSE ofrece liquidez secundaria genuina y transparencia de precios. La distribución de Robinhood impulsa el acceso minorista a escala. Sin requisito de acreditación. |
La dinámica de descuento/prima de los fondos cerrados desacopla el precio de la acción del NAV. El minorista solo tiene un derecho sobre el vehículo del fondo, no sobre las acciones subyacentes. Cartera concentrada a discreción del gestor. Totalmente off-chain: sin tokenización ni componibilidad. |
|
|
Fondo cerrado registrado ante la SEC y gestionado por AngelList Asset Management. Agrupa capital minorista en tres tramos: gestores de fondos emergentes, rondas de crecimiento y capital secundario. Comisión de gestión fija del 1%, sin comisiones de rendimiento. Mínimo de $500. |
Solo etapa tardía. xAI, Anthropic, OpenAI, Sierra, Vercel, Crusoe, Legora: concentrado en los nombres de IA de mayor demanda. |
Estructura regulada y registrada ante la SEC con el mínimo accesible más bajo ($500) en el segmento de etapa tardía. Supervisión dirigida por Naval y flujo de operaciones de AngelList. Diversificado entre primarias, secundarias y subfondos en lugar de exposición a un único activo. |
Sin listado en bolsa: la liquidez solo llega mediante ofertas de recompra trimestrales discrecionales limitadas al 5% del NAV. Iliquidez propia de los fondos cerrados, sin un mercado secundario continuo. Exposición a nivel de fondo y no de activo. No tokenizado; sin componibilidad on-chain. |
|
|
Plataforma de lanzamiento de ICO a prueba de rug pulls + gobernanza por futarquía. La propiedad intelectual y los fondos se transfieren a una LLC de DAO. Tesorería bloqueada; el gasto requiere aprobación on-chain mediante mercados de decisión. |
Solo etapa temprana. Umbra, MtnDAO: proyectos nativos de las criptomonedas en su inicio. No es un vehículo de mercado secundario. |
La mayor protección al inversor de cualquier plataforma: los fondos estructuralmente no pueden ser objeto de un rug pull. Envoltura legal mediante una LLC de DAO. $17.6 millones recaudados en 7 ICO (nov. de 2025). |
Limitada únicamente a proyectos nativos de las criptomonedas. Rendimiento mixto tras la ICO (Trove -90%). Desajuste entre la paciencia del minorista y los bloqueos de las ICO. |
|
|
Aceleradora + marco de tokenización que utiliza el estándar ERC-S, y que canaliza el potencial al alza económico a los titulares sin activar Howey. Iniciado por el emisor; los fundadores tokenizan un flotante a partir del 1% con vinculación a la tabla de capitalización. |
Solo etapa temprana. Primera cohorte con una valoración de $40 millones; flujo de proyectos hacia $200 millones en compromisos de capital. El modelo de aceleradora apunta a empresas en su formación o en semilla, no a unicornios. |
La única plataforma en la que la empresa emisora es la participante: alineación por diseño. ERC-S es un intento genuino de un marco legal que no sea de valores. La tokenización sirve a la vez como distribución. La expansión gradual del flotante preserva el control de los fundadores. |
La afirmación de que ERC-S no es un valor está totalmente sin probar ante los reguladores. Evitar Howey es una teoría jurídica, no un precedente establecido. El enfoque en la etapa temprana pierde los activos de mayor demanda (OpenAI, Stripe). El modelo de aceleradora limita la escala. |
|
|
El SPV adquiere acciones reales; se emiten tokens 1:1 que representan un interés económico proporcional en el SPV. Construido sobre Solana (Jupiter + Meteora). $2.1 millones de capital semilla de Republic Capital. |
Solo etapa tardía. OpenAI, Canva, SpaceX, Anthropic, xAI: ~22 unicornios con demanda activa en el mercado secundario. |
Genuinamente respaldado por acciones reales. Sin inversión mínima, sin comisiones de gestión, negociación 24/7. La infraestructura de Solana permite operaciones microfraccionadas. Compatible con autocustodia. |
La complejidad del SPV está abstraída pero no eliminada: el ROFR, las restricciones de transferencia y los problemas de la tabla de capitalización persisten por debajo. No se ha publicado una prueba de reservas detallada. Se excluyen EE. UU. y las principales jurisdicciones. Sin derechos legales de accionista. |
|
|
Las LLC de Delaware adquieren acciones; se emiten tokens 1:1 que replican los derechos económicos de la acción subyacente. Prueba de reservas verificable públicamente on-chain. Respaldado por Breyer Capital. Mín. $10. |
Solo etapa tardía. Anthropic, Stripe, SpaceX, Discord, Circle: nombres consolidados con mercados secundarios conocidos. |
Prueba de reservas pública verificable on-chain: la mayor transparencia entre las plataformas respaldadas por SPV. La estructura de LLC de Delaware aporta claridad jurídica. Mínimo de $10. Respaldo de Breyer Capital. |
El mismo techo estructural que PreStocks: la envoltura del SPV no disuelve la iliquidez subyacente ni el ROFR de la empresa. Sin derechos de voto ni de información. Liquidez dependiente de la creación de mercado por parte de la plataforma. |
Nota: las comparaciones y caracterizaciones de plataformas en este análisis representan la opinión del autor basada en información públicamente disponible al 5/30/2026. Las descripciones de las fortalezas y debilidades de las plataformas no son recomendaciones de inversión.
Parte III – Desafíos y oportunidades para las startups tokenizadas
Las startups tokenizadas siguen en su infancia hoy en día, y el espacio de diseño está lleno de numerosas oportunidades y desafíos [21].
3.1 – Consentimiento para la transferencia de acciones y alineación con el equipo
Una de las preguntas más urgentes ahora mismo para las plataformas de startups tokenizadas (basadas en spot) es si estos proyectos realmente funcionan a favor o en contra de los intereses del equipo fundador de la empresa, especialmente porque los volúmenes de negociación de las plataformas se concentran de forma desproporcionada en 1-3 activos de calidad.
Esto es especialmente cierto en el caso de empresas pre-OPI de alto perfil como SpaceX, Anthropic y OpenAI, donde se concentra gran parte de la demanda y de los volúmenes pre-OPI. Sin ese consentimiento, la empresa puede anunciar públicamente su oposición a la tokenización, lo que lleva a la anulación de las ventas y a caídas posteriores del valor de los tokens, como se vio con la oposición de Anthropic a los SPV secundarios y la oposición de OpenAI a los tokens de acciones de Robinhood [23].
En términos generales, las empresas en etapa de crecimiento tienen cuatro incentivos distintos para realizar una OPI: (1) acceso a capital en los mercados públicos, (2) formación de precios en tiempo real, (3) salidas líquidas para el equipo fundador y los inversores y (4) señal de prestigio.
Hoy, la proliferación de “megafondos” de etapa de crecimiento brinda a las startups más atractivas un entorno de financiación extremadamente sólido y abundante, a menudo con valoraciones sumamente generosas [22]. Esta dinámica reduce los incentivos (1) y (2) para que las empresas en etapa de crecimiento salgan a bolsa: ya no necesitan recurrir a los mercados públicos para financiarse, y la formación de precios en tiempo real corre el riesgo de corregir los precios a la baja.
Por lo tanto, en el entorno de financiación actual, una startup de moda en etapa de crecimiento solo acudirá a los mercados públicos si hay un número significativo de empleados e inversores de etapa temprana que quieran liquidez inmediata (p. ej., la OPI de Facebook en 2012), o como una insignia de prestigio de “mayoría de edad”.
Para que una plataforma de startups tokenizadas basada en spot cuente con la bendición del consejo de administración para el acceso directo a las acciones en el entorno de financiación actual, los dos últimos incentivos tienen mucho más peso. Los corredores secundarios tradicionales como Forge y Hiiv atienden más al incentivo de la liquidez, mientras que los fondos cerrados de alto perfil como Robinhood Ventures y USVC atienden, posiblemente, al incentivo del prestigio.
No obstante, además de estos incentivos tradicionales de la OPI, también hay un conjunto de diseños emergentes, como las cestas de startups tokenizadas, los modelos de aceleradoras tokenizadas y las ofertas comunitarias tokenizadas, que pueden resolver este problema de alineación con los fundadores:
- Las cestas de startups tokenizadas se refieren a carteras negociables de startups en etapa de crecimiento en lugar de empresas individuales tokenizadas. Esta es la vía que ofrecen los fondos cerrados como Robinhood Ventures. Este mecanismo podría habilitar los incentivos de liquidez y prestigio, y potencialmente de acceso al capital, al tiempo que mitiga la presión de revalorización a la baja de la “formación de precios en tiempo real” de la cotización pública mediante el uso de un múltiplo del NAV (algo similar a los DAT).
- Los modelos de aceleradoras tokenizadas aplican el modelo tradicional de aceleración e incubación (p. ej., YC, HF0, South Park Commons) para ayudar a las startups a crecer de 0 a 1 a cambio de su bendición para tokenizar acciones. Vemos que plataformas de lanzamiento como Street y MetaDAO ofrecen eficazmente este modelo: resuelven el problema de alineación con los fundadores al estar del lado del fundador y ayudarlo realmente a crecer.
- Las ofertas comunitarias tokenizadas son quizá el modelo más interesante y exploratorio para las startups tokenizadas. Como se demostró durante el airdrop de Uniswap en 2020, los tokens pueden actuar como grandes incentivos para que los usuarios cotidianos utilicen el producto a diario. Cuando se hace bien, un airdrop de tokens reduce el CAC al subvencionar la actividad orgánica de los usuarios, impulsar el marketing del proyecto y aumentar la satisfacción de los usuarios, en particular en los proyectos orientados al consumidor. Revolut, por ejemplo, realizó una ronda de capital comunitaria que recaudó $1.3 millones de los primeros usuarios con una valoración de $40 millones. Esto sirvió además como marketing, convirtió a los usuarios en propietarios y evangelistas, y esos primeros inversores han visto rendimientos de 400 veces. Sin embargo, los airdrops de tokens también pueden ser un arma de doble filo: muchos airdrops de proyectos cripto se han visto afectados por el farming de airdrops, acusaciones de asignaciones a insiders y presión de venta instantánea.
3.2 – Jurisdicciones fuera de EE. UU.
Otra vía para sortear el problema de alineación con los fundadores puede ser simplemente globalizarse. Gran parte del debate actual en torno a las startups tokenizadas (y a los volúmenes de negociación) adopta un enfoque centrado en EE. UU., con empresas estadounidenses de moda (como SpaceX, Anthropic, OpenAI) y suponiendo una OPI en EE. UU. Pero tanto los mercados de capitales públicos como los privados de EE. UU. ya atienden extremadamente bien a las empresas en etapa de crecimiento, lo que hace difícil que las empresas justifiquen los beneficios adicionales de las ofertas tokenizadas.
Sin embargo, esto no es necesariamente cierto en otras geografías, donde los mercados de capitales locales pueden ser ineficientes y no ofrecer la mejor liquidez ni los mejores precios a las empresas de más rápido crecimiento. Wise, por ejemplo, cotizó originalmente en la Bolsa de Londres en 2021. Sin embargo, en mayo de 2026, trasladó su cotización principal al NASDAQ de EE. UU., porque consideraba que el movimiento podría aprovechar mercados más líquidos, tener un acceso más amplio tanto a inversores minoristas como a institucionales y obtener un múltiplo de valoración más generoso [25].
Esta divergencia geográfica en las valoraciones y en el acceso al capital también es evidente en la diferencia en los múltiplos de valoración entre las empresas de IA de EE. UU. y sus homólogas chinas. Mientras que los líderes de IA de EE. UU. suelen tener ratios P/S de 15 a 40 veces, las empresas chinas de IA registran ratios mucho más conservadores, más cercanos a 5-15 veces. Este descuento puede atribuirse en parte al acceso al capital: el mercado de capitales chino suele ser mucho más difícil de acceder que los mercados de EE. UU. Este arbitraje geográfico de valoraciones resulta especialmente interesante porque distintas partes de las cadenas de suministro de frontera (como las de IA, robótica, semiconductores y biotecnología) siguen repartidas por el mundo, con empresas relevantes cotizadas en mercados de Asia y Europa.
Aun así, a pesar de esta ventaja estructural que tienen las jurisdicciones fuera de EE. UU. en materia de startups tokenizadas, actualmente hay pocos experimentos empíricos y volúmenes limitados, posiblemente por la dificultad de encontrar startups de alta demanda dispuestas a experimentar con su tabla de capitalización, así como por las complicaciones de las normativas locales sobre inversiones extranjeras y tokenización. Un mercado fuera de EE. UU. especialmente interesante para vigilar en materia de startups tokenizadas es Corea del Sur. Corea del Sur tiene (1) varios campeones nacionales, como Samsung y SK Hynix, en la cadena de suministro de IA con demanda de inversores globales, (2) un nuevo marco legal para los “tokens de acciones”, (3) corredurías que prestan activamente atención a las inversiones pre-OPI y (4) más inversores en criptomonedas que en acciones. De hecho, esta puede ser parte de la razón por la que proyectos como TradeXYZ empezaron activamente a listar perpetuos sobre acciones coreanas.
Una de las mayores fortalezas de la tokenización es su capacidad de arbitraje geográfico, que permite ofrecer a una audiencia global un acceso de primera hora a empresas de todo el mundo. Las plataformas de startups tokenizadas, con su base de liquidez global y su posible accesibilidad para un conjunto más amplio de inversores minoristas e institucionales, bien podrían formar parte de la estrategia de cotización en bolsa de la próxima generación de empresas como Wise: empresas de rápido crecimiento fuera de EE. UU. que no cuentan con mercados de capitales locales tan sólidos.
3.3 – Diseño de la formación de precios para los perps
La otra vía para las plataformas de startups tokenizadas es la fórmula de los perps. Si todo lo que se tiene son instrumentos sintéticos que no representan capital accionario subyacente, entonces no hay nada que un consejo de administración pueda realmente anular. Esto elude la necesidad de acceso del equipo y del consentimiento del consejo. Sin embargo, los sintéticos intercambian la legalidad por un problema de formación de precios.
Los mercados de perps existentes, como los perps de tokens cripto, acciones y materias primas, suelen presuponer un mercado spot líquido y un oráculo de precios fiable para gestionar las tasas de financiación y los precios sintéticos. Sin embargo, las startups privadas, por definición, no tienen mercados públicos líquidos. Lo más parecido son las ofertas de recompra y las compras en el mercado secundario, que plataformas como Ventuals utilizan para anclar sus tasas de financiación. No obstante, estas suelen ser poco fiables y valoran sistemáticamente a la baja los activos pre-OPI. En Ventuals, por ejemplo, la tasa de financiación ronda el 15% anualizado dentro de un margen del 5% respecto del oráculo y, más allá de eso, sube a lo largo de una curva exponencial, lo que crea comisiones punitivas para los largos.
TradeXYZ adopta un enfoque opuesto, basado en una formación de precios sin oráculo. Para la OPI de Cerebras Systems, por ejemplo, TradeXYZ simplemente contó con un mecanismo Hyperp que derivaba la referencia de las propias marcas recientes del mercado y dejó que el contrato descubriera el precio en la estrecha ventana entre el S-1 y el listado. Funcionó mejor que cualquier otra cosa en el mercado. Lanzado el 1 de mayo con una referencia de $175, CBRS cotizó entre $288 y $320 durante dos semanas y marcó alrededor de $340 una hora antes de la apertura, dentro de un margen de 3% respecto de los $350 a los que Nasdaq abrió realmente [20]. Esta estimación estuvo aproximadamente un 84% por encima de los $185 a los que los banqueros fijaron el precio, y fue mucho más precisa que la de corredores secundarios como Hiive ($225) y Forge ($113.50). Fue un triunfo enorme para el perp como instrumento.
Sin embargo, este proceso no es necesariamente escalable, ya que una formación de precios limpia dependía de un evento de convergencia inminente y verificable. Si Cerebras no hubiera salido a bolsa dentro de un cierto período, el contrato se habría liquidado a un TWAP de su propio precio. En este sentido, el mecanismo de “formación de precios de los perps” acabó pareciéndose más a un contrato de futuros tradicional, y tampoco es necesariamente escalable a las pre-OPI de etapas más tempranas que quizá no salgan a bolsa en breve.
Por lo tanto, el espacio de diseño de las startups tokenizadas basadas en perps sigue completamente abierto. La fórmula escalable aún está por escribirse, y probablemente sea una que combine los perps cripto con los futuros tradicionales, los mercados de predicción, los mercados spot secundarios y los contratos por diferencias (CFD), entre otras primitivas. Con la reciente entrada de Kalshi en los mercados de perpetuos y la entrada de Hyperliquid en los mercados de resultados con HIP-4, estamos viendo una gran convergencia entre todos estos instrumentos de fijación de precios. La fijación de precios de las startups pre-OPI tokenizadas bien podría ser el caso catalizador de un panorama de derivados novedoso, uno más eficiente y accesible para el usuario cotidiano.
3.4 – Estructura legal y regulación
Desde la perspectiva de la estructura legal, muchos de estos instrumentos de startups tokenizadas, como el ERC-S de Street, la LLC de DAO de MetaDAO y los tokens respaldados por SPV, son novedosos y experimentales, y no han superado realmente la prueba del tiempo ante un regulador con una intención estricta de hacer cumplir la ley. Ni siquiera la reciente CLARITY Act de EE. UU., que aborda las materias primas digitales, aborda esta cuestión del capital accionario tokenizado.
A juzgar por sus declaraciones públicas, la SEC parece clasificar estas startups tokenizadas en dos categorías distintas según si los tokens son emitidos directamente por la empresa o por terceros [24].
Los tokens patrocinados por el emisor son el propio valor, simplemente reformateado y, por lo tanto, están sujetos a las leyes tradicionales de valores. Tanto si el libro oficial reside on-chain (mover el token mueve la acción) como off-chain (el token desencadena una actualización de los registros), el tratamiento es idéntico al de una acción ordinaria: registrarse o calificar para una exención, y asumir todas las obligaciones estándar de divulgación y de información.
Los tokens de terceros se tratan según lo que realmente transmiten. Un token custodial es un derecho sobre valores (security entitlement) conforme al Artículo 8 del UCC: una auténtica transacción de valores, pero un derecho sobre acciones en custodia y no sobre las acciones en sí, lo que significa que también se asume el riesgo de insolvencia del custodio. Un token sintético es un valor completamente distinto emitido por el tercero, que no transmite ningún derecho frente a la empresa de referencia y que requiere su propio registro o exención: los valores vinculados (un pagaré o SPV que replica el valor del objetivo) se sitúan aquí, mientras que las permutas basadas en valores (security-based swaps), como el perp al estilo de Ventuals, son las más restringidas, ya que están vedadas para el minorista ordinario de EE. UU. a menos que estén registradas y se negocien en una bolsa nacional.
Conclusión
Ya se trate de perps pre-OPI o de SPV, de fondos cerrados o de ofertas secundarias de recompra, cada uno de estos instrumentos es un intento de recuperar lo que los mercados públicos solían regalar libremente: una exposición temprana y líquida a las empresas en sus años de mayor velocidad, en lugar de dejar que la capturen los fondos de capital de crecimiento.
Hoy sabemos que la demanda existe, pero la infraestructura aún no la ha alcanzado. Y, para los tokens, lo que está en juego es más profundo. Los últimos años han sido una crisis de identidad: los tokens de los proyectos derivaron hacia una ciudadanía de segunda clase, con un teatro de gobernanza grapado a un valor que se acumulaba en otra parte. Reinventar la OPI, dándole al token un derecho real sobre el potencial al alza propio del capital de riesgo, puede ser la misión generacional que lo absuelva, devolviendo el token a su promesa de la era de las ICO con la infraestructura que la primera ola nunca tuvo.
CONFERENCIAS TELEFÓNICAS DE PANTERA[C]
Nuestro equipo de inversión organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que están ocurriendo en la industria y con frecuencia invita a fundadores y directores ejecutivos de las principales empresas de blockchain a participar en mesas redondas. A continuación se presenta una lista de las próximas conferencias a las que puede inscribirse a través de este enlace.
Conferencia telefónica con inversores del Liquid Token Fund
Martes, 7 de julio de 2026, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica del Pantera Growth Opportunities Fund
Nuestra estrategia más reciente, dirigida a empresas blockchain en etapa de crecimiento en camino a los mercados públicos
Martes, 14 de julio de 2026, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
https://panteracapital.com/pantera-growth-opportunities-fund-july-2026/
Conferencia telefónica de Pantera Fund V
Una descripción general del quinto fondo de estilo venture de Pantera, que ofrece exposición a todo el espectro de activos blockchain
Martes, 11 de agosto de 2026, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
/nov-3-conference-call-fund-v/
Únase a nosotros para conocer más sobre la industria, las oportunidades que vemos en el horizonte y nuestros fondos.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activos y preferirían que un gestor asigne el capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un vehículo que abarca todo el espectro de activos blockchain. Su sucesor, Pantera Fund V, ya está abierto a suscripciones.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activos. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años en doce fondos de venture y de cobertura (hedge).
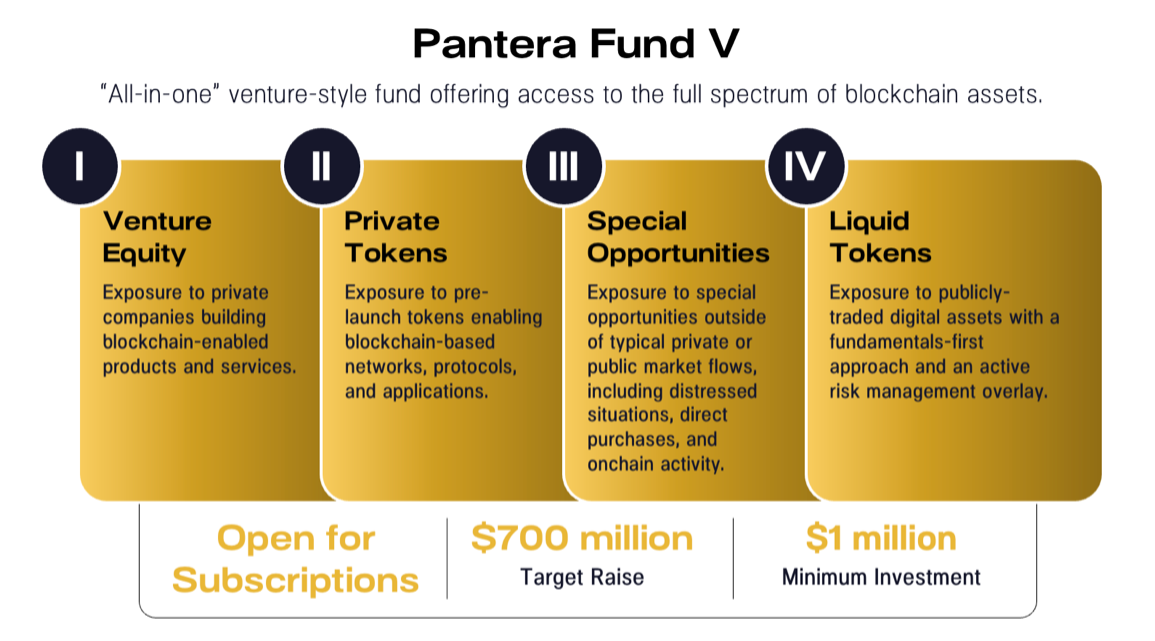
Los socios comanditarios tienen la flexibilidad de invertir únicamente en venture (Clase V, por “Venture”), o en venture, tokens privados y tokens de tesorería bloqueados (Clase P, por “Privates”), o en la Clase A, que lo reúne todo.[A],[B]
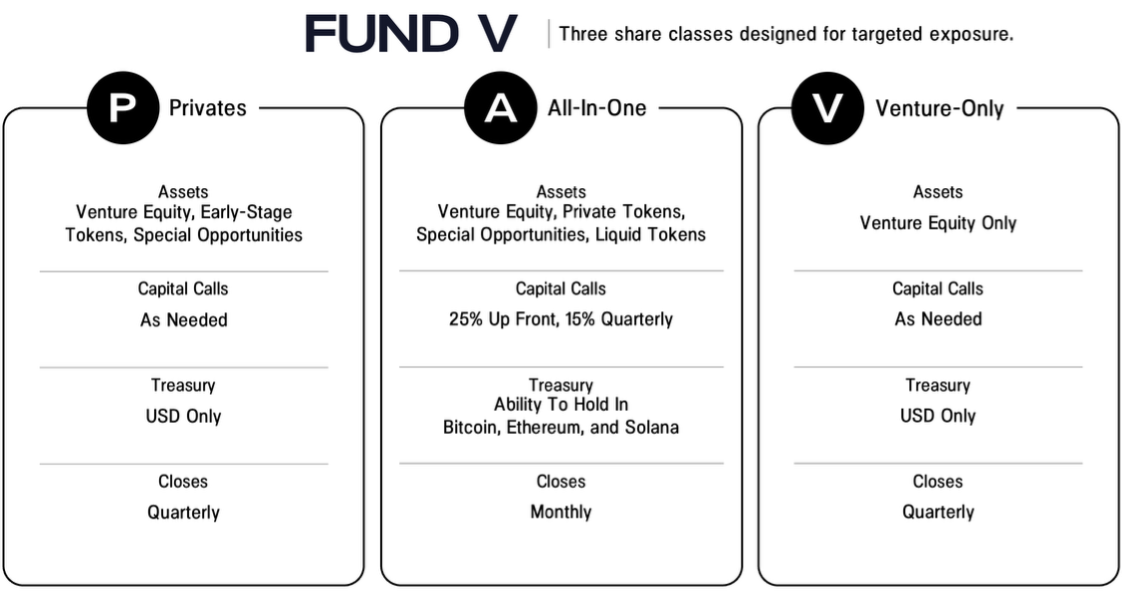
Como en todos los fondos venture anteriores de Pantera, apoyamos firmemente que nuestros LP tengan acceso a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo (venture equity), de tokens privados y de oportunidades especiales en la que el fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes cuenten con derechos de coinversión.
Nos esforzaremos por ofrecer oportunidades de coinversión, según la capacidad disponible, también a otros LP. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para el Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en el Fund V y desea recibir información adicional, haga clic aquí. También le invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 11 de agosto a las 12:00 p. m., hora del Este. Puede inscribirse aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
[A] Divulgaciones importantes: esta sección trata sobre los servicios de asesoría de Pantera. La información contenida en esta sección se refiere al negocio de asesoría de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de establecer una relación de asesoría de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene obligación de actualizar estos materiales ni de notificar a los destinatarios los cambios que se produzcan.
[B] Lo anterior se presenta únicamente con fines ilustrativos, como una muestra de posibles oportunidades que Pantera podría evaluar para el Fund V, y no pretende limitar de ninguna manera las actividades de inversión de Pantera. No hay garantía de que haya oportunidades similares disponibles ni de que el Fund V tenga inversiones similares a las de su fondo predecesor.
[C] Los términos resumidos aquí se proporcionan únicamente con fines informativos y no constituyen una descripción completa de los términos del Fund V. Los términos están sujetos a revisión adicional y se encuentran plenamente condicionados por los documentos de oferta y de gobernanza del Fund V.
Referencias
[1] CryptoQuant, “FY 2025 Review of Crypto Exchange Activity”
[2] Coinglass, “2025 Annual Report”
[3] Artemis, TheBlock, análisis de Pantera
[4] Blockworks Research, “Perp DEXs Analytics”
[5] Colossus, “Beyond the Sky: Jeffrey Yan & Hyperliquid” (abril de 2026)
[6] Eric Vishria en X
[7] Bloomberg, “CME, ICE Push US to Curb Crypto’s Oil Trading Upstart”
[8] CNBC, “Sonnet-Hyperliquid Deal Approved, Merger Creates $1 Billion Crypto Treasury”
[9] Bloomberg, “More Real World Assets Are Coming On-Chain: Diamond”
[10] Hyperliquid, “SPCX Trading”
[11] Blockworks, ingresos anualizados de Hyperliquid
[12] https://x.com/tbpn/status/2026417110025720048?s=20
[13] https://www.allocations.com/blog/what-is-an-spv-the-definitive-guide-to-special-purpose-vehicles
[14] https://venturesecondaries.substack.com/p/the-spv-race-why-pre-ipo-companies
[15] https://www.hiive.com/market-reports/state-of-the-pre-ipo-market-2026-annual-report
[16] /state-of-tokenization-september-2026-pdf/
[18] https://panteracapital.com/rise-of-perps-and-hyperliquid/
[20] https://x.com/ArrakisFinance/article/2055338763442934205
[21] https://x.com/DWFLabs/status/2060018127950500104?s=20
[22] https://blog.joinodin.com/p/the-magical-money-tree-of-management
[23] https://aurum.law/newsroom/Pre-IPO-Secondary-Tokenisation-After-Anthropic-and-OpenAI
[24] https://www.morganlewis.com/pubs/2026/02/sec-clarifies-federal-securities-law-treatment-of-tokenized-securities
[25] https://www.reuters.com/business/finance/wise-set-make-nasdaq-debut-company-completes-shift-london-new-york-2026-05-11/
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas se refiere específicamente a los servicios de asesoría de inversiones prestados por Pantera Capital Partners LP o sus filiales (“Pantera”), ni ningún contenido aquí presente refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, un asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) ni de ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no se puede confiar en ello en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar) que solo se entregará a los oferentes cualificados y que estos deberán revisar cuidadosamente antes de invertir.
Esta carta pretende resumir ciertos acontecimientos, artículos y/o menciones en medios con respecto a Bitcoin y otras criptomonedas que, en opinión de Pantera, pueden resultar de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y las opiniones aquí contenidos (incluidos los comentarios de mercado, las declaraciones o los pronósticos) reflejan el criterio de los autores a la fecha de publicación de esta carta y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. La información contenida en esta carta está vigente a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Esta carta no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían en el futuro realizar inversiones adicionales en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los acontecimientos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento de los Fondos, pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse la inclusión de estas declaraciones como una manifestación de Pantera de que los Fondos lograrán alguna estrategia, objetivo u otros planes. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en cualquier instrumento o tipo de instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier asunto de inversión, financiero, jurídico, fiscal, contable o regulatorio que se analice en este documento. Los análisis y las opiniones aquí contenidos pueden basarse en supuestos que, si se modifican, pueden cambiar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.