Albergar todas las finanzas: el auge de los perps y Hyperliquid
2 de junio de 2026 | Cosmo Jiang, Cody Poh
Albergar todas las finanzas: el auge de los perps y Hyperliquid
Los futuros perpetuos, o “perps”, van camino de convertirse en uno de los instrumentos de negociación dominantes en los mercados financieros globales. Los perps están pasando de ser un fenómeno nativo del mundo cripto a convertirse en un cambio fundamental en la estructura del mercado, uno que los inversores tradicionales ya no pueden ignorar. La idea no es nueva. Su infraestructura habilitadora ha madurado por fin, en particular onchain en las finanzas descentralizadas, y, desde la semana pasada, con una serie de medidas de la CFTC, el sistema regulatorio de EE. UU. ha empezado a acogerla formalmente.
Las ventajas de los futuros perpetuos
El primer mercado formal de futuros fue la Bolsa de Arroz de Dojima, establecida en 1730 para facilitar que los agricultores japoneses de arroz se cubrieran frente al riesgo del precio de las cosechas. Especuladores externos se dieron cuenta de que podían negociar esos contratos para hacer apuestas direccionales sobre el precio del arroz, con margen y apalancamiento y sin tomar entrega física del arroz (liquidación en efectivo). El capitalismo siguió su curso habitual y, con el tiempo, hoy los futuros abarcan todas las grandes clases de activos (materias primas, divisas, renta variable), y la mayor parte de la negociación de futuros corresponde a apuestas direccionales apalancadas.
Un futuro perpetuo es un contrato de futuros que nunca vence. En lugar de un vencimiento, los perps utilizan una tasa de financiación (funding rate), un pequeño pago periódico (por ejemplo, cada 1 hora o, con mayor frecuencia en los exchanges cripto, cada 8 horas) entre posiciones largas y cortas: cuando el perp cotiza caro respecto al spot, los largos pagan a los cortos, y cuando cotiza barato, los cortos pagan a los largos. Los arbitrajistas de base intervienen para anclar el precio del contrato al spot. La ausencia de vencimiento es una decisión de diseño de apariencia sencilla con beneficios significativos frente a los derivados existentes (por ejemplo, los futuros con vencimiento y las opciones), entre ellos que es más fácil de gestionar desde una perspectiva práctica de ejecución, más fácil de entender desde una perspectiva de riesgo y nativamente 24/7.
Desde una perspectiva práctica de ejecución, los futuros perpetuos requieren menos gestión que los futuros tradicionales. Los futuros tradicionales tienen fechas de vencimiento (por ejemplo, mensuales), razón por la cual también se les suele llamar “futuros con vencimiento”. Para mantener una posición durante un periodo más largo, el operador debe ir renovando continuamente de un contrato al siguiente, y a veces gestiona una tira de múltiples vencimientos, cada uno con su propia base entre el futuro y el spot. Un perp condensa esa complejidad en una única posición continua, sin vencimientos y, por tanto, sin nada que renovar. Un operador puede mantenerla durante segundos o, en teoría, para siempre sin preocuparse por gestionar la operación.
Desde la perspectiva de la gestión de riesgos, los perps también son más fáciles de entender que otros derivados. Los futuros con vencimiento exigen adoptar una postura sobre un horizonte temporal específico. Con las opciones, que también tienen un vencimiento específico, un operador puede acertar en la dirección y aun así perder por el deterioro temporal o por un cambio en la volatilidad implícita. Un perp elimina esas complejidades y permite expresar una convicción de forma más directa y casi exclusivamente (aunque no del todo) sobre el precio.
Los perps también están siempre activos: se negocian 24/7, sin horario de mercado ni interrupciones de fin de semana. Para una base de usuarios nativa de internet que vive en una economía siempre activa y con conectividad global a la información, el acceso continuo no es una característica. Es la expectativa. Las bolsas tradicionales ya se están moviendo en esta dirección a instancias de estas demandas del mercado. Los perps son el instrumento natural si se avanza rápidamente en la dirección actual.
Dados sus orígenes, el futuro con vencimiento empieza a sentirse, bueno, algo anticuado. Para la exposición direccional apalancada que desean la mayoría de los participantes, el futuro perpetuo es un instrumento más natural, con todos los beneficios mencionados.
Los activos digitales sentaron las bases de los futuros perpetuos
El diseño del futuro perpetuo no es nada nuevo: se remonta a un artículo de 1993 del premio Nobel Robert Shiller. Sin embargo, la estructura de mercado existente en las bolsas tradicionales generaba demasiada fricción para que se popularizara. Sin la carga del sistema heredado y, en cambio, al ser nativa de internet, la industria de los activos digitales creó el entorno para que los perps florecieran. La mecánica detallada que hizo funcionar a los perps se resolvió por primera vez a escala en 2016 para negociar Bitcoin, de la mano de BitMEX, que creció enormemente gracias a esta innovación.
Los perps han logrado desde entonces una enorme tracción. En 2025, el volumen total de negociación de perps en exchanges centralizados fue de $62 billones[1]. Esto es muchas veces el volumen spot, de aproximadamente $19 billones, y constituye la mayor parte de los $86tn de volumen total de negociación de derivados[2], lo que demuestra la preferencia del mercado por los perps frente a las opciones.
Durante la mayor parte de su historia, los perps se negociaron en exchanges centralizados (CEX). La historia más interesante en los últimos tiempos ha sido la migración onchain a los exchanges descentralizados (DEX). Ha habido muchos intentos anteriores que lograron cierto nivel de éxito, entre los que destacan GMX y Synthetix, que usaban modelos de negociación basados en pools, y DYDX, que usaba un libro de órdenes central y una blockchain dedicada, pero cada uno tuvo dificultades para igualar a los mercados centralizados en latencia, liquidez y experiencia de usuario.
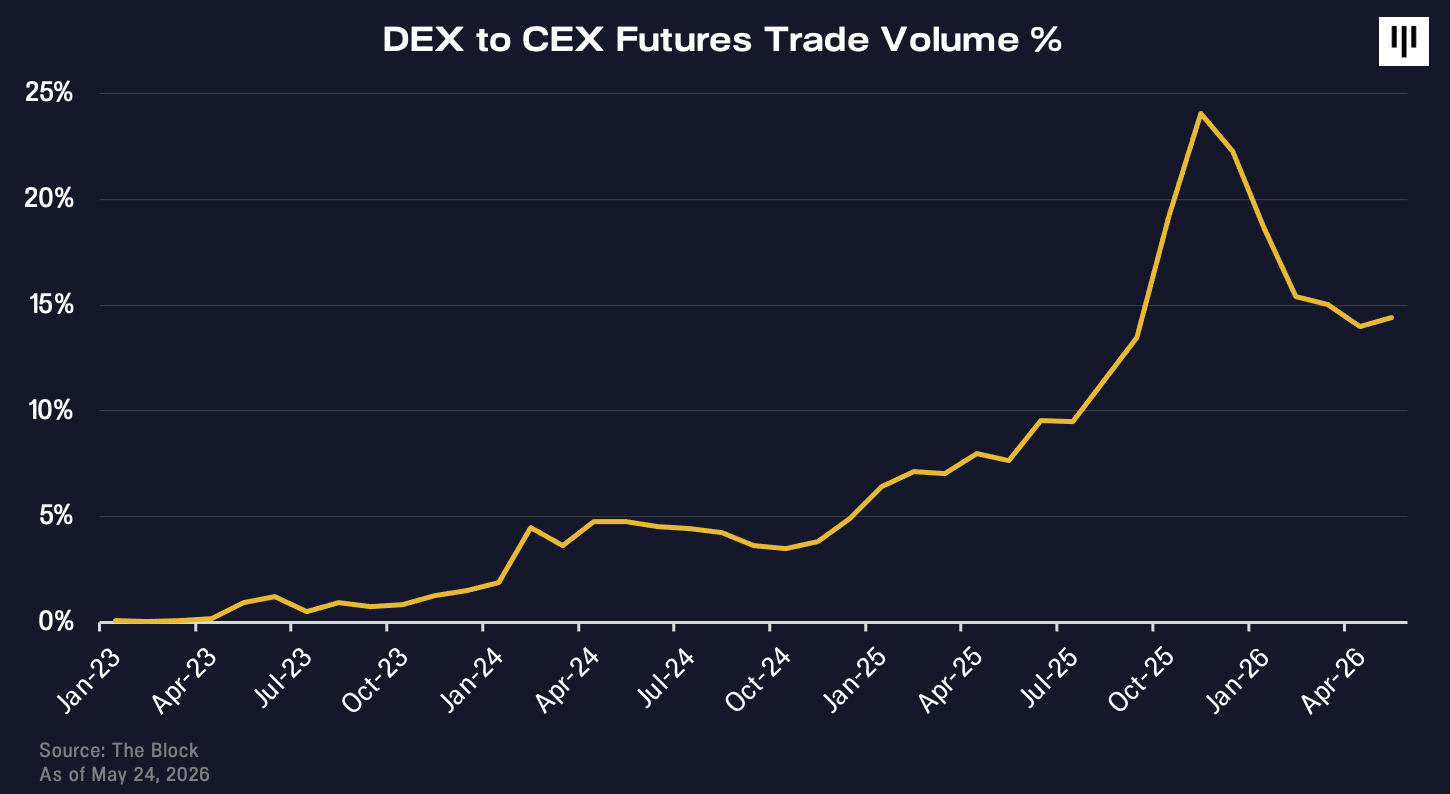
Hyperliquid ha llevado los perps en DEX a otro nivel, aumentando de forma significativa la cuota de mercado de los perps onchain. Los volúmenes de perps en DEX han alcanzado el 14% de los volúmenes de perps en CEX, frente a menos del 1% a comienzos de 2023, cuando Hyperliquid se lanzó por primera vez.
El ascenso de Hyperliquid
Hyperliquid es el mayor exchange descentralizado de perpetuos, con aproximadamente el 40% del volumen de perps onchain[4]. Hyperliquid fue concebido por Jeff Yan, exalumno de Math 55 de Harvard y antiguo operador de alta frecuencia que había pasado los años previos dirigiendo una firma de creación de mercado discreta, Chameleon Trading. El colapso de FTX fue el catalizador para construir Hyperliquid; Yan reorientó los esfuerzos de su equipo de trading para crear, en cambio, una alternativa descentralizada a los exchanges centralizados que acababan de fallar a sus usuarios, reconociendo que las blockchains existentes eran demasiado lentas para el trading profesional onchain[5].
El equipo construyó su propia blockchain Layer 1 diseñada específicamente para el trading y la lanzó al mundo a finales de febrero de 2023. Uno de esos cambios consistió en añadir una característica similar a un freno de velocidad (speed bump) que impedía que las firmas de trading de alta frecuencia más agresivas se aprovecharan de los creadores de mercado, lo que perjudicó el volumen de transacciones a corto plazo en favor de un crecimiento más sano. Para abordar el problema del arranque en frío que enfrentan todos los exchanges, el equipo impulsó la liquidez abriendo su propio algoritmo de trading propietario para que cualquiera pudiera participar a través de una bóveda onchain llamada HLP, el proveedor de Hyperliquidez. Regalar esta estrategia de alto rendimiento al público sin costo tuvo el beneficio añadido de ganarse el favor de la comunidad, que se convirtió en un grupo de defensores alineados que impulsaron aún más el crecimiento de Hyperliquid. Preocupados por la incertidumbre regulatoria en EE. UU. respecto a las finanzas descentralizadas y los perps, también se trasladaron a Singapur en la primavera de 2024, una de las muchas pérdidas importantes que sufrió EE. UU. como resultado de su postura regulatoria anterior, que ahora se está rectificando.
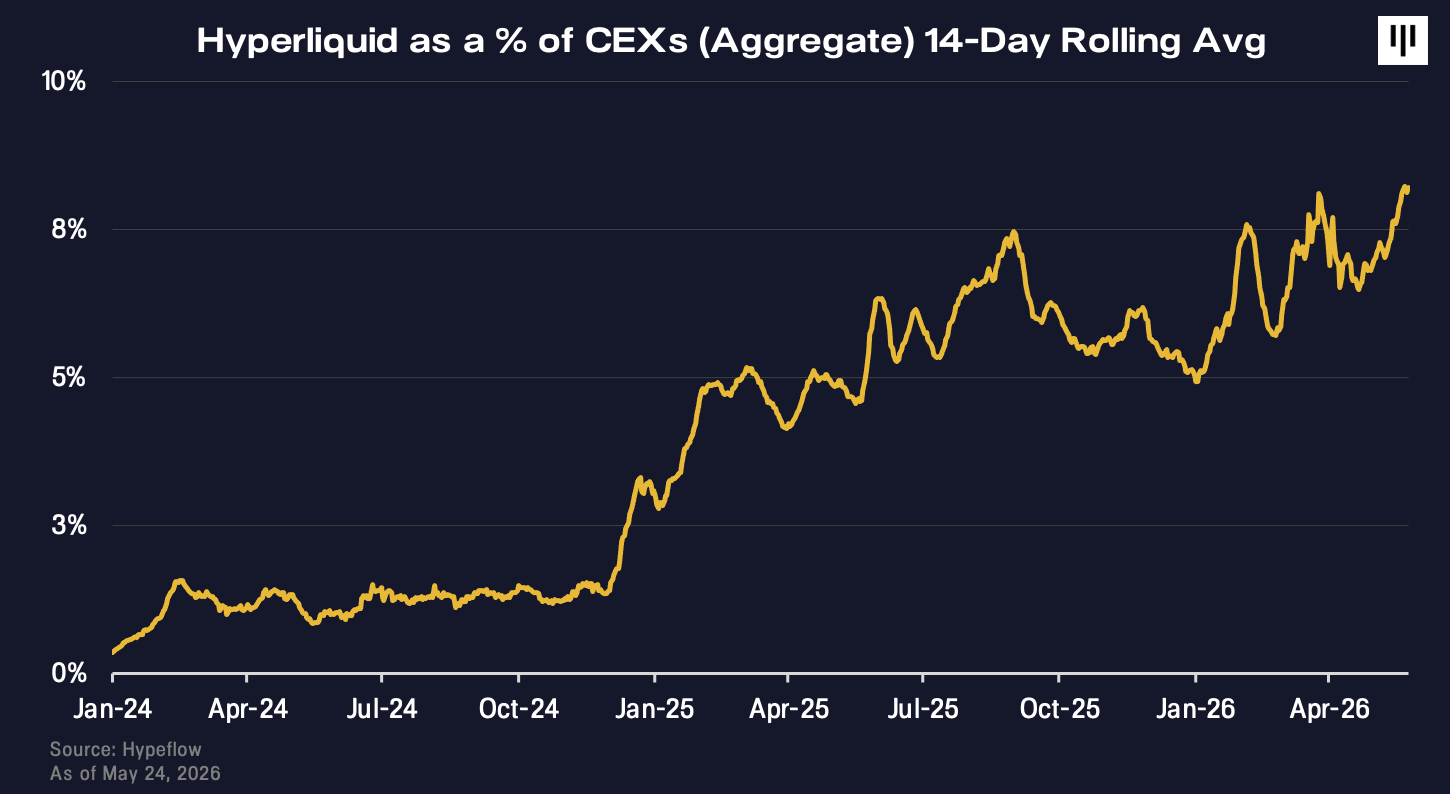
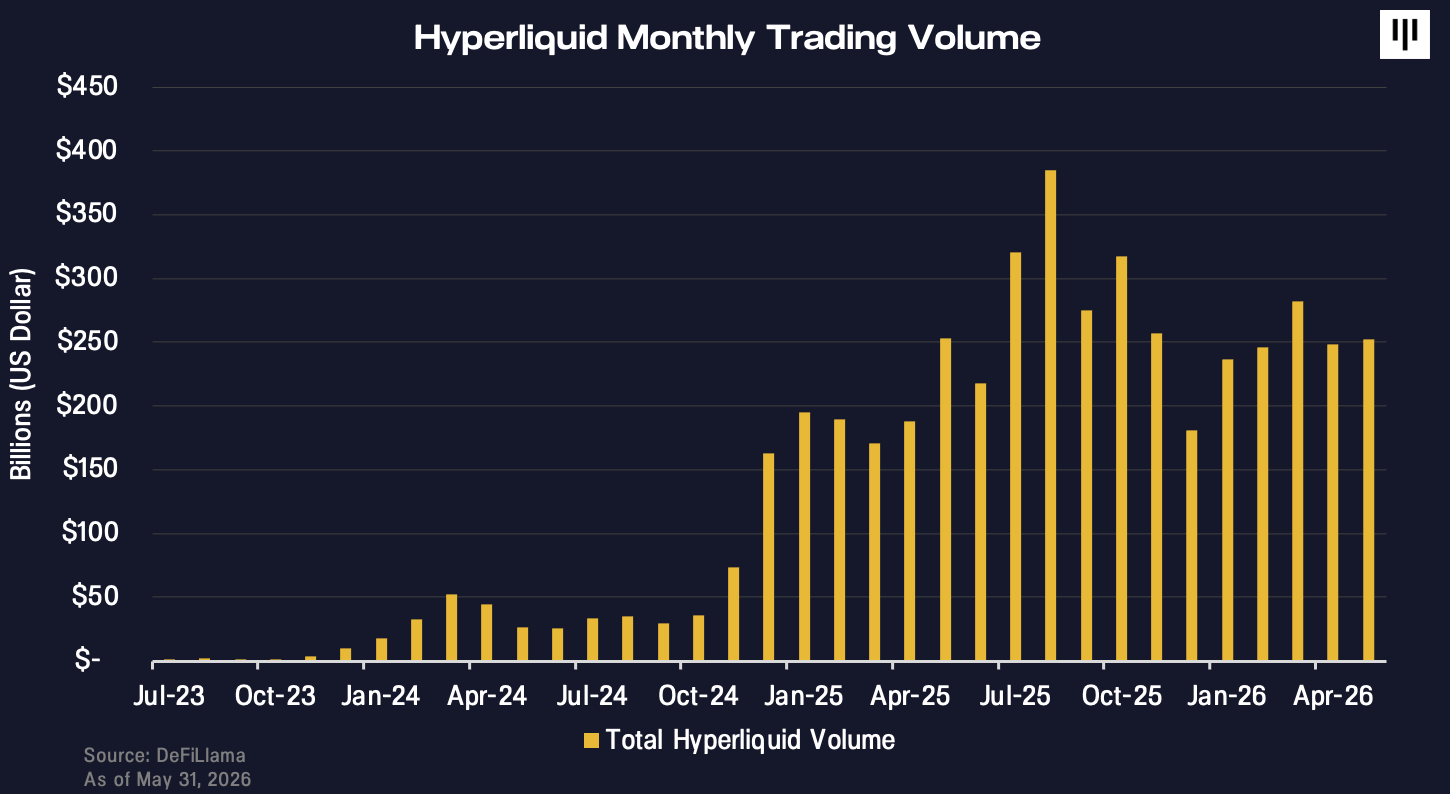
Mediante la combinación de un equipo central con una alta densidad de talento, un ethos de alineación con las partes interesadas que representa lo mejor de los ideales del mundo cripto y una ejecución increíble, Hyperliquid ha superado a su competencia y es hoy el exchange descentralizado de perps más grande y rentable, con más de $250B de volumen mensual y $800M de ingresos anualizados. Hyperliquid sigue haciendo crecer sus volúmenes de negociación y, con el tiempo, va ganando una cuota relativa cada vez mayor del volumen frente a los exchanges centralizados.
De los activos digitales a “albergar todas las finanzas”
El crecimiento de Hyperliquid este año se ha acelerado a medida que se ha expandido más allá de los activos nativos del mundo cripto hacia la renta variable, las materias primas, los índices y las empresas privadas. Jeff Yan ha descrito la visión de “albergar todas las finanzas” en un único mercado.
Hyperliquid tiene dos propiedades nativas de la blockchain que le han ayudado a ampliar con éxito su alcance a los activos tradicionales que suelen negociarse en bolsas heredadas. La primera es que, al ser un exchange descentralizado, Hyperliquid está abierto 24/7 por defecto, incluidos los fines de semana y los festivos. Esto contrasta con las bolsas tradicionales como NYSE o CME, que solo abren cinco días laborables a la semana. La segunda propiedad es que Hyperliquid no requiere permisos, es decir, cualquier tercero puede listar rápidamente los activos que la gente más quiere negociar. Los mercados listados no están limitados por la imaginación del equipo central original de Hyperliquid. Los listados sin permisos se desbloquearon con la Propuesta de Mejora de Hyperliquid 3 (HIP-3), un marco que permite a cualquier tercero listar sin permisos nuevos mercados de perps e incentivarlos con una parte de las comisiones de transacción. Un grupo independiente que opera bajo la marca trade.xyz ha sido el que más mercados ha desplegado.
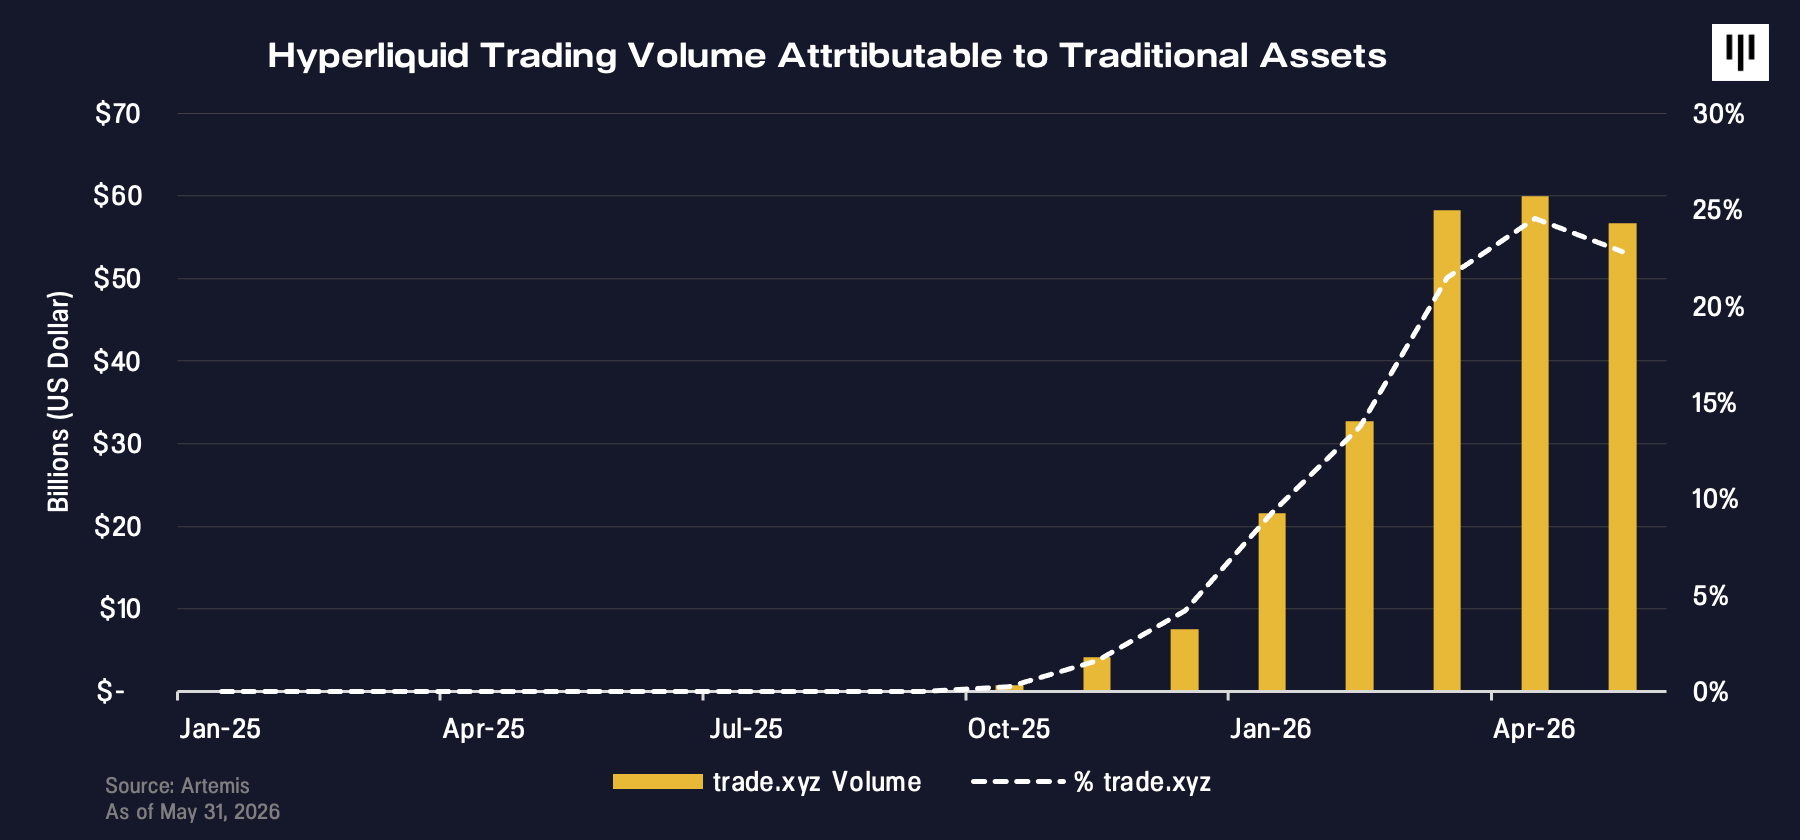
Como resultado, la plataforma Hyperliquid ha podido adaptarse rápidamente para atraer volumen en el activo más de actualidad en cada momento, incluso cuando los mercados tradicionales están cerrados, y los resultados han sido sorprendentes. Los perps onchain se están convirtiendo en un mercado de derivados paralelo y siempre activo que está empezando a competir de forma significativa con la infraestructura tradicional. La prueba más clara se da en momentos de tensión fuera del horario de negociación tradicional. Cuando los precios del oro y la plata se dispararon a finales de 2025, Hyperliquid fue el único mercado en el que se podían negociar durante los fines de semana, incluido el momento en que China anunció cambios en los requisitos de garantías para la negociación de plata. La plata llegó brevemente al 2% del volumen global de derivados en su punto máximo. Cuando el conflicto con Irán estalló un sábado por la mañana a finales de febrero, Hyperliquid fue el único mercado en el que la gente pudo negociar petróleo ese fin de semana, y el volumen diario de crudo se disparó hasta $3.7B. Cuando los futuros del petróleo abrieron el domingo por la noche, lo hicieron al precio al que ya cotizaban los perps de petróleo en Hyperliquid. La negociación de petróleo ha llegado al 2% del volumen global de derivados del petróleo en su punto máximo. Un mes después, un perp del S&P 500 con licencia completa superó los $100M de volumen en su primer día. Los activos tradicionales han llegado en ocasiones a representar hasta el 40% del volumen de Hyperliquid, desde prácticamente cero a finales de 2025.
El mercado general ya está prestando atención
La tracción de Hyperliquid ha ganado visibilidad en el mercado general este año. Estamos oyendo cada vez más a fondos de cobertura de activos tradicionales que se refieren a los precios de Hyperliquid e incluso consideran operar en este mercado para poder reaccionar con mayor rapidez a los acontecimientos mundiales.
Hyperliquid se está convirtiendo en el exchange en el que se produce el descubrimiento de precios cuando todos los demás mercados están cerrados. Cada vez más, esto no se limita a los fines de semana, sino que incluye también a las empresas privadas antes de una salida a bolsa. El día de la salida a bolsa de Cerebras (la mayor en lo que va de año), los bancos que aseguraban la colocación seguían los precios en Hyperliquid. Circuló una imagen que mostraba la interfaz de trading de Hyperliquid en la pantalla de un banquero antes de la operación de apertura,
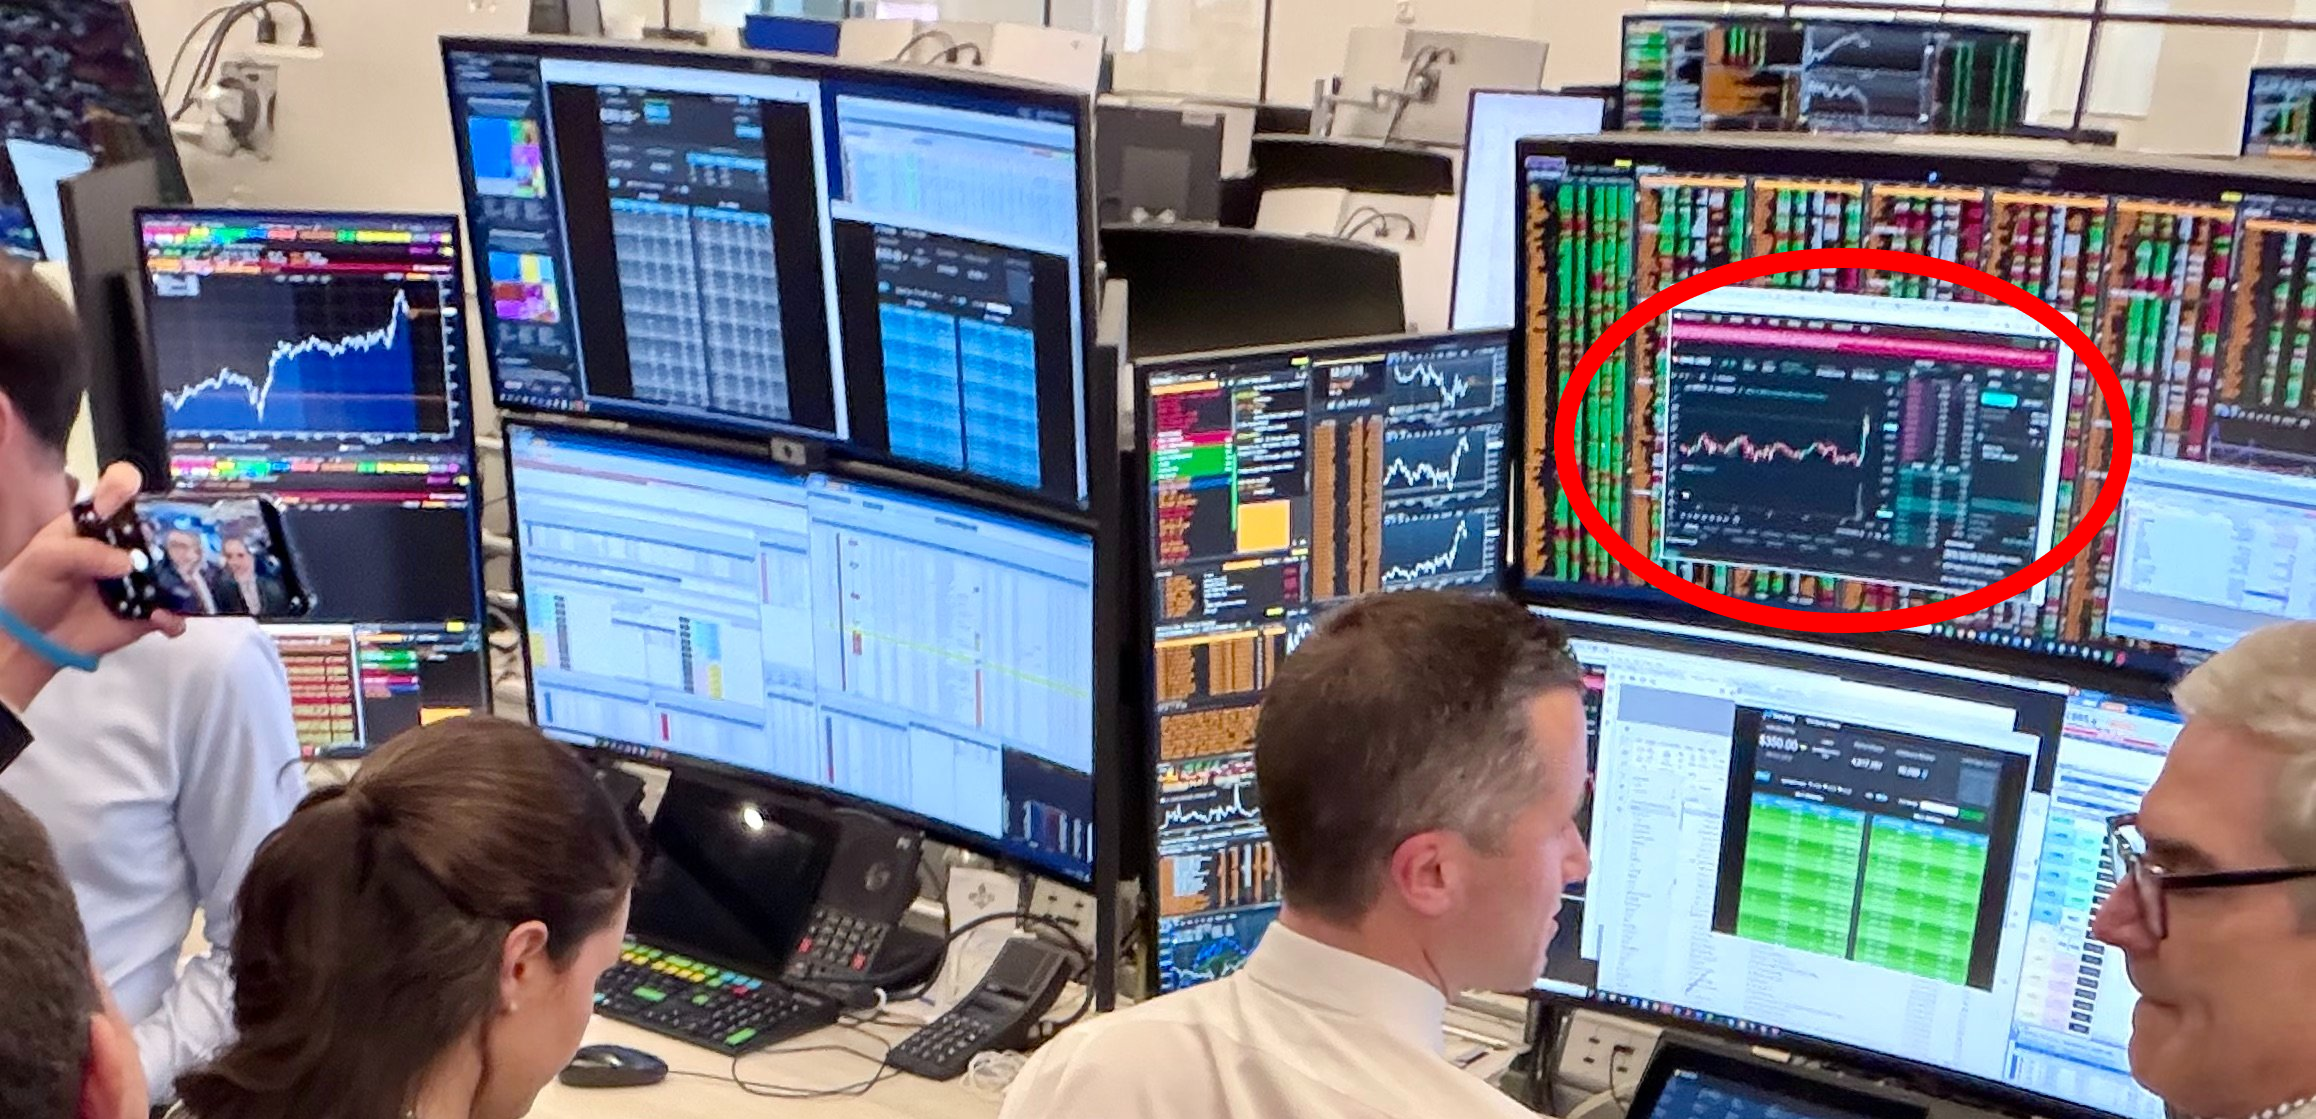
[6] Eric Vishria en X
Los operadores históricos de las bolsas de Wall Street también están prestando atención. El 27 de mayo, en la Strategic Decisions Conference de Bernstein, Jeffrey Sprecher, fundador y CEO de Intercontinental Exchange, calificó a Hyperliquid de “más grande que Nasdaq” y señaló que ICE se había reunido varias veces con sus fundadores. Apenas dos semanas antes, se informó de que ICE y CME presionaban a los reguladores para que frenaran a Hyperliquid[7], señal de que lo consideran una amenaza competitiva real. Lo significativo es que uno de los principales operadores de bolsas del mundo reconoce ahora abiertamente a Hyperliquid como un desafío competitivo serio y no como un experimento marginal.
El interés también se está reflejando en la renta variable cotizada. Hyperliquid Strategies Inc. (NASDAQ: PURR), la tesorería de activos digitales (“DAT”) dedicada a Hyperliquid en la que Pantera fue inversor ancla, mantiene HYPE en su balance y está presidida por Bob Diamond, exCEO de Barclays, con David Schamis como CEO. Ambos han llevado el argumento a favor de HYPE directamente a los medios financieros estadounidenses de gran audiencia, entre ellos Squawk Box de CNBC[8] y Bloomberg[9], aportando un pedigrí y una credibilidad propios de las finanzas tradicionales a un activo nativo del mundo cripto para difundir su conocimiento. PURR ha subido más de un 200% en lo que va de año al 1 de junio de 2026 y es una de las pocas DAT que cotizan de forma sostenida con una prima sobre el NAV, lo que implica una fuerte demanda.
El próximo catalizador a vigilar es la salida a bolsa de SpaceX, que según se informa apunta a finales de este mes. Existe un perp de SpaceX en Hyperliquid, que ofrece a los operadores una forma de expresar una opinión sobre el precio al que saldrá la empresa antes de que esté disponible para los inversores en renta variable pública en NASDAQ. SpaceX cotiza actualmente en torno a $200 por acción[10] al 1 de junio de 2026 en Hyperliquid, es decir, por encima del precio al que, según los rumores, los banqueros quieren fijar la acción. Todos los participantes del mercado están pendientes de esta salida a bolsa y es razonable esperar que Elon Musk, el conocido CEO de SpaceX, permanentemente conectado y partidario del mundo cripto, pueda animar tanto a los banqueros como a los posibles inversores a considerar dónde cotiza SpaceX en Hyperliquid, lo que a su vez impulsaría un aumento escalonado de la visibilidad de la plataforma.
Hasta dónde podría llegar
Hyperliquid es un protocolo onchain cuya estructura de capital se basa en tokens. HYPE es el token nativo a través del cual se acumula el valor de la economía del protocolo de Hyperliquid, de manera más visible mediante el mecanismo programático de recompra de la plataforma, que utiliza el 99% de los ingresos, una política de asignación de capital similar a la de muchas acciones con valor fundamental. La tesis de inversión de Hyperliquid se basa en unos pocos pilares:
- ■ Mercado objetivo enorme y en crecimiento: Hyperliquid es una plataforma disruptiva que apunta a un mercado final atractivo y en expansión. Los contratos perpetuos (perps) son un producto innovador que sirve a grandes segmentos de inversores mejor que los derivados tradicionales y que históricamente se monetizan con comisiones de transacción muy atractivas. A medida que Hyperliquid se expande desde los mercados nativos del mundo cripto hacia su objetivo de “albergar todas las finanzas”, su mercado total direccionable se multiplica.
- ■ Ejecución sólida y círculo virtuoso de escala: El protocolo ha capturado una cuota de mercado significativa al escalar más rápido y con mayor éxito que las iteraciones anteriores de exchanges descentralizados de perps. En este mercado, la escala crea una ventaja de círculo virtuoso: un mayor volumen impulsa la liquidez del libro de órdenes, lo que mejora continuamente la experiencia del usuario y atrae más capital.
- ■ Experiencia de producto superior: Hyperliquid ofrece una experiencia de usuario premium al operar sobre su propia blockchain Layer 1 personalizada, construida específicamente para la negociación de derivados. Los comentarios de los usuarios han destacado de forma constante que la plataforma supera ampliamente a otros exchanges descentralizados y rivaliza directamente con la velocidad y la experiencia de usuario de los principales exchanges centralizados.
- ■ Acumulación de valor directa y potente para los titulares de tokens: Lo más importante es que estos sólidos fundamentos se traducen directamente en rentabilidad del protocolo y en valor del token. Hyperliquid genera $800M de ingresos anualizados[11], casi todos los cuales se canalizan hacia su mecanismo programático de recompra de tokens. Esto crea una alineación inusualmente estrecha entre el crecimiento del protocolo y el valor para los titulares de tokens.
Si ampliamos la perspectiva, el mercado total direccionable (TAM) de Hyperliquid es del orden de $10T de volumen nominal diario negociado. Hay aproximadamente $200B diarios de volumen de renta variable en opciones 0DTE y ETF apalancados, las herramientas actuales que utilizan los inversores para obtener una exposición direccional sencilla y de alto apalancamiento. Los derivados de materias primas mueven $2T de volumen diario, y Hyperliquid ha demostrado que puede abrirse camino, especialmente en festivos y fines de semana. Los derivados de divisas, que mueven aproximadamente $8T al día y están casi por completo sin explotar onchain, representan una gran oportunidad en terreno virgen. Capturar de forma sostenible incluso un porcentaje bajo de un solo dígito de ese volumen combinado implica un potencial de ingresos 5 veces superior al actual y, presumiblemente, un potencial de expansión de la valoración similar.
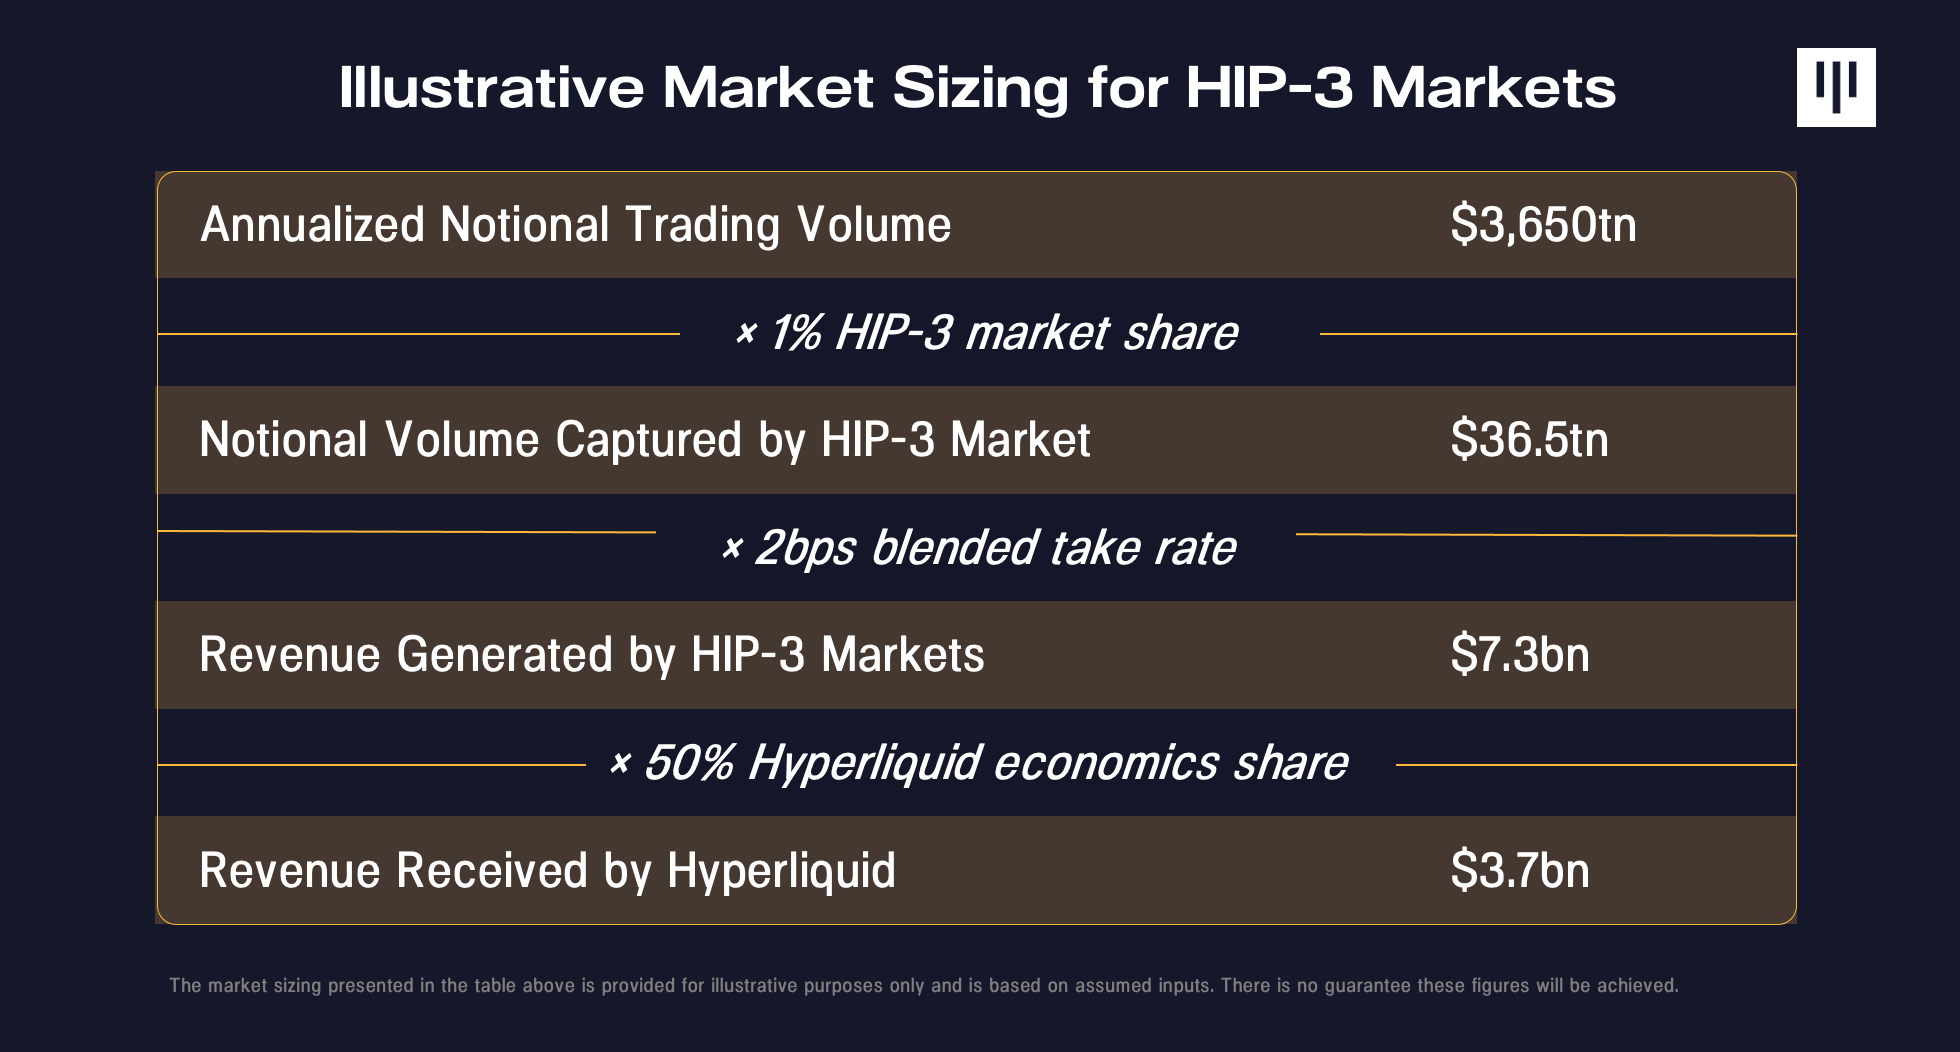
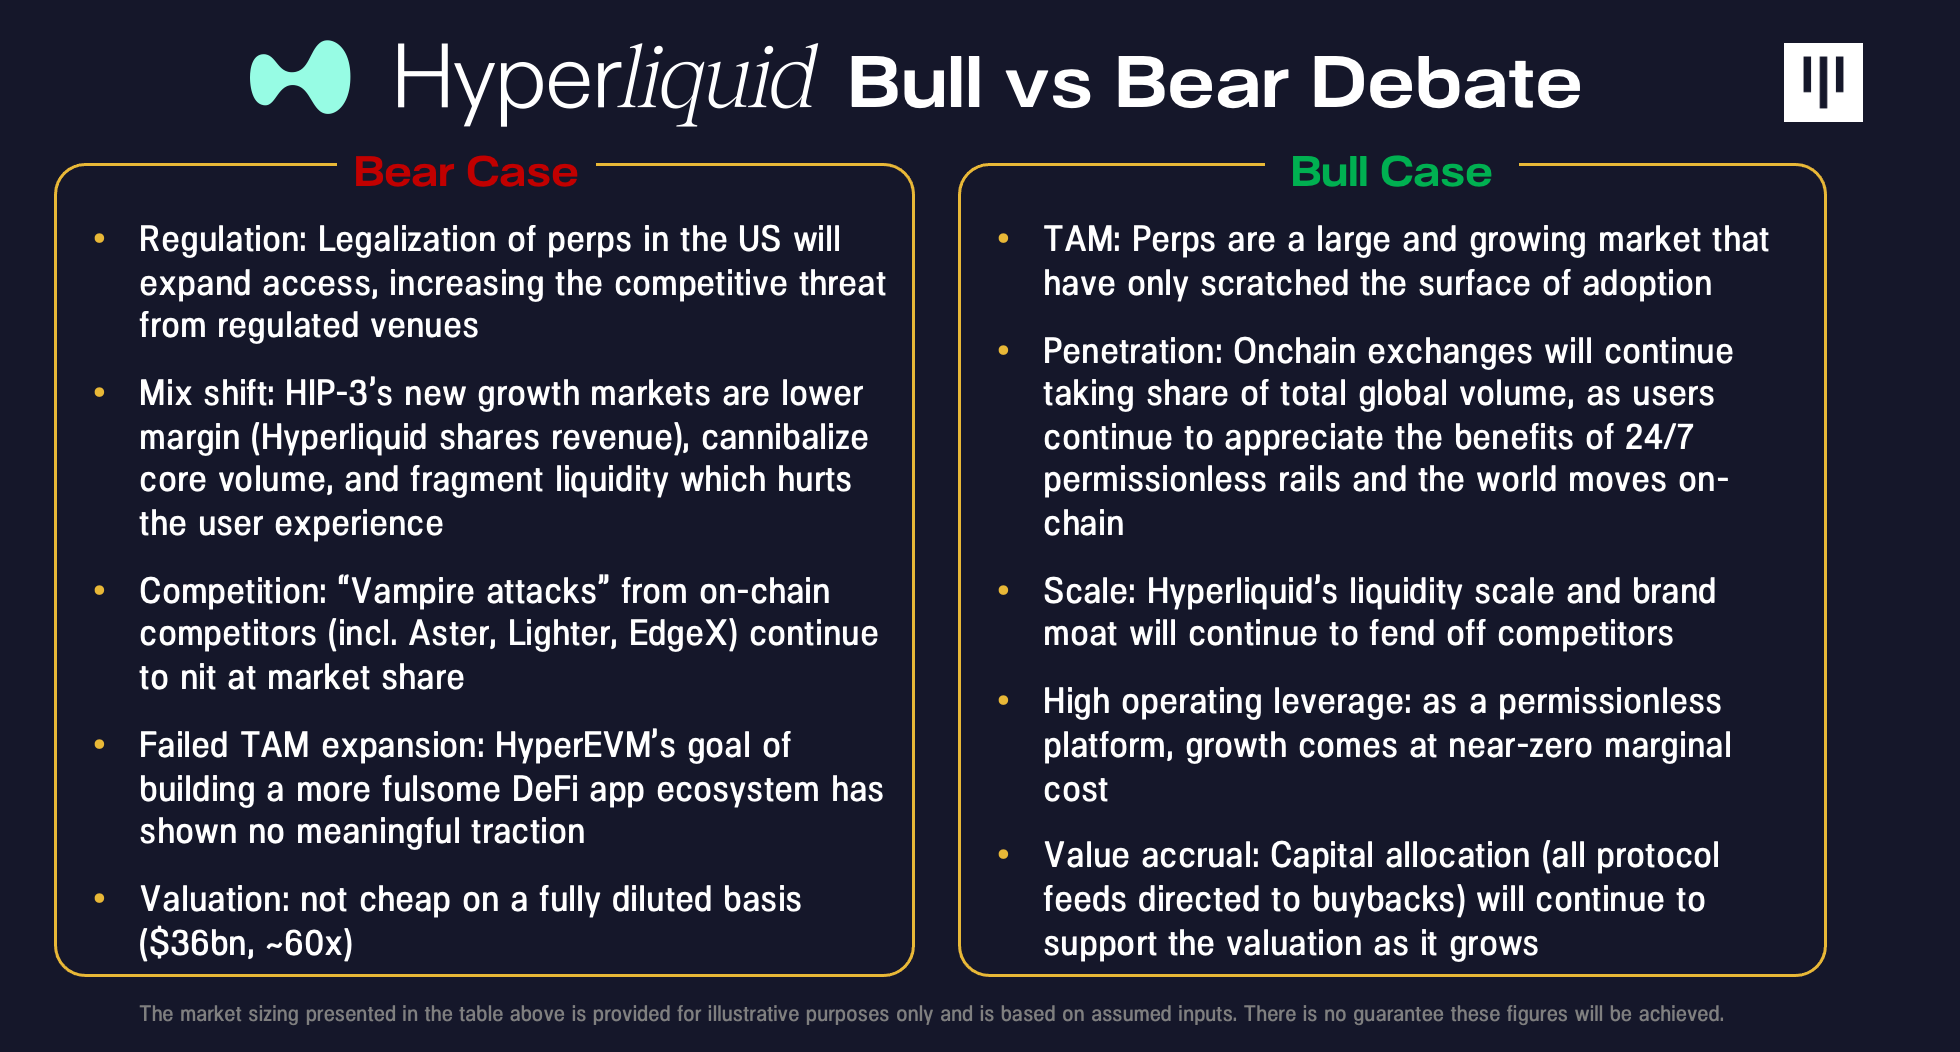
Dicho esto, Hyperliquid también enfrenta riesgos reales y es importante reconocerlos. El mayor riesgo para Hyperliquid es la regulación. Los perps no están actualmente disponibles libremente en EE. UU., aunque ha habido un movimiento hacia su legalización y su listado. Hyperliquid es un exchange descentralizado, lo que significa que no tiene requisitos de KYC y, aunque aplica geobloqueo a los usuarios de EE. UU., no es impensable que existan formas de eludirlo. Si los perps se legalizan en EE. UU., el conjunto de competidores se vuelve más serio para Hyperliquid y podría perder cuota de volumen si los usuarios estadounidenses se trasladan a un mercado regulado. Un factor atenuante es que también es posible que Hyperliquid lance una instancia del exchange regulada en EE. UU., como han hecho otros.
Novedades regulatorias: se abre la puerta
La mayor restricción al crecimiento de los perps en EE. UU. ha sido la regulatoria, y es la misma incertidumbre que empujó al equipo de Hyperliquid a trasladarse a Singapur. Los verdaderos futuros perpetuos no han estado disponibles para las personas de EE. UU., y tanto los mercados centralizados como los descentralizados aplican geobloqueo a los usuarios estadounidenses.
Eso empezó a cambiar la semana pasada. La CFTC aprobó un contrato de futuros perpetuos referenciado a bitcoin presentado por el exchange registrado en EE. UU. de Kalshi, y su personal despejó por separado el camino para que Coinbase ofrezca ciertos perpetuos cripto a través de una filial extranjera, tratándolos como futuros extranjeros. El hilo conductor es que la CFTC ha abierto un camino para los perps cripto regulados bajo los marcos de futuros existentes, en lugar de exigir una normativa completamente nueva. Algunos defensores de políticas públicas creen que la ausencia histórica de perps en EE. UU. fue menos una decisión regulatoria deliberada que un accidente comercial derivado de los productos que los operadores históricos decidieron listar, y que nunca hubo una razón de fondo por la que la CFTC no pudiera permitirlos. La CFTC solo tendría que actuar ahora para dejarlo claro si y cuando los exchanges soliciten más listados de perps.
La pregunta más difícil es qué se necesita para llevar los perps descentralizados a los usuarios de EE. UU., y aquí el camino es menos claro. Un actor centralizado puede registrarse hoy como exchange estadounidense, y hemos visto que otros como Coinbase y Kalshi quieren listar perps reales. Para un protocolo onchain sin permisos, la Comisión tendría que extender exenciones, tanto del requisito de que los derivados se negocien en un exchange registrado como de las normas sobre quién puede acceder a determinados contratos. Tanto la SEC como la CFTC tienen una postura favorable a la innovación y han hecho declaraciones que respaldan la idea de que nada en la pila central de un protocolo onchain exige inherentemente el registro. Sin embargo, preservar la ausencia de permisos y de KYC y, al mismo tiempo, atender las preocupaciones legítimas sobre sanciones e integridad del mercado requerirá cierto trabajo para resolverse.
Los perps nacieron en la periferia del mundo cripto porque era allí donde la estructura del mercado podía evolucionar más rápido. Ahora los perps se están desplazando hacia el centro de las finanzas globales. Las recientes medidas de la CFTC no resuelven todas las cuestiones regulatorias, especialmente para los mercados onchain sin permisos, pero sí marcan un cambio importante. EE. UU. empieza a acoger el producto en lugar de descartarlo. Hyperliquid se sitúa en el centro de esa transición. Ha combinado los mejores atributos de DeFi, que son el acceso abierto, los mercados 24/7, la liquidación transparente y una alineación inusualmente sólida entre las partes interesadas, con un producto que cada vez parece más adecuado para el trading moderno que los instrumentos con los que compite. La pregunta ya no es si los perps pueden importar fuera del mundo cripto; el mercado ya está respondiendo a eso. La pregunta es si la infraestructura que la industria blockchain construyó primero puede convertirse en el lugar donde el resto de las finanzas valore cada vez más el riesgo, negocie y descubra precios.
[1] CryptoQuant, “Revisión del ejercicio 2025 de la actividad de los exchanges cripto”
[2] Coinglass, “Informe anual 2025”
[3] Artemis, TheBlock, análisis de Pantera
[4] Blockworks Research, “Analítica de DEX de perps”
[5] Colossus, “Más allá del cielo: Jeffrey Yan e Hyperliquid” (abril de 2026)
[6] Eric Vishria en X
[7] Bloomberg, “CME e ICE presionan a EE. UU. para frenar al advenedizo cripto del trading de petróleo”
[8] CNBC, “Aprobado el acuerdo Sonnet-Hyperliquid; la fusión crea una tesorería cripto de $1 mil millones”
[9] Bloomberg, “Cada vez más activos del mundo real llegan a la cadena: Diamond”
[10] Hyperliquid, “Negociación de SPCX”
[11] Blockworks, ingresos anualizados de Hyperliquid
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales sobre el mercado. Ninguna de las declaraciones incluidas en este documento se refiere específicamente a los servicios de asesoramiento de inversión prestados por Pantera Capital Partners LP o sus afiliadas (“Pantera”), ni su contenido refleja o contiene oferta alguna de servicios de asesoramiento de inversión nuevos o adicionales. Nada de lo contenido en este documento constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores en fondos gestionados por Pantera (los “Fondos”) ni en ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede invocarse en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse mediante un memorando de oferta privada confidencial (o documento similar) que se facilitará únicamente a los destinatarios de la oferta que cumplan los requisitos y que estos deberán revisar cuidadosamente antes de invertir. El rendimiento pasado no es indicativo de resultados futuros. Invertir en activos digitales conlleva un riesgo significativo, incluida la posible pérdida del capital.
Esta carta no pretende ofrecer, y no debe utilizarse como base para, asesoramiento contable, legal o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrán realizar en el futuro inversiones adicionales en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los hechos o resultados reales pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en ellas. No existe garantía de que las inversiones en cualquier instrumento o tipo de instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.