Blockchain Letter
07/21/2026
Cosmo Jiang, Scott Lawin, Mason Nystrom, Stuti Pandey
Presentamos el S&P Pantera Digital Asset Index
Presentamos el S&P Pantera Digital Asset Index
Por Cosmo Jiang, General Partner y Mason Nystrom, Partner
Cuando hablamos con asignadores institucionales sobre activos digitales líquidos, surge a menudo una queja: no encuentran atractivos los productos de índices multiactivo actuales.
La razón es simple. Casi todas las clases de activos están sujetas, tarde o temprano, a una especie de ley de la gravedad financiera. El precio sigue al valor fundamental con el tiempo, y las decisiones de asignación de capital institucional se basan en evaluar y suscribir ese valor.
Los índices de activos digitales existentes dificultan la suscripción institucional, porque incluyen todos los tokens en una cesta genérica que los asignadores no quieren por varias razones. Eso puede incluir Bitcoin, un activo monetario sobre el cual los asignadores quizá ya tengan una política y al que pueden acceder directamente mediante ETF de un solo activo. También puede incluir memecoins y cadenas económicamente inactivas, cuyos tokens carecen por completo de fundamentos y socavan la credibilidad de los índices.
Lo que los asignadores nos han dicho que desearían tener en su lugar es un índice centrado en tokens cuyo valor esté respaldado por fundamentos que puedan suscribir. Ese es el vacío que nos propusimos abordar.
Hoy nos enorgullece lanzar el S&P Pantera Digital Asset Index – un índice de referencia basado en fundamentos para la economía blockchain productiva.
Este índice aplica un enfoque basado en reglas fundamentado en la viabilidad financiera. En lugar de recompensar únicamente la exageración del mercado o el tamaño (p. ej., la capitalización de mercado), captura tokens respaldados por protocolos económicamente productivos. Creemos que este enfoque es esencial a medida que el sector crezca en órdenes de magnitud en los próximos años.
El índice reúne a:
- S&P Dow Jones Indices — el proveedor de índices más grande y de mayor confianza del mundo, sede del S&P 500 y de otros índices de referencia emblemáticos.
- Pantera Capital — el primer fondo institucional dedicado a blockchain, con una profunda experiencia en la evaluación de protocolos desde una perspectiva fundamental.
- Artemis — un proveedor líder de datos y métricas onchain de nivel institucional.
Viabilidad financiera para los activos digitales
Como inversores y custodios del sector, una de nuestras responsabilidades es traducir la jerga cripto a términos de la industria financiera convencional. Cuando nuestro equipo se propuso crear este índice, acudimos de inmediato al estándar de oro de los índices de renta variable, el S&P 500, e hicimos un análisis línea por línea de su metodología para crear analogías entre los matices de los activos digitales y los de las acciones.
Un principio de diseño fundamental del S&P 500 que lo distingue de otros grandes índices de renta variable es el criterio de viabilidad financiera. El S&P 500 exige cuatro trimestres consecutivos de ganancias GAAP positivas. Este criterio fomenta la disciplina financiera y evita que nombres especulativos diluyan el índice de referencia. Al enfatizar la madurez medible en lugar de solo el tamaño, este estándar ha sido fundamental para su credibilidad y su éxito a largo plazo.
El S&P Pantera Digital Asset Index aplica el mismo principio: trimestres consecutivos de ingresos positivos del protocolo (sujetos a un umbral mínimo), verificados con datos onchain de Artemis, y la confirmación de que los ingresos se acumulan a favor de los tenedores de tokens (mediante recompras, rendimientos de staking netos de inflación, distribuciones o tesorerías controladas por los tenedores de tokens).
Los asignadores institucionales quieren, inevitablemente, las respuestas a las mismas preguntas razonables y directas antes de invertir: “¿Qué servicio presta este protocolo?” y “¿Gana dinero?”
Para responder a esos inversores, los componentes de este índice registraron más de $3bn de ingresos anualizados en los últimos dos trimestres. Cada uno de los protocolos del índice es un protocolo que presta un servicio por el que los clientes pagan, y cuyo token presenta una acumulación de valor demostrable. Ya sea Hyperliquid, el exchange de futuros perpetuos, Solana, la blockchain de liquidación de transacciones, o AAVE, el mercado de préstamos.
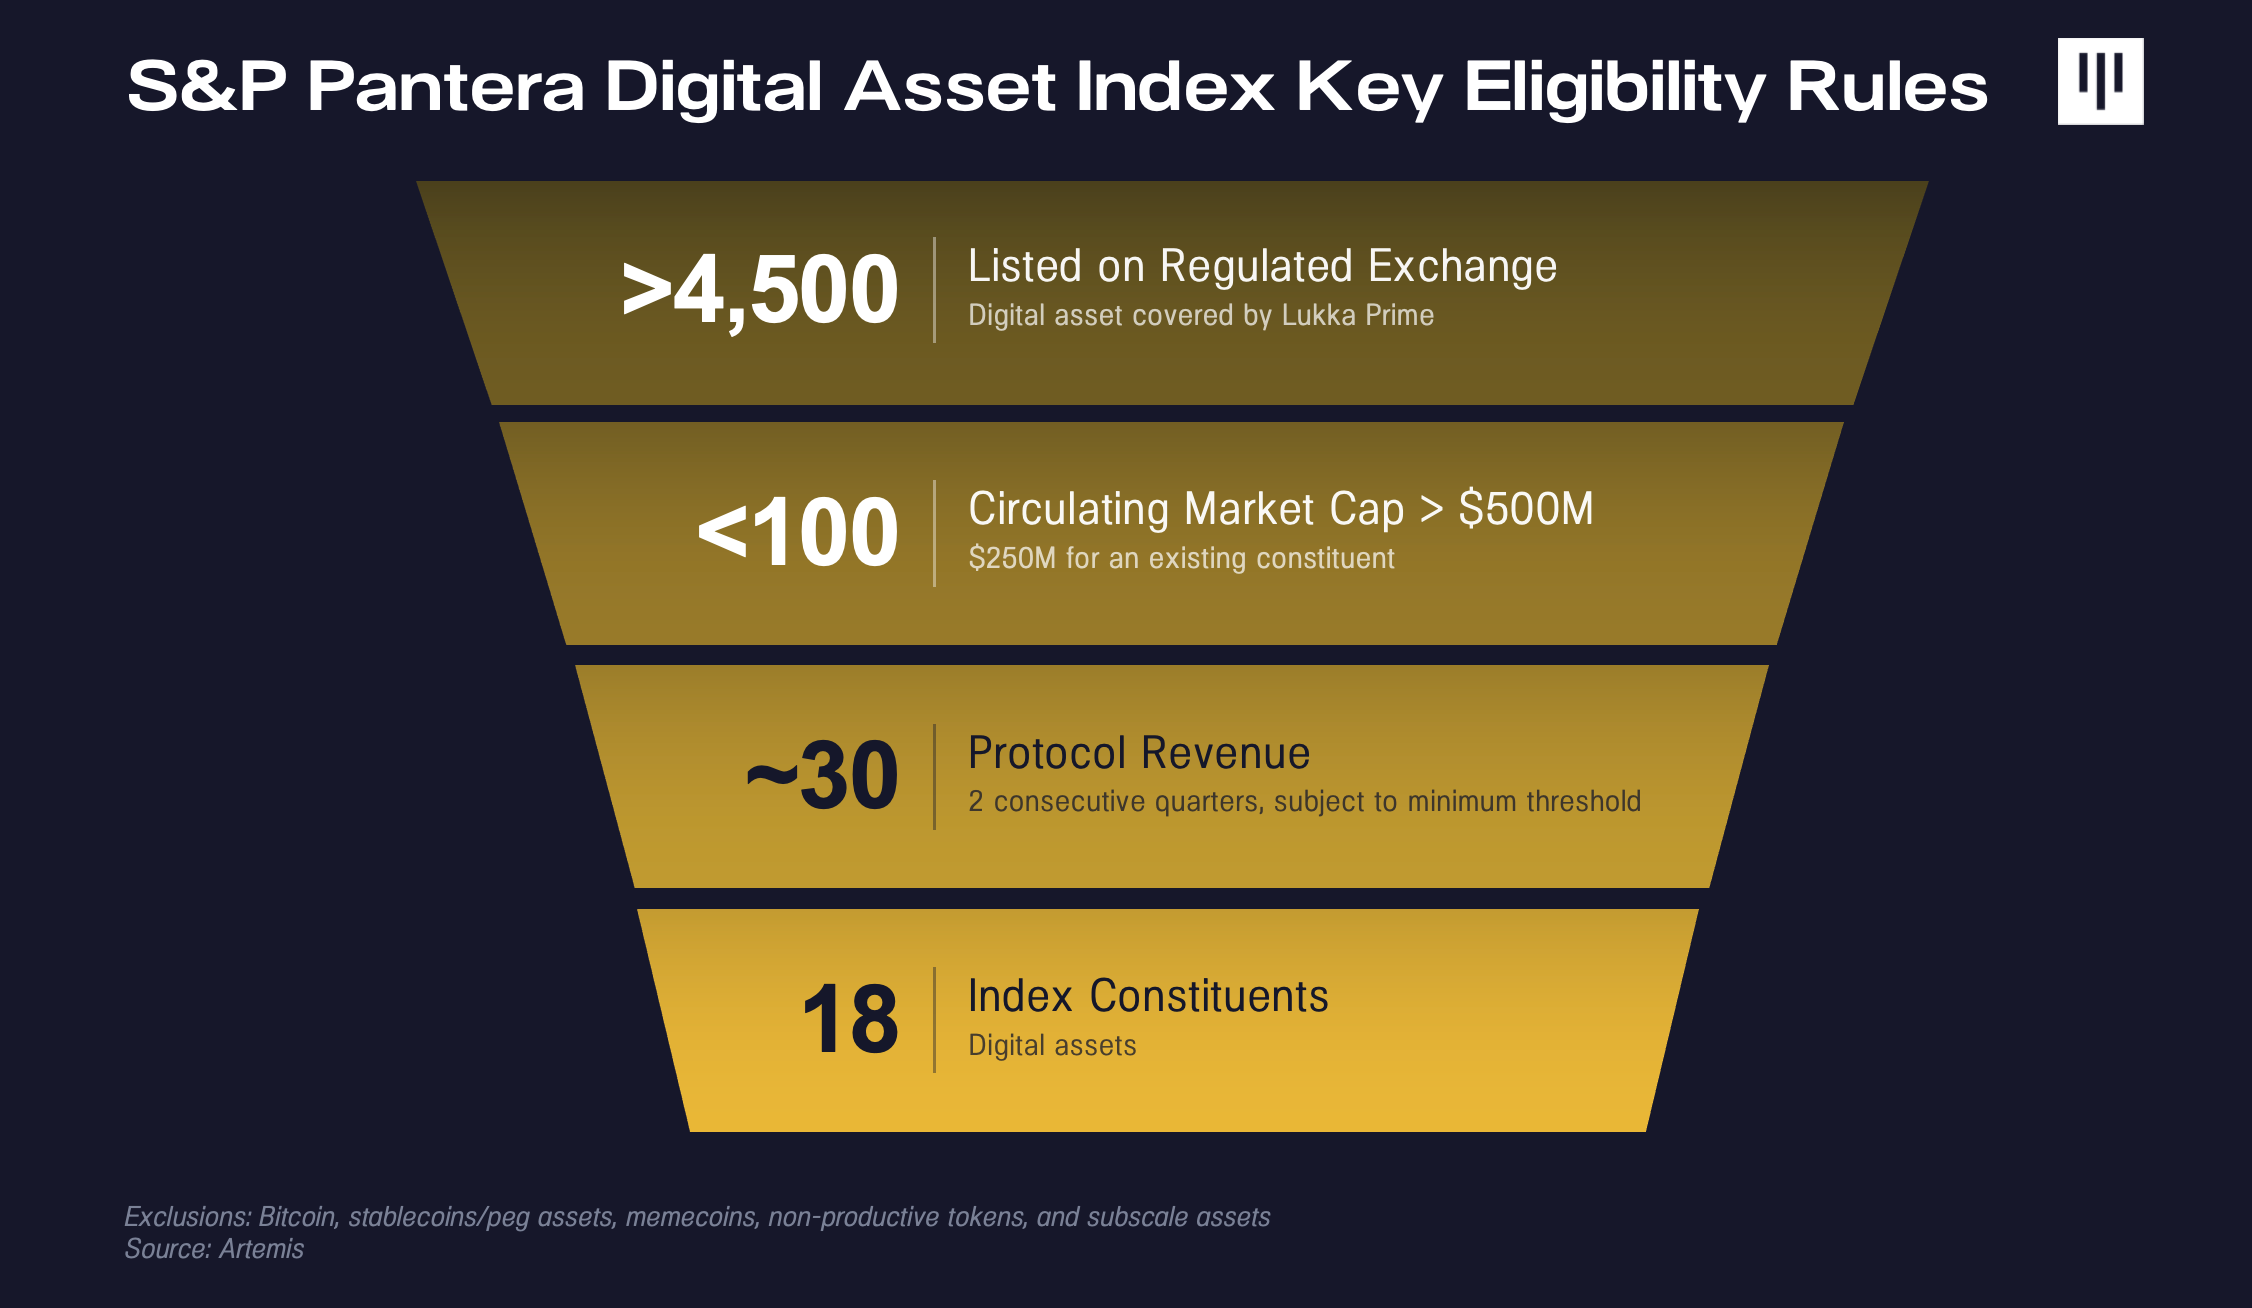
El índice se lanza con 18 componentes, ponderados por capitalización de mercado ajustada por flotante. A medida que más protocolos alcancen escala y prioricen la acumulación de valor para los tenedores de tokens, el universo se ampliará de forma natural. (Encuentre más información sobre la metodología a continuación).
Por qué ahora: la economía blockchain necesita esto
Los inversores en renta variable enfrentaron una versión de este problema antes de 1957. Durante décadas, lo más parecido a un indicador del mercado fue el Dow, una cesta estrecha, ponderada por precio, de treinta nombres sin ningún filtro de fundamentos detrás. Era una referencia útil, pero no era un estándar frente al cual alguien pudiera suscribir. El S&P 500, presentado en 1957 a partir de una serie de índices que S&P había estado perfeccionando desde 1923, cambió eso. Dio a la industria un índice de referencia más amplio y basado en reglas y, con el tiempo, añadió un requisito de viabilidad financiera para que la presencia de una empresa en el índice señalara una capacidad de generación de ganancias real y demostrada, y no solo tamaño o atención especulativa.
Los activos digitales se encuentran hoy en ese momento previo a 1957. Dentro de los activos digitales, el problema de fondo sigue siendo el mismo: la vara de medir que la mayoría de la gente utiliza para juzgar a este sector no mide los fundamentos en absoluto. Mide el precio de Bitcoin, y agrupa a protocolos reales que generan ingresos con tokens que no tienen ninguna función económica.
Esta medición deficiente tiene consecuencias. La narrativa predominante es que los activos digitales llevan cerca de un año en un mercado bajista y que, si se excluyen Bitcoin y las stablecoins, la capitalización de mercado total se sitúa por debajo del nivel de hace cinco años. Pero esta narrativa se construye sobre un índice de referencia incapaz de ver la diferencia entre un protocolo con usuarios reales que pagan comisiones reales y un token que no tiene ninguno de los dos.
Existen aplicaciones prácticas que generan ingresos significativos y verificables en este momento, en la emisión de stablecoins, el trading onchain y los mercados de préstamos. El ajuste producto-mercado existe. Simplemente es invisible para un estándar de medición construido en torno al precio y la especulación en lugar del uso y los ingresos. Por ejemplo, los usuarios activos mensuales (MAU) de stablecoins siguen creciendo, y esta actividad económica se ha desvinculado en gran medida de la actividad del precio de Bitcoin.
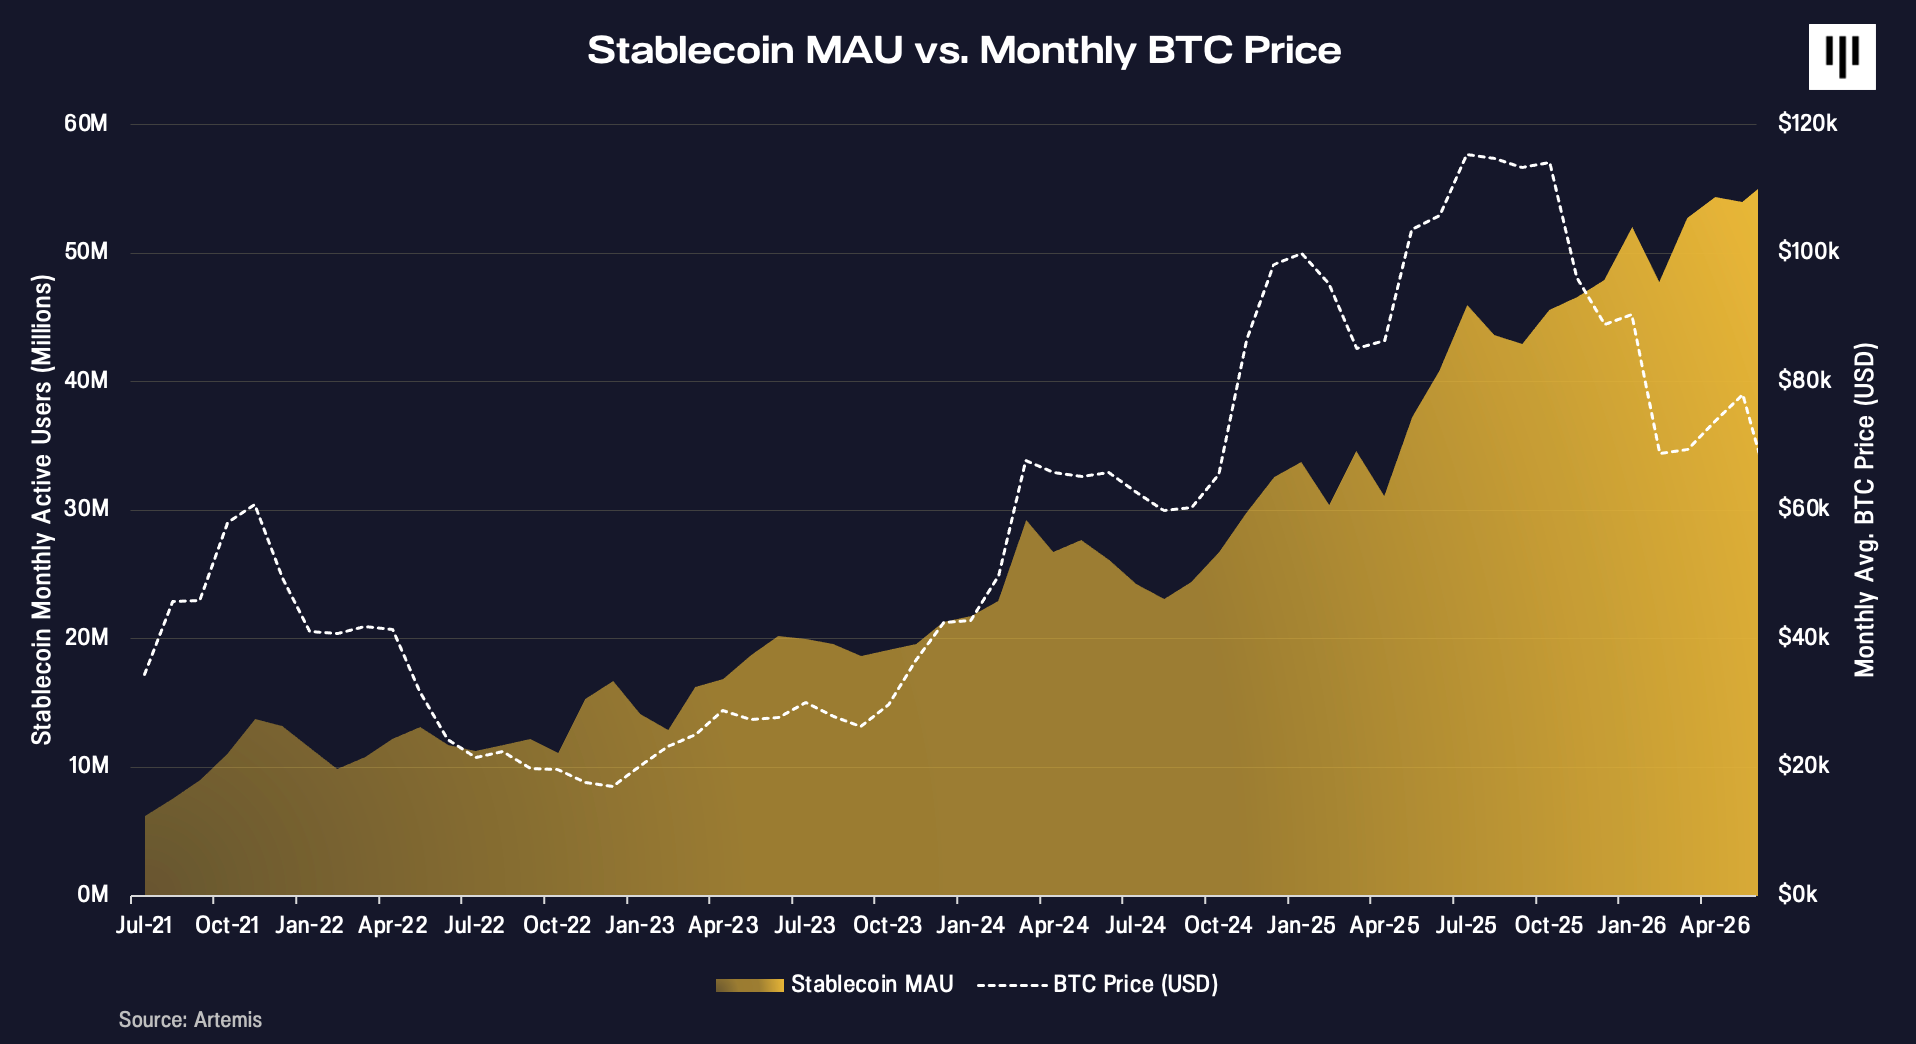
Es importante destacar que es el ajuste producto-mercado subyacente que ocurre en la economía blockchain lo que hace posible crear hoy el S&P Pantera Digital Asset Index. Hace cinco años, crear un índice similar centrado en los fundamentos habría constituido una cartera de 6 activos. Desde entonces, la economía blockchain ha evolucionado drásticamente y hoy se compone de decenas de protocolos que crean valor económico.
El futuro de la economía blockchain se medirá por los tokens que aportan un valor financiero significativo a las partes interesadas, y el S&P Pantera Digital Asset Index será la vara de medir con la que evaluemos el desempeño de este sector.
Los fundamentos impulsarán la próxima década de demanda
La demanda de exposición a activos digitales está llamada a crecer durante la próxima década.
Bank of America y Fidelity recomiendan ahora una asignación del 1 al 4 por ciento a activos digitales en las carteras de los clientes. Sin embargo, J.P. Morgan Private Bank constata que el 89 por ciento de los family offices todavía no posee ningún activo digital, mientras que una investigación de EY-Parthenon muestra que el 60 por ciento de las instituciones prefiere obtener exposición a través de vehículos registrados en lugar de mediante exchanges o exposición onchain directa. La brecha no es de convicción, sino de producto. Todo vehículo multiactivo existente sobrepondera Bitcoin, pondera únicamente por capitalización de mercado y coloca memecoins de manera incongruente junto a protocolos con ingresos reales.
No estamos emitiendo un juicio de valoración sobre ningún activo individual, al igual que no lo hace el S&P 500. La viabilidad financiera es un punto de partida, no una tesis de inversión completa. Pero los resultados del backtest son instructivos. La aplicación de los filtros de viabilidad financiera e invertibilidad produjo un mejor desempeño que el Broad Digital Asset Index de S&P, con o sin Bitcoin, durante los últimos cinco años.
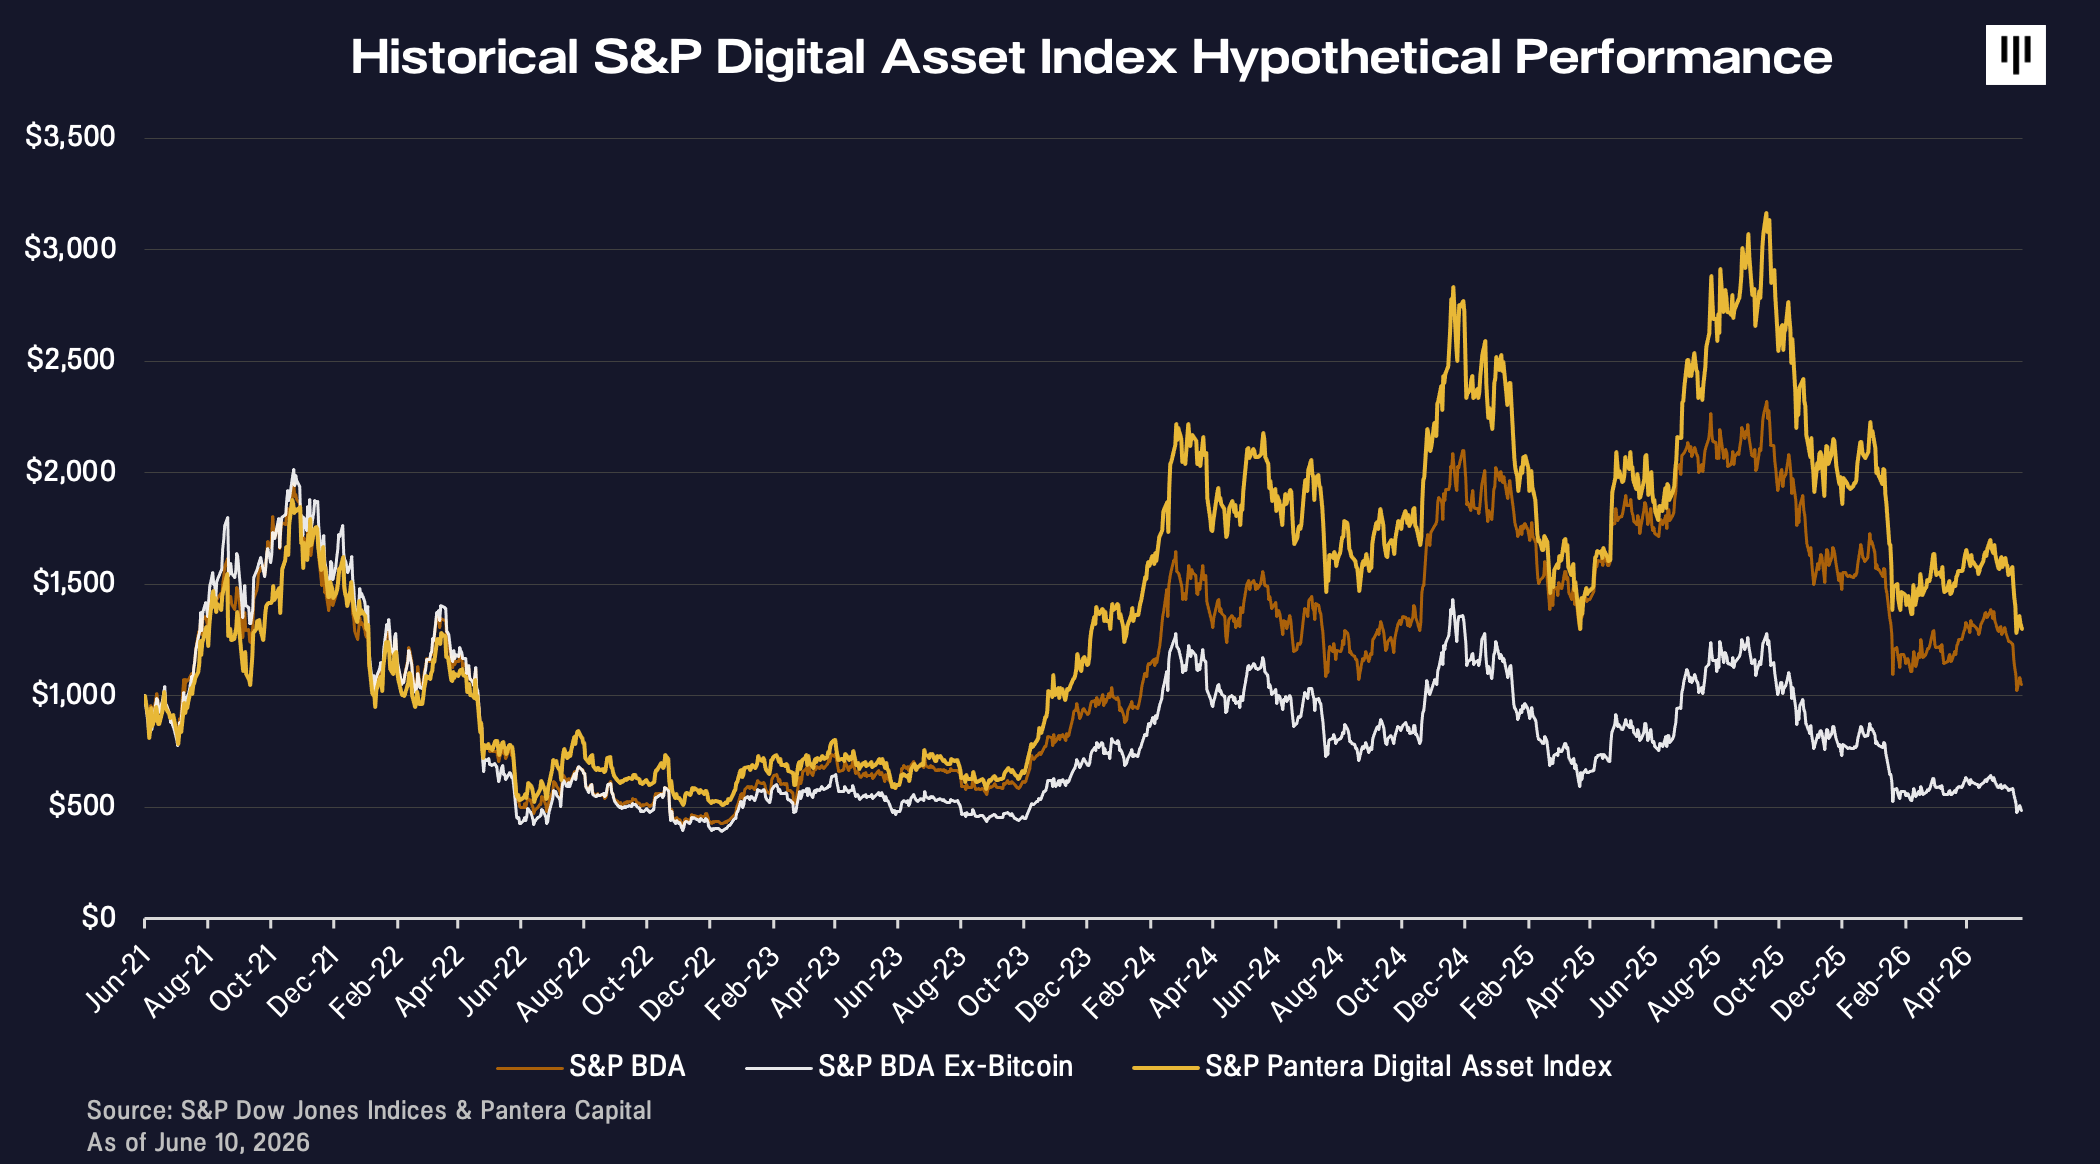
Este índice es una vara de medir más sólida. Pone de relieve la parte productiva de la economía blockchain que muchos responsables de la toma de decisiones están pasando por alto. Al centrarse en protocolos que generan ingresos con una economía de tokens clara (p. ej., las recompras programáticas de Hyperliquid financiadas con comisiones), ofrece una visión más precisa de dónde se crea, y se seguirá creando en el futuro, valor sostenible.
Más importante que cualquier backtest individual es el incentivo que esto crea. Un estándar transparente de viabilidad financiera ofrece a los equipos de protocolos y a los inversores un marco compartido. Una mejor medición respalda mejores decisiones de asignación de capital. Eso da a los equipos una razón para construir mecanismos duraderos y transparentes de acumulación de valor para los tokens. Eso, a su vez, mejora la confianza de los inversores y atrae más capital al sector. Ya estamos viendo que los equipos de protocolos reconsideran cómo asignan los ingresos para que los tokens participen más directamente en la economía que ayudan a crear.
El índice también es más útil como marcador para el sector. Para los gestores activos con un enfoque basado en fundamentos, la selección de tokens productivos no debería evaluarse necesariamente frente a Bitcoin o a una cesta amplia que contiene activos con funciones económicas fundamentalmente diferentes (o, en muchos casos, sin ninguna función económica). Para los observadores del sector y los proveedores de noticias financieras, los índices de base amplia existentes que no tienen el criterio de viabilidad financiera no reflejan con precisión el crecimiento de la creación de valor de la tecnología blockchain.
Avancemos casi 70 años y el S&P ya no es solo un índice. Es el índice de referencia organizador detrás de los mercados bursátiles de EE. UU. A 2024, aproximadamente $13 billones están indexados de forma pasiva al S&P 500. Es la referencia de cabecera para los medios financieros (p. ej., CNBC, Bloomberg) y para los gestores activos de renta variable. La perspectiva de ser incluidas empuja a las empresas situadas al límite de la viabilidad financiera a mejorar para poder unirse al índice.
Esa es nuestra visión del impacto que tendrá el S&P Pantera Digital Asset Index en el sector blockchain.
Construya sobre el S&P Pantera Digital Asset Index
La economía blockchain está creciendo en adopción. Los asignadores institucionales quieren medir, valorar e invertir en los tokens que sustentan ese crecimiento. Ahora existe una manera de hacerlo.
El S&P Pantera Digital Asset Index está activo desde hoy. Es una base sólida para productos vinculados a índices, ofrece a los proveedores de datos financieros y a los gestores activos un índice de referencia más relevante, y proporciona al sector un estándar transparente con el cual evaluar la economía de tokens productivos.
Estamos iniciando conversaciones con gestores de activos sobre la creación de ETF y otros productos que utilicen este índice, y con proveedores de datos financieros sobre su adopción como el índice de referencia insignia del sector.
Si le interesa saber más, póngase en contacto con nosotros.
S&P Pantera Digital Asset Index: https://press.spglobal.com/2026-07-21-S-P-Dow-Jones-Indices-and-Pantera-Capital-Launch-New-Index-for-Digital-Assets
Metodología del S&P Pantera Digital Asset Index: https://www.spglobal.com/spdji/en/documents/methodologies/methodology-sp-pantera-da.pdf
Acerca del S&P Pantera Digital Asset Index: https://www.spglobal.com/spdji/en/indices/digital-assets/sp-pantera-digital-asset-index/

Pantera Fund V :: Morgan Stanley Alternative Investments
Por Scott Lawin, President
Nos enorgullece anunciar que Pantera Fund V ya está disponible en la plataforma Morgan Stanley Alternative Investments, lo que lo convierte en el primer fondo de capital de riesgo en blockchain disponible a través de una plataforma global de gestión patrimonial de primer nivel (Tier 1). Esto marca un hito importante no solo para Pantera, sino para la continua institucionalización de los activos digitales.
Durante gran parte de la historia del sector, la inversión en blockchain fue principalmente dominio de inversores nativos del mundo cripto y de los primeros en adoptarla. Hoy, los principales gestores patrimoniales globales reconocen cada vez más la oportunidad a largo plazo que están creando la tokenización, las stablecoins, los pagos digitales, las finanzas descentralizadas, el comercio agéntico y la transformación más amplia de los mercados financieros.
A través de esta alianza, más de 16,000 Financial Advisors de Morgan Stanley y sus clientes tienen ahora acceso a Pantera Fund V, lo que lleva la inversión diversificada de capital de riesgo en blockchain, de calidad institucional, a una audiencia significativamente más amplia.
Agradecemos al equipo de Morgan Stanley su alianza y su confianza en Pantera. Su riguroso proceso de diligencia y selección refleja la creciente demanda de gestores experimentados y de nivel institucional con profunda experiencia en todo el ecosistema de activos digitales.
La adopción institucional no ocurre de la noche a la mañana: avanza un hito a la vez. Creemos que este es uno de ellos.
SE INCORPORA A PANTERA :: STUTI PANDEY
Por Stuti Pandey, Partner
Me complace compartir que me incorporo a Pantera Capital como Partner del equipo de inversión. Me centraré en respaldar a fundadores de todo el mundo desde Pre-Seed hasta Serie B y seguiré residiendo en San Francisco.
Lo que busco
Me incorporo para invertir en fundadores que innovan en la frontera de las finanzas: el dinero, la mente que lo gestiona, los mercados por los que se mueve y las máquinas sobre las que funciona.
Algunas convicciones moldean mi forma de invertir:
-
Dos costos fundamentales van camino a cero. Todo negocio financiero funciona con dos insumos: cognición y liquidación. Durante un siglo ambos fueron caros, y la arquitectura de las finanzas creció en torno a ese costo. Ahora ambos se están desplomando a la vez. La IA está llevando el costo de la cognición financiera (es decir, asesoría, suscripción, cumplimiento, operaciones) hacia cero. Las stablecoins están haciendo lo mismo con la liquidación: un dólar ahora puede cruzar el planeta en segundos por menos de un centavo. Yo lo llamo los Dos Ceros. Cuando ambos insumos se vuelven gratuitos, el valor migra hacia lo que sigue siendo escaso: es decir, la confianza regulada, los activos subyacentes, la distribución, los datos propietarios. Busco fundadores que identifiquen y se apropien de esa escasez. Después, el valor también migra hacia abajo, hacia los insumos físicos que producen inteligencia. La IA puede parecer gratuita en el punto de uso, pero alguien la está pagando en megavatios. Los mineros de Bitcoin que Pantera conoce desde hace más de una década dedicaron ese tiempo a aprender a obtener energía, financiar infraestructura y operar grandes flotas de cómputo. Muchos de ellos forman ahora parte de la cadena de suministro de la IA. Quiero respaldar a los fundadores que resuelven los cuellos de botella tecnológicos en torno al cómputo y la energía, y que construyen los mercados alrededor de ambos.
-
Se están abriendo nuevos mercados. Cada gran colapso de costos ha abierto mercados que antes no podían liquidarse. La computación barata nos dio los derivados sobre índices y las subastas publicitarias. Este ciclo pondrá precio a la información mediante mercados en lugar de opinadores, dará curvas a plazo al cómputo y a la energía, y trasladará a rieles nuevos activos que nunca encajaron en los antiguos. Los próximos grandes activos y exchanges se están fundando ahora.
-
Las etiquetas se están disolviendo. Muchas de las empresas financieras que definirán la próxima década funcionarán sobre rieles de stablecoins, y muchas serán dirigidas por agentes de IA. Sin embargo, la mayoría no se llamará a sí misma empresa de blockchain ni empresa de IA en absoluto, del mismo modo que las fábricas dejaron de anunciar que funcionaban con electricidad y las startups dejaron de llamarse a sí mismas puntocom. La claridad regulatoria ya es ley; las stablecoins liquidan billones al mes como una tubería que nadie nota, y aun así la mayor parte del dinero del mundo todavía se mueve por sistemas diseñados para archivadores. El mercado direccionable es el sistema financiero global.
-
Los fundadores son lo primero. Los grandes fundadores guardan la memoria de un futuro que aún no existe y pasan años construyendo hasta que el mundo los alcanza. En esos años, la convicción y el delirio tienen la misma cara, y solo el tiempo los distingue. Aspiro a ser el socio que reconoce esa convicción pronto, la cuestiona con honestidad y sigue siendo útil durante todo el recorrido.
Por qué Pantera
En 2013, con Bitcoin a $65, Dan Morehead reconoció que una nueva tecnología podía convertirse en una nueva clase de activo y dimensionó la convicción de la firma en una de las mejores operaciones del siglo XXI. Esa orientación se fue acumulando, y la firma se ha vuelto mucho más grande que aquella operación. Bajo el liderazgo de Paul Veradittakit, la cartera de capital de riesgo de Pantera ha producido más de 20 unicornios.
Durante ese tiempo, la firma ha desarrollado una amplia plataforma de apoyo a la cartera que abarca contratación, marketing, investigación y desarrollo de negocio, y me entusiasma mucho invertir con toda esa capacidad para respaldar a los fundadores.
La convicción de Pantera en San Francisco también resonó conmigo como nativo del Área de la Bahía. Muchos pasan por Silicon Valley como turistas a lo largo de los ciclos de auge y caída; Pantera estableció aquí una base hace más de una década y ha construido la red y la credibilidad para desenvolverse como local en el centro tecnológico más emblemático del mundo.
Por último, conozco y admiro desde hace años a varios miembros de este equipo por la gran categoría que tienen, y es un placer entrar ahora a la misma oficina.
Agradezco a los General Partners Dan, Paul, Franklin y Cosmo su confianza.
Acerca de mí
Soy nativo del Área de la Bahía y tengo una licenciatura (BSc) de Carnegie Mellon. Comencé mi carrera en finanzas públicas y de infraestructura, pasé a funciones de producto y estrategia en Silicon Valley y luego me mudé a Alemania en 2017, por una convicción temprana en la conducción autónoma, para fundar un equipo de Movilidad Autónoma en el Grupo Volkswagen. Invertí en movilidad, marketplaces y deep tech en Speedinvest y Maniv antes de pasar casi cuatro años en Kraken Ventures, de donde salí como Partner con inversiones tempranas en varios unicornios.
Si está construyendo en la frontera, mi bandeja de entrada está abierta. stuti@panteracapital.com
PORTFOLIO SPOTLIGHT :: julio de 2026
Le damos la bienvenida a Portfolio Spotlight, la serie de Pantera Capital que destaca a empresas de la cartera en puntos de inflexión clave y lo que esos momentos revelan sobre dónde se está acumulando el progreso.
La mayor parte del sistema financiero actual funciona durante el horario comercial tradicional. Los bancos y los mercados cierran los fines de semana. Las operaciones se liquidan días después. El dinero enviado a través de las fronteras queda en el limbo mientras pasa por intermediarios que añaden demoras y costos. Es un sistema financiero que se construyó para un mundo en el que todo se movía a “velocidad humana”.
Ese mundo está terminando rápidamente. Blockchain no se toma los fines de semana libres, y tampoco lo hacen las personas, las empresas y el software que dependen cada vez más de ella.
En esta edición destacamos tres empresas de la cartera de Pantera, cada una de las cuales ataca una pieza distinta del problema de “siempre activo”.
-
TurboFlow da a los traders cotidianos acceso a mercados que nunca cierran.
-
OpenFX hace llegar el dinero a través de las fronteras en minutos en lugar de días
-
Orthogonal está construyendo los rieles de pago para agentes de IA, que no duermen y no esperan al horario comercial para completar una transacción.
La velocidad solía ser un lujo reservado para las instituciones con la infraestructura para moverse rápido. Ahora se está convirtiendo en lo predeterminado, para todos y para todo lo que realiza transacciones en línea.
OpenFX :: El banco que nunca cierra
Si desea enviar $1,000 (o incluso $1 millón) de EE. UU. a los EAU a través de un banco, probablemente tendrá que esperar de dos a cinco días hábiles para que llegue; y eso si lo envía en un día laborable. En el camino hacia su destino, su pago pasa de un banco a otro, y cada uno se queda con una parte y añade demora. Es el mismo proceso que el mundo utiliza para los pagos transfronterizos desde la década de 1970.
OpenFX está reemplazando ese proceso. En lugar de enrutar un pago a través de una cadena de bancos, OpenFX lo liquida directamente mediante stablecoins. El remitente paga en su moneda, las stablecoins mueven el valor al instante y el receptor cobra en su moneda. El remitente y el receptor nunca tienen que tocar ni pensar en cripto. Simplemente ven su dinero enviado y recibido rápidamente.
Las transacciones se liquidan en menos de 60 minutos el 98% de las veces, frente a los 2-5 días de la forma tradicional. Los costos son un 90% menores. Y la red funciona 24/7/365, incluidos fines de semana y festivos, cuando los bancos tradicionales están cerrados.
OpenFX movió sus primeros $1 mil millones en el primer año. Para el mes 18, movía $1 mil millones al mes. Ahora va camino de mover $1 mil millones al día. En solo dos años, el volumen anualizado ha alcanzado los $70 mil millones. Y eso es apenas una gota en el océano en comparación con el mercado de pagos transfronterizos, que vale aproximadamente $200 billones al año.
Clientes como Yellow Card y VelaFi ya confían en OpenFX para liquidar cientos de millones de dólares al día. Y la demanda no proviene solo de los humanos. A medida que los agentes de IA empiezan a iniciar sus propios pagos, necesitarán una red que nunca duerma y que nunca espere a que los bancos abran el lunes.
Pantera participó en la Serie A de OpenFX de $94 millones en marzo de 2026, junto con Accel, Atomico, Lightspeed, M13 y Northzone. El dinero solía moverse a la velocidad del horario bancario. Ahora se mueve a la velocidad de internet.
LinkedIn | X
Orthogonal :: Dar a los agentes de IA una forma de pagar
Probablemente le haya pedido a un asistente de IA que redacte un correo electrónico, resuma un contrato o investigue un producto y haya quedado satisfecho con el resultado. Eso se debe a que el agente solo está procesando información. Sin embargo, en el momento en que le pide que realmente haga algo como reservar un vuelo o pagar una factura, no puede. Las herramientas de IA solo están construidas para realizar transacciones con un puñado de servicios con los que fueron diseñadas específicamente para comunicarse. Si les pide que trabajen con cualquier cosa fuera de esa lista, se bloquean, se estancan o le devuelven la tarea para que usted la termine.
Orthogonal está construyendo la pieza que falta: una forma de que los agentes de IA encuentren el servicio adecuado en tiempo real, lo utilicen y lo paguen, todo ello sin que intervenga una persona. El agente describe lo que necesita, Orthogonal encuentra un servicio que pueda hacerlo, lo conecta y liquida el pago automáticamente. Ya está conectado a más de 35 servicios distintos a los que los agentes pueden recurrir.
Esto es importante porque los agentes no funcionan como las personas. No se toman los fines de semana libres, no esperan hasta el lunes por la mañana y no se detienen solo porque haya terminado su jornada laboral. Si los agentes de IA van a realizar transacciones por su cuenta, la infraestructura que hay debajo tiene que estar siempre activa también. Eso es lo que Orthogonal está construyendo.
McKinsey proyecta que el comercio agéntico, es decir, agentes de IA que compran y venden de forma autónoma por su cuenta, podría impulsar entre $3 y $5 billones de actividad económica para 2030. Como dijo el General Partner de Pantera, Franklin Bi, internet se está moviendo hacia agentes como “los principales consumidores de datos y servicios”, y no humanos que hacen clic en enlaces.
Pantera lideró la ronda semilla de Orthogonal de $4.3 millones en junio de 2026, junto con Y Combinator, Pioneer Fund, Decasonic, Blast, Outbound y Surreal. Internet tiene un nuevo tipo de usuario; uno que nunca duerme y nunca se desconecta. Orthogonal está construyendo la tubería que hay debajo.
LinkedIn | X
TurboFlow :: Llevar el trading de nivel institucional a los traders cotidianos
Si vive en la mayor parte de Asia y quiere operar sobre el resultado de unas elecciones o sobre si una acción supera las estimaciones de beneficios, tiene poca suerte. Plataformas como Kalshi y Polymarket construyeron este tipo de trading para usuarios de EE. UU. y Europa. En otras regiones, los traders minoristas se ven obligados a elegir entre plataformas que no atienden su región o experiencias de trading que parecen una traducción hecha a última hora.
TurboFlow está cerrando esa brecha. Es una única plataforma onchain donde los usuarios pueden operar tanto mercados de predicción (apuestas sobre resultados de eventos del mundo real) como futuros perpetuos (apuestas apalancadas sobre precios de activos), las dos categorías de más rápido crecimiento en el trading de criptomonedas, lado a lado desde una sola cuenta. La plataforma está construida específicamente para traders de Asia-Pacífico. Los precios, la liquidez y la gestión de riesgos que normalmente se reservan a las instituciones vienen envueltos en una aplicación lo bastante sencilla para un trader principiante. Puede empezar con tan solo $2.
El volumen de los mercados de predicción creció de menos de $5 mil millones en septiembre de 2025 a más de $24 mil millones en abril de 2026, y las previsiones del sector lo sitúan por encima de $1 billón para 2030. Los futuros perpetuos han registrado $4 billones en volumen de negociación solo en los últimos seis meses. TurboFlow apuesta a que ambos seguirán convergiendo en una categoría más grande de trading impulsado por eventos y quiere ser dueño de esa categoría en toda Asia.
Las primeras cifras lo respaldan. Aún en fase beta, TurboFlow ya ha atraído a más de 15,000 usuarios registrados y ha procesado más de $19 mil millones en volumen de negociación, todo ello antes de un lanzamiento público completo.
LinkedIn | X
Mirando hacia adelante
OpenFX mueve dinero las 24 horas del día. Orthogonal permite que las máquinas paguen sin esperar a una persona. TurboFlow ofrece a los traders de Asia-Pacífico una plataforma hecha para ellos, abierta a todas las horas en que se mueven los mercados. Problemas distintos, el mismo cambio de fondo: la infraestructura de las finanzas ya no espera al horario comercial, a las fronteras, ni siquiera a que sea un humano quien realice la transacción.
Hay más historias como estas en toda la cartera de Pantera, ¡y esperamos compartirlas con usted! Puede consultar los Portfolio Spotlights anteriores en nuestro blog aquí.
¡Nos vemos el próximo mes!
El equipo de Pantera
LAS BATALLAS DE POLÍTICA DE EE. UU. QUE MOLDEAN EL FUTURO DE BLOCKCHAIN, CON JAKE CHERVINSKY DE HYPERLIQUID :: STATEFUL
Jake Chervinsky, CEO del Hyperliquid Policy Center y anterior chief policy officer de la Blockchain Association, lo expresó de forma sencilla:
“Los perps son un mejor derivado. Los mercados de predicción son un mejor producto que las casas de apuestas deportivas. Y los estadounidenses no pueden acceder a ninguno de los dos onchain. Ese es el problema que he venido a Washington a resolver.”
Jake se une al Stateful Podcast de Pantera, presentado por Mason Nystrom, para desglosar las tres batallas de política que definen la próxima era de las criptomonedas: el camino gradual de “gatear, caminar y correr” de la CFTC hacia perps onchain regulados, la demanda de CME para bloquear la negociación de perps en bolsas registradas, y la CLARITY Act, que él sitúa en un 90-95% completada, con el receso de agosto como fecha límite decisiva. La regulación avanza más lento que la tecnología, pero la brecha entre lo que está construido y lo que los estadounidenses pueden tocar legalmente es exactamente donde se libra la batalla.
Escuche más de Jake Chervinsky en el Stateful Podcast de Pantera, donde explica por qué los perps y los mercados de predicción son mejores productos que lo que ha construido las finanzas tradicionales, y qué hará falta para llevarlos a onchain en EE. UU.
YouTube: https://youtu.be/-QxJqSIoMyM
Spotify: https://open.spotify.com/episode/4ueb5fiGvAj1EO8Bl0vJzA?si=badc38e89a244cef
Apple Podcasts: https://podcasts.apple.com/us/podcast/the-state-of-u-s-blockchain-regulation/id1843681425?i=1000776902608
Atentamente,
@cosmo_jiang |
|
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activo y preferirían que un gestor asigne entre los diversos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un envoltorio para todo el espectro de activos blockchain. Su sucesor, Pantera Fund V, está abierto ahora a suscripciones.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activo. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años en doce fondos de capital de riesgo y de cobertura.
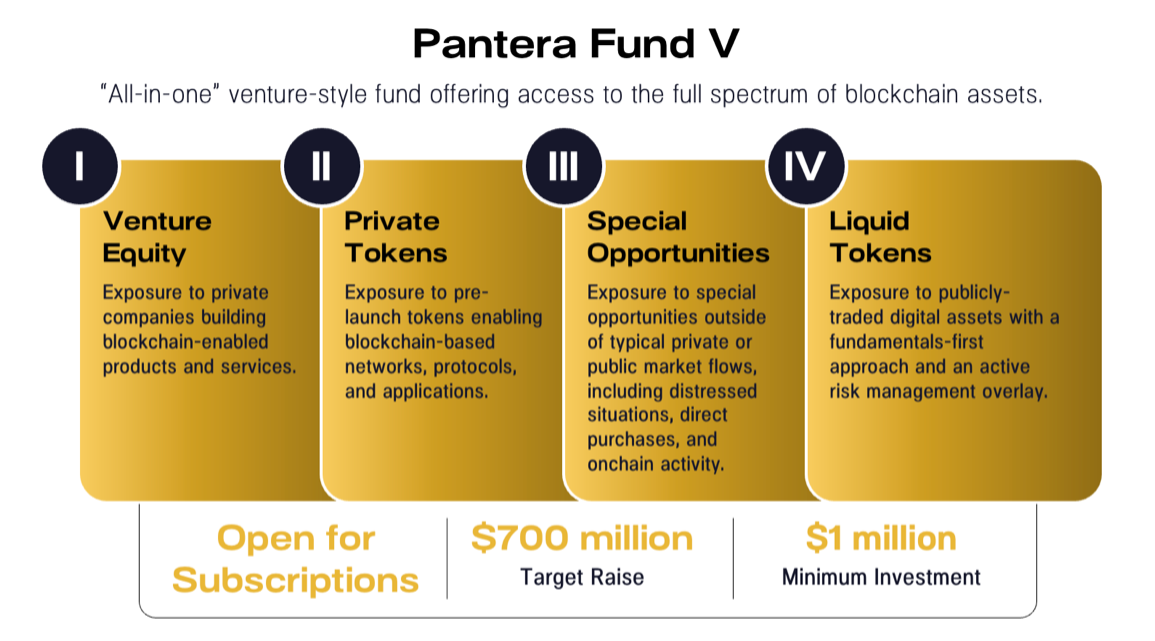
Los inversores (LP) tienen la flexibilidad de invertir solo en capital de riesgo (Clase V por “Venture”), o en capital de riesgo, tokens privados y tokens de tesorería bloqueados (Clase P por “Privates”), o en la Clase A todo en uno.[1],[2]
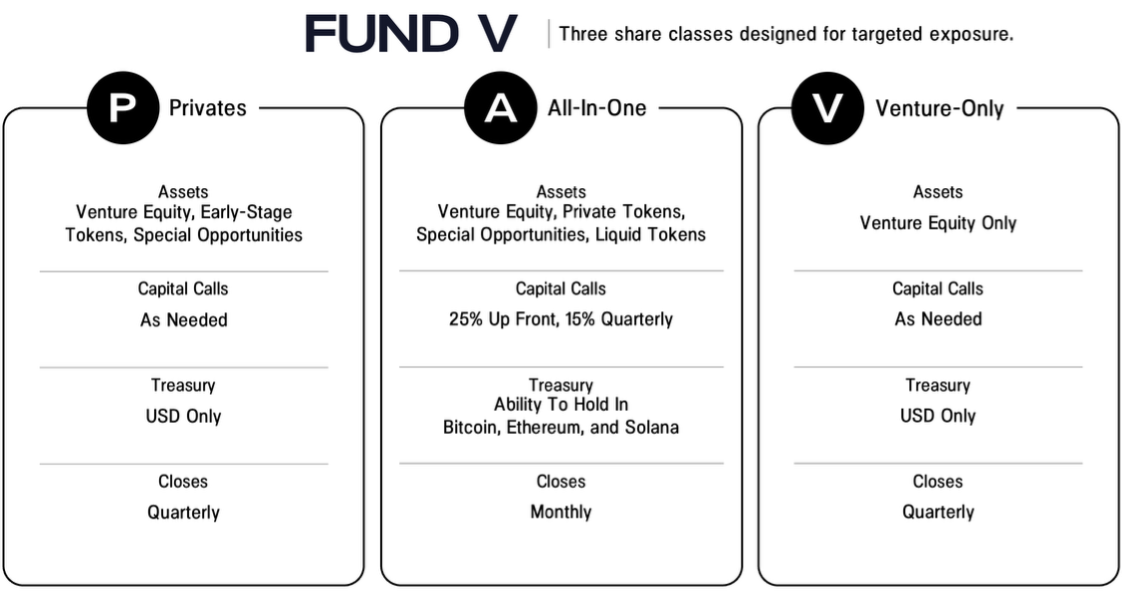
Como en todos los fondos de capital de riesgo anteriores de Pantera, apoyamos firmemente ayudar a nuestros LP a acceder a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo, de tokens privados y de oportunidades especiales en la que el Fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes tengan derechos de coinversión.
Nos esforzaremos por ofrecer oportunidades de coinversión, en función de la capacidad disponible, también a otros LP. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para el Fondo V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en el Fondo V y desea recibir información adicional, haga clic aquí. También le invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 11 de agosto, a las 12:00pm, hora del Este. Puede registrarse aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas en esta carta, ninguna declaración incluida en el presente se relaciona específicamente con los servicios de asesoría de inversiones prestados por Pantera Capital Partners LP o sus afiliadas (“Pantera”), ni ningún contenido del presente refleja o contiene una oferta de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo contenido en el presente constituye una recomendación de inversión, un asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) o de cualquier entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede utilizarse como base en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar) que se proporcionará únicamente a los oferentes calificados y que estos deberán revisar cuidadosamente antes de invertir.
Esta carta tiene como objetivo resumir ciertos acontecimientos, artículos y/o menciones en los medios con respecto a Bitcoin y otras criptomonedas que Pantera considera que pueden ser de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración o garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y opiniones contenidos en el presente documento (incluidos los comentarios de mercado, declaraciones o previsiones) reflejan el juicio de los autores a la fecha de publicación de esta carta, y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. La información contenida en esta carta está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información contenida en el presente documento.
Esta carta no pretende ofrecer, y no debe utilizarse como base para, asesoramiento contable, legal o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrán realizar inversiones adicionales en el futuro en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento de los Fondos pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse que la inclusión de estas declaraciones constituya una declaración de Pantera de que los Fondos alcanzarán alguna estrategia, objetivo u otro plan. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en ningún instrumento o tipo de instrumento descrito en el presente documento sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se sugiere encarecidamente que todo posible inversor obtenga asesoramiento independiente en relación con cualquier cuestión de inversión, financiera, legal, fiscal, contable o regulatoria analizada en el presente. Los análisis y opiniones contenidos en el presente pueden basarse en supuestos que, si se alteran, pueden modificar los análisis u opiniones expresados. Nada de lo contenido en el presente constituirá ninguna declaración o garantía sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Toda la información presentada con anterioridad a la fecha de lanzamiento de un índice es hipotética (basada en backtesting), no desempeño real. Los cálculos del backtest se basan en la misma metodología que estaba vigente en la fecha de lanzamiento del índice. Sin embargo, al crear el historial de backtesting para períodos de anomalías del mercado u otros períodos que no reflejan el entorno general actual del mercado, las reglas de la metodología del índice pueden flexibilizarse para captar un universo de valores lo suficientemente amplio como para simular el mercado objetivo que el índice está diseñado para medir o la estrategia que el índice está diseñado para capturar. Por ejemplo, pueden reducirse los umbrales de capitalización de mercado y de liquidez. El desempeño pasado del Índice no es una indicación de resultados futuros. El desempeño obtenido mediante backtesting refleja la aplicación de una metodología de índice y la selección de componentes del índice con el beneficio de la retrospectiva y el conocimiento de factores que pueden haber afectado positivamente a su desempeño, no puede tener en cuenta todos los riesgos financieros que pueden afectar a los resultados y puede considerarse que refleja un sesgo de supervivencia/anticipación. Los rendimientos reales pueden diferir significativamente de los rendimientos obtenidos mediante backtesting, y ser inferiores a ellos. El desempeño pasado no es una indicación ni una garantía de resultados futuros. Consulte la metodología del Índice para obtener más detalles sobre el índice, incluida la manera en que se reequilibra, el momento de dicho reequilibrio, los criterios de incorporación y exclusión, así como todos los cálculos del índice. El desempeño obtenido mediante backtesting es para uso exclusivo de instituciones; no para uso con inversores minoristas.