Blockchain Letter
08/12/2025
Dan Morehead, Cosmo Jiang, Mason Nystrom, Erik Lowe
Creación de valor en los DAT
CREACIÓN DE VALOR EN LOS DAT[1]
Por Cosmo Jiang, General Partner, y Erik Lowe, Head of Content
Nuestra tesis de inversión sobre las empresas de tesorería de activos digitales (Digital Asset Treasury, o DAT) se basa en una premisa sencilla:
Los DAT pueden generar rendimiento para hacer crecer el valor neto de los activos (NAV) por acción, lo que da como resultado una mayor propiedad de tokens subyacentes con el tiempo que si simplemente se mantuviera el activo al contado (spot).
Por lo tanto, ser propietario de un DAT podría ofrecer un mayor potencial de rentabilidad en comparación con mantener los tokens directamente o a través de un ETF.
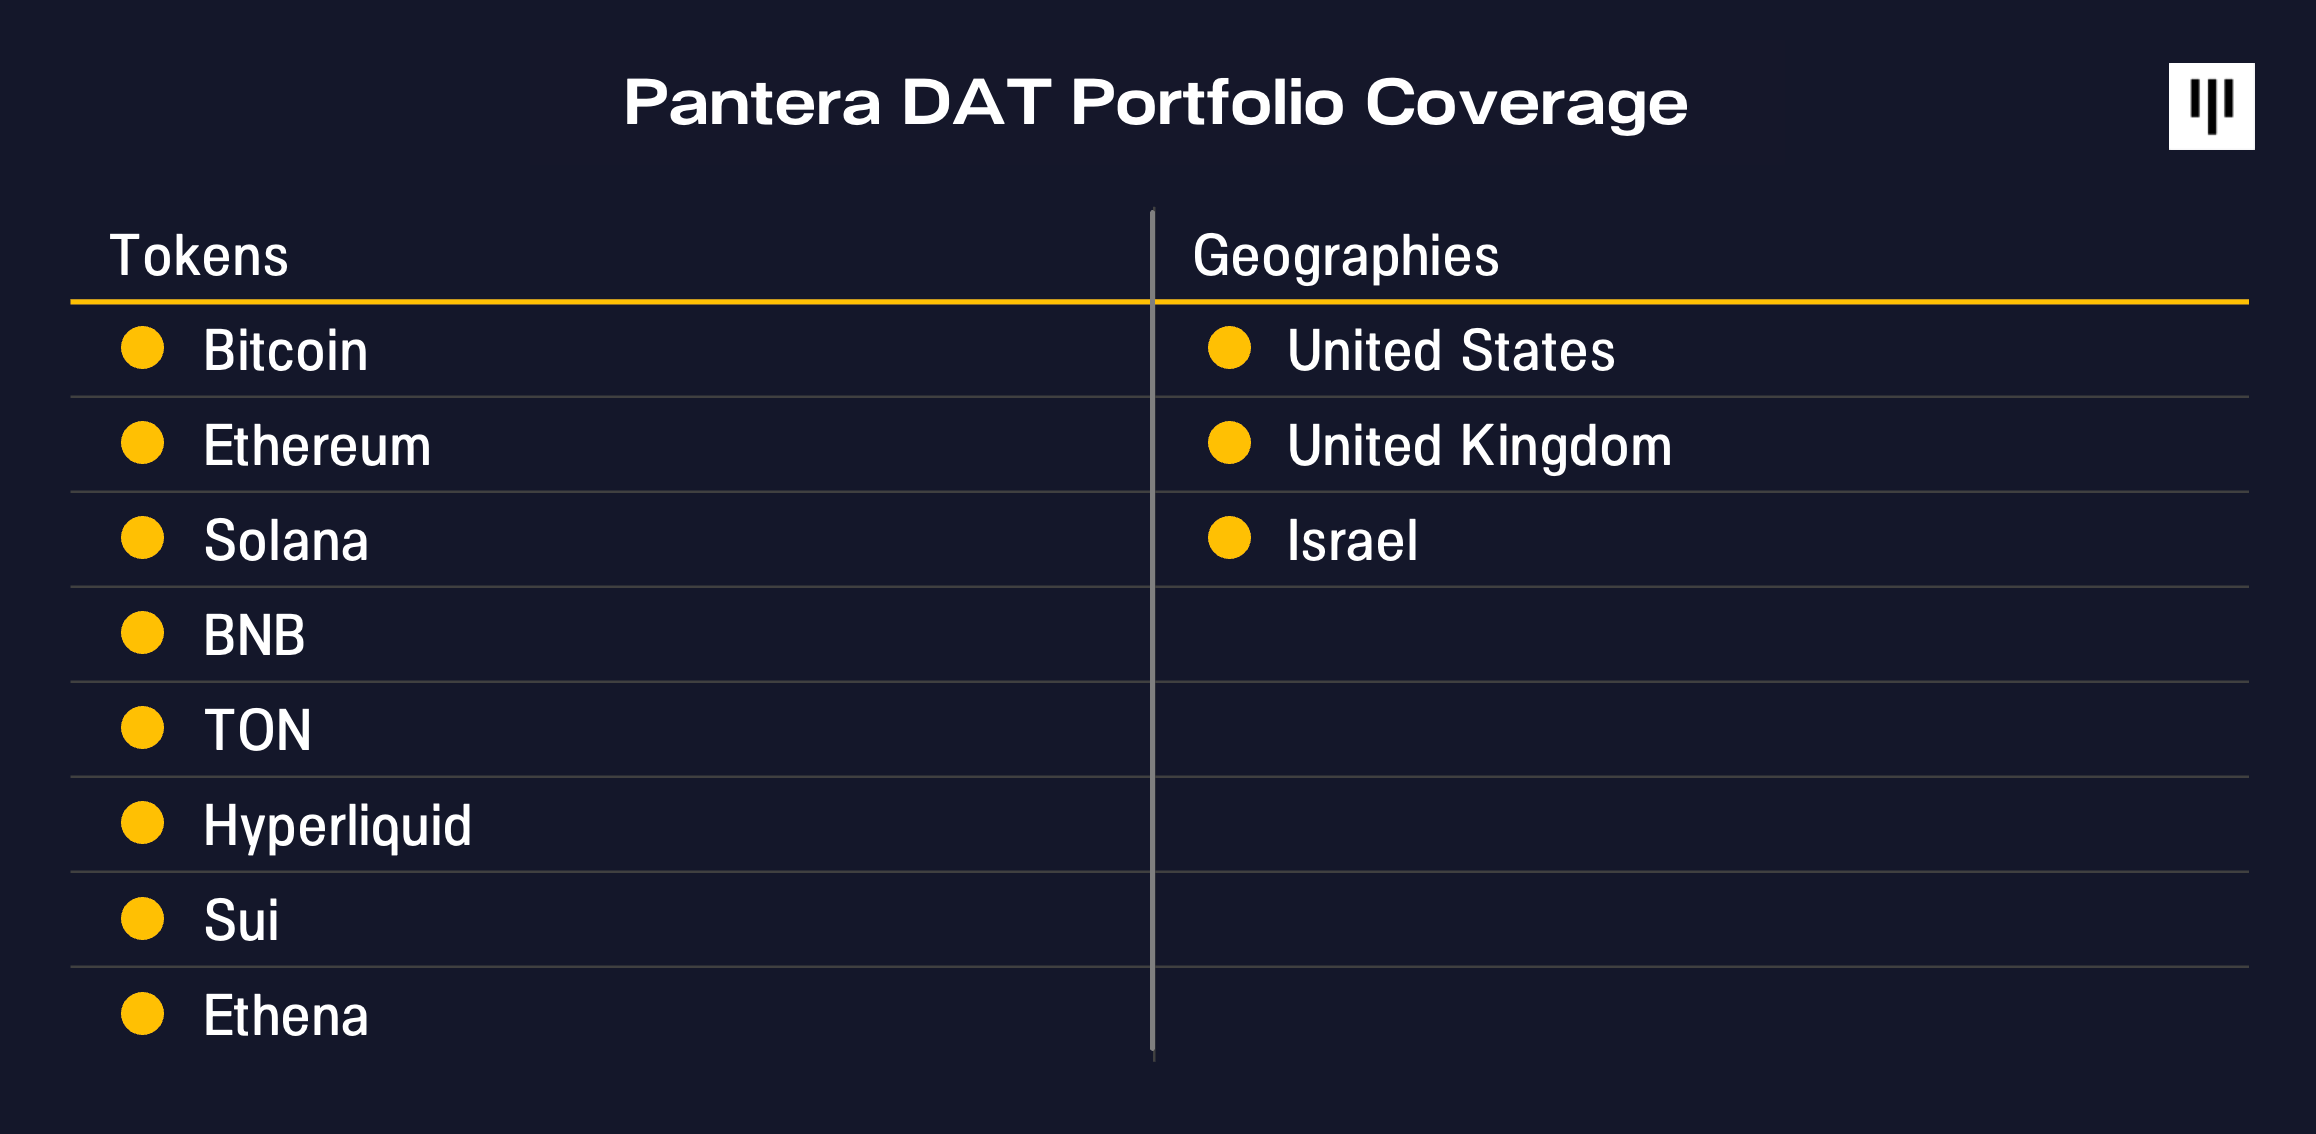
Pantera ha desplegado más de $300 millones en DAT de diversos tokens y geografías. Estos DAT están aprovechando sus situaciones singulares para emplear estrategias que hagan crecer sus tenencias de activos digitales de una manera acretiva por acción. A continuación se presenta una instantánea de la cobertura de nuestra cartera de DAT.
BitMine Immersion (BMNR), la primera inversión del Pantera DAT Fund, es un ejemplo de empresa con una hoja de ruta estratégica clara y el liderazgo para ejecutarla. Como presidente, Tom Lee de Fundstrat ha expuesto la visión a largo plazo de BitMine de adquirir el 5% del suministro total de ETH, lo que denominan “La alquimia del 5%”. Creemos que es útil repasar BMNR como caso de estudio de la creación de valor de un DAT que se ejecuta a un alto nivel.
Caso de estudio de BitMine (BMNR)
Desde que BitMine lanzó su estrategia de tesorería, se ha convertido en la mayor tesorería de ETH y el tercer mayor DAT del mundo (por detrás de Strategy y XXI), con un total de 1,150,263 ETH, por un valor de $4.9 mil millones (al 10 de agosto de 2025). BMNR es además la 25.a acción más líquida de EE. UU., con un volumen negociado de $2.2 mil millones por día (promedio móvil de cinco días al 8 de agosto de 2025).
El argumento a favor de Ethereum
El elemento más importante para el éxito de un DAT es el mérito de inversión a largo plazo del token subyacente. El DAT de BitMine se fundamenta en la tesis de que Ethereum será una de las mayores tendencias macro de la próxima década a medida que Wall Street se traslade a la cadena (onchain). Como escribimos en la carta del mes pasado, La Gran Migración a la Cadena (The Great Onchain Migration) está en marcha a medida que se despliegan las innovaciones en tokenización y la creciente importancia de las stablecoins. Existen ya $25 mil millones en activos del mundo real en blockchains públicas, a lo que se suman $260 mil millones en stablecoins, que en conjunto son ahora el 17.º mayor tenedor de bonos del Tesoro de EE. UU.
“Las stablecoins se han convertido en la historia ChatGPT de las criptomonedas”.
– Tom Lee, presidente de BitMine, conferencia telefónica de Pantera sobre DAT, 2 de julio de 2025
La mayor parte de esta actividad se produce en Ethereum, lo que posiciona a ETH para beneficiarse de la creciente demanda de espacio de bloques (blockspace). Y, a medida que las instituciones financieras dependan cada vez más de la seguridad de Ethereum para respaldar sus operaciones, tendrán incentivos para participar en su red de prueba de participación (proof-of-stake), lo que impulsará la demanda de una acumulación aún mayor de ETH.
Aumentar el ETH por acción (“EPS”)
Una vez establecido el mérito de inversión del token subyacente, el modelo de negocio de un DAT consiste en maximizar su propiedad de tokens por acción. Hay algunas formas principales de aumentar los tokens por acción:
1. Emitir acciones con una prima sobre el valor neto de los activos (“NAV”) del token por acción.
2. Emitir bonos convertibles y otros valores vinculados a acciones para monetizar la volatilidad inherente tanto a la acción como al token subyacente.
3. Generar recompensas de staking, rendimiento DeFi y otros ingresos operativos para adquirir más tokens. Cabe señalar que esta es una palanca adicional que tienen los DAT de ETH y de otros tokens de contratos inteligentes, y de la que carecían los DAT originales de bitcoin, incluido Strategy.
4. Adquirir otro DAT que cotice cerca o por debajo de su NAV.
En este sentido, BitMine ha aumentado su ETH por acción (casualmente, “EPS”, por sus siglas en inglés) a un ritmo impresionante en su primer mes desde el lanzamiento de su estrategia de tesorería de ETH, superando con creces al de otros DAT. BitMine ha acumulado más ETH en su primer mes que Strategy (antes MicroStrategy) en sus primeros seis meses ejecutando la estrategia.
BitMine ha aumentado el EPS principalmente mediante la emisión de acciones y la generación de recompensas de staking, y creemos que BitMine probablemente ampliará pronto su menú con la emisión de deuda convertible y otros instrumentos.
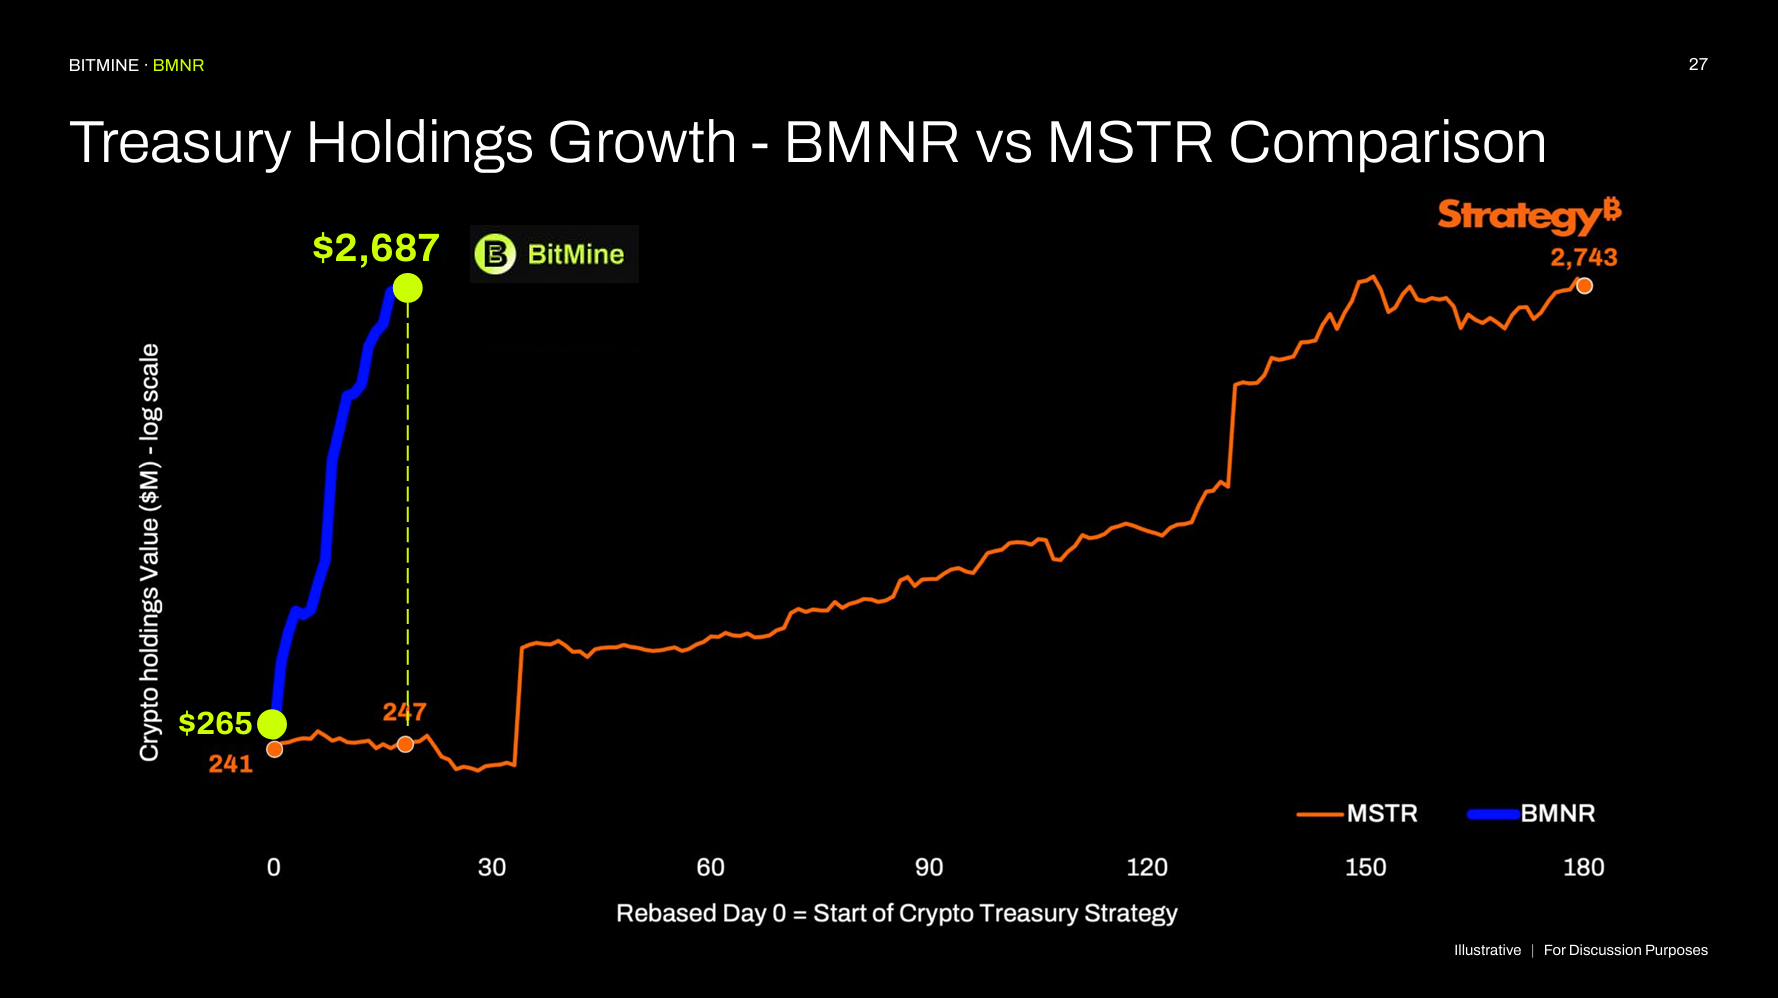
Fuente: Presentación corporativa de BitMine, 27 de julio de 2025
La creación de valor en acción
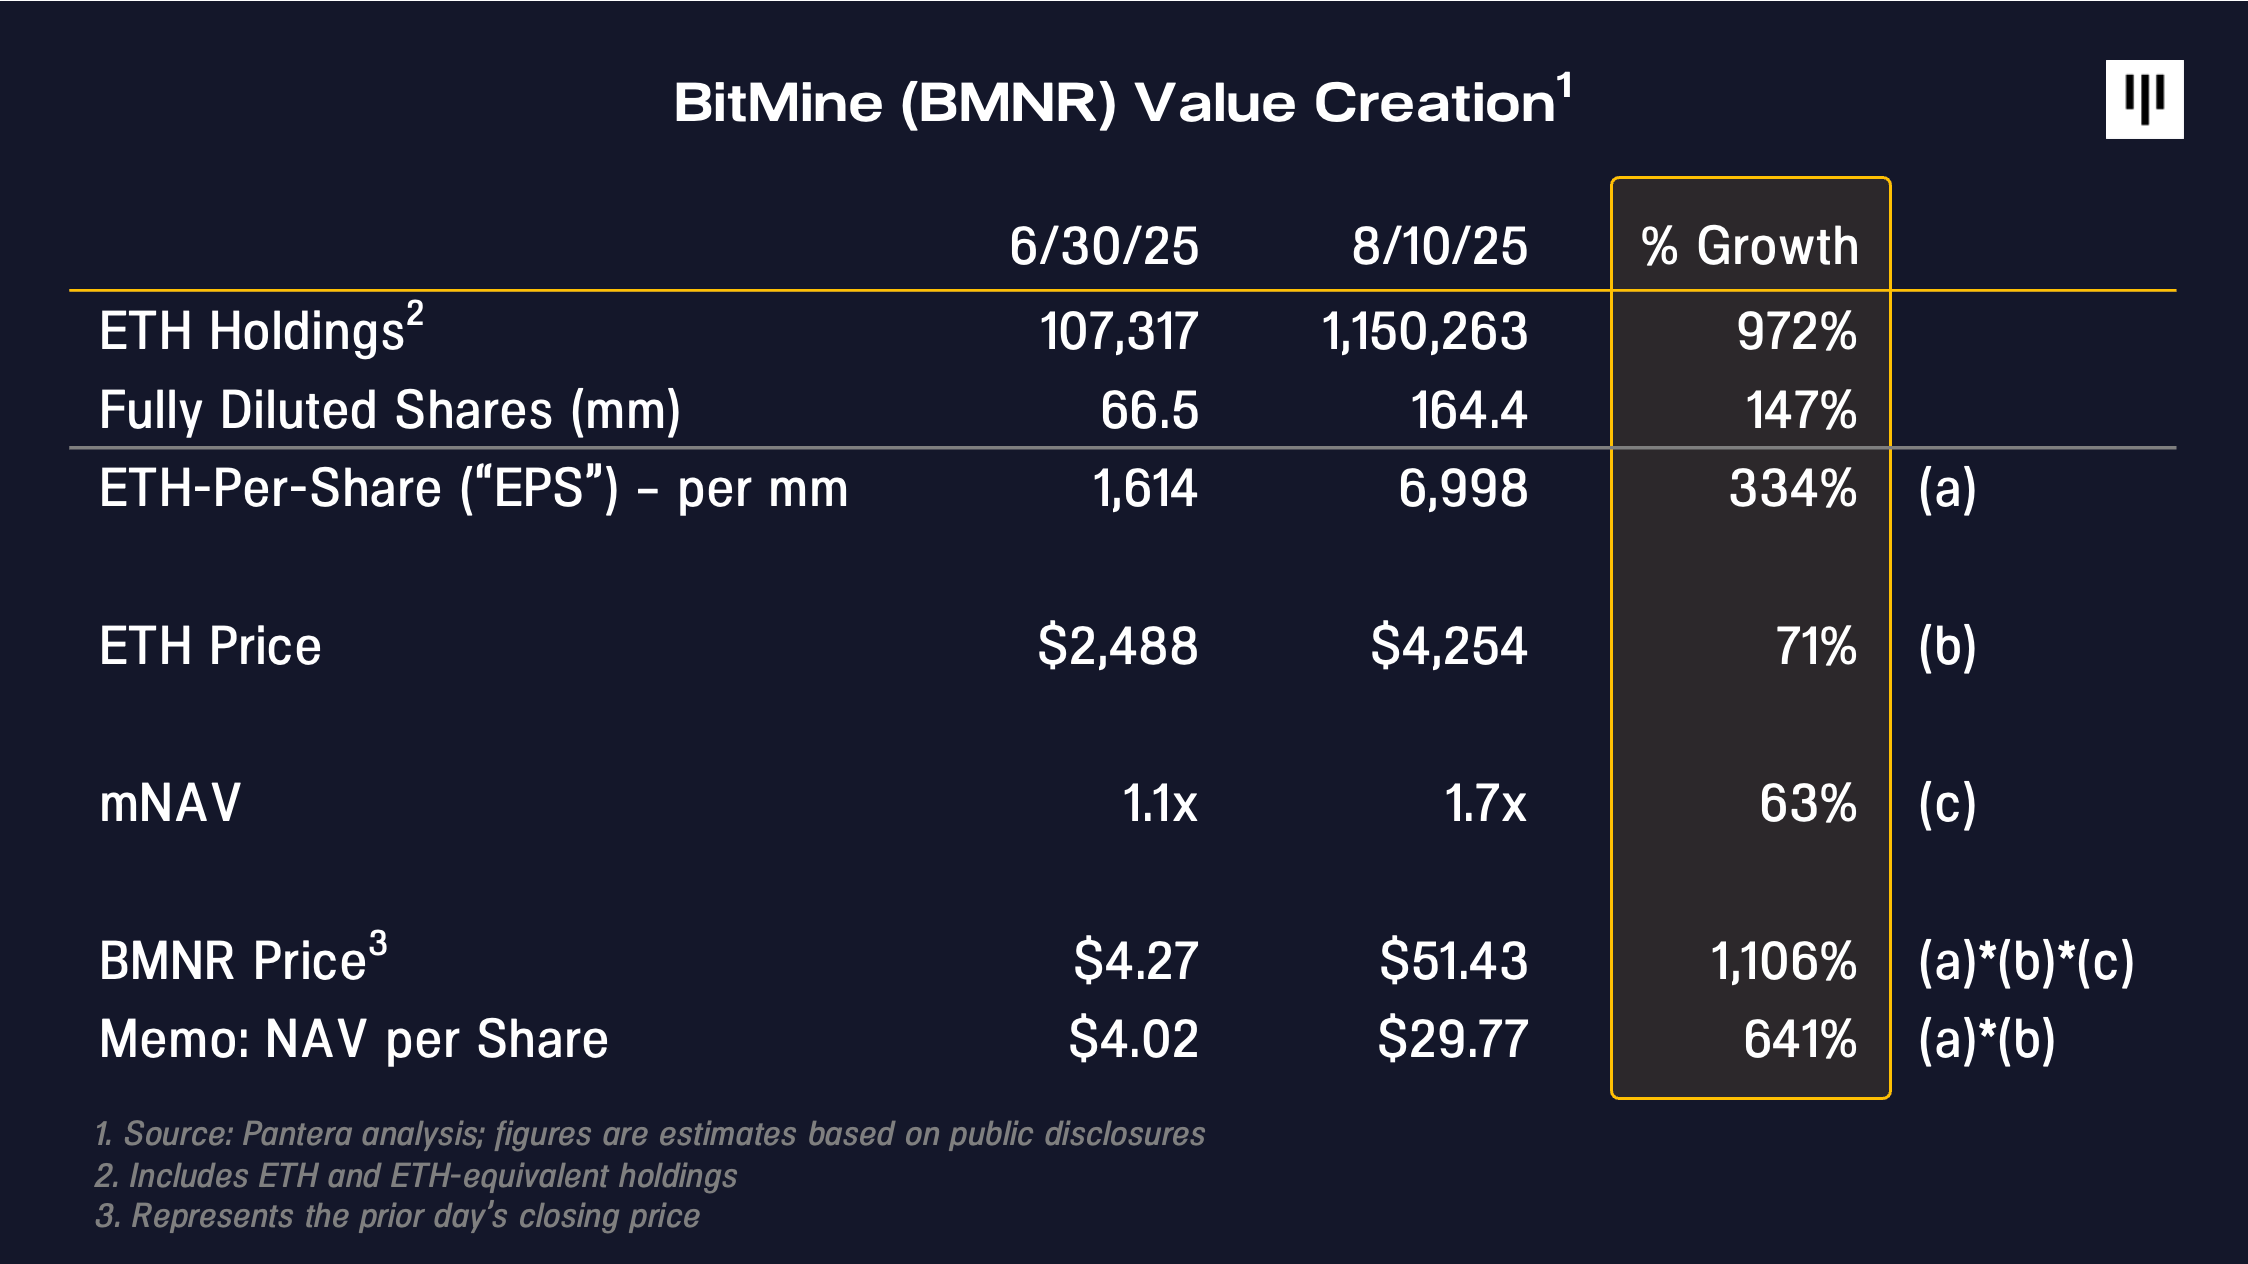
El precio de un DAT puede descomponerse como el producto de tres factores: (a) los tokens por acción, (b) el precio del token subyacente y (c) el múltiplo del NAV (“mNAV”).
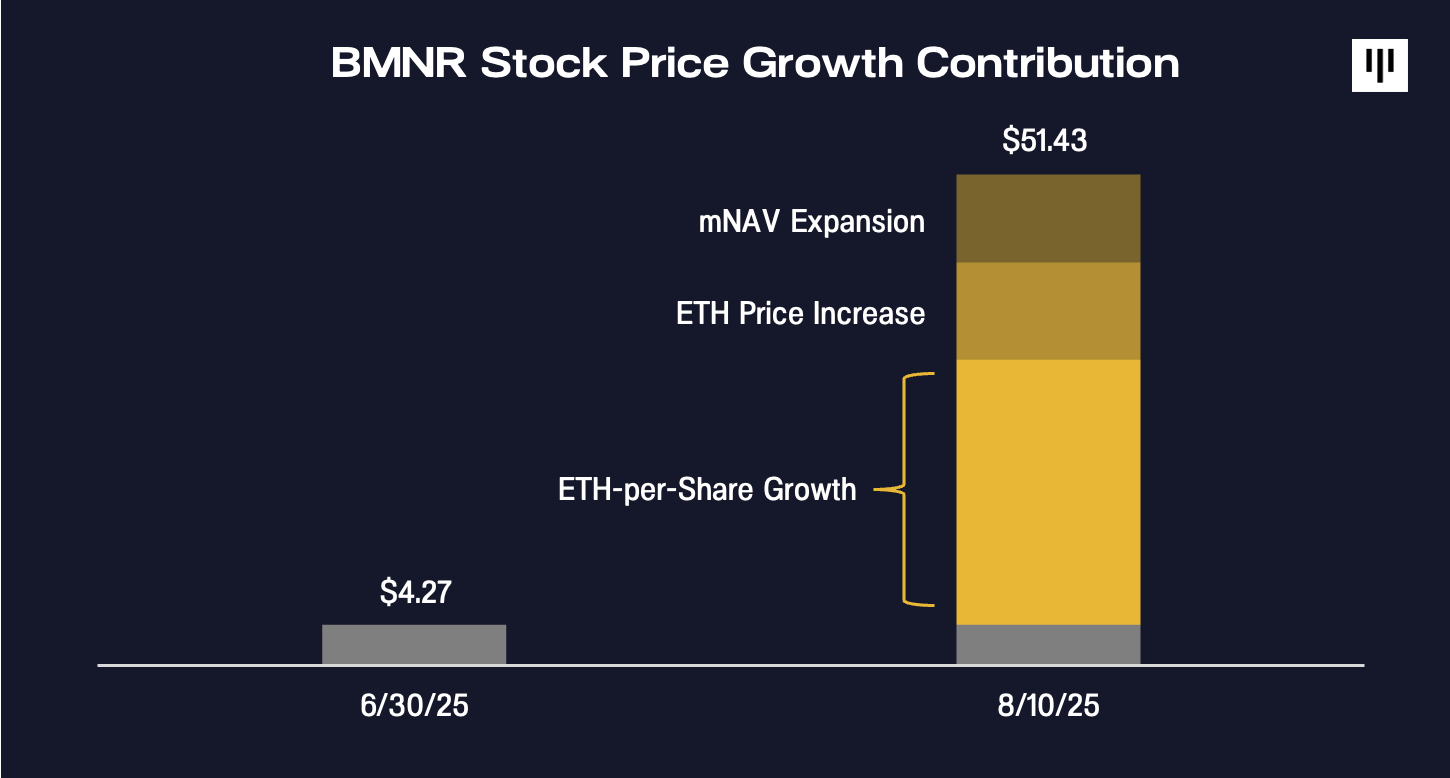
A finales de junio, BMNR cotizaba a $4.27 por acción, aproximadamente 1.1 veces su NAV/acción de $4 pro forma tras su captación inicial de capital como DAT. Poco más de un mes después, la acción cerró en $51, es decir, alrededor de 1.7 veces su NAV/acción estimado de $30. Esto representa un aumento de precio del 1,100% en poco más de un mes, en el que (a) un crecimiento del EPS de ~330% contribuyó con ~60% de ese aumento, (b) el aumento del precio de ETH de $2.5k a $4.3k contribuyó con ~20% de ese aumento y (c) la expansión del mNAV a 1.7x contribuyó con ~20% de ese aumento.
Eso significa que la gran mayoría de la apreciación del precio de la acción de BMNR fue impulsada por un aumento del ETH por acción (EPS) subyacente, el motor central bajo el control de la dirección que distingue a un DAT de simplemente poseer el activo al contado.
El tercer factor que aún no hemos examinado es el mNAV. Naturalmente, uno podría preguntarse: ¿por qué alguien compraría un DAT con una prima sobre el NAV? Aquí me resulta útil hacer una analogía con los negocios financieros basados en el balance, incluidos los bancos. Los bancos buscan generar rendimiento sobre sus activos, y los inversores otorgan una prima de valoración a aquellos que creen capaces de generar de forma sostenible un rendimiento superior a su costo de capital. Los bancos de mayor calidad cotizan con una prima sobre el NAV (o valor contable), como JPM, a >2x. De manera similar, los inversores pueden optar por valorar un DAT con una prima sobre el NAV si creen que puede aumentar de forma sostenible el NAV por acción. Creemos que el crecimiento intermensual de ~640% del NAV por acción de BMNR justifica una prima de mNAV.
La capacidad de BitMine para ejecutar su estrategia de forma sostenible se irá comprobando con el tiempo y, inevitablemente, habrá desafíos en el camino. El equipo directivo de BitMine y su trayectoria hasta la fecha ya han atraído el respaldo de pesos pesados institucionales de las finanzas tradicionales, entre ellos Stan Druckenmiller, Bill Miller y ARK Invest. Esperamos que la historia de crecimiento de los DAT de mayor calidad llegue a ser apreciada por más inversores institucionales, tal como ha ocurrido con Strategy.

EL DÉCIMO ANIVERSARIO DE ETHEREUM
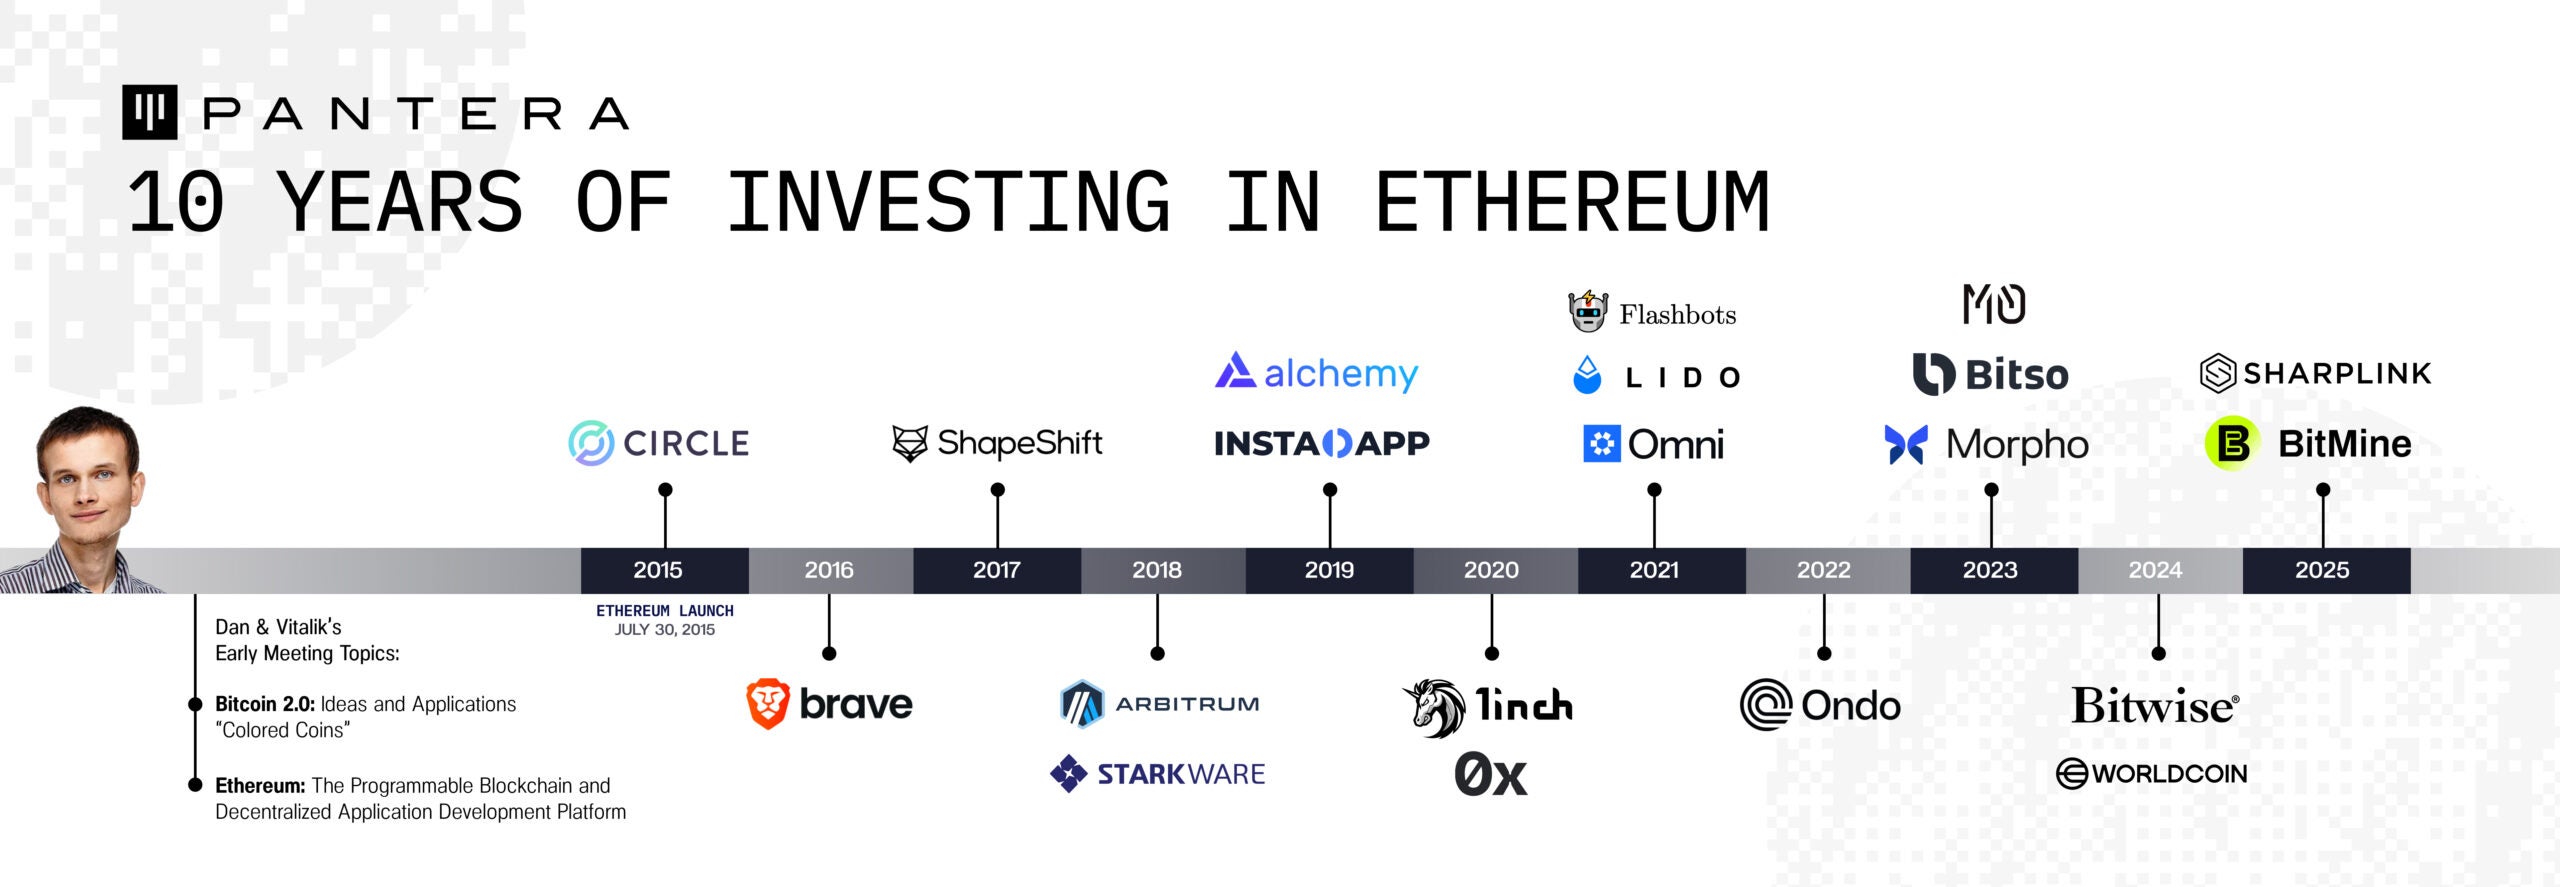
Ethereum cumplió diez años el 30 de julio.
¡Conocí a Vitalik Buterin cuando era un reportero de 17 años de Bitcoin Magazine!
Luego nos reunimos por Colored Coins en 2014, un fascinante precursor de los actuales RWA, NFT y diversos tokens respaldados por activos. Expuso el concepto de Ethereum en enero de 2015.
Es increíble lo lejos que ha llegado. Diez años de disponibilidad ininterrumpida y transacciones continuas. Una década de innovación y de remodelación del futuro de los mercados globales.
Hemos apoyado a muchos equipos y desarrolladores visionarios que construyen las aplicaciones y la infraestructura que impulsan la misión de Ethereum. Nuestro compromiso con el ecosistema sigue siendo más fuerte que nunca. El trabajo no ha terminado.
El renacimiento de los mercados de predicción: mercados para todo
Por Mason Nystrom, Junior Partner
El renacimiento de los mercados de predicción está en marcha. Aunque periódicamente han surgido nuevos mercados de predicción, ahora existe una abundancia de plataformas de predicción en distintos tipos de eventos de mercado, formatos (p. ej., móvil, estilo deslizar tipo Tinder, terminales) y geografías.
Este renacimiento ha sido catalizado por algunos acontecimientos:
1. El éxito de Polymarket y Kalshi: los mercados de predicción reúnen de manera constante miles de millones en volumen mensual. Su éxito – en particular en los mercados electorales tras las elecciones presidenciales de EE. UU. de 2024– ha demostrado la demanda de mercados basados en eventos.
2. Claridad regulatoria para los contratos de eventos de los mercados de predicción: el 2 de octubre de 2024, la Corte de Apelaciones del Circuito de D.C. denegó la suspensión, lo que permitió a Kalshi lanzar sus contratos electorales. Robinhood listó mercados electorales ese mismo mes. Es asombroso lo que la claridad regulatoria puede hacer por las empresas que innovan en los mercados financieros.
3. El crecimiento de la generación especulativa: la edad mediana de los compradores de vivienda por primera vez es de 38 años, y ha aumentado significativamente en los últimos años. El trading minorista de opciones de vencimiento en el mismo día (zero-day) está a punto de alcanzar dos tercios de todos los volúmenes diarios de opciones, lo que demuestra cómo los inversores minoristas exigen ganancias rápidas en un mercado volátil. La TikTokización de los mercados financieros continúa y, con ella, el deseo de apostar en más mercados hasta que no quede ninguno por conquistar.
Si bien el atractivo especulativo de los mercados de predicción impulsa la participación, estos mercados distan mucho de ser frívolos. Al alinear los incentivos con la información, pueden ayudar a que salgan a la luz información y perspectivas precisas.
Los mercados ayudan a predecir resultados, y están surgiendo nuevos mercados de todo tipo, entre ellos eventos políticos, predicciones de resultados empresariales, pronósticos meteorológicos y aprobaciones de medicamentos por parte de la FDA, entre otros mercados valiosos.
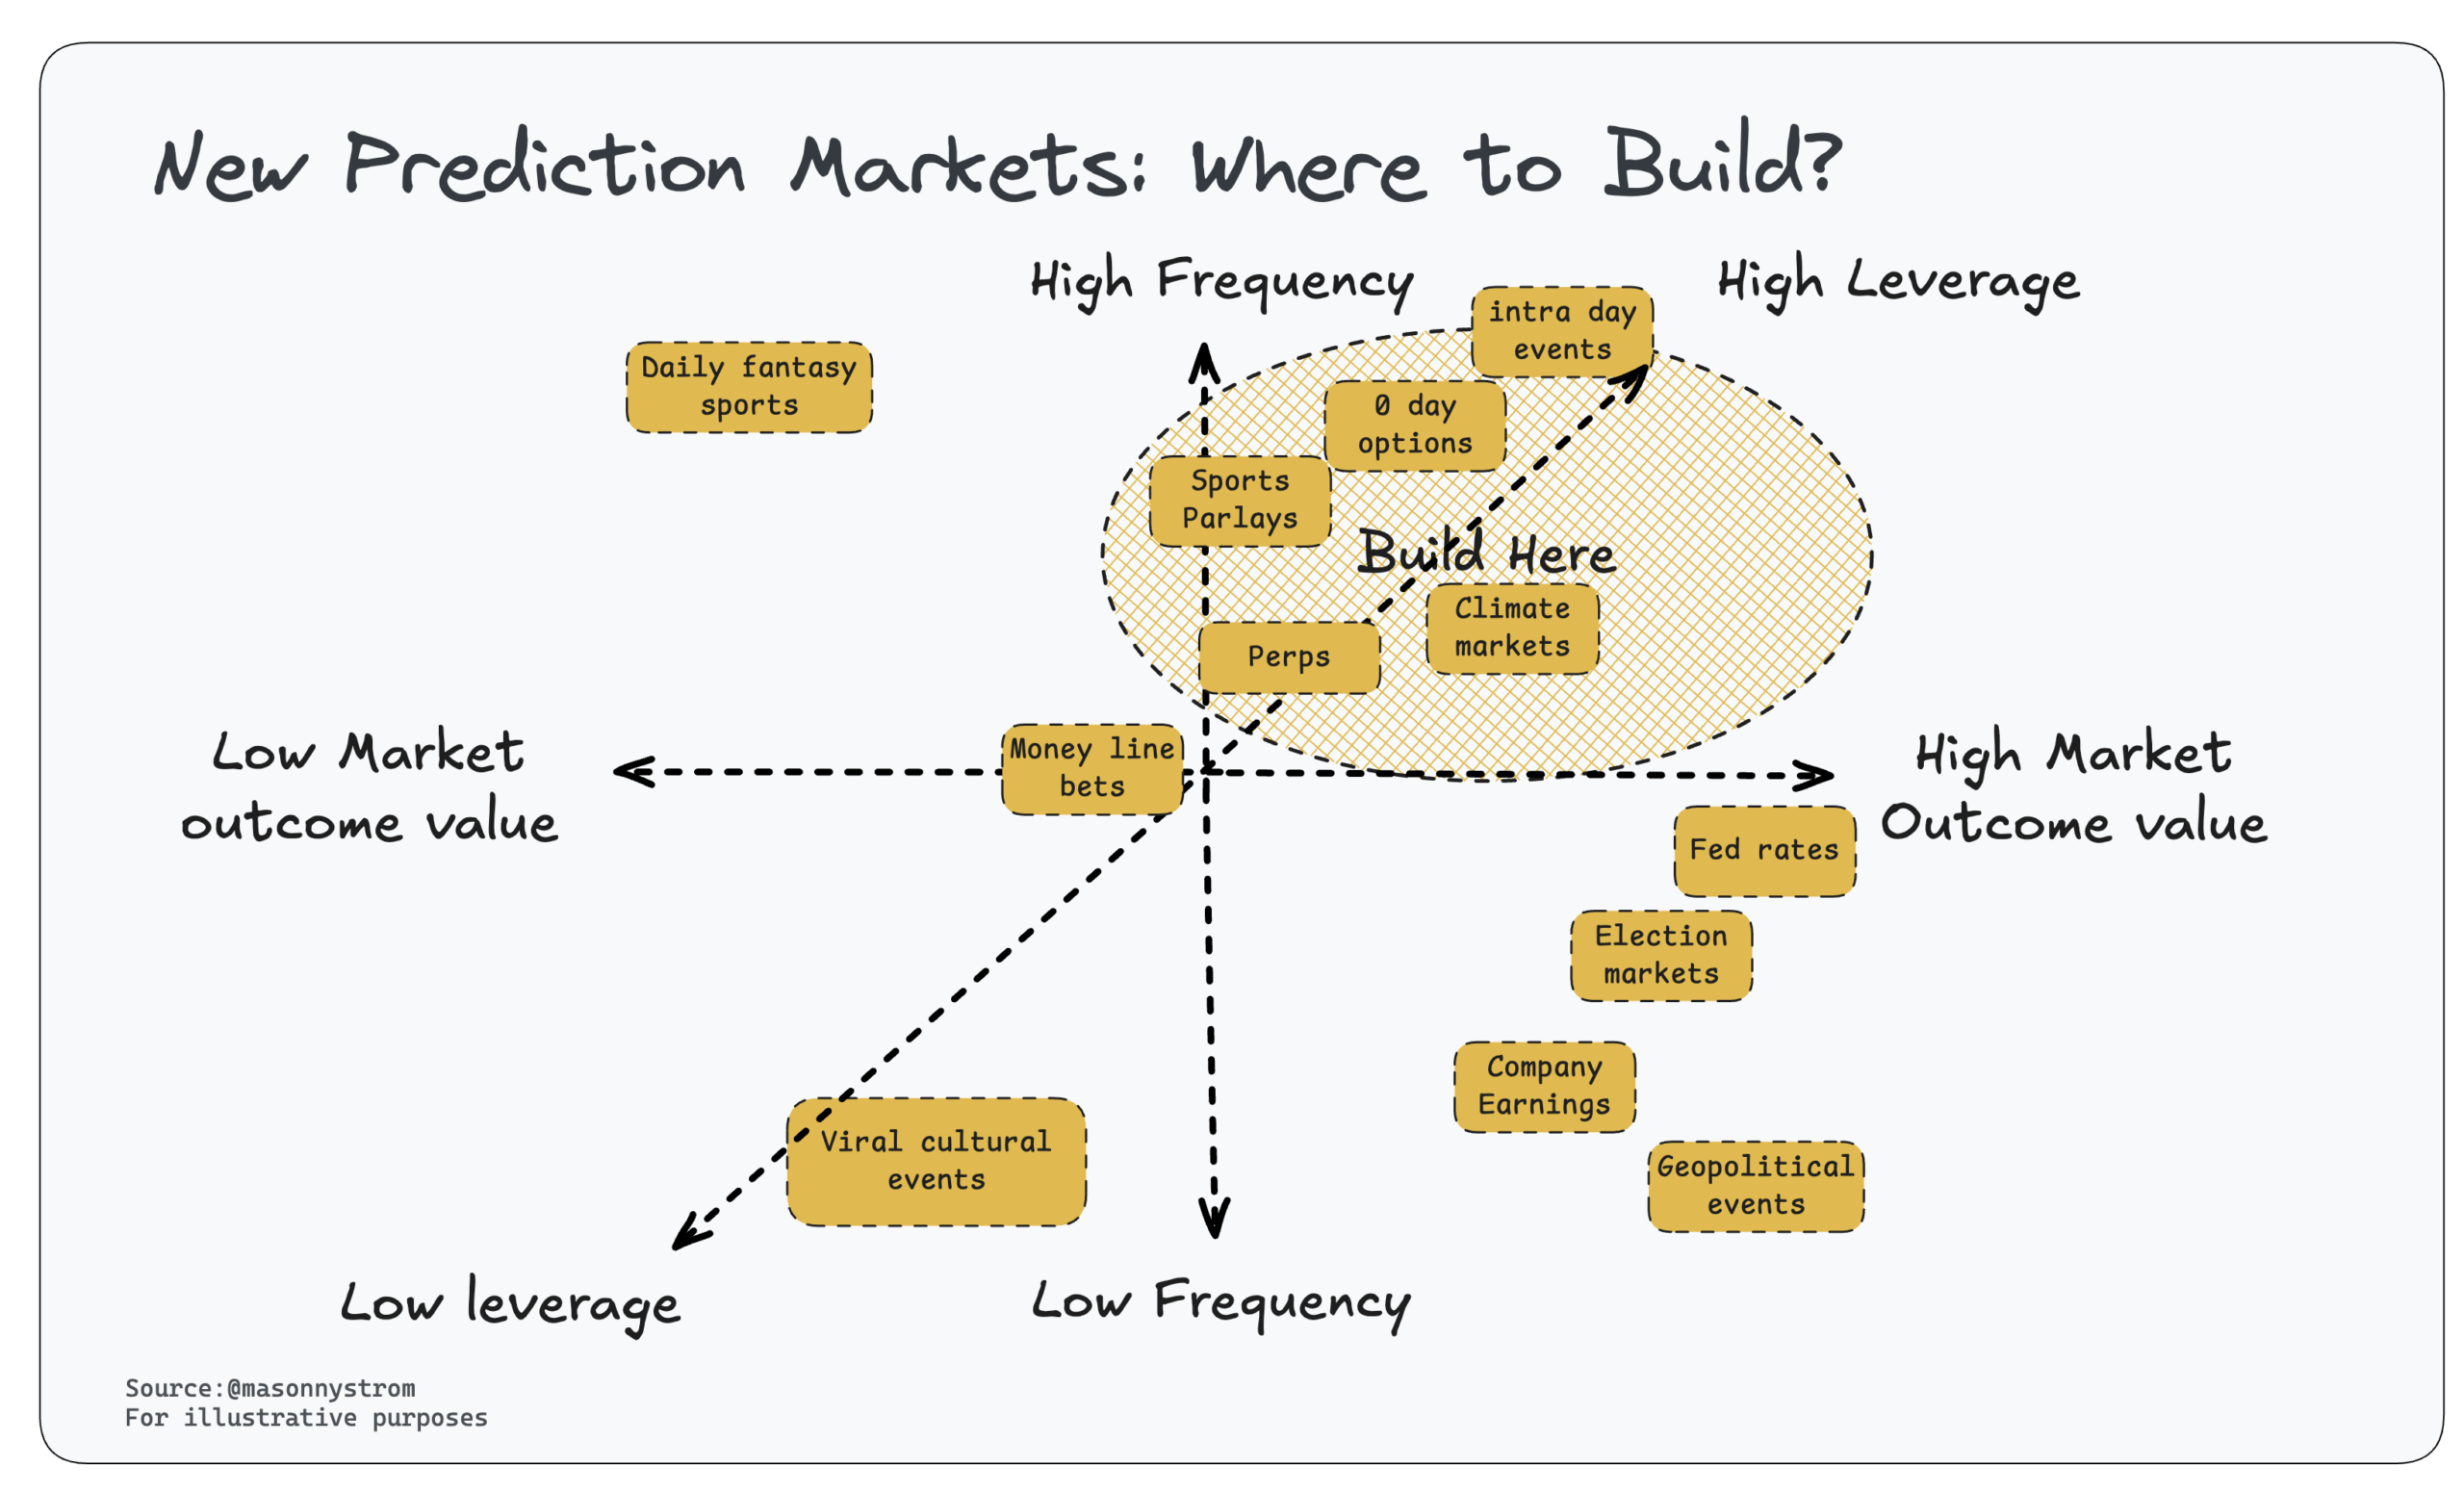
Con el crecimiento de los mercados de predicción, hay muchos equipos que toman direcciones de producto y enfoques de salida al mercado (GTM) distintos. Desde una perspectiva de inversión, creo que los nuevos mercados de predicción que logren éxito a largo plazo se centrarán en construir grandes productos que atiendan mercados con características comunes:
1. Mercados con eventos muy frecuentes
2. Mercados con un alto apalancamiento o con la capacidad de ganar grandes sumas arriesgando poco capital
3. Mercados con un alto valor del resultado: hay señal en el valor predictivo
Analicémoslos con más detalle.
Alto apalancamiento
Los usuarios quieren tener un alto apalancamiento o acumular probabilidades para aumentar los pagos. Los parlays (apuestas combinadas), los perpetuos y los mercados de eventos intradía: todos estos productos de mercados de predicción tienen el potencial de aumentar la demanda de eventos de mercados de predicción. Imagine las elecciones de mitad de mandato y a alguien tomando un parlay por acertar en todas ellas. Dado el auge de las opciones de vencimiento en el mismo día, los mercados intradía (medias jornadas, horas, minutos) también merecen consideración.
Mercados muy frecuentes
Los mercados de predicción generan hábito: los usuarios acuden a apostar en los mercados que les interesan. Contar con más mercados ayuda a mantener a los usuarios comprometidos, pero lo que realmente importa es la presencia de mercados muy frecuentes que impulsen la retención de usuarios.
Los usuarios que quieren apostar en eventos singulares de alto volumen (elecciones presidenciales, eventos de cultura pop, etc.) pueden hacerlo desde cualquier plataforma y probablemente acaben usando aquella que frecuentan. Tener más mercados recurrentes también generará una mejor economía para las plataformas, lo que les permitirá listar más mercados, pagar por la captación de clientes o, de otro modo, ser más competitivas. Esto ya ocurre en las apuestas deportivas, donde plataformas como DraftKings utilizan el DFS (daily fantasy sports, o deportes de fantasía diarios) como una valiosa herramienta de captación y retención para fomentar un comportamiento habitual del usuario.
Alto valor del resultado del mercado
Las elecciones no son tan frecuentes, pero tienen un alto valor como señal. Esto atrae mucho capital a esos mercados. Polymarket lanzó recientemente resultados de aprobaciones de la FDA, cuyas decisiones consolidan o hunden negocios de miles de millones de dólares. Los mercados climáticos de Kalshi tienen un valor de señal predictiva y existen tipos adicionales de contratos de derivados que, en teoría, pueden construirse sobre un corpus de señales predictivas diarias. Los mercados con un alto valor del resultado impulsarán más volumen y una liquidez más profunda. Por el contrario, muchos mercados de cultura pop (reality shows, ganadores de los Grammy, ganadores del premio Nobel) son divertidos para apostar, pero tienen un bajo valor del resultado. A veces el bajo valor del resultado se debe en parte a que los resultados son manipulables. Un mercado de predicción acoplado a un programa de televisión en vivo como Survivor sería entretenido, pero con apuestas lo suficientemente grandes, la gente encontrará formas de manipular los mercados.
El renacimiento de los mercados de predicción aprovechará mercados eficientes para generar valiosas perspectivas de predicción y ofrecerá una forma de entretenimiento apalancado a los mismos clientes que operan con acciones individuales o apuestan en deportes. Estamos a punto de ver una explosión en los tipos de mercados y en las cosas en las que la gente apostará. Los mercados para todo están llegando.
ENTRAMOS EN LA FASE 2 DEL CICLO ALCISTA
Por Erik Lowe, Head of Content
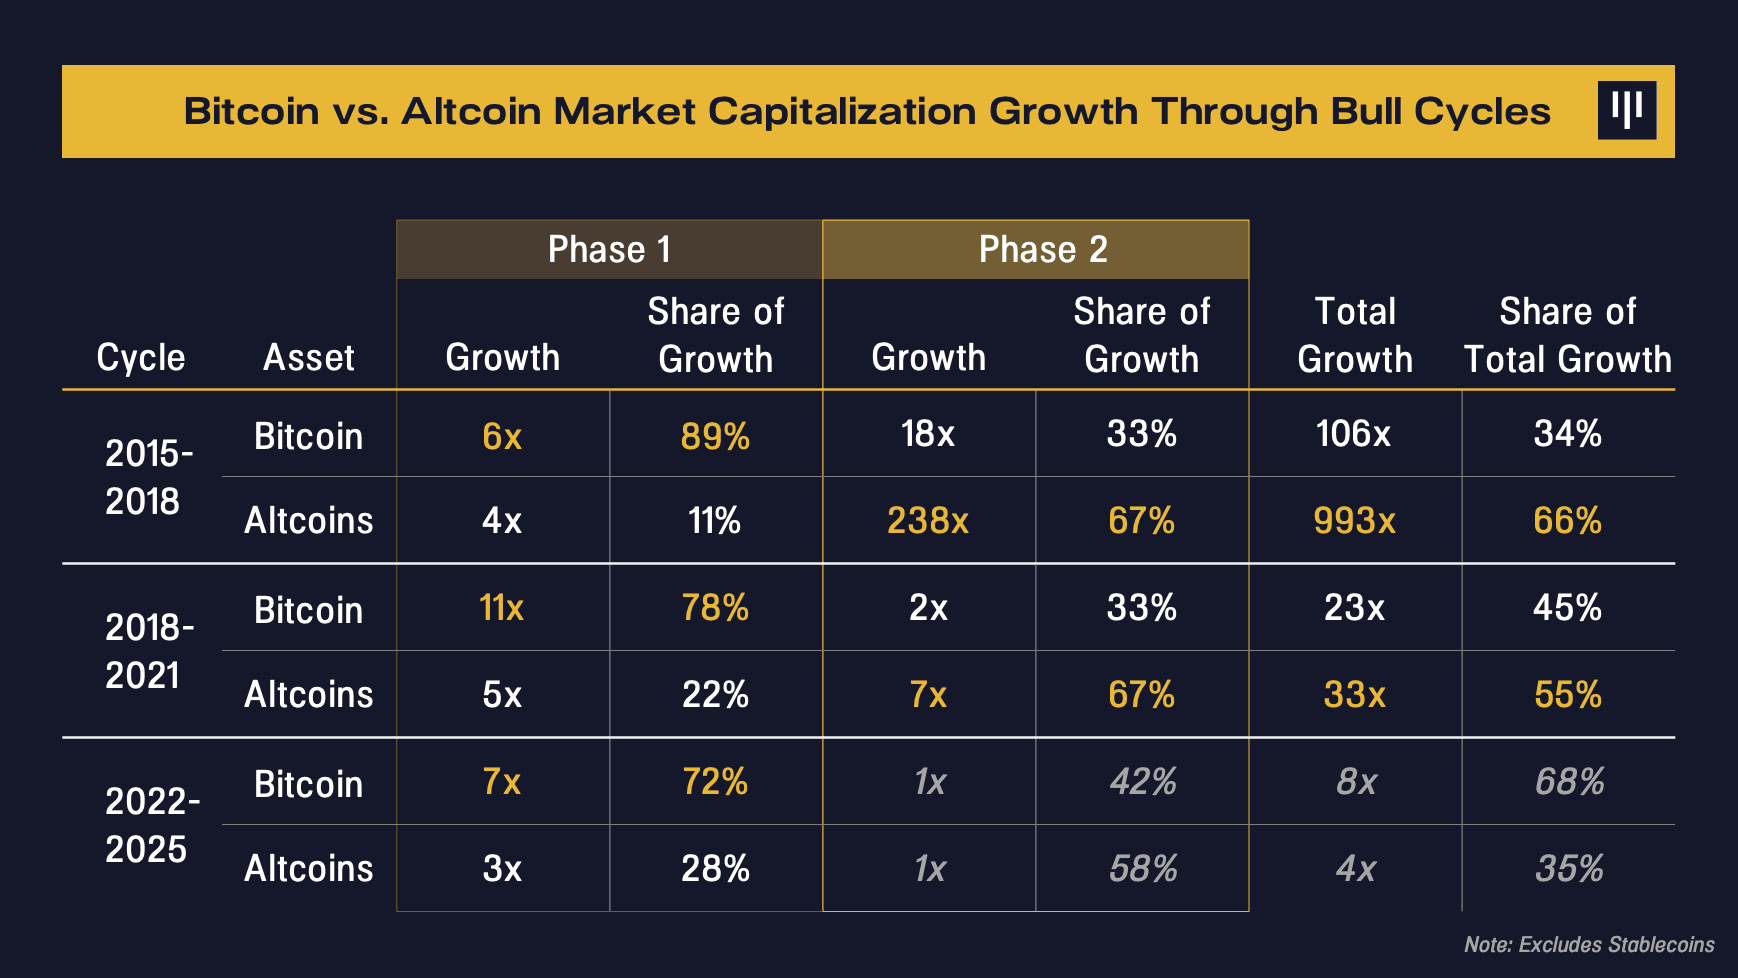
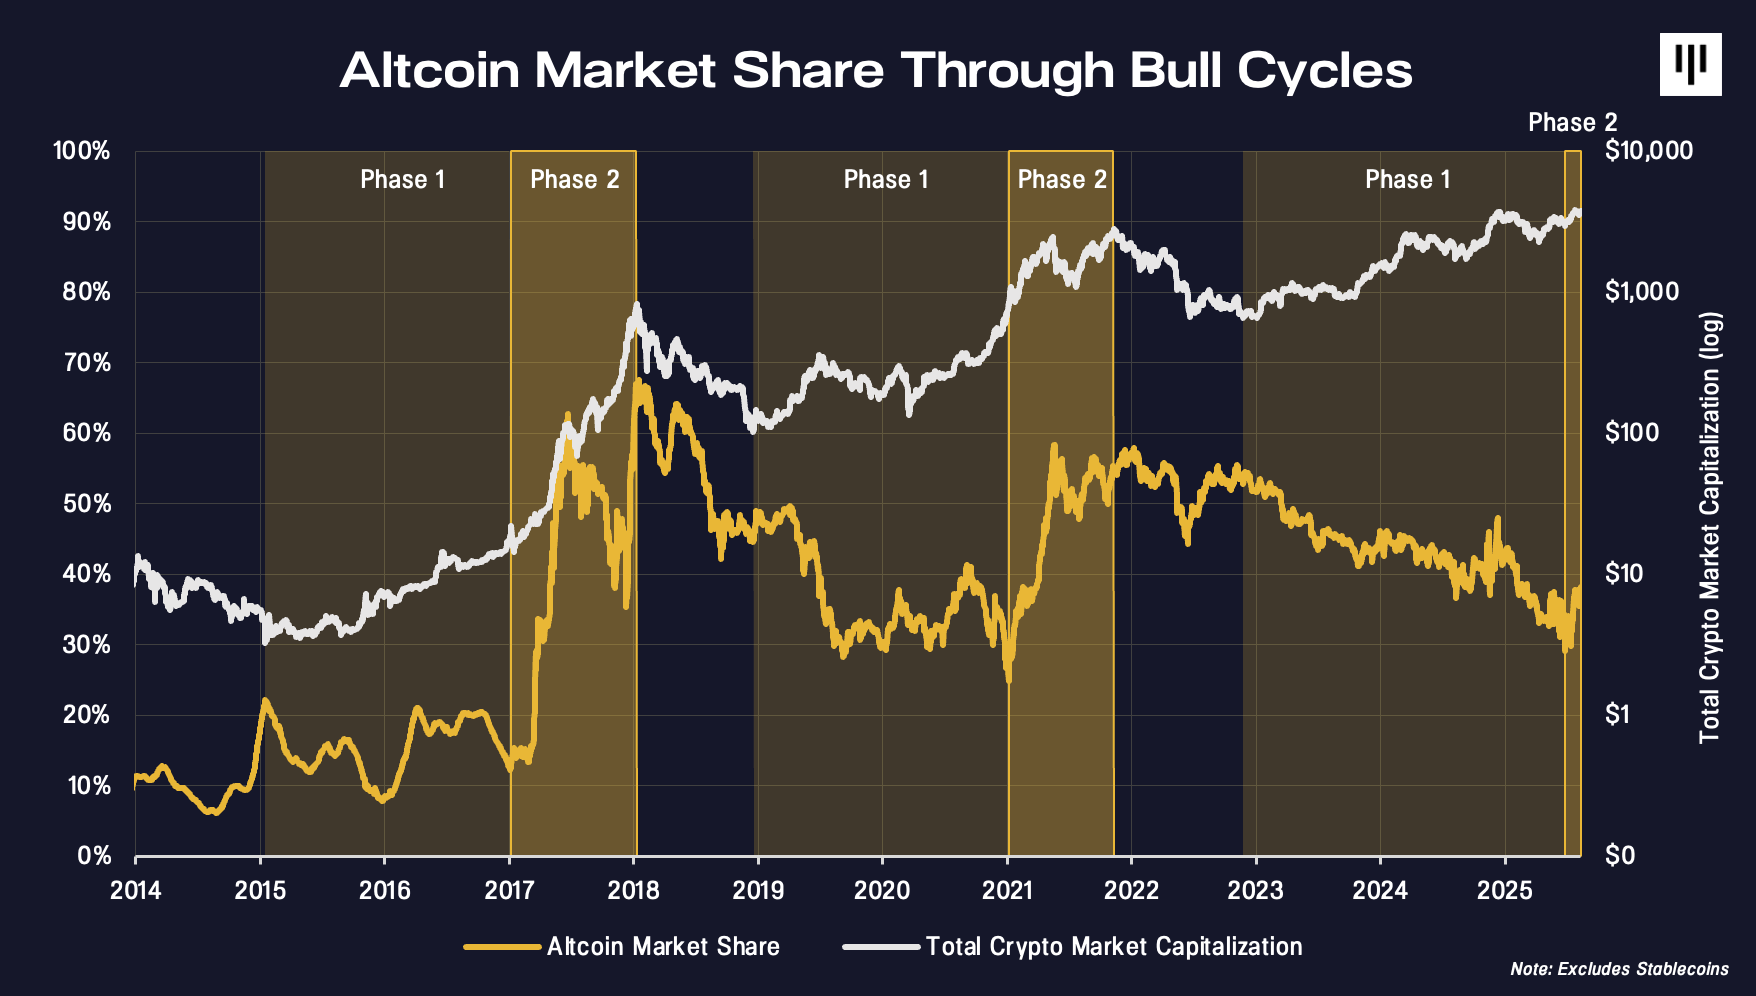
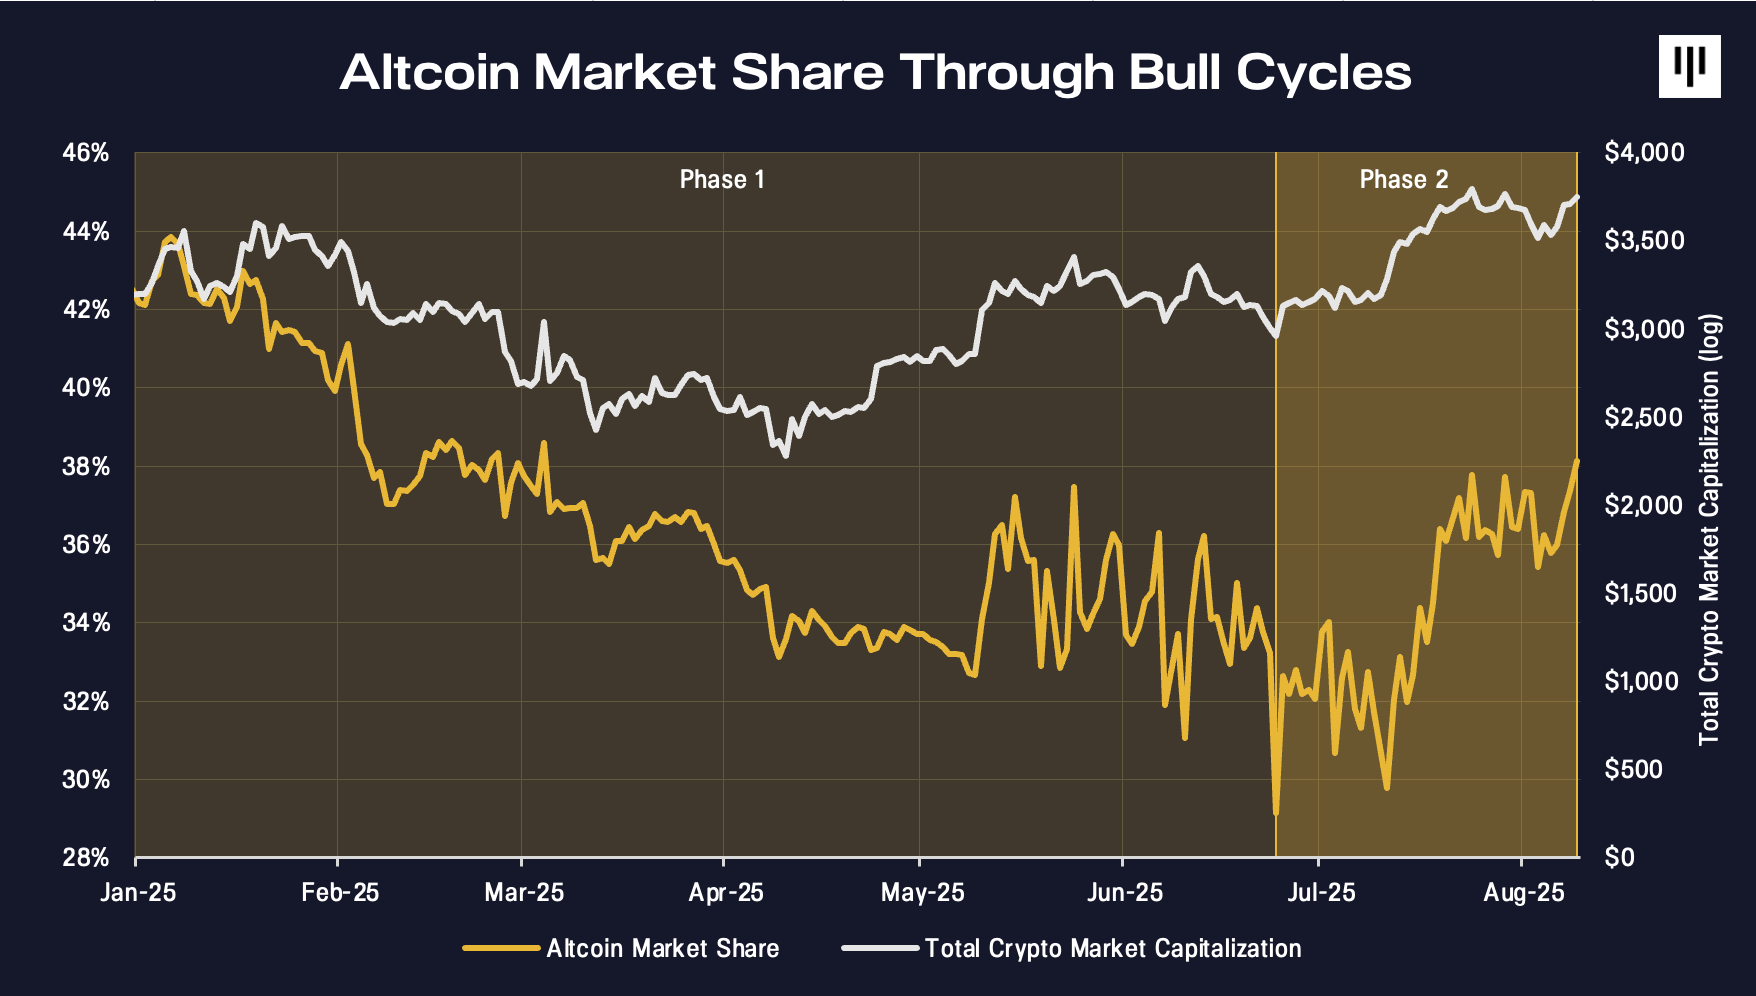
Bitcoin suele liderar los ciclos alcistas, mientras que las altcoins se rezagan al principio. A medida que avanza el ciclo, las altcoins tienden a ganar impulso y a superar a bitcoin en el tramo final del ciclo. Nos referimos a esto como la “fase 1” y la “fase 2” de los mercados alcistas.
Es importante señalar que las altcoins han aportado la mayor parte de la creación de valor en los dos últimos ciclos. Durante el ciclo 2015–2018, las altcoins representaron el 66% del crecimiento total de la capitalización de mercado de las criptomonedas. En el ciclo 2018–2021, aportaron el 55%.
Hasta ahora en este ciclo, las altcoins representan el 35% del crecimiento total del mercado.
Bitcoin se ha beneficiado durante mucho tiempo de la claridad regulatoria, no solo en cuanto a su clasificación como materia prima (commodity), sino también por el papel bien entendido que desempeña como “oro digital”. Este ha sido un factor clave de su mejor desempeño durante las primeras etapas de este ciclo en relación con las altcoins, que históricamente han enfrentado una incertidumbre regulatoria mucho mayor, hasta hace poco. La dinámica está cambiando bajo la nueva Administración, con avances significativos hacia el fomento de la innovación en activos digitales.
La claridad y los vientos favorables que históricamente han favorecido a bitcoin están empezando ahora a extenderse a las altcoins. El mercado está empezando a reflejarlo.
El impulso crece a medida que se siguen acumulando victorias regulatorias. El mes pasado, el presidente Trump promulgó la GENIUS Act, creando las condiciones para un auge de las stablecoins reguladas en EE. UU. que pueden convertirse en un motor de las transacciones financieras a escala global. La CLARITY Act, que ha sido aprobada por la Cámara de Representantes, busca establecer límites más claros entre las materias primas digitales y los valores, ayudando a resolver la incertidumbre jurisdiccional que desde hace tiempo existe entre la SEC y la CFTC. Se está produciendo un cambio, y es razonable pensar que los tokens que no son bitcoin estarán entre los mayores beneficiarios.
La innovación y el desarrollo ya se están acelerando, especialmente en la tokenización. Robinhood lanzó recientemente Stock Tokens, facilitados por Arbitrum, con el objetivo de democratizar el acceso a las acciones y crear mercados más eficientes. Grandes bancos de EE. UU., como Bank of America, Morgan Stanley y JPMorgan, están explorando la emisión de sus propias stablecoins. El BUIDL Fund de BlackRock ha acumulado $2.3 mil millones en bonos del Tesoro tokenizados. Figure ha procesado más de $50 mil millones en transacciones de RWA nativas de blockchain. Además de sus fondos de bonos del Tesoro tokenizados, Ondo planea ofrecer más de 1,000 acciones tokenizadas en NYSE y Nasdaq a través de Ondo Global Markets. La migración a la cadena (onchain) está en marcha.
Ethereum impulsa el crecimiento de la cuota de mercado de lo que no es bitcoin
La mayoría de los activos del mundo real están fluyendo hacia Ethereum. Del mercado de stablecoins de $260 mil millones, el 54% de las stablecoins se emiten en Ethereum. El 73% de los bonos del Tesoro en la cadena (onchain) están en Ethereum. Los DAT están acumulando a niveles sin precedentes. Wall Street se está dando cuenta de ello y la demanda de ETH se está disparando.
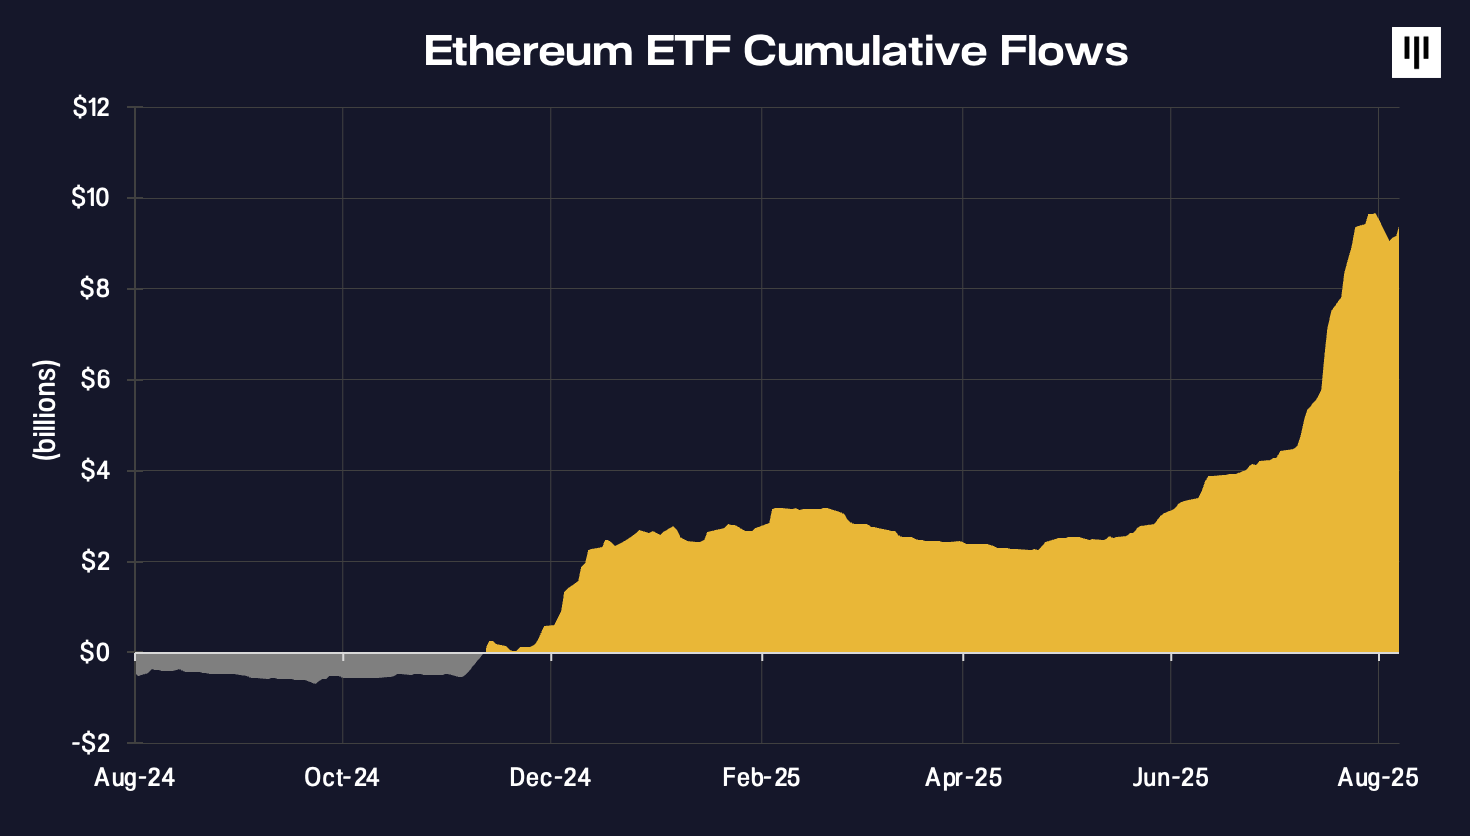
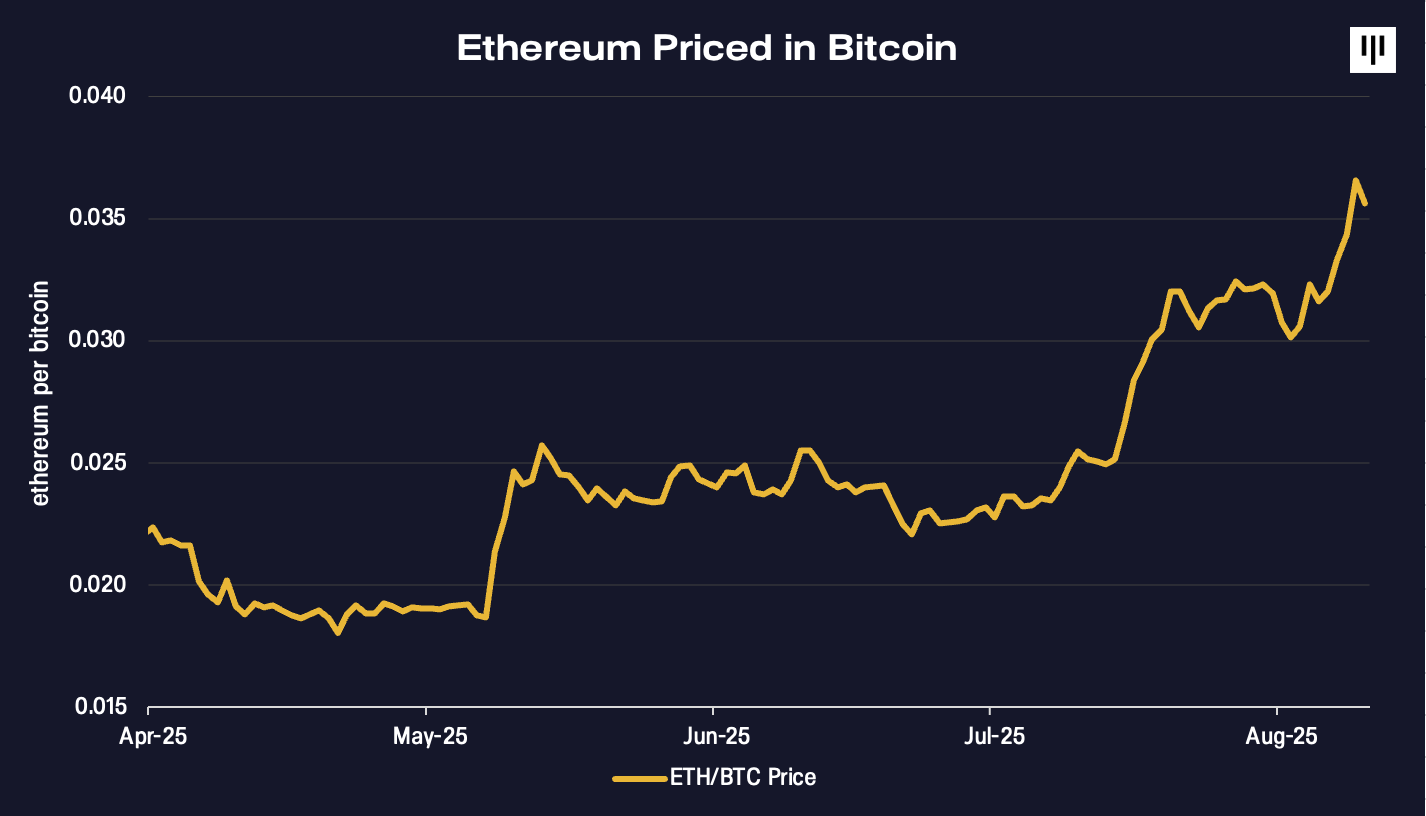
El precio de ethereum en términos de bitcoin ha subido un 103% desde que tocó fondo en abril de 2025.
EL CICLO DEL HALVING DE BITCOIN CLAVA EL OBJETIVO
¡Esto es una locura!
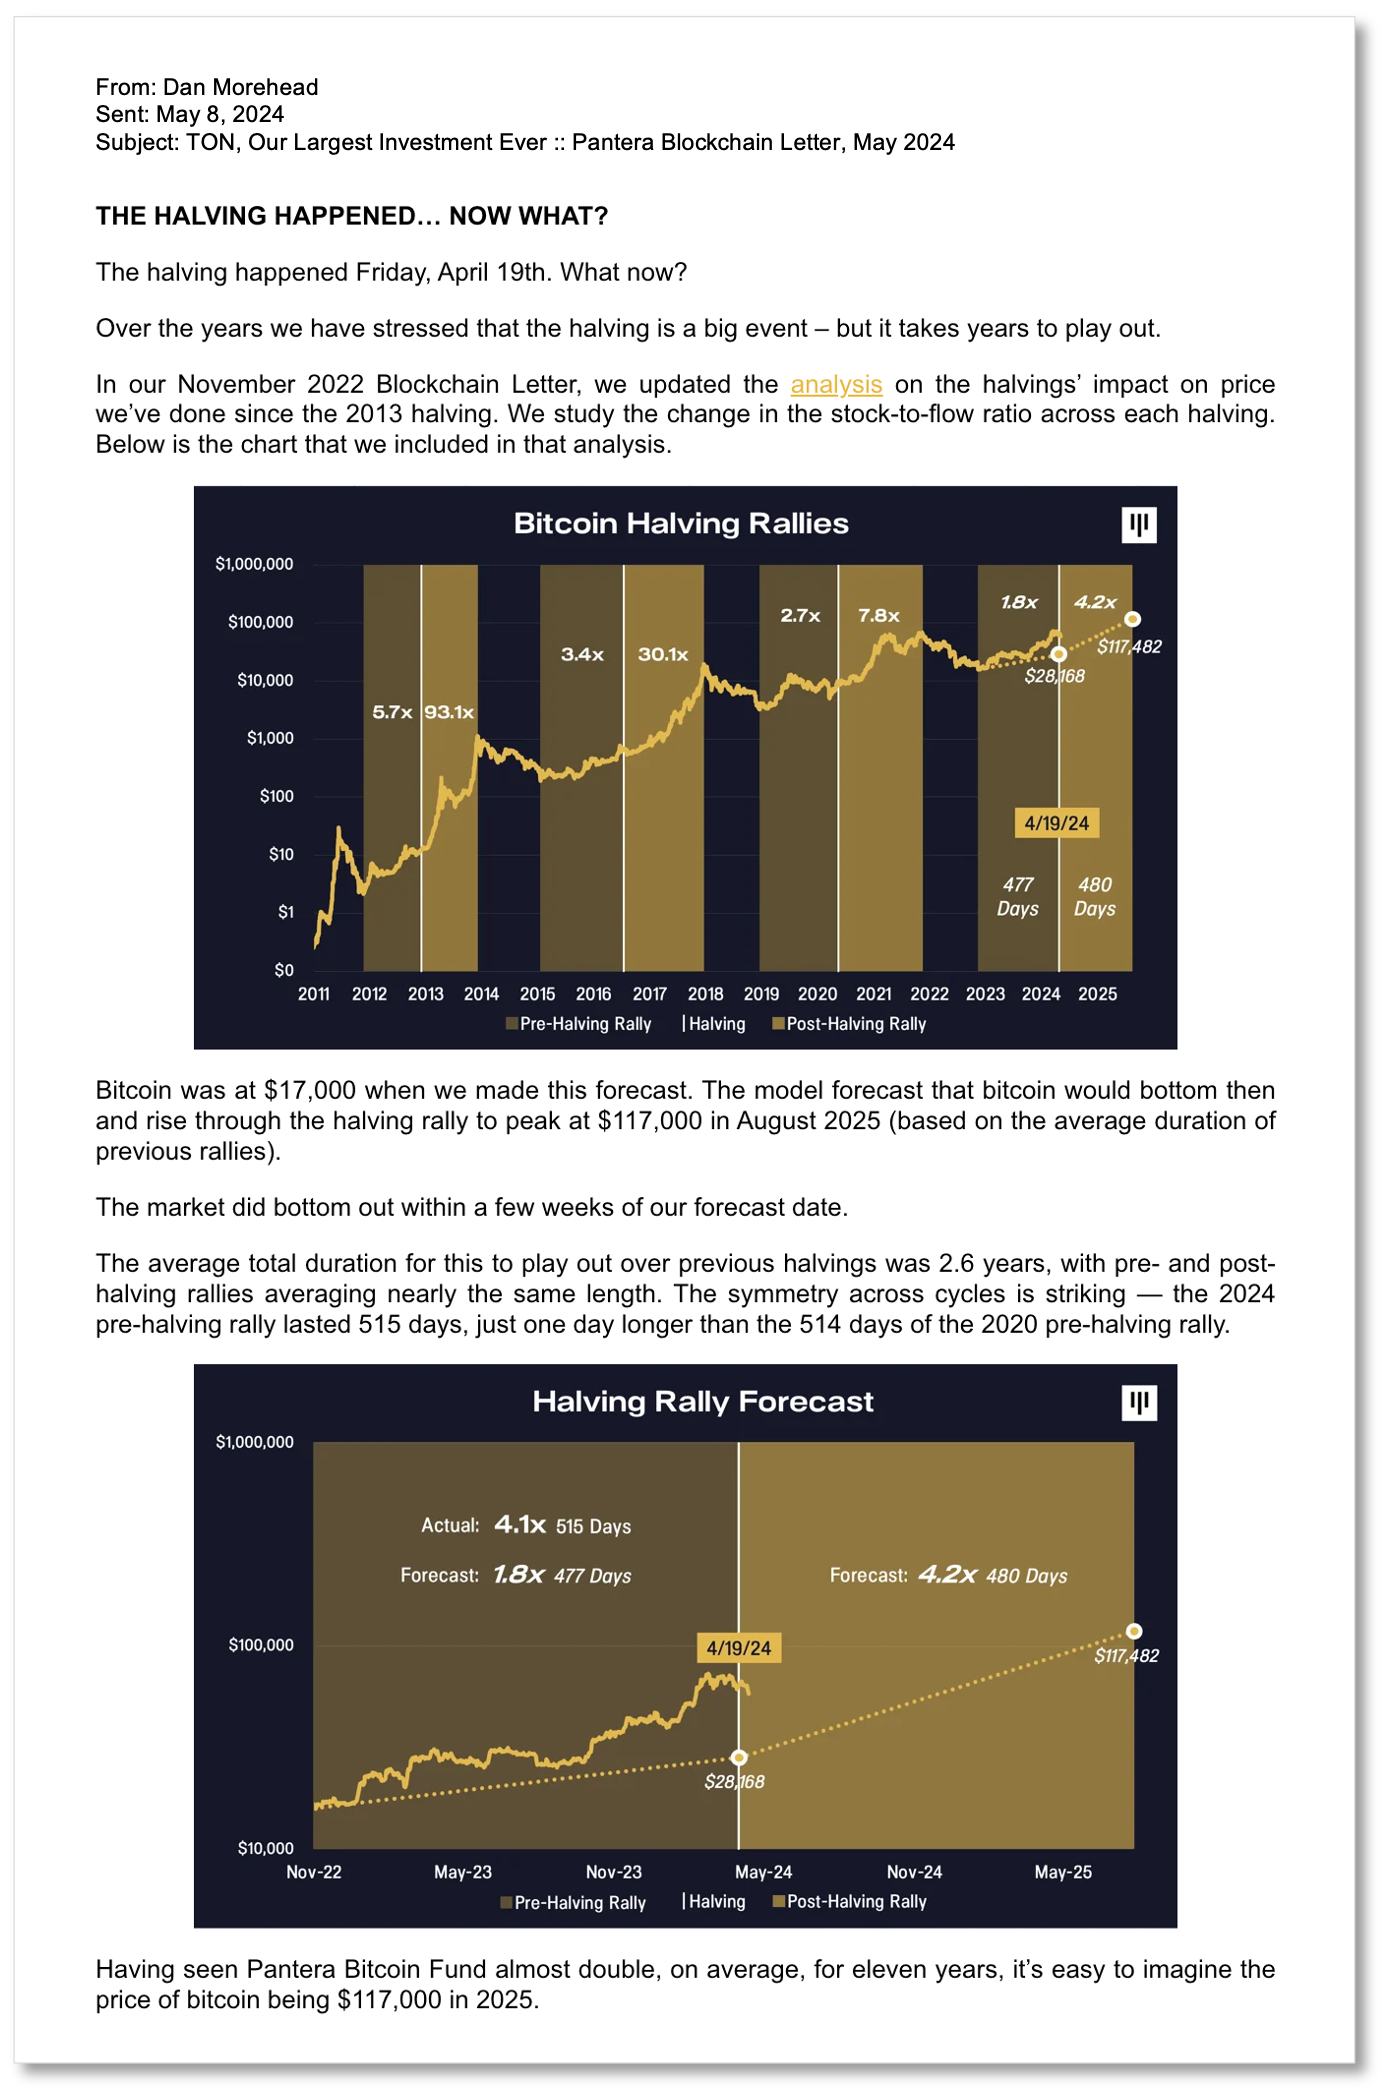
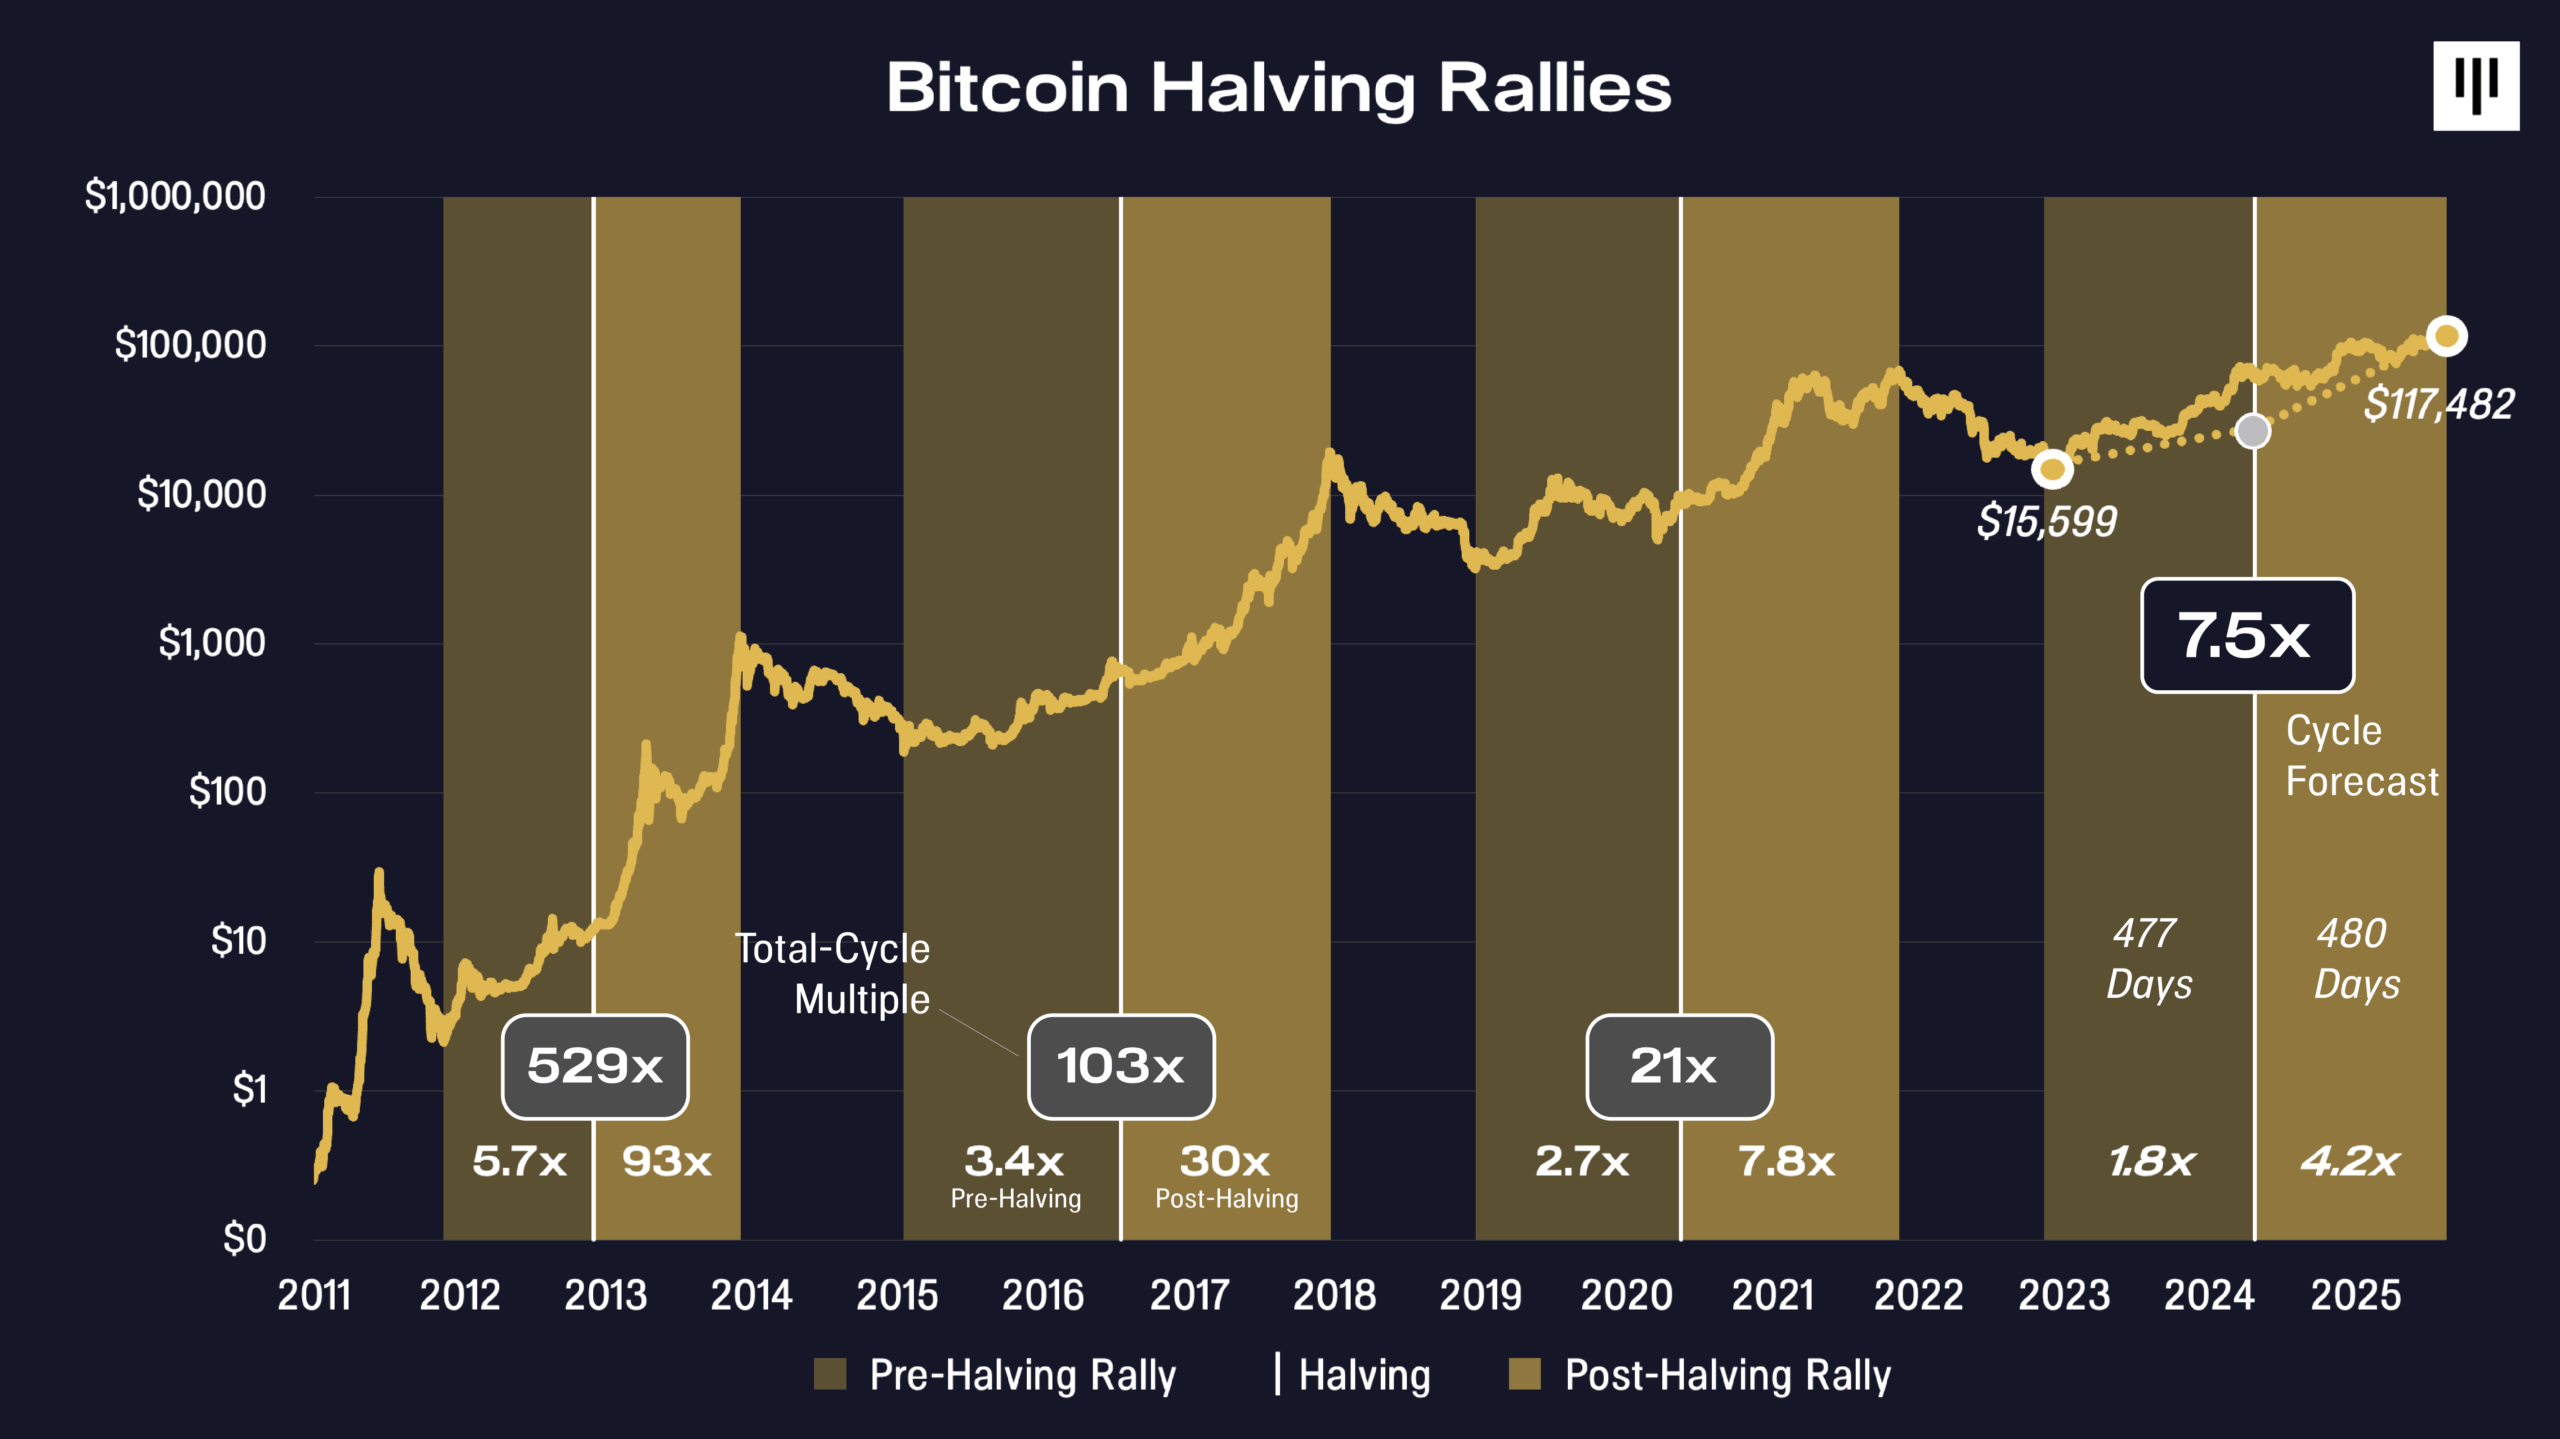
Durante el invierno cripto utilizamos nuestro trabajo sobre los tres halvings anteriores de bitcoin para pronosticar que bitcoin alcanzaría $117,482 el 11 de agosto de 2025.
¡¡¡Y lo hizo!!!
EL HALVING OCURRIÓ… ACTUALIZACIÓN
En nuestra Blockchain Letter de noviembre de 2022 actualizamos el análisis sobre el impacto de los halvings en el precio que venimos realizando desde el halving de 2013. Estudiamos el cambio en la relación stock-to-flow en cada halving. A continuación se muestra el gráfico que incluimos en ese análisis, actualizado a hoy.
ARTÍCULO DE FORTUNE :: BITCOIN, LOS ORÍGENES DE LA PRIMERA DÉCADA
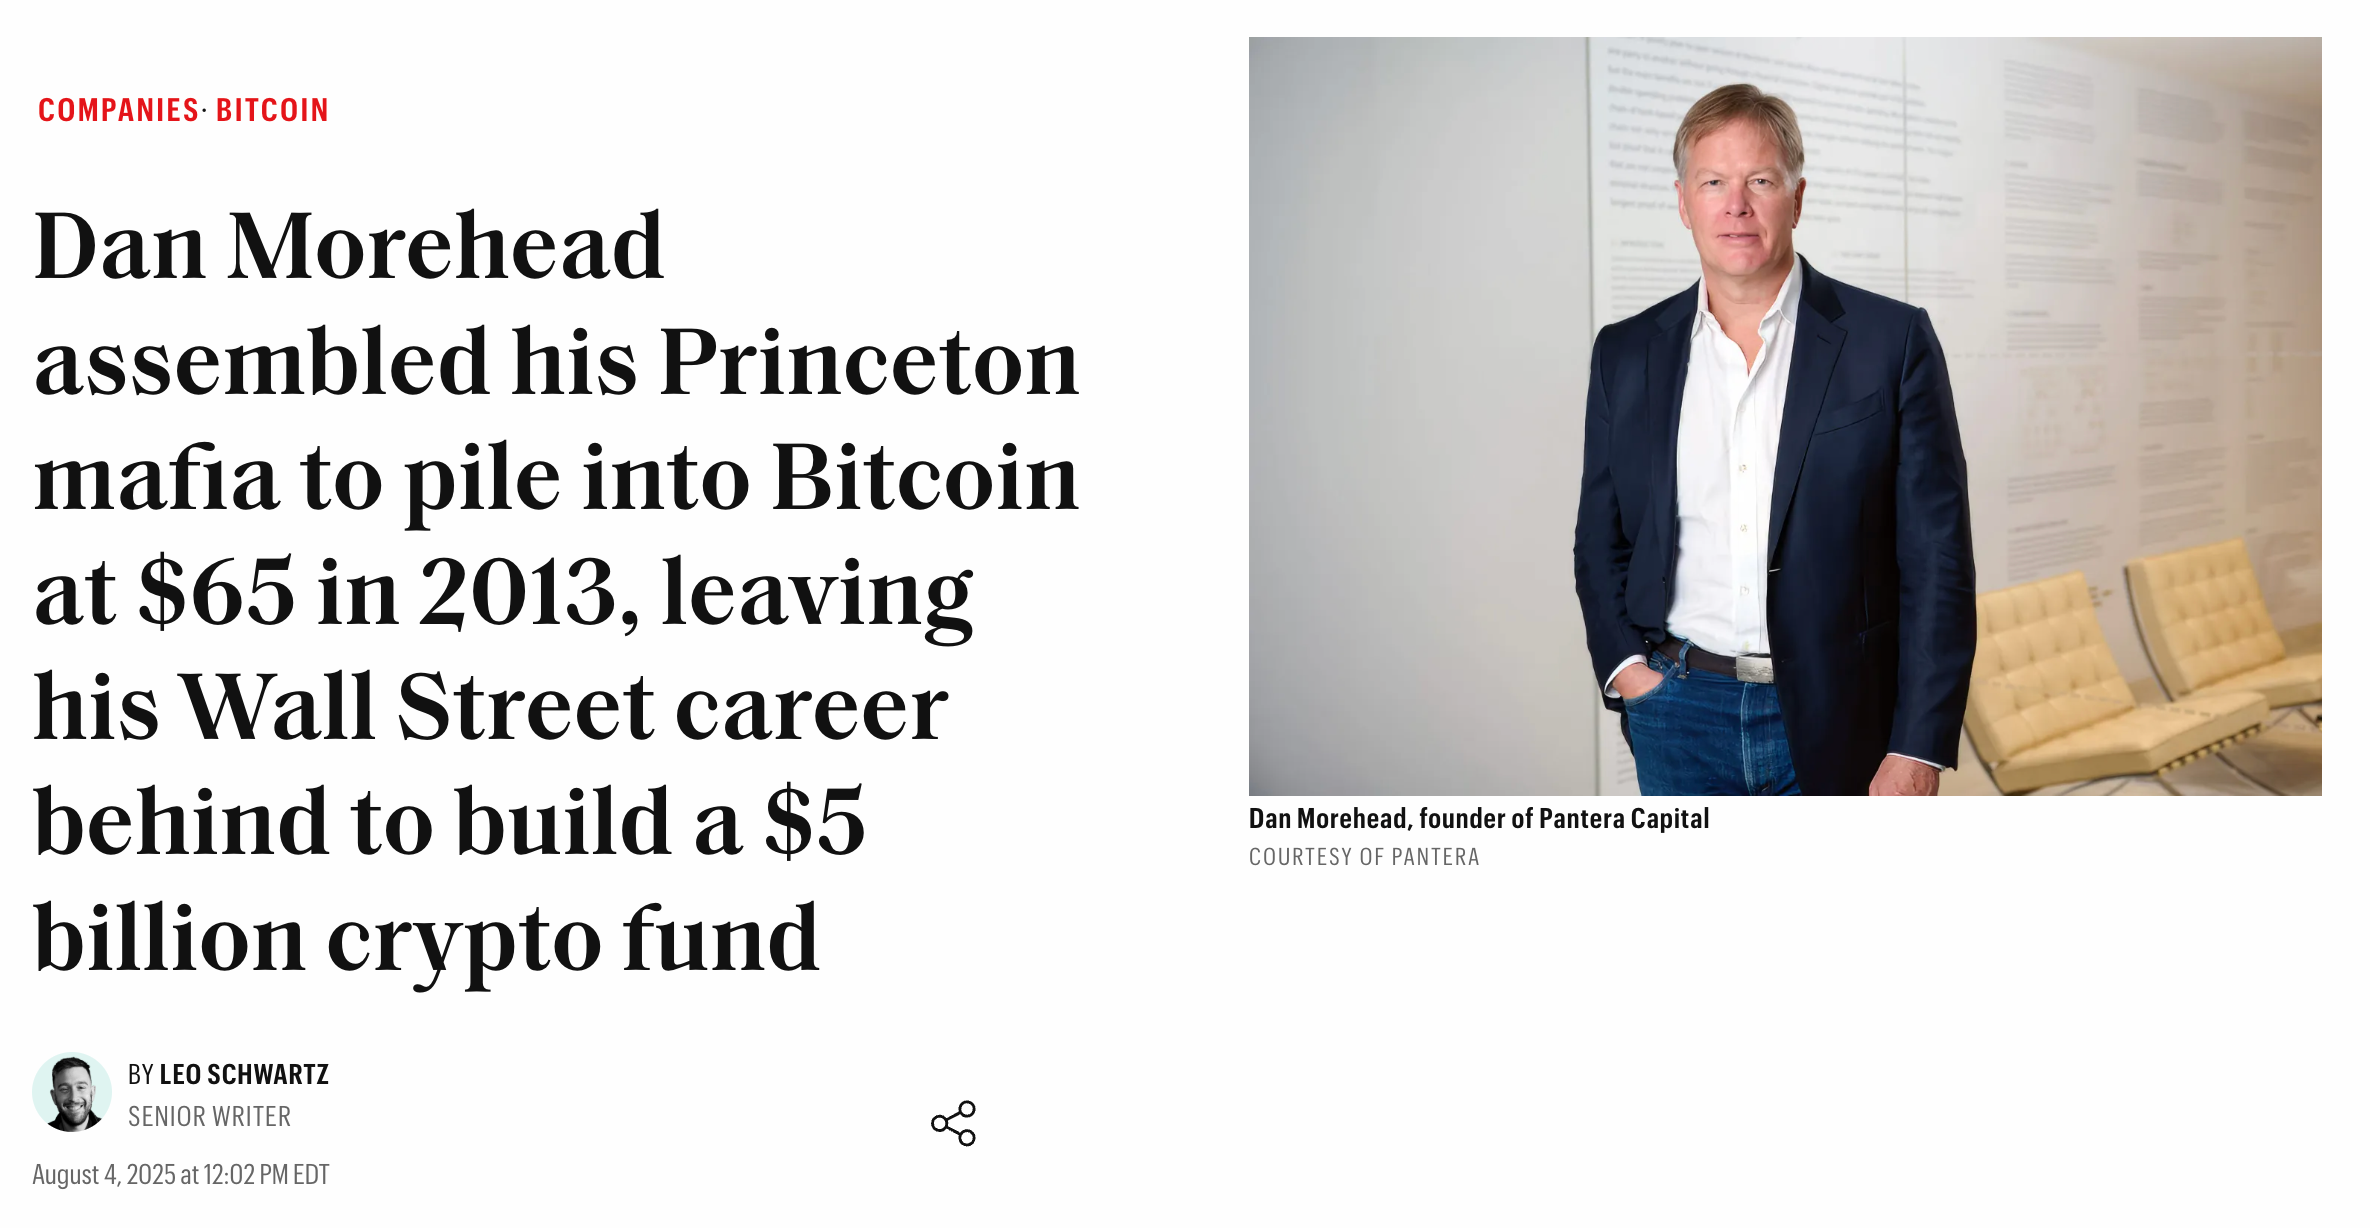
Hablé recientemente con Leo Schwartz, de Fortune, para reflexionar sobre mi recorrido en Bitcoin, incluidos los primeros días y las personas que estuvieron allí desde el principio, muchas de las cuales resultaron ser amigos míos de la universidad.
Aquí está el artículo.
Les deseo un maravilloso agosto,
@Dan_Pantera
“Devolvamos lo alternativo a los activos alternativos”
CONFERENCIAS TELEFÓNICAS DE PANTERA[2]
Nuestro equipo de inversión organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que están ocurriendo en la industria y con frecuencia invita a fundadores y directores ejecutivos de las principales empresas de blockchain a participar en mesas redondas. A continuación se presenta una lista de las próximas conferencias a las que puede inscribirse a través de este enlace.
Conferencia telefónica de Pantera Fund V
Una descripción general del quinto fondo de estilo venture de Pantera, que ofrece exposición a todo el espectro de activos blockchain.
Martes, 16 de septiembre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
https://panteracapital.com/future-conference-calls/
Conferencia telefónica con inversores del Venture Fund II
Martes, 16 de octubre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica con inversores del Venture Fund III
Martes, 21 de octubre de 2025, 12:00 p. m. hora de verano del Este / 18:00 hora de verano de Europa Central / 12:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica con inversores del Blockchain Fund
Martes, 4 de noviembre de 2025, 12:00 p. m. hora estándar del Este / 18:00 hora estándar de Europa Central / 1:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica con inversores del Early-Stage Token Fund
Martes, 11 de noviembre de 2025, 12:00 p. m. hora estándar del Este / 18:00 hora estándar de Europa Central / 1:00 a. m. hora estándar de Singapur
Abierta solo a los socios comanditarios del fondo.
Únase a nosotros para conocer más sobre la industria, las oportunidades que vemos en el horizonte y nuestros fondos.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activos y preferirían que un gestor asigne el capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un vehículo que abarca todo el espectro de activos blockchain. Ahora abrimos las suscripciones de su sucesor, Pantera Fund V.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activos. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años en doce fondos de venture y de cobertura (hedge).
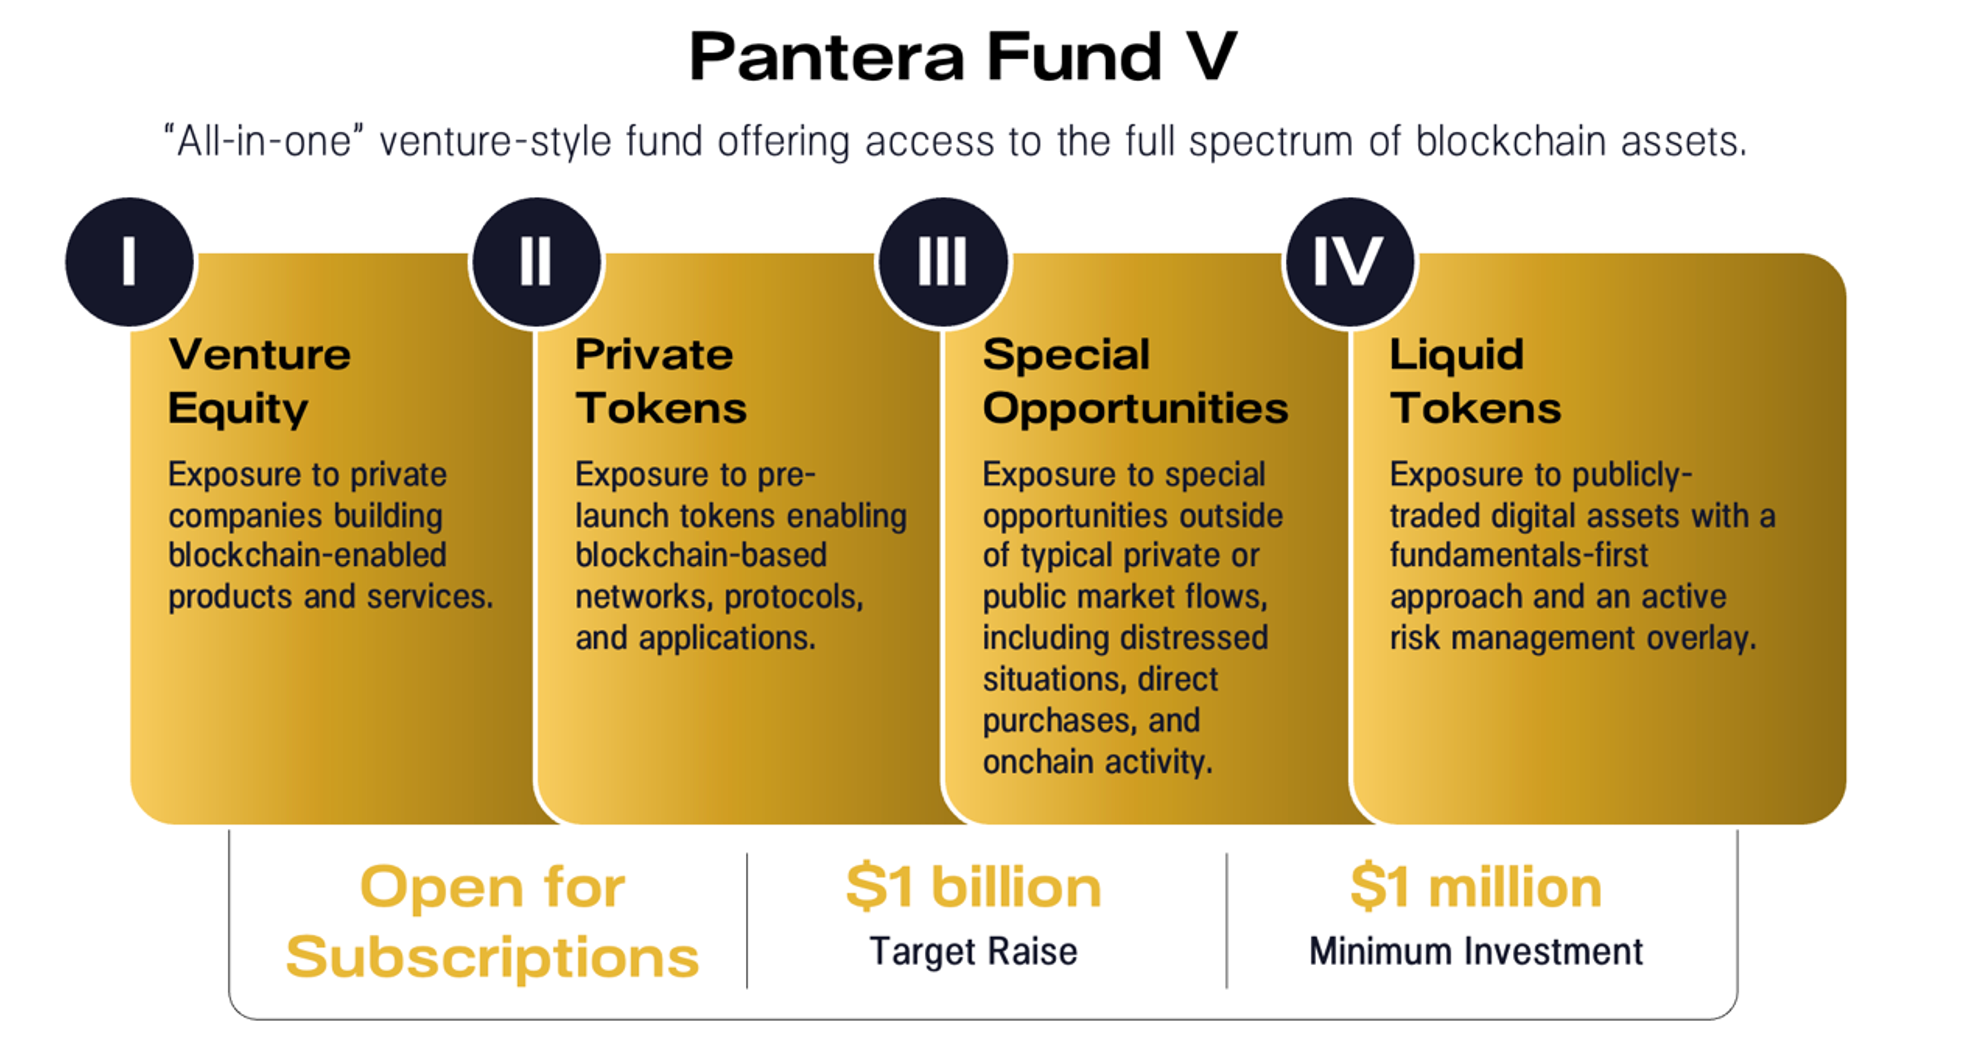
Los socios comanditarios tienen la flexibilidad de invertir únicamente en venture (Clase V, por “Venture”), o en venture, tokens privados y tokens de tesorería bloqueados (Clase P, por “Privates”), o en la Clase A, que lo reúne todo.
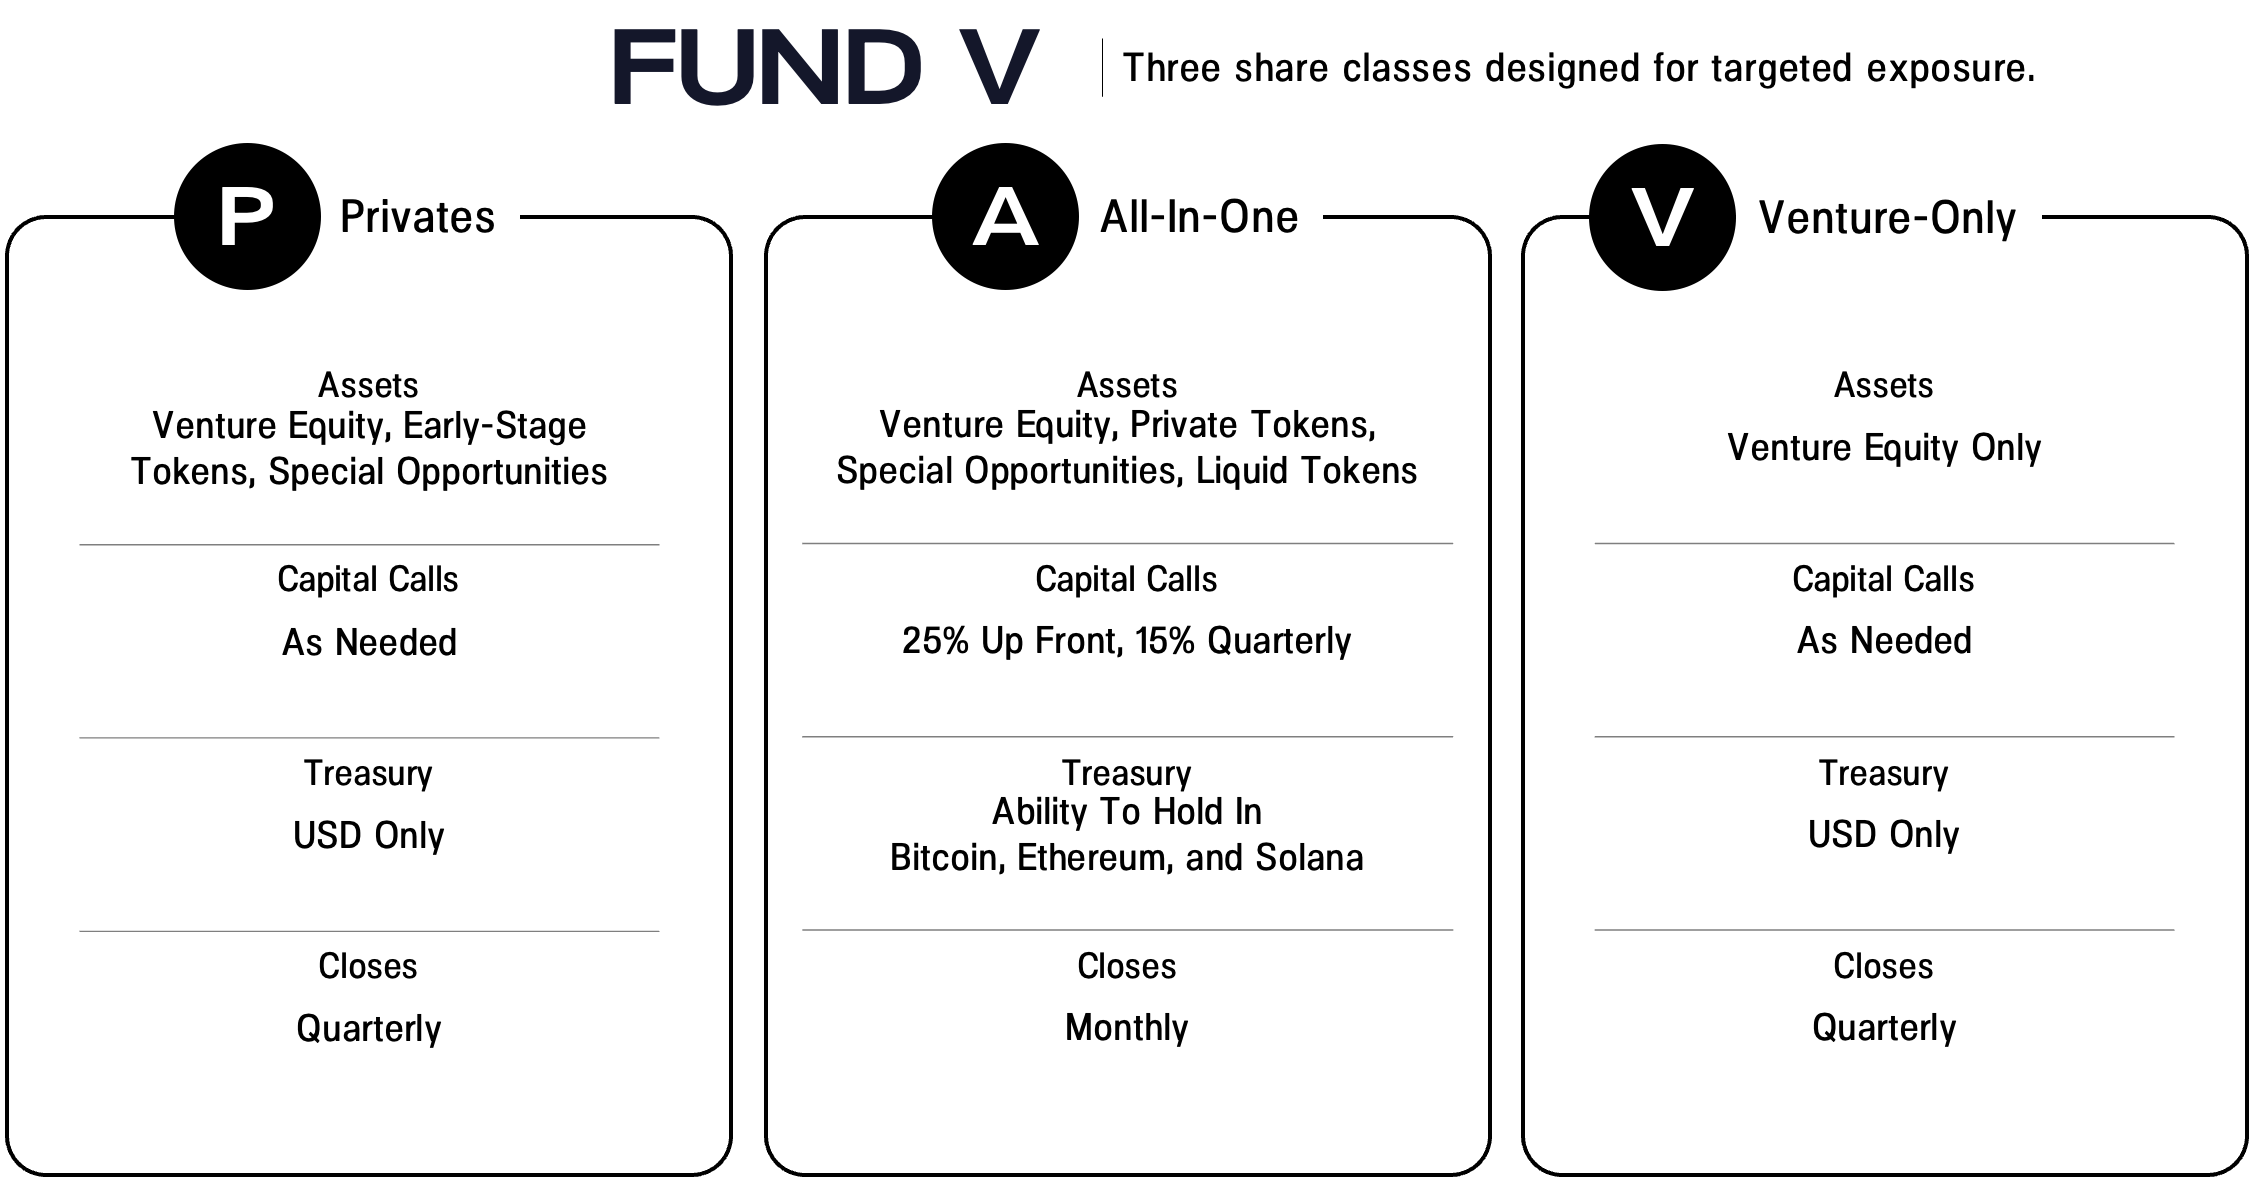
Como en todos los fondos venture anteriores de Pantera, apoyamos firmemente que nuestros LP tengan acceso a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo (venture equity), de tokens privados y de oportunidades especiales en la que el fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes cuenten con derechos de coinversión.
Nos esforzaremos por ofrecer oportunidades de coinversión, según la capacidad disponible, también a otros LP. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para el Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en el Fund V y desea recibir información adicional, haga clic aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
POSICIONES ABIERTAS EN PANTERA
Pantera está contratando activamente para los siguientes puestos:
-
Director de Captación de Capital – Este de EE. UU. – (Nueva York)
-
Director Sénior de Captación de Capital – Región del Golfo – (Abu Dabi)
-
Director Sénior de Captación de Capital – Asia-Pacífico – (Singapur)
-
Responsable de Captación de Capital – (Nueva York)
-
Asociado de Captación de Capital – (Nueva York)
-
Asociado de Contenido – (Nueva York)
-
Asociado de Relaciones con Inversores – (San Francisco)
Si le apasiona blockchain y desea trabajar en Nueva York, San Francisco, San Juan, Abu Dabi o la región de APAC, siga este enlace para postularse. Algunos puestos pueden desempeñarse de forma remota.
[1] Divulgaciones importantes: algunas secciones de esta carta tratan sobre los servicios de asesoría de Pantera y otras sobre comentarios de mercado. Algunas secciones de esta carta tratan sobre el negocio de asesoría de inversiones de Pantera Capital Partners LP y sus filiales (“Pantera”), mientras que otras secciones de la carta consisten únicamente en comentarios generales de mercado y no guardan relación con el negocio de asesoría de inversiones de Pantera. Pantera ha insertado notas al pie a lo largo de la carta para identificar estas diferencias. Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas guarda relación con los servicios de asesoría de inversiones de Pantera, ni ningún contenido aquí presente refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Esta carta tiene fines meramente informativos y no constituye, ni debe interpretarse como, una oferta de venta o compra, ni como la solicitud de una oferta de venta, compra o suscripción de valores. Las opiniones y demás declaraciones aquí contenidas no constituyen ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal, financiera ni de otra índole.
[2] Divulgaciones importantes: esta sección trata sobre los servicios de asesoría de Pantera. La información contenida en esta sección se refiere al negocio de asesoría de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de establecer una relación de asesoría de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene obligación de actualizar estos materiales ni de notificar a los destinatarios los cambios que se produzcan.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas se refiere específicamente a los servicios de asesoría de inversiones prestados por Pantera Capital Management Puerto Rico LP o sus filiales (“Pantera”), ni ningún contenido aquí presente refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, un asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) ni de ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no se puede confiar en ello en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar) que solo se entregará a los oferentes cualificados y que estos deberán revisar cuidadosamente antes de invertir.
Esta carta pretende resumir ciertos acontecimientos, artículos y/o menciones en medios con respecto a Bitcoin y otras criptomonedas que, en opinión de Pantera, pueden resultar de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. La información contenida en esta carta está vigente a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Este documento no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían en el futuro realizar inversiones adicionales, incluidas posiciones tanto largas como cortas, en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas”, que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los acontecimientos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento del Fondo, pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse la inclusión de estas declaraciones como una manifestación de Pantera de que el Fondo logrará alguna estrategia, objetivo u otros planes. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier asunto de inversión, financiero, jurídico, fiscal, contable o regulatorio que se analice en este documento. Los análisis y las opiniones aquí contenidos pueden basarse en supuestos que, si se modifican, pueden cambiar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Este documento es confidencial, está destinado únicamente a la persona a quien se ha entregado y, bajo ninguna circunstancia, podrá mostrarse, copiarse, transmitirse ni entregarse de otro modo una copia a ninguna persona distinta del destinatario autorizado.