Blockchain Letter
11/11/2022
Dan Morehead, Joey Krug, Jesus Robles
FTX subraya la importancia de DeFi
ACTUALIZACIÓN SOBRE FTX :: POR JOEY KRUG [1]
Queremos ofrecer una actualización sobre la situación de FTX y sobre cómo nos ha afectado y cómo no. En resumen, esta semana FTX y Alameda Research se apalancaron en exceso al endeudarse contra su token FTT. Ambas empresas se han declarado en quiebra a partir de esta mañana. Las pérdidas totales no están claras, pero las estimaciones en línea sugieren que se sitúan en la franja alta de un solo dígito de miles de millones. Los depósitos en FTX cotizan a centavos por dólar. Esto probablemente significa que quienes tienen fondos en FTX perderán la mayor parte de su dinero.
En general, nuestro enfoque ante situaciones como esta se centra primero en proteger la cartera en la mayor medida posible. Luego, una vez que hayamos tomado todas las medidas posibles, podemos informar a nuestros LP sobre lo que hemos hecho y sobre cómo se presentan las cosas para nuestros fondos. Pero, ante todo, nuestro objetivo es mitigar el riesgo de pérdida permanente de capital. Los mercados han caído mucho con esta noticia y eso se reflejará en nuestro desempeño, pero cuando los mercados se recuperen, esperamos recuperarnos también. Lo principal que buscamos evitar en situaciones como esta es perder activos de manera que desaparezcan para siempre, que nunca se recuperen.
Nuestro enfoque consiste en procurar tener poca exposición a contrapartes centralizadas en general, manteniendo cierta flexibilidad para operar. Nuestro principal riesgo o pérdida por el episodio de FTX proviene de los ingresos de la adquisición de Blockfolio, que estaban denominados en FTT y en acciones de FTX. Liquidamos la mayor cantidad posible de este FTT el martes 8 de noviembre. Antes del colapso, el lunes por la noche, nuestras posiciones en capital de FTX y en el token FTT sumaban menos del 3% de los activos bajo gestión (AUM) totales de nuestra firma.
Tras la noticia de la situación de dificultad de FTX/Alameda el martes por la mañana, nuestro equipo montó de inmediato una sala de crisis virtual para evaluar el impacto en nuestra cartera de etapa temprana y tomar medidas. Nuestro objetivo era 1) identificar los riesgos potenciales a los que podrían estar expuestos los equipos de nuestra cartera; y 2) contactar directamente a los equipos en riesgo y ofrecerles toda la ayuda posible.
Hemos realizado este ejercicio en entornos igualmente tensos para nuestra industria (por ejemplo, la quiebra de Three Arrows y el invierno cripto de 2018). En tiempos de crisis, “debemos actuar y actuar rápido”. La rapidez puede marcar toda la diferencia para que una empresa quede atrapada en el contagio que se avecina o sobreviva y salga fortalecida al otro lado de esta crisis.
Identificamos y contactamos a los equipos de nuestra cartera, dentro de nuestro universo de empresas de tokens de etapa temprana y de capital de riesgo en blockchain, que determinamos que podrían tener una exposición significativa como contraparte o por custodia a FTX/Alameda. Después de hablar con ellos o de recibir una actualización de inversores, la gran mayoría de los equipos contactados informó de que tiene poca o ninguna exposición como contraparte o por custodia a FTX/Alameda. Nuestra impresión inicial es que esta limitada exposición se debe en parte a la gestión proactiva del riesgo y a las prácticas de gestión de custodia y tesorería que buscamos y que enfatizamos regularmente con nuestros fundadores, pero esperamos que las próximas semanas y meses aporten más información.
A corto plazo, habrá dolor para quienes perdieron fondos mantenidos en el exchange de FTX. De manera más amplia, esperamos una mayor volatilidad de precios en todo el ecosistema cripto a medida que los temores de contagio lleven a los tenedores de activos a ajustar sus carteras. Los activos vinculados a FTX (Solana y los proyectos construidos sobre ella, Aptos, etc.) probablemente serán los más afectados. El episodio también supondrá probablemente un revés para la adopción, ya que algunos usuarios minoristas que perdieron fondos optarán por abandonar el espacio, y otros que podrían haberse incorporado antes se asustarán y se quedarán al margen. Esperamos que las instituciones que antes se mostraban cautelosas con el espacio profundicen su escepticismo. Es de esperar y, aunque lamentable, no es lo bastante significativo como para justificar alarma. Quizá tarden más, pero confiamos en que llegarán con el tiempo, y más pronto de lo que muchos esperan.
Es probable que haya una respuesta regulatoria, aunque somos cautelosamente optimistas de que dará resultados positivos a mediano y largo plazo. Como ha puesto de manifiesto esta crisis, los intermediarios centralizados de transacciones financieras son opacos y a menudo poco fiables. Nada podría haber hecho más evidente la necesidad de protocolos descentralizados y sin necesidad de confianza que permitan a los usuarios operar, mantener y transferir sus activos sin depender de entidades como FTX, Celsius o Voyager. Dado que existen intermediarios centralizados en el espacio cripto, deberían estar sujetos, y probablemente pronto lo estarán, a una supervisión más estricta de las reservas, las auditorías y los controles de riesgo, especialmente si esos intermediarios interactúan con usuarios minoristas. Por el contrario, los protocolos descentralizados son públicos, abiertos y más transparentes, y no requieren la confianza de los usuarios de la misma manera. Esperamos que los reguladores lleguen a verlo así y desvíen su atención de la regulación de DeFi para concentrarse en regular las instituciones centralizadas que operan en el espacio.
A nivel personal, la implosión de FTX nos ha recordado lo que hacemos aquí. Nuestra misión, como firma y como ecosistema, no es replicar los riesgos e ineficiencias de las finanzas tradicionales. Es construir un ecosistema financiero más eficiente, descentralizado y abierto. Esa visión nos da más energía que nunca y estamos más agradecidos que nunca por el apoyo de los LP que la comparten. El camino puede no ser siempre fácil ni llano, pero es necesario. Y queremos agradecer a cada uno de ustedes por recorrerlo con nosotros.

HALVING DE BITCOIN :: CONTEXTO [2]
La función de oferta monetaria del protocolo de Bitcoin es la antítesis de la flexibilización cuantitativa (Quantitative Easing). El código de Bitcoin establece que se emitirá un total de 21 millones de monedas y que la oferta de nuevas monedas disminuirá con el tiempo.
Hoy se emiten 6.25 bitcoins cada diez minutos. No hay un “Greenspan put” si un grupo políticamente poderoso, como los propietarios de viviendas o quienes poseen acciones, está sufriendo. Son simplemente 6.25 BTC cada diez minutos.
Cada cuatro años esa “recompensa por bloque” se reduce a la mitad, por lo que se denomina “el halving”. Este proceso se repite hasta el año 2140 d. C., cuando la paradoja de Zenón se detiene en 21 millones de bitcoins.
El conjunto de reglas de oferta y distribución de monedas de Bitcoin se basa puramente en las matemáticas: es predecible y transparente por diseño.
“La circulación total será de 21,000,000 de monedas. Se distribuirá a los nodos de la red cuando generen bloques, y la cantidad se reducirá a la mitad cada cuatro años. Primeros cuatro años: 10,500,000 monedas. Siguientes cuatro años: 5,250,000 monedas. Siguientes cuatro años: 2,625,000 monedas. Siguientes cuatro años: 1,312,500 monedas. Etc. . . .”
— Satoshi Nakamoto, The Cryptography Mailing List, 8 de enero de 2009
EL HALVING ESTÁ CERCA
Se prevé que el próximo halving ocurra el 20 de abril de 2024. La recompensa de minería disminuirá de 6.25 BTC por bloque a 3.125 BTC por bloque.
La Teoría de los Mercados Eficientes sostendría que, si **todos** sabemos que va a ocurrir, entonces ya tiene que estar descontado en el precio. Parafraseando una frase atribuida a Warren Buffet sobre el dogma: “Los mercados son casi siempre eficientes, pero la diferencia entre casi y siempre son $80 mil millones para mí”. Por lo tanto, aunque pensemos que todo el mundo sabe algo, eso no significa que no haya una enorme cantidad de dinero por ganar.
“Invertir en un mercado donde la gente cree en la eficiencia es como jugar al bridge con alguien a quien le han dicho que no sirve de nada mirar las cartas”
— Warren Buffet, 1984, citado por Davis, 1990
Si la demanda de nuevos bitcoins se mantiene constante y la oferta de nuevos bitcoins se reduce a la mitad, esto forzará el precio al alza. También ha habido un aumento de la demanda de bitcoin antes del halving por la anticipación de una subida de precio.
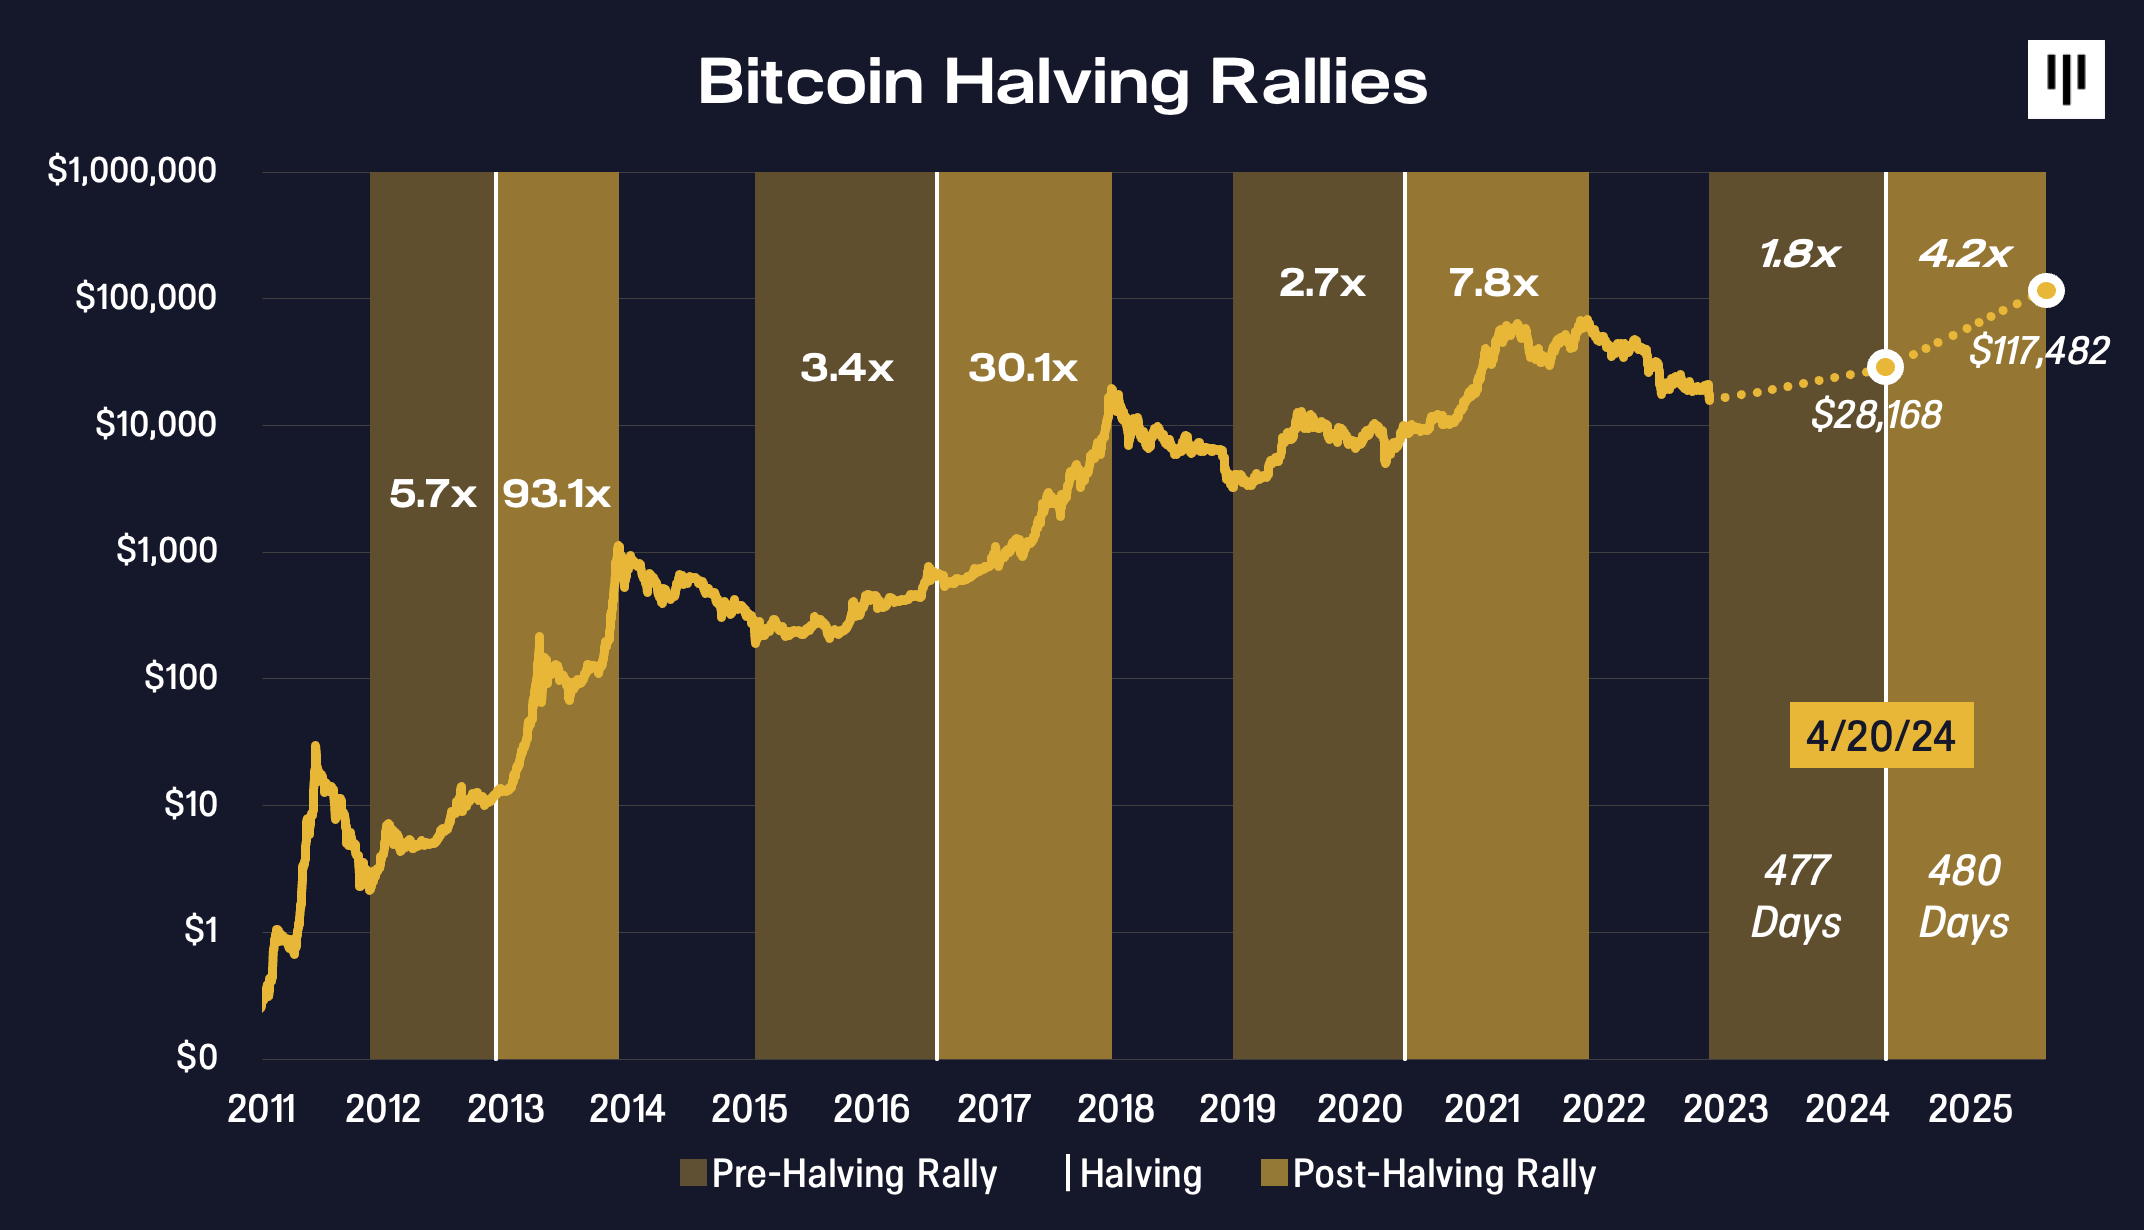
A lo largo de los años hemos subrayado que el halving es un gran evento, pero tarda años en desarrollarse. El mínimo típico se da 1.3 años antes del halving y, en promedio, el mercado alcanza su máximo 1.3 años después. Todo el proceso ha tardado 2.6 años en mostrar su impacto completo.
Históricamente, Bitcoin ha tocado fondo 477 días antes del halving, ha subido hasta llegar a él y luego ha explotado al alza después. Los repuntes posteriores al halving han promediado 480 días, desde el halving hasta el máximo de ese siguiente ciclo alcista.
SI la historia se repitiera, el precio de bitcoin tocaría fondo el 30 de diciembre de 2022. Luego veríamos un repunte hasta principios de 2024 y después un fuerte repunte tras el halving propiamente dicho. El siguiente gráfico muestra lo que podría ocurrir si Bitcoin repite su desempeño en torno a los halvings anteriores.
HALVING DE BITCOIN :: PROYECCIÓN DE PRECIO SEGÚN STOCK-TO-FLOW
El marco que hemos utilizado para analizar el impacto de los halvings consiste en estudiar el cambio en la relación stock-to-flow a través de cada halving. El primer halving redujo la oferta de nuevos bitcoins en un 17% del total de bitcoins en circulación. Es un impacto enorme en la nueva oferta y tuvo un impacto enorme en el precio.
El impacto de cada halving posterior sobre el precio probablemente perderá importancia a medida que disminuya la proporción de reducción en la oferta de nuevos bitcoins de un halving anterior al siguiente. A continuación se muestra un gráfico que representa las reducciones de oferta de los halvings pasados como porcentaje del bitcoin en circulación en el momento del halving.
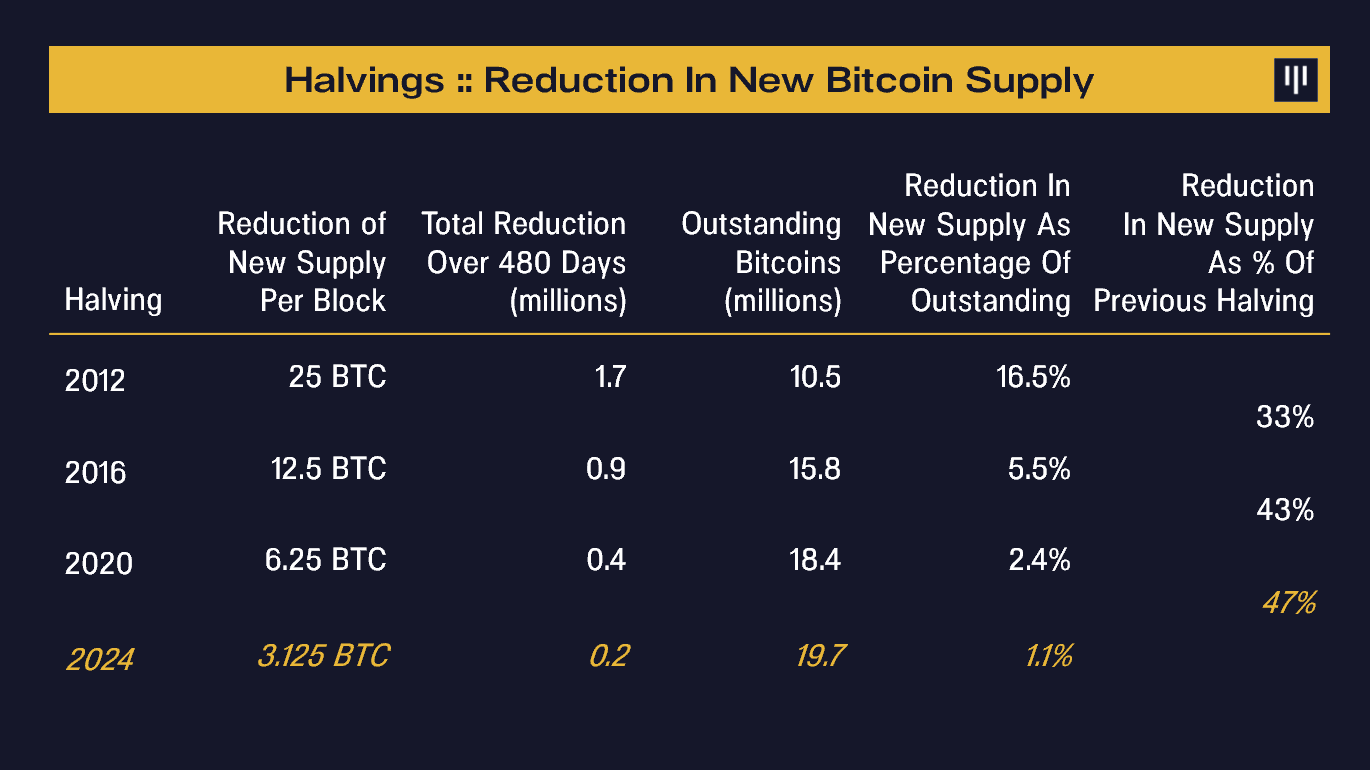
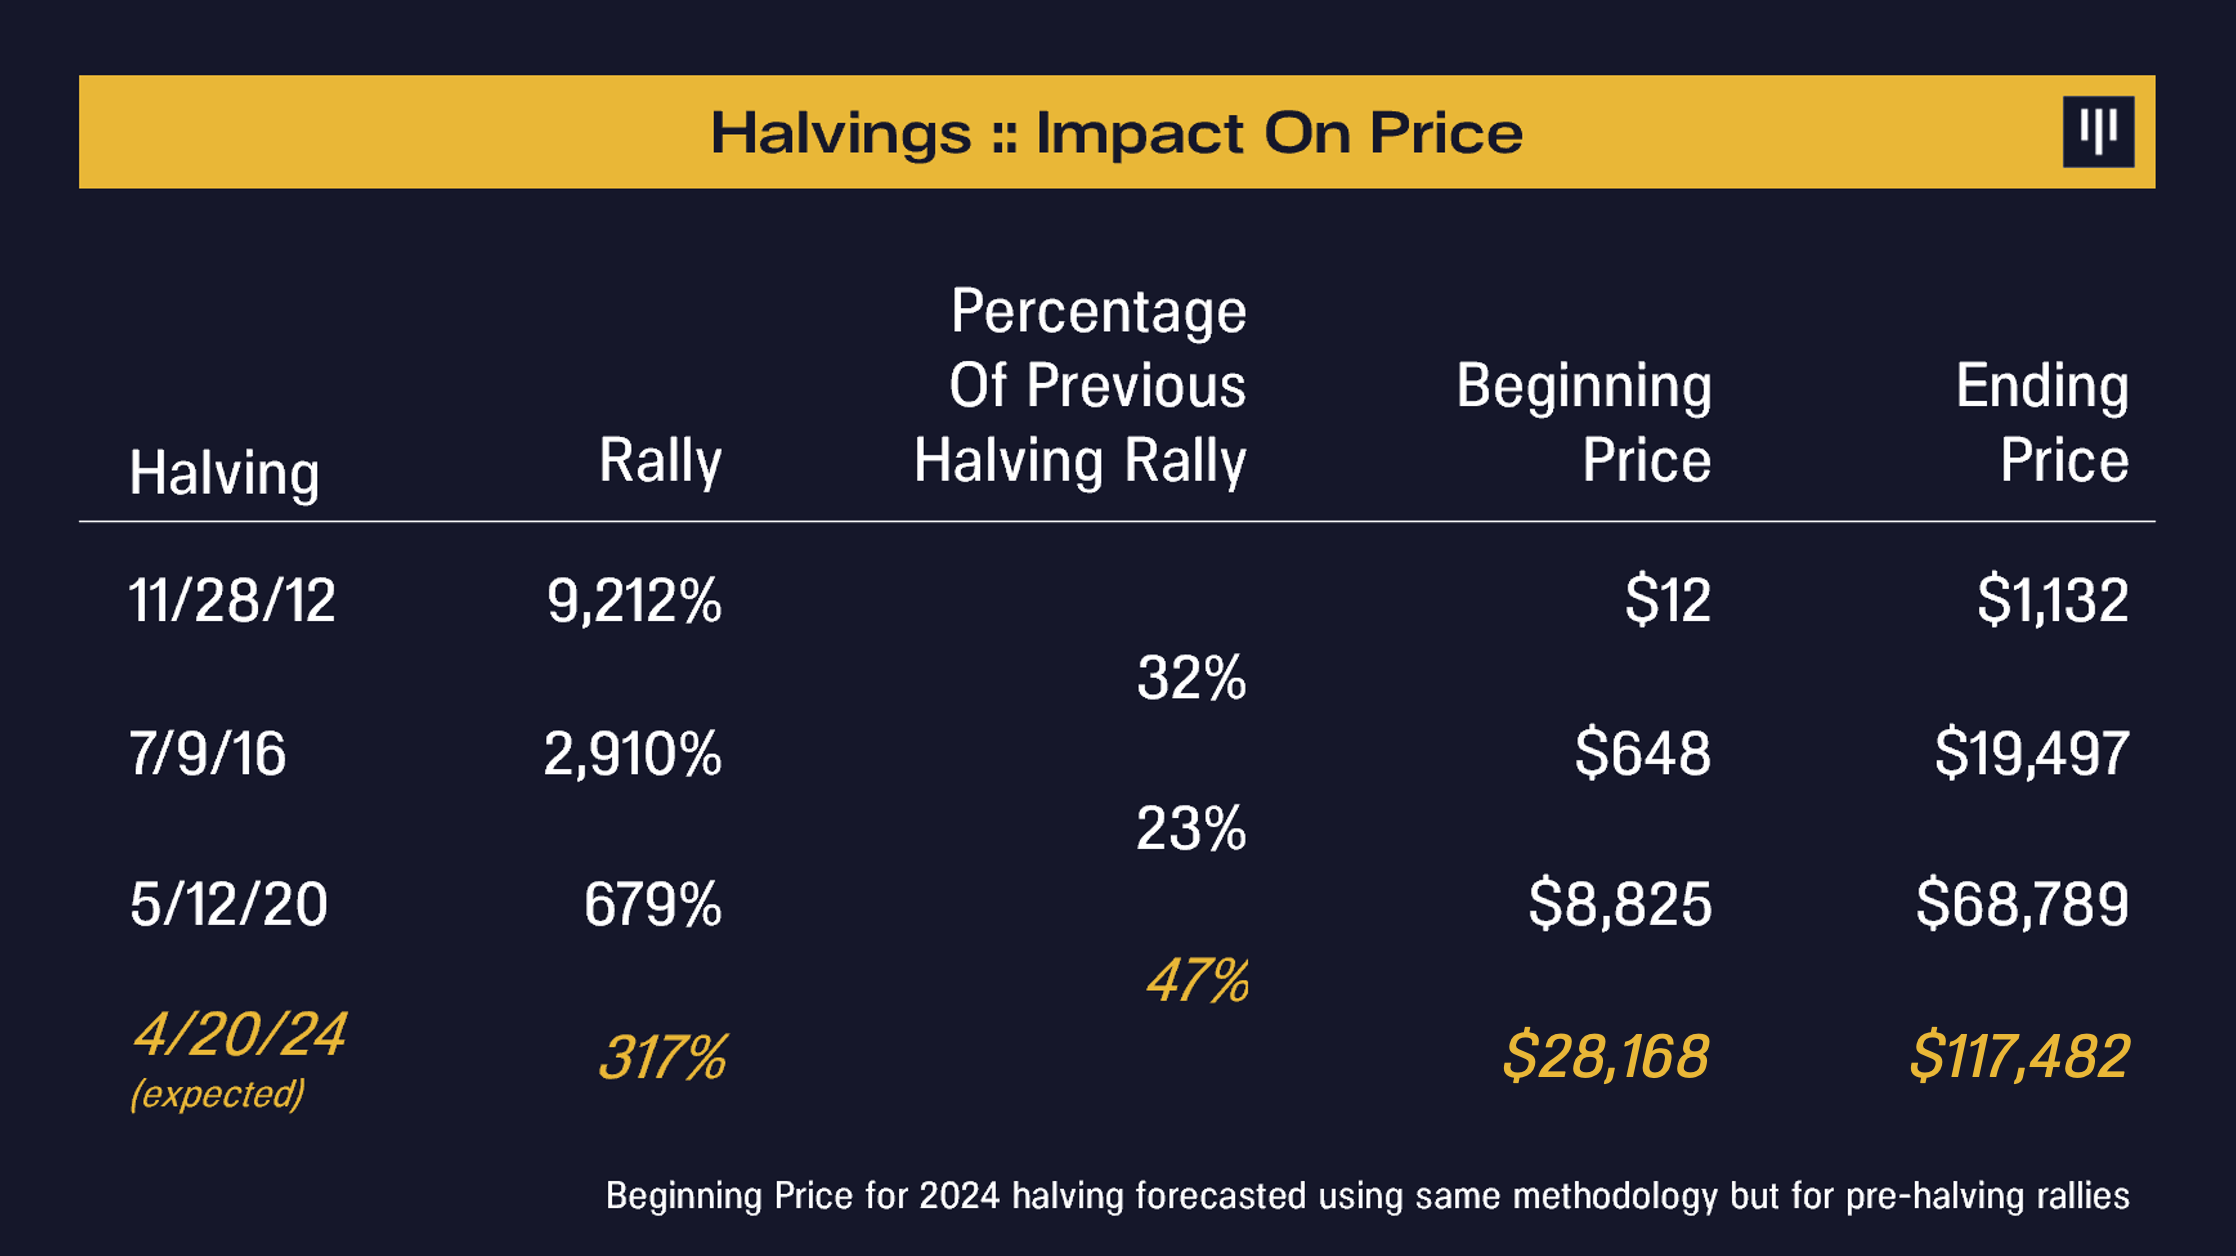
El halving de 2016 redujo la oferta de nuevos bitcoins apenas un tercio de lo que lo hizo el primero. Curiosamente, tuvo exactamente un tercio del impacto en el precio.
El halving de 2020 redujo la oferta de nuevos bitcoins en un 43% respecto del halving anterior. Tuvo un impacto en el precio equivalente al 23%.
Se espera que el próximo halving ocurra el 20 de abril de 2024. Dado que la mayoría de los bitcoins ya están en circulación, cada halving supondrá una reducción de la nueva oferta casi exactamente la mitad de grande que la anterior. Si la historia se repitiera, en el próximo halving bitcoin subiría a $28k antes del halving y a $117k después.
Reflexión final:
Cuando la gente se pregunta si el halving ya está completamente descontado en el precio, me acuerdo de una gran frase de Jesse Powell, cofundador de Kraken. En una conferencia telefónica con nuestros inversores durante el halving anterior:
P: ¿Está el halving descontado en el precio?
“No creo que bitcoin esté descontado en el precio de bitcoin”.
— Jesse Powell, Conferencia telefónica sobre el halving de Bitcoin de Pantera, 12 de mayo de 2020
CUANDO LOS MUNDOS CHOCAN :: LAS FINANZAS TRADICIONALES DAN LA BIENVENIDA A LAS FINANZAS DESCENTRALIZADAS EN NUEVAS PRUEBAS INSTITUCIONALES
Por Jesus Robles III, Content Associate
Las finanzas descentralizadas (DeFi) emplean redes blockchain públicas y contratos inteligentes para construir protocolos financieros abiertos, transparentes, componibles y sin custodia.
Muchos entienden que el potencial disruptivo de blockchain y DeFi significa el “reemplazo completo” de las tecnologías, productos, herramientas o servicios que blockchain y DeFi pretenden transformar. Sin embargo, como se puede ver por cómo se ha desarrollado la adopción de blockchain y de los criptoactivos en los últimos años (por ejemplo, ninguna criptomoneda ha “reemplazado por completo” a Visa o al oro), un reemplazo así sencillamente no ocurrirá.
En cambio, las tecnologías, productos, herramientas y servicios tradicionales coexistirán con blockchain y DeFi, como ocurre ahora, interoperando e interactuando de forma más estrecha a medida que pasen el tiempo y el desarrollo. Para obtener el mejor efecto, el dinero inteligente está aprovechando y construyendo con TODAS las tecnologías, productos, herramientas y servicios a su disposición, sin importar si son tradicionales o descentralizados/novedosos.
De hecho, los grandes bancos y los bancos centrales están reconociendo esta ventaja y no se echan atrás como quizá lo habrían hecho en el pasado, dado el abrumador respaldo institucional y la legitimidad que la tecnología blockchain ha ganado hasta ahora.
En este sentido, dos proyectos institucionales han llamado nuestra atención recientemente — Project Guardian y Project Mariana— en los que actores importantes como JPMorgan, la Autoridad Monetaria de Singapur y los bancos centrales de Francia y Suiza no han dudado en adoptar el potencial de las tecnologías, productos, servicios y herramientas de DeFi. Por el contrario, al comprender el increíble valor de estos, buscan dar paso a la adopción institucional de DeFi sin prisas indebidas.
PROJECT GUARDIAN :: JPMORGAN, DBS Y LA AUTORIDAD MONETARIA DE SINGAPUR (MAS)
Hace poco, JP Morgan se convirtió en el primer gran banco en ejecutar operaciones transfronterizas de DeFi a través de blockchains públicas, un logro significativo tras la tokenización por parte del banco de fondos del mercado monetario para liquidaciones de garantías, en alianza con BlackRock, a principios de este año.
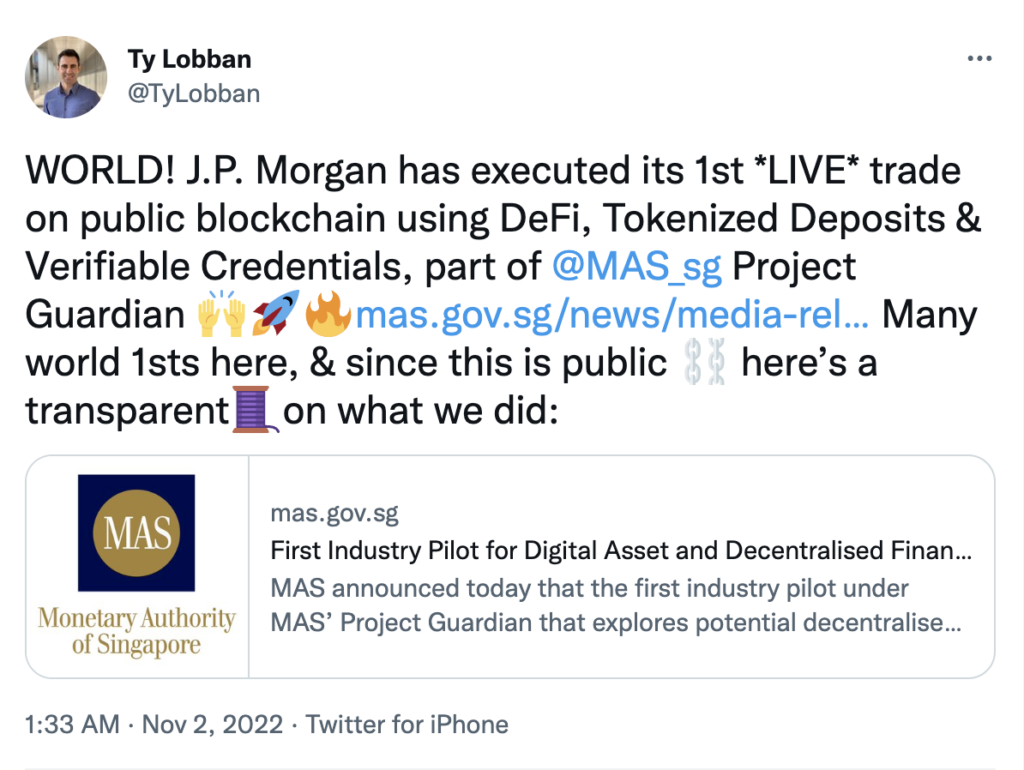
Las operaciones consistieron en transacciones en vivo entre divisas con depósitos tokenizados en yenes japoneses (JPY) y dólares singapurenses (SGD), además de un ejercicio simulado que implicó la compra y venta de bonos gubernamentales tokenizados.
En resumen, la operación se ejecutó en Polygon, la red de capa 2 de Ethereum, utilizando una versión modificada del código de contratos inteligentes del protocolo Aave. Polygon es una plataforma descentralizada de escalado de Ethereum que permite a los desarrolladores construir dApps escalables y fáciles de usar con bajas comisiones de transacción sin sacrificar la seguridad. Aave es un protocolo descentralizado de mercado de liquidez sin custodia en el que los usuarios pueden participar como depositantes o prestatarios.
Para obtener más información sobre los aspectos técnicos de cómo se llevaron a cabo las operaciones, recomendamos leer el excelente hilo de Twitter que sigue al tuit inicial de Tyrone Lobban, enlazado aquí.
“Con el tiempo, creemos que tokenizar los bonos del Tesoro de EE. UU. o las participaciones de fondos del mercado monetario, por ejemplo, significa que todos ellos podrían usarse potencialmente como garantía en pools de DeFi . . . . el objetivo general es llevar estos billones de dólares de activos a DeFi, para que podamos usar estos nuevos mecanismos para operar, tomar prestado [y] prestar, pero con la escala de los activos institucionales”.
— Tyrone Lobban, responsable de Onyx Digital Assets en JPMorgan, durante su intervención en Consensus 2022
Lobban prevé dos componentes para hacer realidad, con el tiempo, el DeFi institucional:
1. Un componente es el sistema de liquidación de garantías basado en blockchain de JPMorgan, que se amplió el mes pasado para incluir versiones tokenizadas de las participaciones del fondo del mercado monetario de BlackRock, un tipo de fondo mutuo invertido en efectivo e instrumentos de deuda a corto plazo de alta liquidez. Ese tipo de aplicación en la blockchain de Onyx Digital Assets, que se liquida en el token digital propio del banco, JPM Coin, ha tenido un volumen de operaciones de $350 mil millones, señaló Lobban.
2. La segunda pieza del rompecabezas es este piloto liderado por la MAS, que incluye a JPMorgan, DBS Bank y Marketnode, denominado “Project Guardian”. Pone a prueba un DeFi amigable para las instituciones mediante pools de liquidez con permisos, formados por bonos y depósitos tokenizados.
Project Guardian se lanzó oficialmente por primera vez en mayo de 2022, aproximadamente un mes después de que JP Morgan y DBS formalizaran una alianza para construir una nueva plataforma interbancaria basada en blockchain que complemente el trabajo de las monedas digitales de bancos centrales (CBDC).
En un informe de septiembre de 2022, Boston Consulting Group estimó que el tamaño total de los activos ilíquidos tokenizados alcanzará los $16.1 billones anuales para 2030.
PROJECT MARIANA :: LOS BANCOS CENTRALES DE FRANCIA, SUIZA Y SINGAPUR
El intercambio descentralizado de activos tokenizados mediante creadores de mercado automatizados (AMM) es una de las funciones principales dentro de DeFi. En los exchanges tradicionales, los compradores se emparejan con los vendedores y el intercambio de activos requiere el consentimiento de ambas partes. En los exchanges descentralizados, los contratos inteligentes utilizan pools de liquidez para transferir activos digitales entre pares de forma automática, sin custodia intermediaria de los activos ni consentimiento previo a la operación.
A medida que aumentan la popularidad y la utilización de DeFi, a los bancos centrales les convendría comprender el impacto de DeFi y de sus aplicaciones en, por ejemplo, los pagos transfronterizos tal como se entienden tradicionalmente.
Project Mariana es un esfuerzo de investigación colaborativo entre los Centros del BIS Innovation Hub de Suiza, Singapur y el Eurosistema, el Banco de Francia, la Autoridad Monetaria de Singapur y el Banco Nacional de Suiza. El proyecto explora el uso de AMM para simular el intercambio transfronterizo de CBDC mayoristas (monedas digitales de bancos centrales) en francos suizos, euros y dólares de Singapur, con el fin de liquidar y potencialmente mejorar las operaciones de divisas.
Los protocolos AMM que determinan los precios entre dos o más activos tokenizados parecen estar preparados para dar paso a una nueva generación de infraestructura financiera, facilitando, por ejemplo, el intercambio transfronterizo de CBDC.
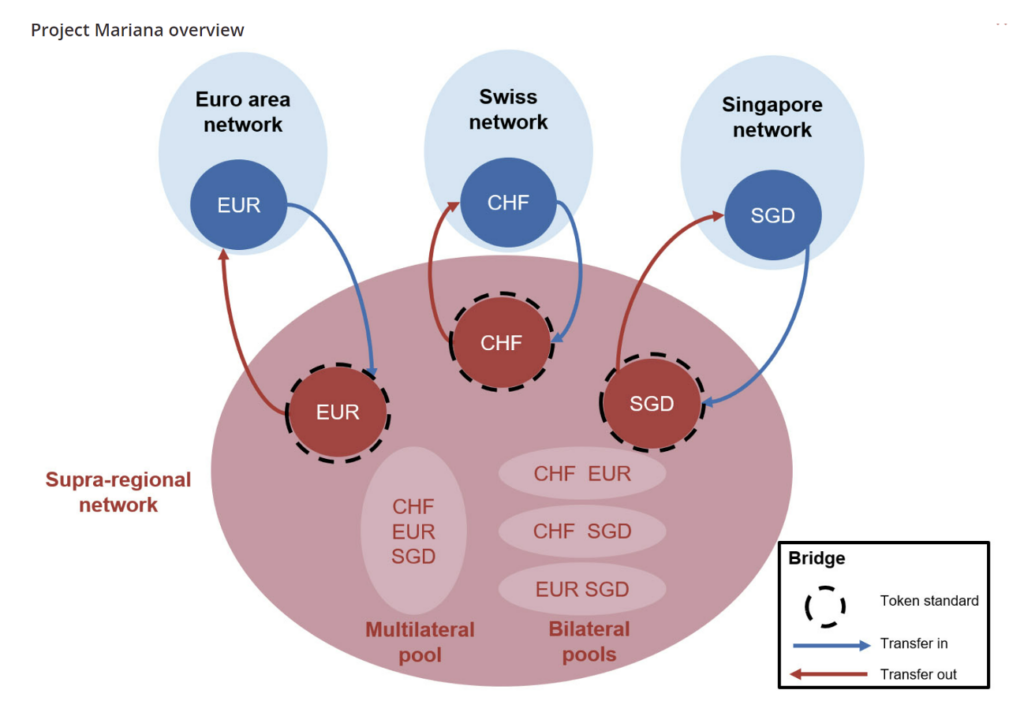
“DeFi y sus aplicaciones tienen el potencial de convertirse en partes sistémicamente importantes del ecosistema financiero. . . la base de una nueva generación de infraestructura financiera”.
— El Banco de Pagos Internacionales sobre Project Mariana
El proyecto tiene tres objetivos principales:
1. Investigar la arquitectura y la implementación de AMM para CBDC mayoristas.
2. Explorar si una red supraregional hace más eficiente la liquidación transfronteriza sin sacrificar la confianza ni la seguridad.
3. Investigar posibles modelos de gobernanza de CBDC mayoristas dentro de esa red.
Anticipamos que el éxito de estos programas piloto impulsará una inversión institucional aún mayor en la investigación y el desarrollo de DeFi. Desde la invención de los ordenadores hasta la invención del dinero programático (por ejemplo, Bitcoin, Ethereum, etc.), el foco de los próximos diez años de la era digital son las finanzas programables, disruptivas y descentralizadas.
INVERSIONES RECIENTES EN EMPRESAS DE LA CARTERA :: DEL EQUIPO DE INVERSIÓN DE PANTERA [3]
El Pantera Blockchain Fund IV se especializa en invertir en las operaciones de capital de riesgo y de tokens de etapa temprana más prometedoras, como parte de nuestra amplia tesis sobre el potencial de DeFi, Web3, los NFT, blockchain para videojuegos y el Metaverso.
A continuación presentamos dos de nuestras incorporaciones más recientes y emocionantes a la cartera, Braavos y Waterfall. Braavos facilita y elimina la fricción para que los usuarios novatos se incorporen al ecosistema DeFi, mientras que el protocolo Waterfall implementa una especie de mercado de estilo futuros para lograr una fijación de precios más real de los NFT.
INVERTIR EN BRAAVOS
¿Cuál fue su primera wallet cripto?
Es una pregunta que no se hace mucho, pero que tiene una variedad de respuestas en las que muchos han tenido una experiencia frustrante al usar una nueva tecnología. A los nuevos usuarios a menudo los inundan términos como “claves privadas”, “multisig” y “DeFi” antes incluso de que tengan la oportunidad de realizar una transacción cripto.
También está el miedo siempre presente a olvidar la contraseña y perder los activos para siempre.
Braavos espera eliminar esta área de fricción creando una wallet fácil de usar con una función única de “olvidé mi contraseña” que emula ofertas similares de los servicios de custodia centralizados.
“Para nosotros en Braavos, todo gira en torno a la experiencia del usuario. Pensamos que las soluciones cripto actuales en el mundo de la autocustodia no son accesibles para los usuarios cotidianos. Queremos ofrecer a los usuarios una mejor experiencia para que no tengan que recurrir por defecto a servicios de custodia centralizados, que pueden contradecir los verdaderos valores de las criptomonedas.
“Estamos dando el primer paso para que la experiencia cripto no tenga fricción para los usuarios cotidianos. En un futuro cercano introduciremos en la wallet de Braavos el primer mecanismo descentralizado de ‘olvidé mi contraseña’ de las criptomonedas, a fin de ofrecer a los usuarios una transición fluida hacia el mundo cripto”.
– Motty Lavie, fundador y CEO de Braavos
¿POR QUÉ BRAAVOS?
Braavos ha habilitado funciones de seguridad estándar de la industria, como la autenticación de dos factores, en la que una transacción requiere firmas tanto de su wallet móvil como de la de escritorio.
Además, Braavos admite la criptografía de curva elíptica que utiliza chips de seguridad aislados integrados en los dispositivos móviles. Estos módulos de seguridad de hardware (HSM) móviles son subsistemas aislados dedicados que pueden firmar, cifrar y generar claves criptográficas. Las claves privadas generadas por el módulo no pueden ser leídas por el software y se mantienen seguras incluso cuando el kernel del procesador de aplicaciones se ve comprometido. En otras palabras, de forma similar a la tecnología Secure Element de Apple, Braavos ofrece protección de los activos de los usuarios a nivel de hardware.
La wallet de Braavos utiliza este chip de seguridad dedicado y permite a los usuarios proteger sus cuentas y aprobar transacciones usando el reconocimiento facial o las huellas dactilares como identificadores biométricos, alcanzando un nivel de seguridad superior al de la mayoría de las wallets de hardware.
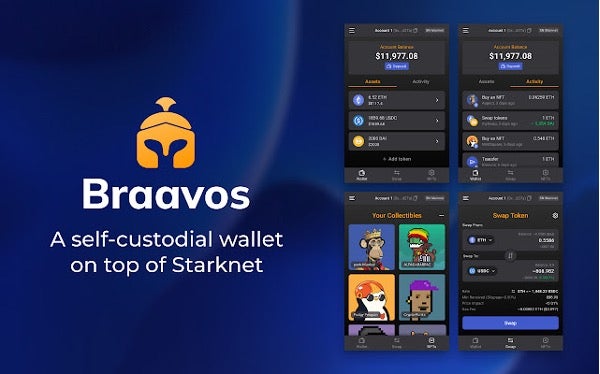
Los usuarios también pueden dividir sus activos entre cuentas, establecer límites de retiro y programar retrasos temporales para futuras transferencias, algo similar a tener cuentas corrientes y de ahorro separadas pero interactuables, como en la banca tradicional.
Braavos también permite a los usuarios intercambiar tokens con mySwap, un exchange descentralizado integrado. Otra característica única de la wallet de Braavos es que está construida sobre StarkNet, un ZK-Rollup descentralizado y sin permisos. El uso de esta cadena de capa 2 permite que las dApps escalen sin límite y sin sacrificar la seguridad.
Desmitificar, simplificar y proteger la forma en que los usuarios curiosos y nuevos interactúan con el ecosistema DeFi es tan imperativo como lo fue en los primeros días de las criptomonedas para la adopción de DeFi (por ejemplo, las wallets de Bitcoin). En este sentido, creemos que Braavos está liderando el camino.
Pantera lideró la ronda de $10 millones con la participación de Crypto.com, BH Digital, StarkWare y otros.
WATERFALL: EL DESAFÍO DE LA FIJACIÓN DE PRECIOS
La Overstreet Comic Book Price Guide se publicó por primera vez en 1970 y se convirtió rápidamente en el estándar de la industria para las valoraciones en el entonces incipiente mundo del coleccionismo de cómics.
Los precios de los cómics a principios de la década de 1970 se determinaban agregando los precios de venta de los distribuidores y rastreando fanzines/boletines para consultar los anuncios clasificados. Overstreet no era la única guía de precios, pero fue la primera en el mundo de los cómics en ganar atención generalizada dentro de la industria. La capacidad de encontrar fácilmente el precio de un libro era novedosa y facilitó las cosas tanto a compradores como a vendedores. Lo más importante es que fue la chispa que convirtió el coleccionismo de cómics en la industria multimillonaria que es hoy.
Fijar el precio de un objeto que se ha vuelto coleccionable recientemente siempre ha sido un desafío, y se vuelve más difícil cuando se trata de una pieza única “1/1”.
¿POR QUÉ WATERFALL?
El mayor desafío que impide la liquidez y el acceso a gran escala de los NFT es la fijación de precios, y nos entusiasma invertir en Waterfall para resolver ese problema.
La fijación de precios alimenta la valoración y la fraccionalización de los NFT y traerá la siguiente ola de coleccionistas institucionales y minoristas.
La solución de Waterfall es permitir a los usuarios negociar chips para predecir los precios de los NFT, proporcionando un descubrimiento de precios instantáneo tanto para activos líquidos como ilíquidos.
La gobernanza descentralizada actúa como una espada de doble filo cuando se trata de fraccionalizar NFT, ya que la mayoría de los titulares de chips no logran ponerse de acuerdo sobre qué precio tiene sentido durante la recombinación de un NFT. Waterfall elimina la necesidad de consenso con su novedoso enfoque de relistado, introduciendo así la velocidad tan necesaria en el proceso de recombinación.
CÓMO FUNCIONA WATERFALL
Cuando se lista un NFT, este se fracciona en un número determinado de chips: tokens ERC-1155 que representan predicciones sobre la valoración futura del NFT.
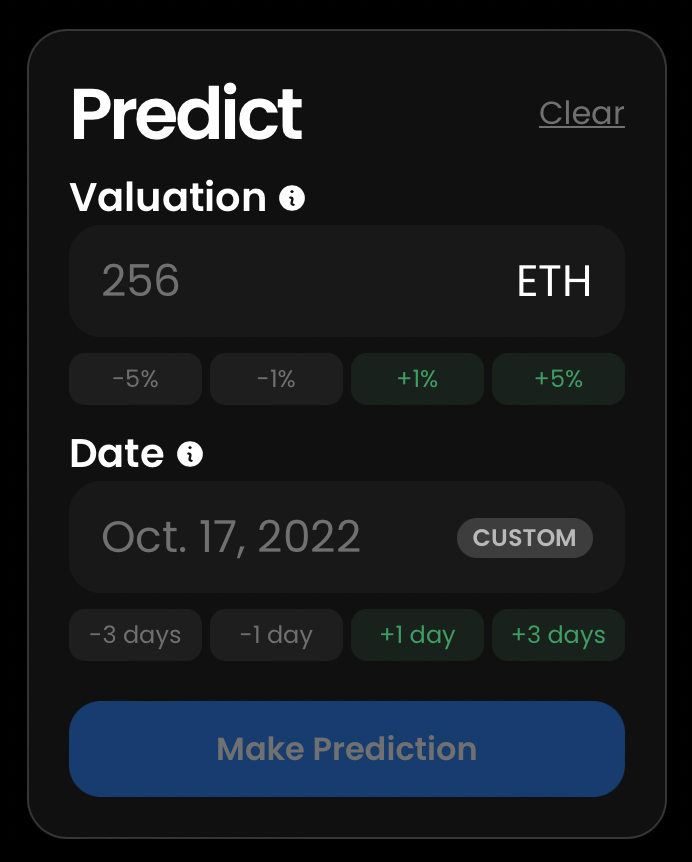
Los usuarios pueden predecir los precios de los NFT comprando y negociando chips como deseen, pero todos los chips deben estar listados en todo momento. La valoración del NFT es la suma de los listados de todos los chips. De esta manera, las predicciones de precio de las personas se reflejan de inmediato en la valoración del NFT.
Dado que cada chip debe estar listado en todo momento, quienes negocian chips deben proporcionar dos datos financieros (metadatos) para representar su predicción:
1. Precio de predicción: una predicción del valor del chip en una fecha determinada
2. Fecha de vencimiento: la fecha en que termina el mercado de predicción
A continuación, el protocolo vuelve a listar de inmediato los chips comprados al precio de predicción hasta la fecha de vencimiento. Si un chip no se ha vendido para su fecha de vencimiento, comienza automáticamente una subasta holandesa descendente hasta 0.
Por ejemplo, supongamos que pensamos que el NFT valdrá al menos $200 para el próximo mes. Para hacer una predicción, ingresaríamos $200 como precio de ejercicio, la fecha del próximo mes como fecha de vencimiento y seleccionaríamos el número de chips que queremos comprar.
En otras palabras, en Waterfall se pueden hacer predicciones sobre las valoraciones futuras de los NFT comprando chips.
Para evitar que los NFT queden bloqueados, el protocolo impone una comisión similar a un impuesto Harberger: cuanto mayor sea la valoración predicha y más lejana la fecha predicha, mayores serán las comisiones que debe pagar un comprador. Este proceso de predicción de los precios de los NFT termina cuando alguien decide comprar el NFT.
Como los marketplaces de NFT tradicionales, Waterfall puede servir tanto a vendedores como a compradores. Pero su protocolo de negociación y fijación de precios introduce una capa adicional, los negociadores de chips, para hacer los mercados más eficientes.
Con toda la ambigüedad y subjetividad que implica valorar con precisión los NFT, creemos que el enfoque de Waterfall reforzará la precisión de los precios y la legitimidad de los NFT y de sus marketplaces.
Pantera codirigió la ronda semilla de $4 millones junto con Electric Capital.
PANTERA BLOCKCHAIN SUMMIT ASIA
A continuación, los últimos aspectos destacados de Pantera Blockchain Summit Asia.
Lecciones aprendidas de 10 años de inversión en blockchain
Visión y hoja de ruta de Pantera
LA FED SOBRE LA INFLACIÓN DE LA VIVIENDA :: SUMANDO 1.1% AL IPC DURANTE DOS AÑOS [4]
Hemos escrito varias veces durante el último año sobre el impacto rezagado del alquiler equivalente de los propietarios en el IPC (índice de precios al consumidor, CPI). En resumen, en 1982 el IPC pasó de medir la inflación de la vivienda a una compleja fórmula rezagada. El gráfico siguiente muestra la divergencia en lo que llamamos el “IPC real”: el IPC que utiliza el ampliamente respetado índice S&P CoreLogic Case-Shiller U.S. National Home Price Index para medir la inflación real de la vivienda. Usando esa medida para el componente de vivienda del IPC, la inflación real se sitúa en 9(.)4%.
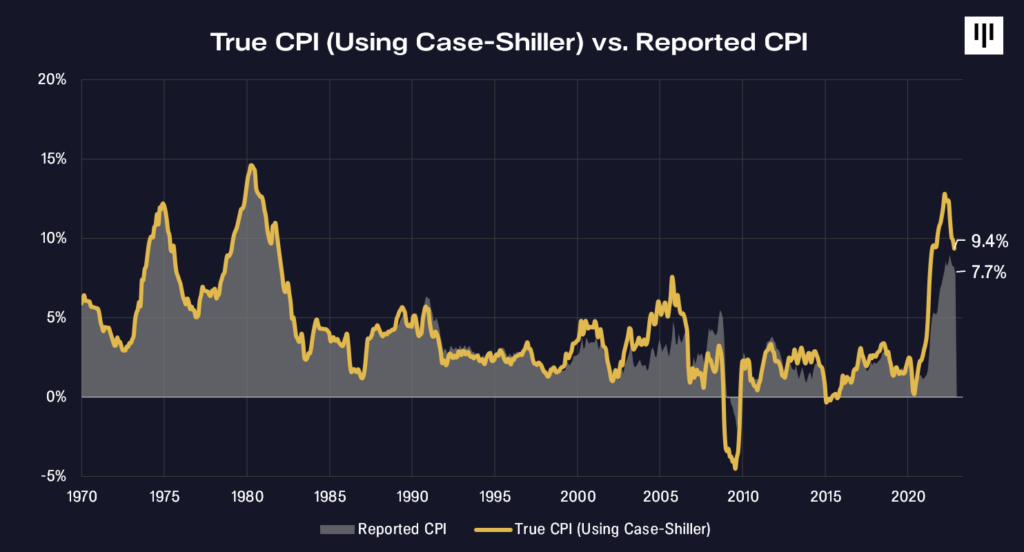
El índice oficial de alquileres del IPC solo ha subido un 5% desde que comenzó la impresión de dinero hace dos años. Cualquiera que haya intentado alquilar una casa o un apartamento sabe que es mucho, mucho más alto.
Economistas de la Reserva Federal de San Francisco publicaron un estudio que cuantifica las lecturas de inflación futuras que ya están incorporadas.
“En esta Carta Económica desarrollamos un modelo empírico para predecir la inflación futura de los alquileres a partir de datos sobre los alquileres solicitados actuales y los precios actuales de las viviendas en 15 áreas estadísticas metropolitanas (MSA). Nuestro modelo de panel predice que la inflación futura de los alquileres podría aumentar en torno a 3.4 puntos porcentuales (pp) tanto en 2022 como en 2023 en relación con el promedio de cinco años previo a la pandemia. Esta predicción se traduce en un aumento adicional de 1.1pp en la inflación general del IPC tanto en 2022 como en 2023.
“La Figura 3 muestra el crecimiento acumulado de los índices de alquileres y de precios de viviendas de Zillow junto con el índice de alquileres del IPC desde febrero de 2020, el mes anterior al inicio de la pandemia de COVID-19 en Estados Unidos. El índice de alquileres de Zillow ha subido un 15.9% en los últimos 23 meses, mientras que el índice de precios de viviendas de Zillow ha subido un 28.4%. En cambio, el índice de alquileres del IPC ha subido solo un 5.0% en el mismo periodo. Dado que los alquileres solicitados actuales y los precios actuales de las viviendas son indicadores adelantados de los alquileres futuros, el patrón de la Figura 3 sugiere cierto riesgo de que el índice de alquileres del IPC pueda subir más rápido, lo que a su vez impulsaría al alza la inflación general futura”.
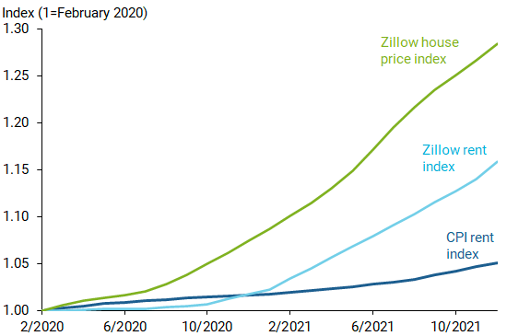
— Lansing, Oliveira y Shapiro, ¿Provocará el aumento de los alquileres una mayor inflación futura?, Banco de la Reserva Federal de San Francisco, 14 de febrero de 2022
Incluso si la Fed pudiera milagrosamente hacer que la vivienda dejara de subir y que todos los demás componentes del IPC pasaran a 2.0% de ahora en adelante, el OER pasado ya incorporado sumaría 1.1 pp simplemente por el impulso histórico del OER. El IPC sería de 3.1% durante los próximos dos años.
Para alcanzar su meta de inflación de “estabilidad de precios” del 2%, la Fed necesita reducir todo lo demás a una inflación de 0.9%.
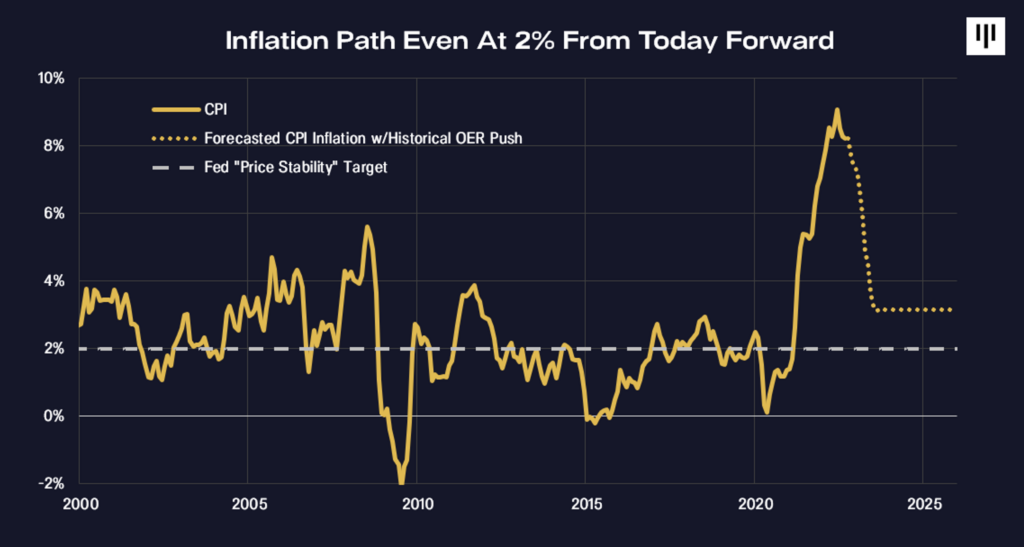
Lamentablemente, a la Fed le queda mucho más endurecimiento por hacer.
ENORME TRANSFERENCIA DE RIQUEZA
“Nuestra declaración revisada enfatiza que el máximo empleo es un objetivo amplio e inclusivo. Este cambio refleja nuestra valoración de los beneficios de un mercado laboral sólido, particularmente para muchas personas en comunidades de ingresos bajos y moderados. . . .
“Este cambio puede parecer sutil, pero refleja nuestra opinión de que un mercado laboral robusto puede sostenerse sin provocar un brote de inflación”.
— El presidente de la Fed, Powell, simposio Navegando la década que viene: implicaciones para la política monetaria, 27 de agosto de 2020
“¡Fallaste!”, como dicen mis hijos.
Sus políticas son diametralmente opuestas. Son estupendas para los ricos, pero han sido muy duras para las comunidades de ingresos bajos y moderados.
Las políticas de la Fed son bastante negativas para la mayoría de los estadounidenses. El 35% de los estadounidenses no es propietario de una vivienda. La mayoría no posee acciones directamente. La mayoría aún no ha comprado criptomonedas. Llevar artificialmente las tasas hipotecarias a mínimos históricos es malo para la mayoría de los estadounidenses. Está creando la inflación que ha vuelto negativos los ingresos reales promedio por hora.
2021 fue el primer año de la historia en que el aumento del valor patrimonial de la vivienda mediana superó los ingresos del estadounidense mediano por trabajar. El propietario estadounidense mediano ganó más estando largo en bienes raíces que con su empleo.
Eso es una locura, y obviamente insostenible.
“El índice de valor de viviendas de Zillow Group Inc., que estima el valor de la vivienda típica de EE. UU., subió un 19.6% en 2021 hasta $321,634, un aumento de $52,667 respecto de 2020. Esa cifra fue ligeramente superior a lo que ganó el trabajador estadounidense mediano a tiempo completo, que fue de unos $50,000 el año pasado antes de impuestos, según datos de la Oficina del Censo citados por Zillow.
“Eso marcó la primera vez que el crecimiento anual en dólares a nivel nacional del valor de la vivienda típica superó el ingreso mediano antes de impuestos ajustado por inflación, según un análisis de Zillow que se remonta al año 2000.
“El auge de los precios de las viviendas el año pasado ha sido una bendición para los propietarios, pero ha hecho más difícil que los compradores primerizos entren en el mercado inmobiliario”.
— Wall Street Journal, ‘El aumento del valor de las viviendas superó los salarios’, por Nicole Friedman, 17 de marzo de 2022
“Quienes ganan las ofertas por viviendas, por lo general, son personas con ingresos más altos o con el capital de su vivienda anterior que pueden aportar.
“Cuando consideramos a los compradores primerizos, los inquilinos y las personas que aún no son propietarias de una vivienda y que realmente no se benefician de ese capital, eso definitivamente es un gran desafío”.
— Nicole Bachaud, economista de Zillow, 17 de marzo de 2022
ENORME TRANSFERENCIA DE RIQUEZA
Las políticas de la Fed han sido especialmente duras con las generaciones más jóvenes.
Los millennials y las generaciones más jóvenes constituyen ahora más de la mitad de la población de EE. UU.
(Los datos, publicados por la Oficina del Censo el mes pasado y analizados por la Brookings Institution, revelan que los 166 millones de estadounidenses menores de 40 años (millennials, Gen Z y generaciones más jóvenes) constituyen el 50.7% de la población a julio de 2019. Hay 162 millones de estadounidenses en las cohortes combinadas de la Gen X, los baby boomers y los mayores).
La Fed ha orquestado una enorme transferencia de riqueza, de la mayoría de los estadounidenses, en particular de los menores de 40 años, a una minoría de estadounidenses de más edad que poseen viviendas y acciones.
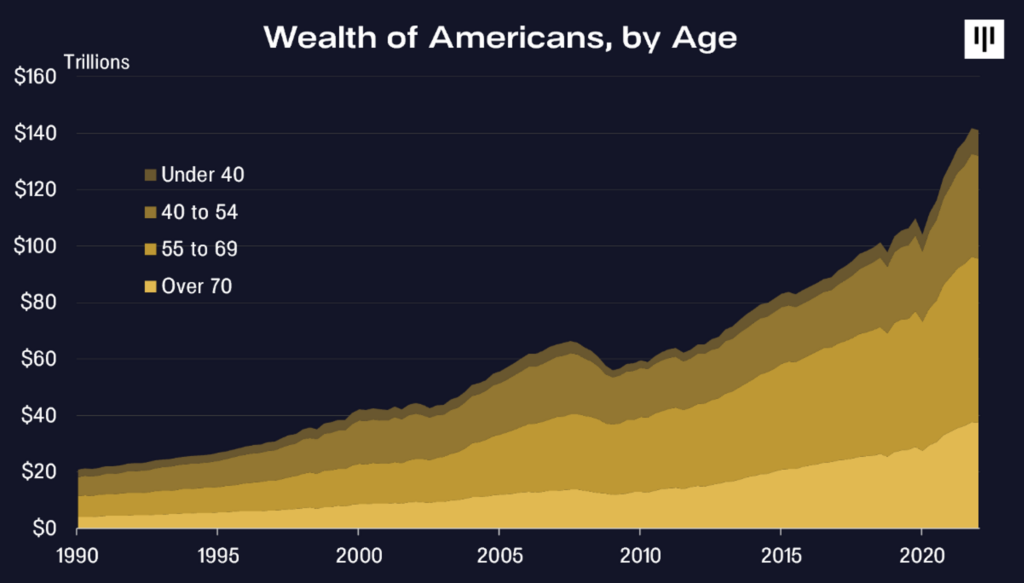
La mayoría de nuestra población está en esa diminuta franja de la parte superior de este gráfico.
La Fed debería deshacer su enorme manipulación de los mercados de bonos del gobierno e hipotecarios, y dejar que todos nuestros ciudadanos compitan en un mercado justo y libre de vivienda e hipotecas.
EL IMPACTO SOCIAL DE LA MANIPULACIÓN DEL MERCADO HIPOTECARIO POR PARTE DE LA FED
“Los compradores de vivienda estadounidenses son mayores, más blancos y más ricos que en cualquier otro momento reciente, y los compradores primerizos representan la menor proporción del mercado en 41 años, según descubrió la Asociación Nacional de Agentes Inmobiliarios en su perfil anual de compradores y vendedores de vivienda.
“Los compradores blancos representaron el 88 por ciento de las ventas de viviendas durante el periodo de la encuesta, frente al 82 por ciento en el mismo periodo del año anterior, alcanzando el nivel más alto en 25 años, según las conclusiones de la asociación. . . .
“Históricamente, los compradores primerizos constituían alrededor del 40 por ciento del mercado. Pero la proporción de compradores primerizos cayó al 26 por ciento durante el periodo de encuesta de 12 meses, de julio de 2021 a junio de 2022, desplomándose hasta el nivel más bajo desde que la asociación comercial comenzó a registrar esos datos en 1981.
“La edad mediana de los compradores primerizos fue, con 36 años, la más alta desde 1981, al igual que la edad mediana de los compradores recurrentes, que subió a 59 años, durante el periodo de la encuesta.
“En conjunto, los compradores negros y asiáticos/isleños del Pacífico representaron apenas el 5 por ciento de todas las ventas de viviendas, ya que su participación en el mercado disminuyó en el año de la encuesta en comparación con el año anterior. Los compradores latinos e hispanos representaron el 8 por ciento durante ese periodo, según la encuesta nacional realizada a 4,900 compradores recientes de residencias principales”.
— The New York Times, ‘Los compradores de vivienda mayores, blancos y adinerados están desplazando a otros del mercado’, 3 de noviembre de 2022
DEMOCRATIZAR EL ACCESO
Blockchain democratiza el acceso a los activos financieros.
En una nueva encuesta nacional realizada en su nombre por The Harris Poll, Grayscale Investments examinó cómo ven los estadounidenses el estado de la economía y de las criptomonedas en el contexto de las elecciones de 2022 en Estados Unidos.
The Harris Poll confirma que las criptomonedas están democratizando el acceso a las finanzas:
-
Casi la mitad de los estadounidenses está familiarizada con las criptomonedas (49%), y la familiaridad aumenta entre los inversores más jóvenes, con un 70% de los de 18 a 34 años y un 62% de los de 35 a 44 años.
-
La familiaridad también es mayor entre las minorías, con un 60% de los estadounidenses negros y un 62% de los hispanos, frente al 43% de los estadounidenses de origen europeo.
-
El interés por las criptomonedas parece traducirse en adopción, en particular entre los inversores jóvenes y diversos. Alrededor de un tercio de los estadounidenses negros (34%) e hispanos (32%), así como de los menores de 45 años (37%), afirma que la inflación y el clima económico actual los han hecho más interesados en las criptomonedas. Casi un tercio de los estadounidenses negros (30%) e hispanos (32%), así como de los menores de 45 años (33%), ya posee criptomonedas.
— Grayscale/The Harris Poll, GlobeNewswire, 1 de noviembre de 2022
La tecnología blockchain descentraliza el poder de burocracias centralizadas y demasiado falibles, devolviéndolo a las personas.
Blockchain está cambiando el mundo para bien.
Mucha suerte por ahí,
@Dan_Pantera
“Devolvamos lo alternativo a las inversiones alternativas”
CONFERENCIAS TELEFÓNICAS [5]
Nuestro equipo de inversiones organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que ocurren en la industria y, con frecuencia, invita a fundadores y directores ejecutivos de empresas líderes de blockchain a participar en paneles de discusión. A continuación se muestra una lista de las próximas llamadas, a las que puede inscribirse a través de este enlace.
El estado de las criptomonedas y el entorno macro
Jueves 8 de diciembre de 2022, 8:00am PST / 17:00 CET / 12:00am hora estándar de China
Inscríbase con antelación a través de este enlace:
https://panteracapital.com/future-conference-calls/
Llamada de lanzamiento del Pantera Blockchain Fund V
Martes 17 de enero de 2023, 9:00am PDT / 18:00 CET / 1:00am hora estándar de China
Inscríbase con antelación a través de este enlace:
https://panteracapital.com/future-conference-calls/
Llamada para inversores del Pantera Liquid Token Fund
Martes 24 de enero de 2023, 9:00am PDT / 18:00 CET / 1:00am hora estándar de China
Abierta únicamente a los socios comanditarios (LP) del fondo.
Llamada para inversores del Pantera Early-Stage Token Fund Ltd
Martes 31 de enero de 2023, 7:00am PDT / 16:00 CET / 11:00pm hora estándar de China
Abierta únicamente a los socios comanditarios (LP) del fondo.
Llamada para inversores del Pantera Early-Stage Token Fund
Martes 31 de enero de 2023, 9:00am PDT / 18:00 CET / 1:00am hora estándar de China
Abierta únicamente a los socios comanditarios (LP) del fondo.
[1] Divulgaciones importantes — Comentarios generales de mercado / Sin oferta de servicios de asesoría: Este documento (incluida esta sección) ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas en esta carta, ninguna de las declaraciones aquí incluidas se relaciona específicamente con los servicios de asesoría de inversiones prestados por Pantera Capital Management Puerto Rico LP o sus filiales (“Pantera”), ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Las opiniones y otras declaraciones contenidas en este documento no constituyen ninguna forma de asesoramiento ni recomendación de inversión, legal, fiscal, financiera o de otra índole.
[2] Divulgaciones importantes — Comentarios generales de mercado / Sin oferta de servicios de asesoría: Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas se relaciona con los servicios de asesoría de inversiones de Pantera, ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Las opiniones y otras declaraciones contenidas en este documento no constituyen ninguna forma de asesoramiento ni recomendación de inversión, legal, fiscal, financiera o de otra índole.
[3] Divulgaciones importantes – Esta sección trata sobre los servicios de asesoría de Pantera. La información contenida en esta sección se relaciona con los servicios de asesoría de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de iniciar una relación de asesoría de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, legal, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene la obligación de actualizar estos materiales ni de notificar a los destinatarios sobre ningún cambio.
[4] Divulgaciones importantes — Comentarios generales de mercado / Sin oferta de servicios de asesoría: Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas se relaciona con los servicios de asesoría de inversiones de Pantera, ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Las opiniones y otras declaraciones contenidas en este documento no constituyen ninguna forma de asesoramiento ni recomendación de inversión, legal, fiscal, financiera o de otra índole.
[5] Divulgaciones importantes – Esta sección trata sobre los servicios de asesoría de Pantera. La información contenida en esta sección se relaciona con el negocio de asesoría de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de iniciar una relación de asesoría de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, legal, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene la obligación de actualizar estos materiales ni de notificar a los destinatarios sobre ningún cambio.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones específicamente marcadas en esta carta, ninguna de las declaraciones aquí incluidas se relaciona específicamente con los servicios de asesoría de inversiones prestados por Pantera Capital Management Puerto Rico LP o sus filiales (“Pantera”), ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoría de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta o una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) o de cualquier entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede utilizarse como base en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar), que se proporcionará únicamente a los oferentes cualificados y que estos deberán revisar cuidadosamente antes de invertir.
Esta carta tiene como objetivo resumir ciertos acontecimientos, artículos y/o menciones en medios con respecto a bitcoin y otras criptomonedas que Pantera considera que pueden ser de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que se ha obtenido de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, la corrección, la exactitud, la razonabilidad o la integridad de la información y las opiniones. La información contenida en esta carta está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Este documento no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, legal o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y pueden realizar en el futuro inversiones adicionales, incluidas posiciones largas y cortas, en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas”, que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o la forma negativa de estos términos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos o resultados reales, o las políticas, los procedimientos y los procesos reales de Pantera y el desempeño del Fondo, pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse que la inclusión de estas declaraciones constituye una declaración de Pantera de que el Fondo alcanzará alguna estrategia, objetivo u otros planes. El desempeño pasado no es necesariamente indicativo de resultados futuros ni los garantiza.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier asunto de inversión, financiero, legal, fiscal, contable o regulatorio aquí analizado. Los análisis y opiniones aquí contenidos pueden basarse en supuestos que, si se alteran, pueden cambiar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el desempeño futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Este documento es confidencial, está destinado únicamente a la persona a quien se ha proporcionado y, bajo ninguna circunstancia, podrá mostrarse, copiarse, transmitirse ni entregarse de otro modo una copia a ninguna persona que no sea el destinatario autorizado.