Blockchain Letter
10/22/2026
Katrina Paglia, Franklin Bi, Cosmo Jiang
Claridad sin CLARITY
Índice
1. La Ley CLARITY no se aprobó en el Senado
2. Estado de la tokenización :: 2T 2026
3. S&P Pantera Digital Asset Index
LA LEY CLARITY NO SE APROBÓ EN EL SENADO. LAS AGENCIAS SON AHORA EL CAMINO A SEGUIR
Por Katrina Paglia, Chief Legal Officer
A pesar de que el Senado no aprobó CLARITY el mes pasado, el mercado de activos digitales ha seguido ganando cuota de mercado. Más importante aún, tanto la SEC como la CFTC planean introducir regulaciones sobre la estructura del mercado, y ambos partidos saben que los activos digitales han llegado para quedarse.
El resultado no fue una sorpresa, ya que los mercados de predicción asignaban al proyecto de ley una baja probabilidad de aprobación antes de la sesión ejecutiva; tras la votación, las probabilidades de que se apruebe este año son de un solo dígito.
Para saber más sobre lo que significa la Ley CLARITY, consulte la Blockchain Letter de agosto.
Buenas noticias: las agencias nunca dejaron de trabajar
La SEC y la CFTC han estado avanzando en paralelo a la legislación durante todo este tiempo, y esa vía paralela es ahora la vía principal. El comunicado interpretativo de marzo aclaró cómo se aplican las leyes de valores a los criptoactivos. Las dos agencias se han comprometido públicamente a una elaboración coordinada de normas. Ambos presidentes han dicho que seguirán avanzando con las normas sobre criptomonedas sin el Congreso.
La SEC reforzó este punto dos días después de que fracasara la votación de cierre del debate. El 17 de septiembre, la Comisión emitió la Exención de Innovación (Innovation Exemption), una orden condicional de cinco años, con efecto inmediato, que permite a los centros de negociación que reúnan los requisitos operar versiones tokenizadas de acciones estadounidenses cotizadas en bolsa mediante creadores de mercado automatizados y pools de liquidez con permisos. Las condiciones mantienen las protecciones al inversor: los titulares de tokens deben recibir los mismos derechos que los accionistas tradicionales, incluidos los dividendos y el voto; los emisores disponen de un plazo de 30 días para oponerse antes de que su acción pueda negociarse como token; y el volumen de negociación está limitado mientras el mercado se desarrolla. El presidente Atkins describió la orden como un puente y dijo que “debe ir seguida de una regulación duradera”. La agencia encargada de proteger a los inversores propuso en agosto un marco de ofertas diseñado específicamente para este fin y concedió en septiembre una exención operativa para la tokenización. La SEC está liderando la innovación en la regulación de los activos digitales en lugar de esperar a que el Congreso la autorice.
El paso más significativo es la Regulación de Criptoactivos (Regulation Crypto Assets, Reg CA), que la SEC propuso el 18 de agosto. Es el primer marco de ofertas diseñado específicamente para activos digitales en el marco de las leyes federales de valores, y convierte la interpretación de marzo en normas operativas.
Hasta ahora, un proyecto que recaudaba capital en EE. UU. estaba limitado a Reg D y Reg S: inversores acreditados u offshore. Un enorme volumen de capital nacional simplemente resultaba inalcanzable. Reg CA cambiaría eso, y lo haría sin la carga de calificación que hizo impracticable la Regulación A para las ofertas de tokens.
Qué hace realmente Reg CA
La distinción fundamental
Reg CA trata el contrato de inversión como el valor y el token subyacente como el activo. Esta separación permite que el acuerdo contractual llegue a su fin mientras el token sigue negociándose. Sin embargo, no se aplica a los activos que son valores por sí mismos, como las acciones o los pagarés tokenizados.
Exenciones para la formación de capital
Los emisores pueden utilizar dos exenciones no excluyentes:
1. Exención para startups: hasta $5 millones a lo largo de cuatro años mediante divulgaciones sencillas en un sitio web y presentaciones inicial y final. Limitada a una vez por activo.
2. Exención de recaudación de fondos: hasta $75 millones por período de 12 meses en dos niveles ($20M para el Nivel 1; $75M para el Nivel 2 con estados financieros auditados). Requiere la calificación de la SEC y un vínculo estricto con EE. UU. (entidad estadounidense, liderazgo y activos mayoritariamente estadounidenses), lo que excluye de hecho los modelos de fundaciones offshore.
Divulgaciones adaptadas
La Norma 103 propuesta sustituye las divulgaciones tradicionales de las OPV por 10 principios específicos para tokens, entre ellos la tokenomics, los permisos de los contratos inteligentes, la seguridad del código y los compromisos de gestión. Es importante destacar que las declaraciones públicas en whitepapers y redes sociales conllevan obligaciones conforme a las leyes de valores, y que las promesas iniciales establecen el parámetro de referencia para el progreso futuro.
La salida y el puerto seguro
Los emisores que completen o cesen de forma permanente sus esfuerzos de gestión pueden presentar el Formulario TR para que el activo deje de considerarse sujeto a un contrato de inversión.
Conclusiones clave:
– El desencadenante de la salida se basa en la finalización efectiva y no en un plazo fijo.
– La presentación es una declaración sin revisión formal del personal, aunque la SEC conserva derechos de auditoría posterior.
– Salir del estatus de contrato de inversión no resuelve automáticamente la jurisdicción regulatoria más amplia (p. ej., la autoridad de la CFTC sobre el mercado spot).
– Reg CA prevalece sobre las leyes estatales de valores (blue sky) para las ofertas cubiertas y la negociación secundaria, siempre que el emisor mantenga al día sus presentaciones ante la SEC.
Qué estoy vigilando a continuación
Que una futura versión de CLARITY se apruebe depende de las elecciones de mitad de mandato. Estructuralmente, la tendencia nos favorece, ya que cada ciclo incorpora a miembros que han convivido con esta tecnología durante una mayor parte de sus vidas. Pero todo depende de octubre, noviembre y de la carrera presidencial posterior. Blockchain está cerca de un punto de inflexión generacional; el momento en que ocurra es ahora una cuestión política.
Un tema algo adyacente, pero en el que estoy más centrada: los mercados de predicción. El Tercer Circuito sostuvo en abril que los contratos sobre eventos deportivos son probablemente swaps sujetos a la jurisdicción exclusiva de la CFTC. El Noveno Circuito falló en sentido contrario en agosto, al considerar que tienen las características distintivas de las apuestas deportivas y que los estados pueden regularlos. Nueva Jersey ha solicitado un certiorari. Mientras tanto, la CFTC, bajo la presidencia de Selig, afirma tener jurisdicción exclusiva y litiga contra varios estados. Esto va camino de la Corte Suprema, y cómo se resuelva importará mucho más allá de los mercados de predicción, porque el conflicto de fondo es quién tiene derecho a regular un instrumento financiero novedoso cuando los estados creen que es otra cosa.

ESTADO DE LA TOKENIZACIÓN :: 2T 2026
Por Franklin Bi, General Partner; Danning Sui, Research Director; y Ally Zach, Research Engineer
La Ley CLARITY no logró avanzar en el Senado el 15 de septiembre, pero la investigación más reciente de Pantera Capital apunta a una historia más amplia que ya está en marcha: la tokenización se está expandiendo a través de la negociación de consumo, los fondos institucionales y los mercados de colateral. El revés político llega cuando los activos financieros están encontrando más formas de llegar a los inversores y de ponerse a trabajar.
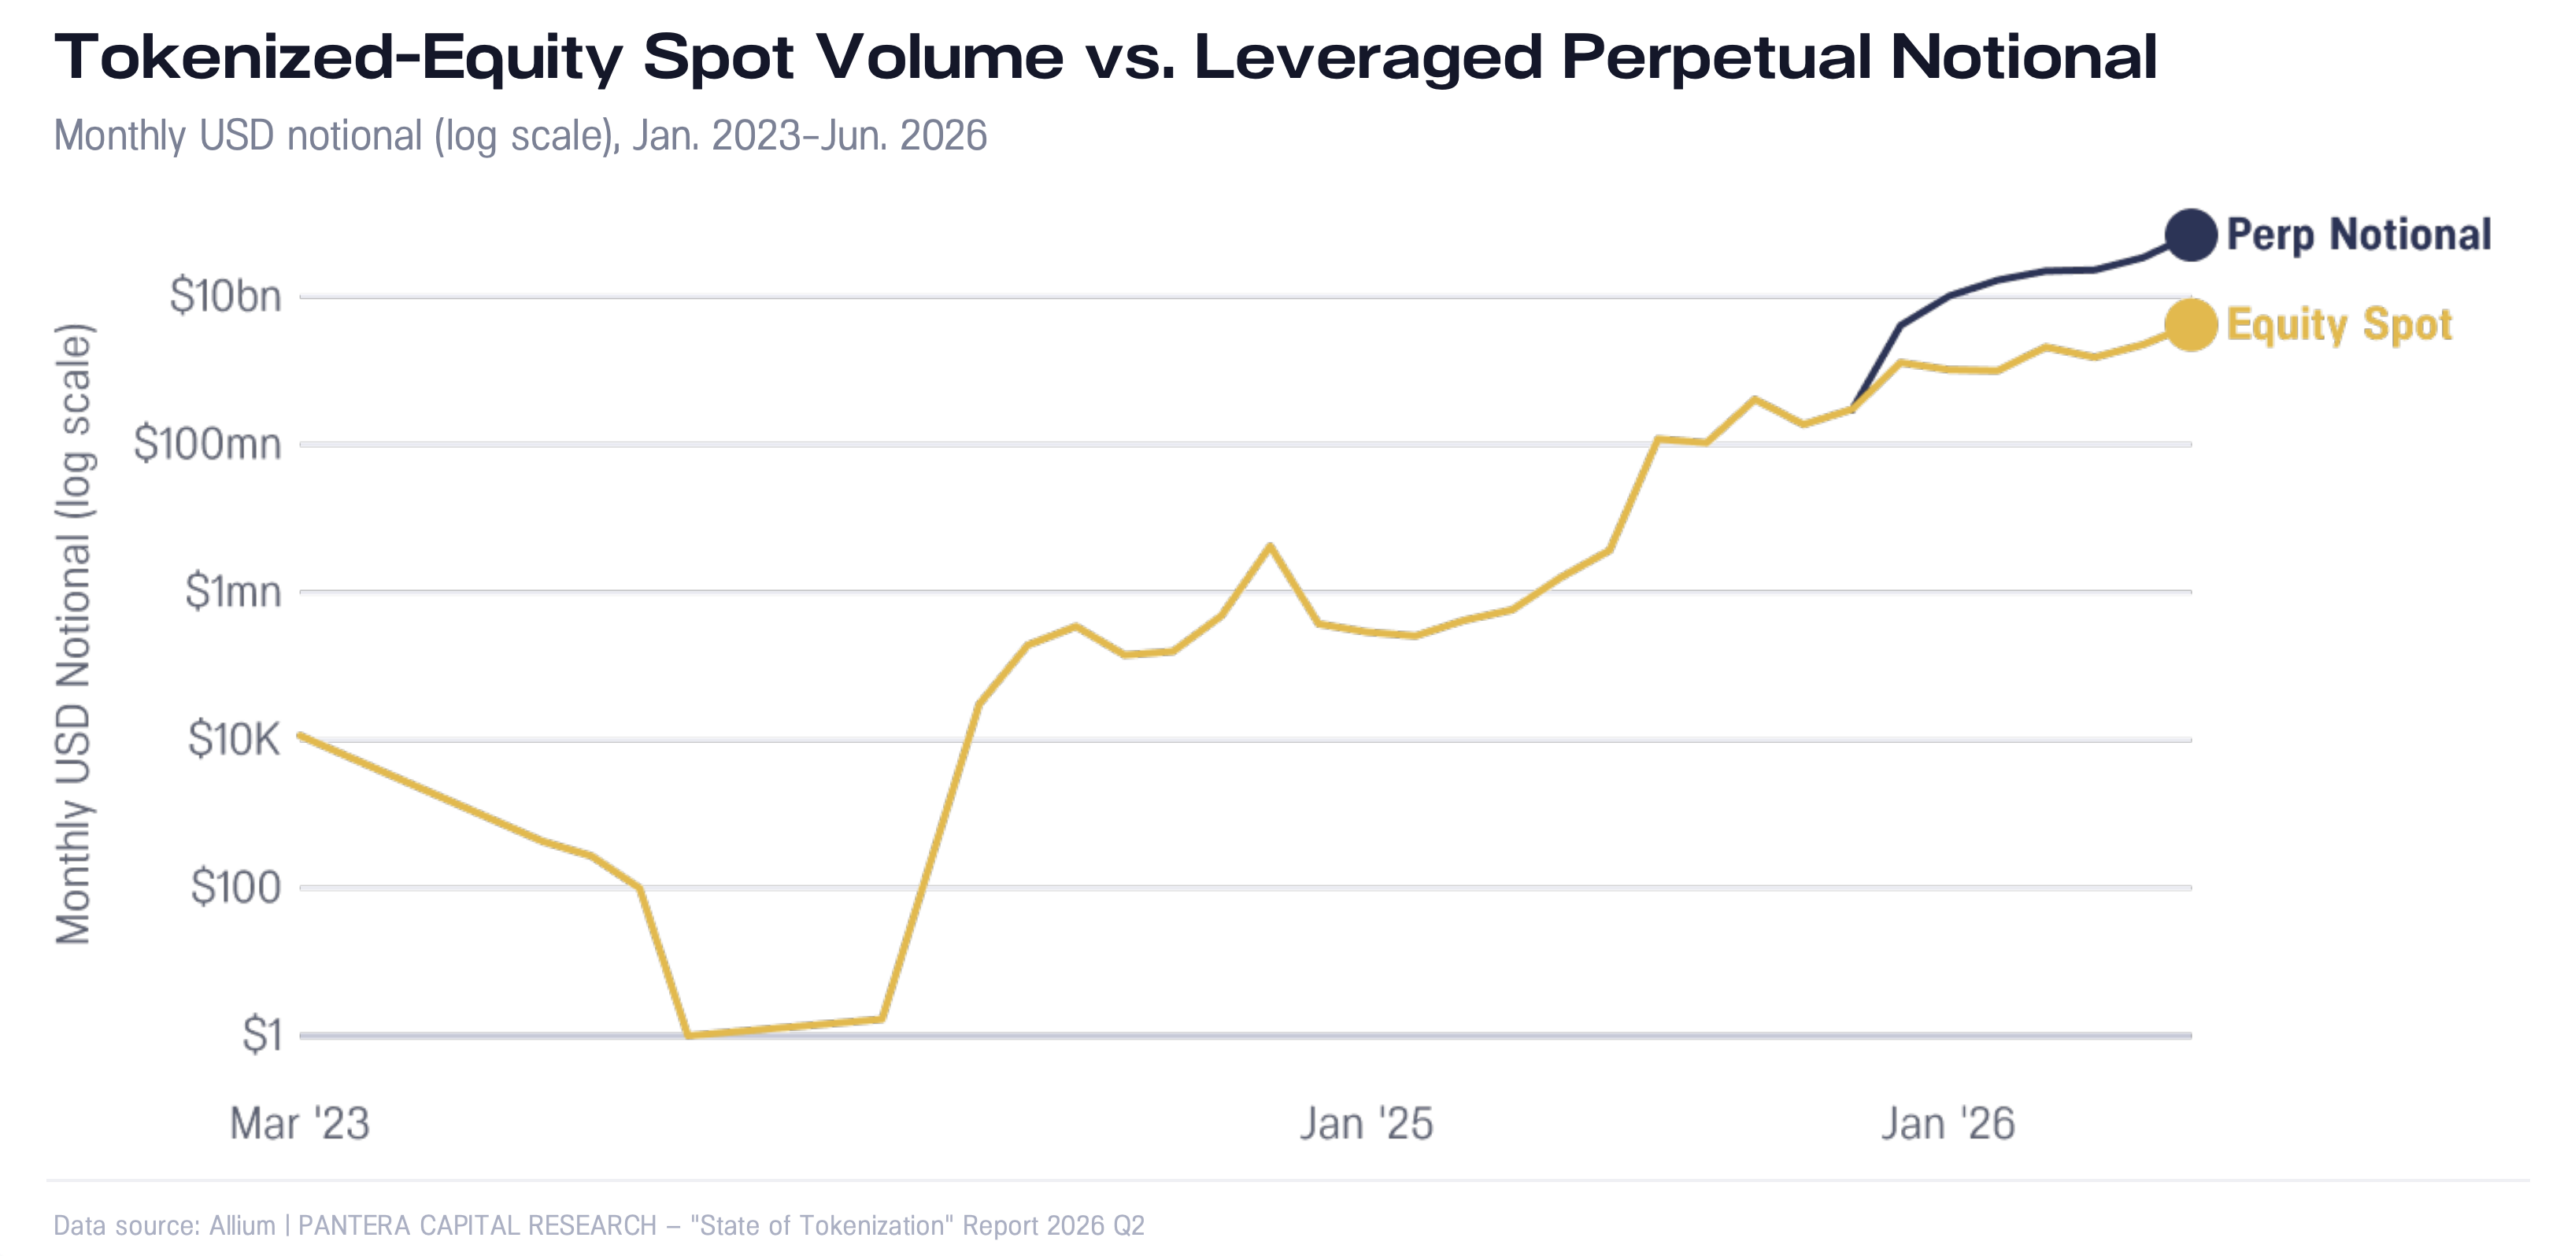
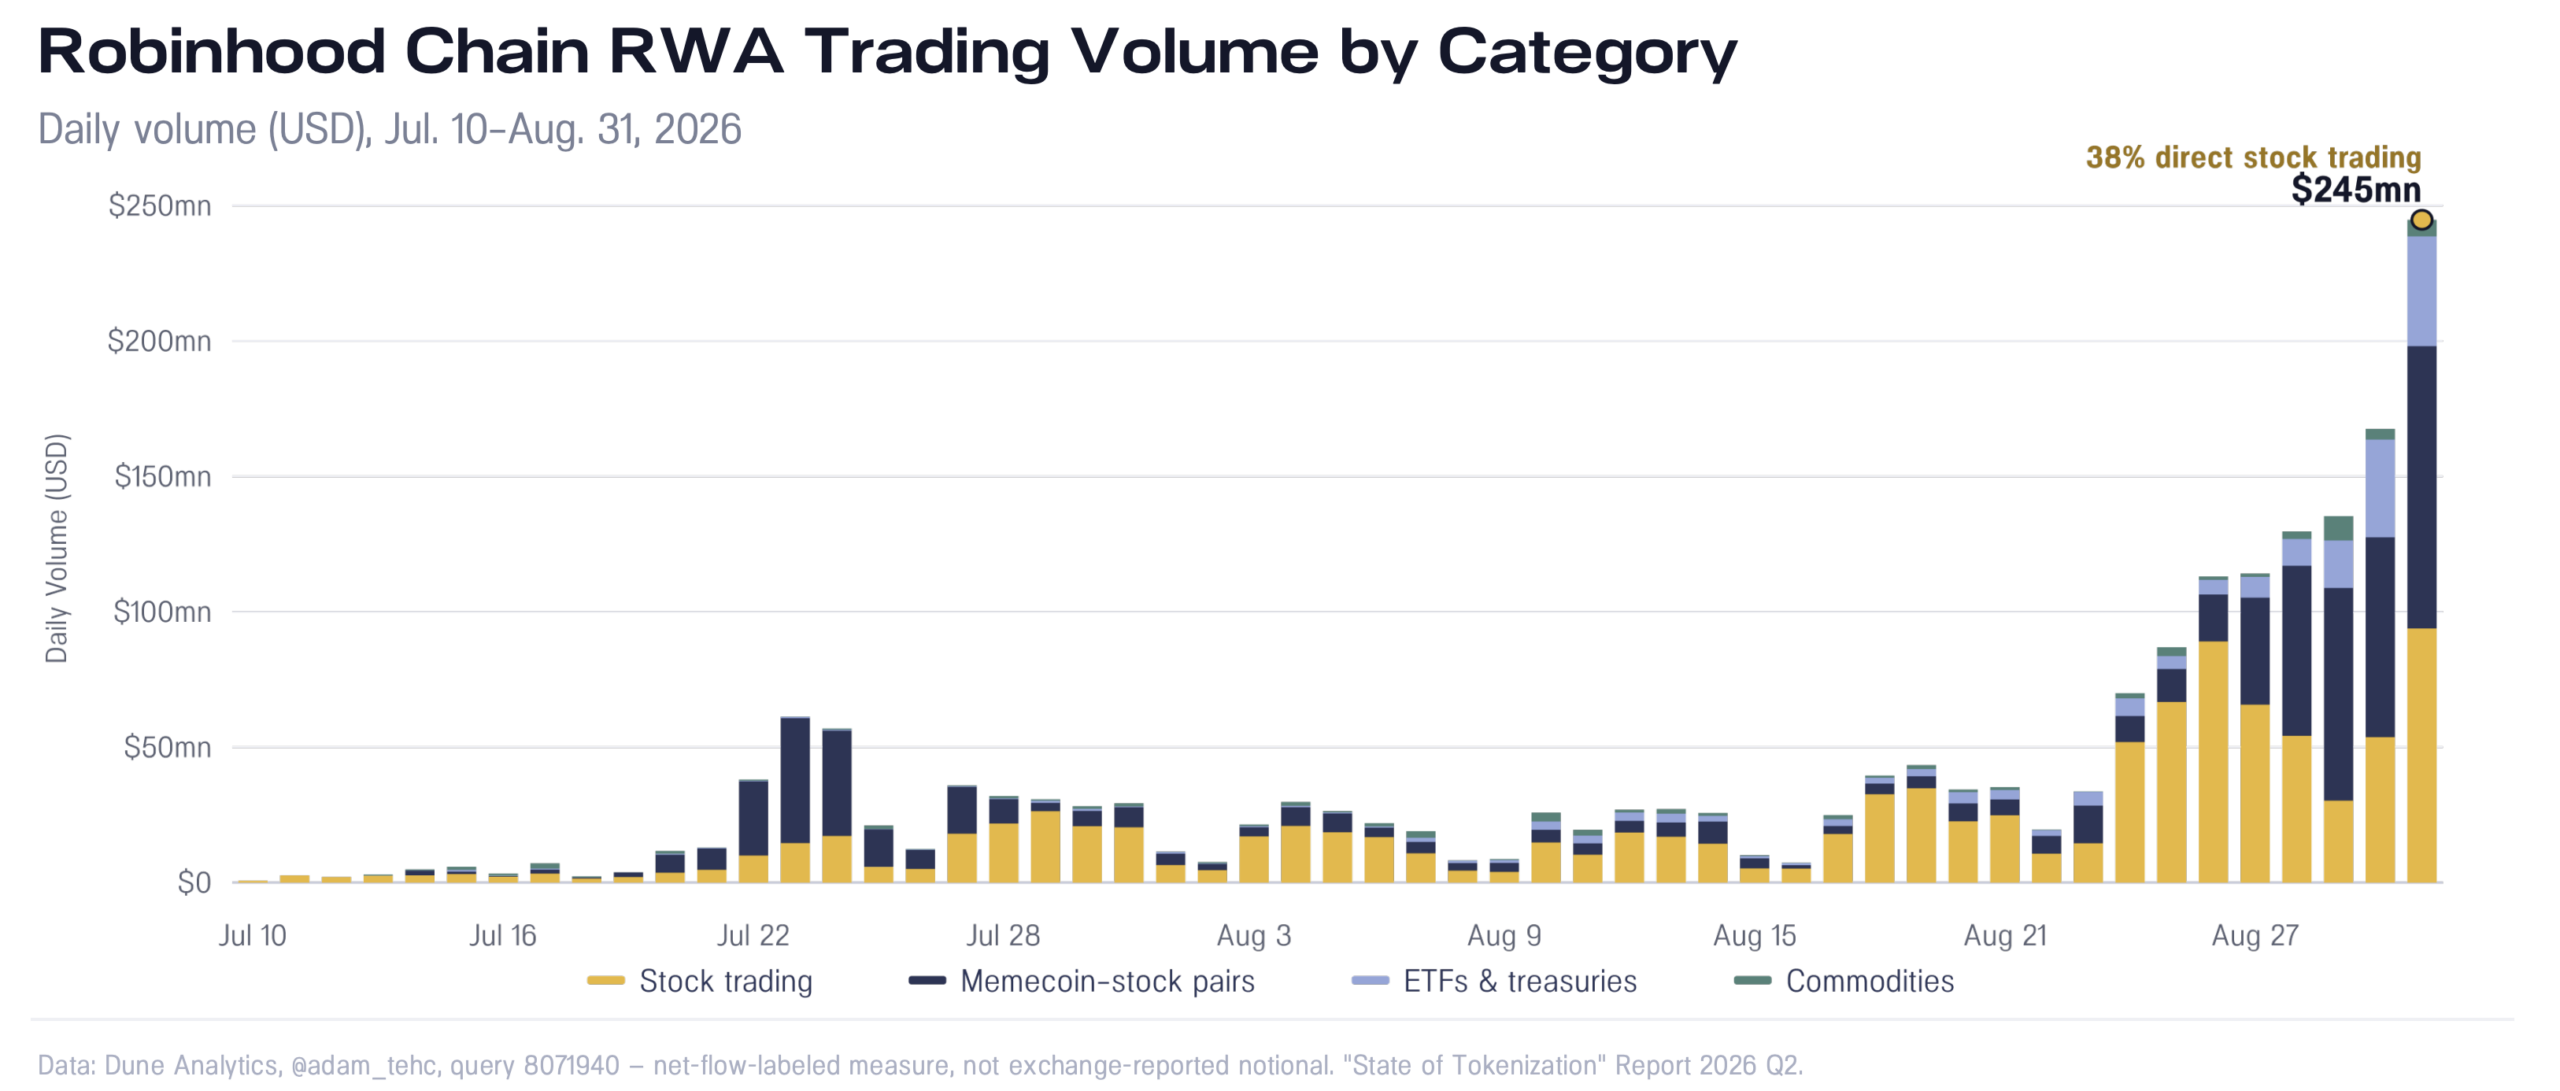
Nuestro informe actualizado State of Tokenization encuentra $67.8bn de volumen de perpetuos de acciones en junio entre Hyperliquid y Lighter combinados, aproximadamente 16 veces el volumen spot de acciones tokenizadas observado, de $4.2bn, en el mismo mes. En Robinhood Chain, la negociación semanal de tokens de activos del mundo real pasó de $5.0mn en la primera semana medida a $887.5mn en la última semana de agosto. Son señales sustanciales de demanda de acceso onchain, aunque el volumen de negociación no establece el número de consumidores que participan ni el capital que han invertido.
La expansión también llega a instituciones financieras consolidadas. BlackRock y Franklin Templeton ofrecen fondos tokenizados; J.P. Morgan lanzó JLTXX en Ethereum; HSBC amplió los depósitos tokenizados a EE. UU.; y Fidelity International lanzó su primer producto tokenizado con Sygnum. New York Life Investment Management entró en la tokenización a través de una estrategia de bonos de alto rendimiento con Centrifuge. Cada uno responde a una necesidad financiera distinta, desde la gestión de efectivo hasta la inversión en crédito.
Los datos de mercado muestran esa amplitud: el valor tokenizado no vinculado a stablecoins creció un 13.26%, con un aumento de $4.25bn entre el 25 de marzo y el 30 de junio. Septiembre trajo otro avance cuando la SEC concedió una exención condicional para determinados centros de negociación de acciones tokenizadas y proveedores de liquidez. Ese paso específico deja margen para que se desarrolle más infraestructura de negociación mientras la legislación más amplia sigue sin resolverse.
La negociación de acciones muestra demanda de exposición onchain
Hyperliquid y Lighter registraron $68bn de volumen combinado de perpetuos de acciones en junio frente a $4bn de negociación spot de acciones tokenizadas observada. Una cuestión a seguir es si esta actividad de derivados puede sostener a los creadores de mercado y los servicios de cobertura necesarios para mercados spot más sólidos. La comparación de 16x mide el nocional negociado, no el capital invertido equivalente, y los conjuntos de activos subyacentes son distintos.
Robinhood muestra cómo la distribución puede acelerar la actividad
La proporción de los tokens RWA en el volumen de DEX de Robinhood Chain pasó del 0.07% en la primera semana medida al 12.9% en la última semana de agosto. El valor tokenizado rastreado creció de $5.55mn al cierre de junio a $28.35mn al cierre de julio. La siguiente cuestión es si esta actividad se convierte en una participación recurrente y en tenencias financiadas más amplias; los datos de direcciones del informe siguen mostrando una propiedad concentrada.
La adopción institucional se expande hacia los servicios de mercado
Kraken Institutional añadió JAAA de Janus Henderson a la custodia cualificada a través de Centrifuge. Grove Basin ofrece un modelo para financiar la brecha de liquidación cuando los inversores elegibles salen de fondos tokenizados, con una capacidad anunciada de hasta $1bn en liquidez diaria y soporte para JTRSY. DTCC procesó operaciones de producción con activos tokenizados en julio y ha anunciado por separado una conexión planificada con Stellar. Estos avances extienden la historia a la custodia, el reembolso y la liquidación.
Distintos activos pueden tener éxito a través de usos diferentes
En la cohorte de junio, los productos de acceso abierto generaron el 99.8% de la negociación spot observada mientras mantenían el 41% del valor. El acceso importa, pero los productos con permisos también se concentran en fondos orientados al rendimiento. BUIDL de BlackRock y los productos de fondos de Franklin Templeton deberían evaluarse en parte según las necesidades de tenencia y reembolso; el colateral tokenizado en Morpho ofrece otra forma de uso. La oportunidad consiste en construir el mercado adecuado en torno a cada producto.
Lea el informe completo State of Tokenization aquí.
S&P PANTERA DIGITAL ASSET INDEX :: POSITIVO EN UN AÑO NEGATIVO
Por Cosmo Jiang, General Partner
El S&P Pantera Digital Asset Index vuelve a estar en terreno positivo este año. Bitcoin y los índices cripto más amplios, no.
Al 29 de septiembre, el índice SPPDA acumulaba una subida del +3% en lo que va de año. En el mismo período, Bitcoin había caído un 5% y el Bloomberg Galaxy Crypto Index un 8%.
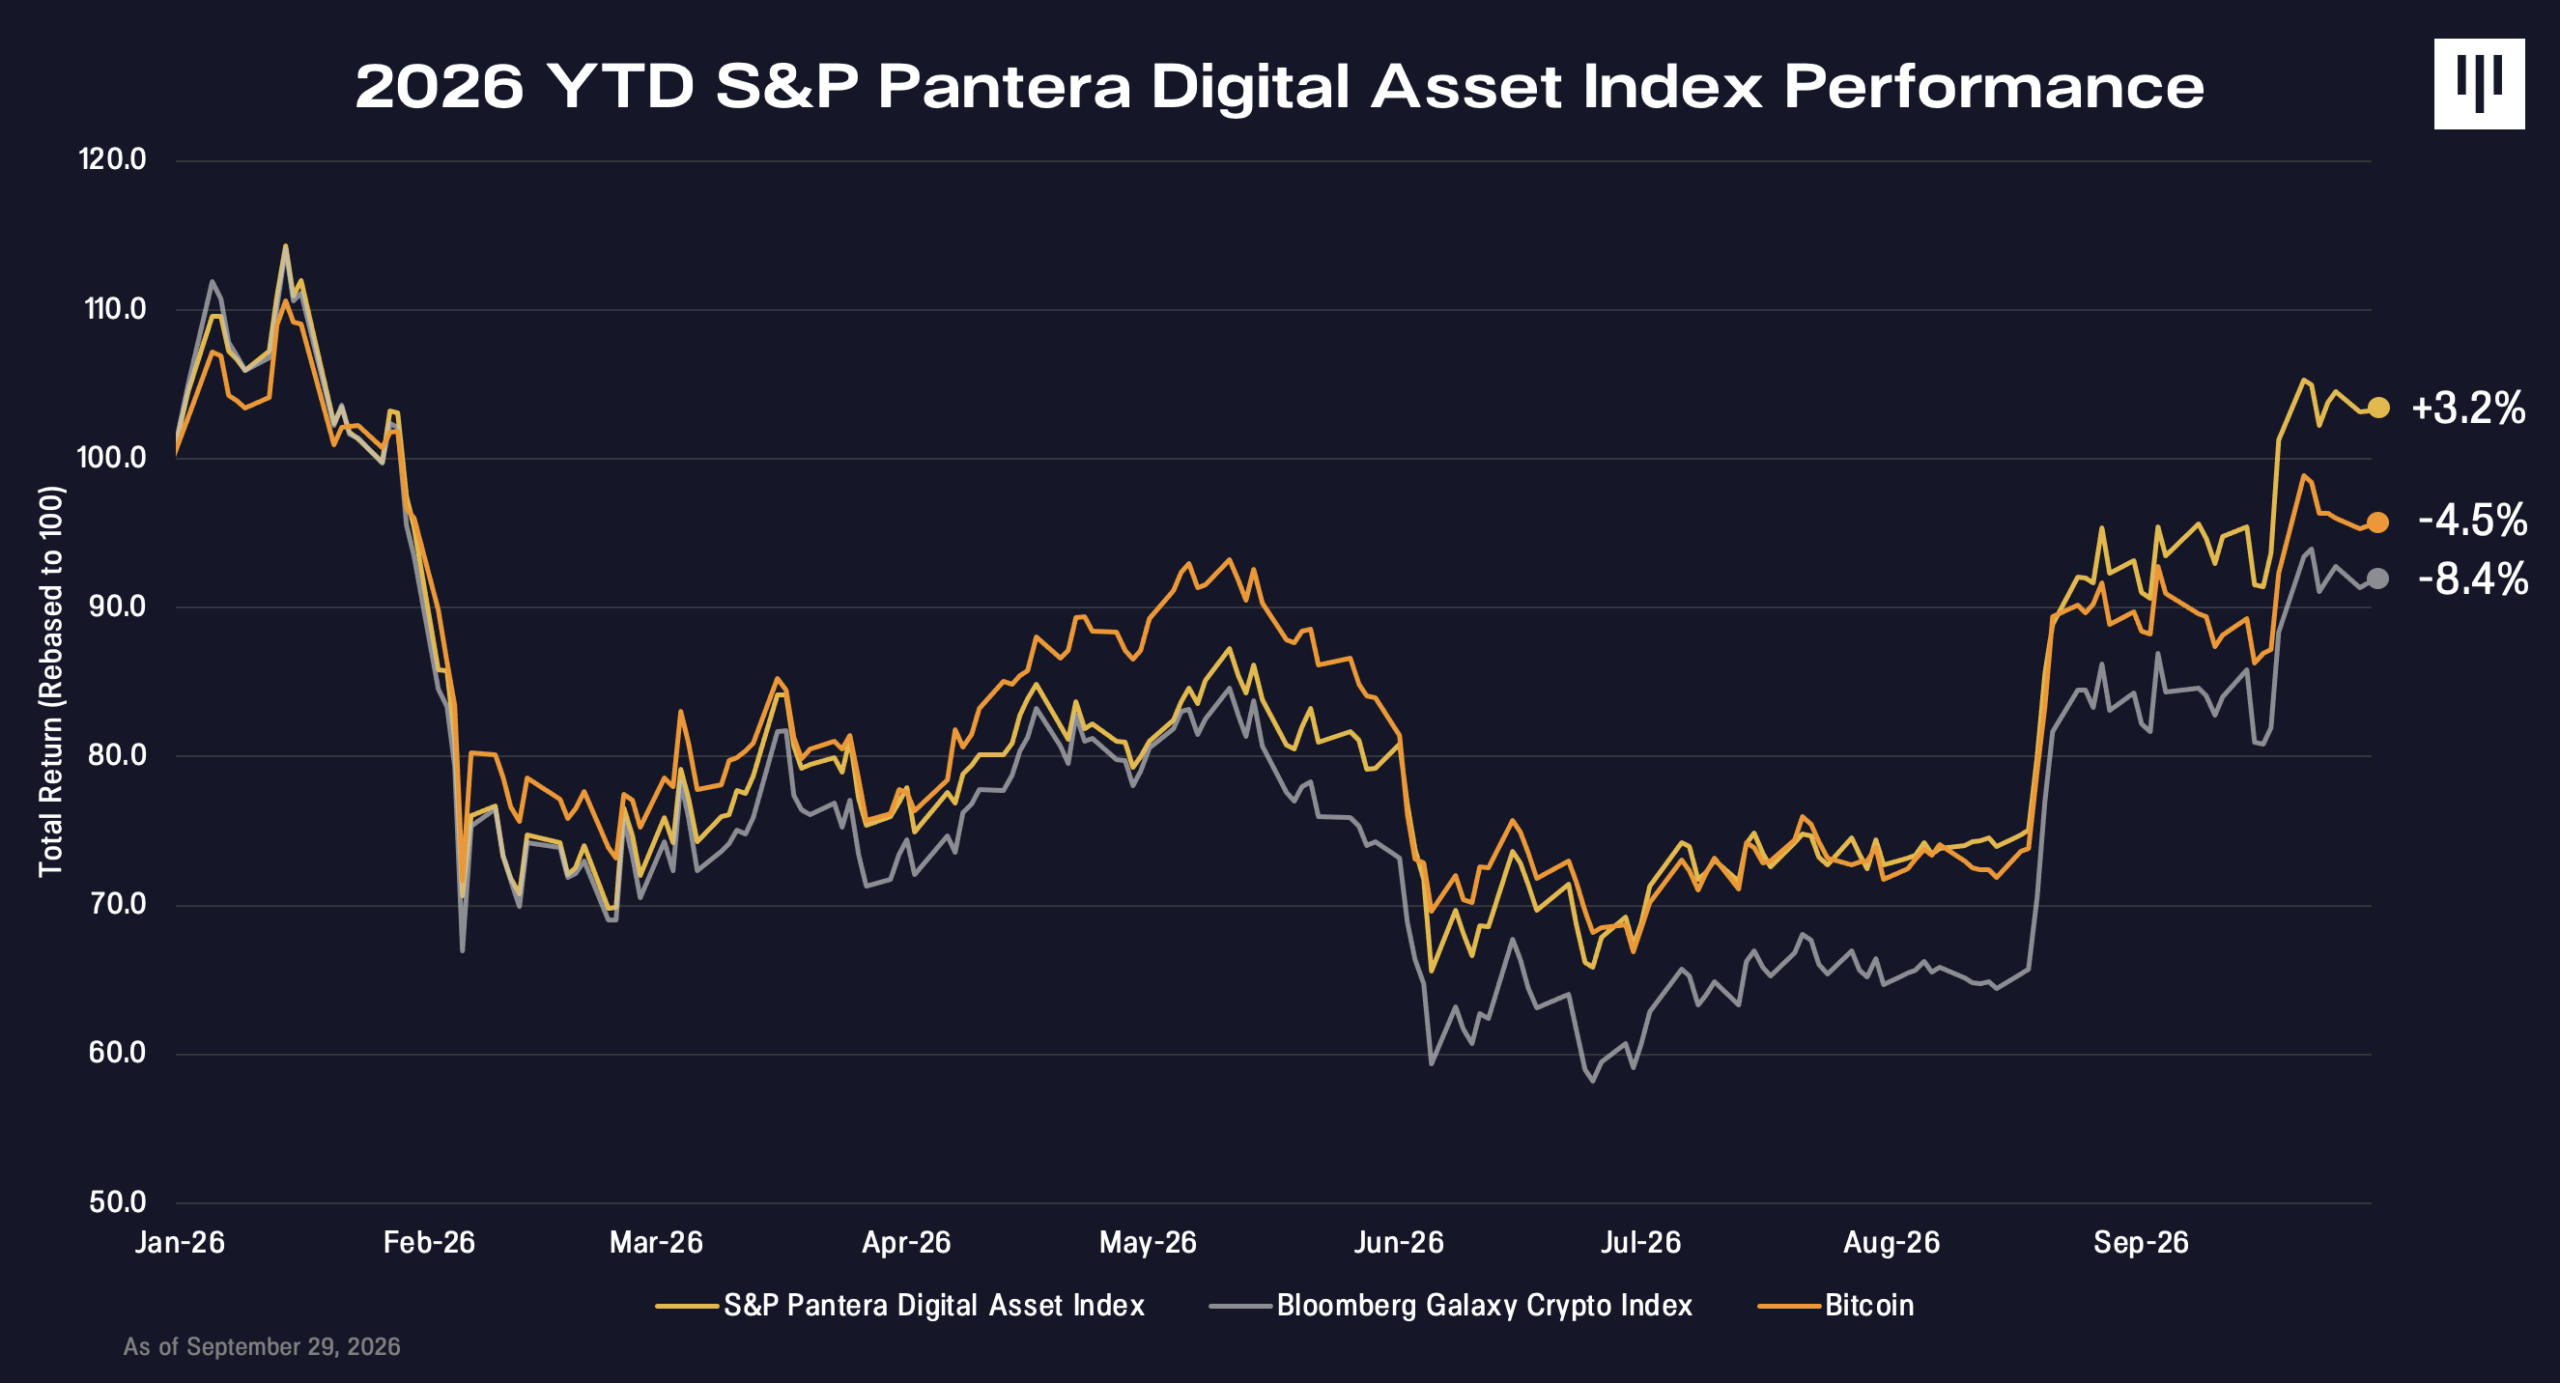
Los rendimientos del índice que se muestran no representan los resultados de la negociación real de activos/valores invertibles. S&P Dow Jones Indices mantiene el índice y calcula los niveles y el rendimiento del índice mostrados o comentados, pero no gestiona activos reales. Los rendimientos del índice no reflejan el pago de ningún cargo de venta o comisión que un inversor pueda pagar para adquirir los activos subyacentes del Índice o fondos de inversión destinados a replicar el rendimiento del Índice. La fecha de lanzamiento del índice fue el 20 de julio de 2026. Consulte las divulgaciones adicionales al final de este informe relativas al rendimiento hipotético del índice.
Creemos que ese resultado no es una coincidencia: es el índice SPPDA haciendo lo que está diseñado para hacer.
En julio, lanzamos el S&P Pantera Digital Asset Index con S&P Dow Jones Indices. El motivo era sencillo. Siempre que hablábamos con asignadores institucionales sobre activos digitales líquidos, escuchábamos la misma queja: los índices multiactivo existentes no son algo que puedan suscribir.
Esos índices ponen a Bitcoin, un activo monetario para el que la mayoría de los asignadores ya tiene una política, en la misma cesta que las memecoins y las cadenas económicamente inactivas. Eso no es un producto invertible para inversores fundamentales, ni tampoco una vara de medir útil para la industria.
La narrativa predominante este año ha sido la de un mercado bajista cripto. Esa narrativa se basa en informes y datos que tratan a todos los tokens por igual. Si se mide solo la parte productiva de la economía blockchain (p. ej., tokenización, finanzas agénticas, perpetuos, DeFi), el panorama es distinto.
La caída desde los máximos de enero afectó a todo. Pero cuando el mercado volvió a desplomarse en junio, el índice resistió significativamente mejor que la cesta amplia. Cuando desapareció el apetito por el riesgo, se amplió la brecha entre los tokens respaldados por ingresos reales y los tokens respaldados por nada. Es lo que cabría esperar. Los ingresos no hacen que un token sea inmune a una caída, pero dan a los inversores algo a lo que aferrarse cuando el sentimiento se quiebra. Cuando el mercado dio un giro a finales de agosto, el índice participó en la recuperación y continúa su mejor desempeño en el año, ahora de vuelta en terreno positivo.
La emisión de stablecoins, la negociación onchain y los mercados de préstamos están generando comisiones reales y verificables. Protocolos como Hyperliquid están devolviendo esas comisiones a los titulares de tokens mediante recompras programáticas. El ajuste producto-mercado existe. Necesitamos un índice de referencia que lo vea tal como es y ofrezca una representación precisa de esta industria.
Un trimestre no demuestra una tesis, y no vamos a fingir lo contrario. Sin embargo, la dirección es la que esperaríamos. Una mejor medición conduce a una mejor asignación de capital. Eso recompensa a los equipos que construyen una captura de valor duradera, lo que a su vez atrae más capital institucional a la clase de activos.
Seguimos trabajando con gestores de activos en productos vinculados al índice, y con proveedores de datos financieros para que lo adopten como el índice de referencia de la industria. Si le interesa saber más, póngase en contacto con nosotros.
“Devolvamos lo alternativo a las Alts”
CONFERENCIAS TELEFÓNICAS DE PANTERA[2]
Nuestro equipo de inversión organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que están ocurriendo en la industria y con frecuencia invita a fundadores y directores ejecutivos de las principales empresas de blockchain a participar en mesas redondas. A continuación se presenta una lista de las próximas conferencias a las que puede inscribirse a través de este enlace.
Conferencia telefónica con inversores del Liquid Token Fund
Martes, 27 de octubre de 2026, 12:00 p. m. hora de verano del Este / 17:00 hora de Europa Central / 12:00 a. m. hora estándar de Singapur (28 de octubre)
Abierta solo a los socios comanditarios del fondo.
Conferencia telefónica de Pantera Fund V
Martes, 3 de noviembre de 2026, 12:00 p. m. hora estándar del Este / 18:00 hora de Europa Central / 1:00 a. m. hora estándar de Singapur
Abierta a posibles inversores. Inscríbase en panteracapital.com/future-conference-calls.
Acompáñenos para conocer mejor la industria, las oportunidades que vemos en el horizonte y nuestros fondos.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activos y preferirían que un gestor asignara capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un envoltorio para todo el espectro de activos blockchain. Su sucesor, Pantera Fund V, ya está abierto a suscripciones.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activos. Es una continuación de las estrategias que hemos empleado en Pantera durante trece años a lo largo de doce fondos de capital de riesgo y de cobertura.
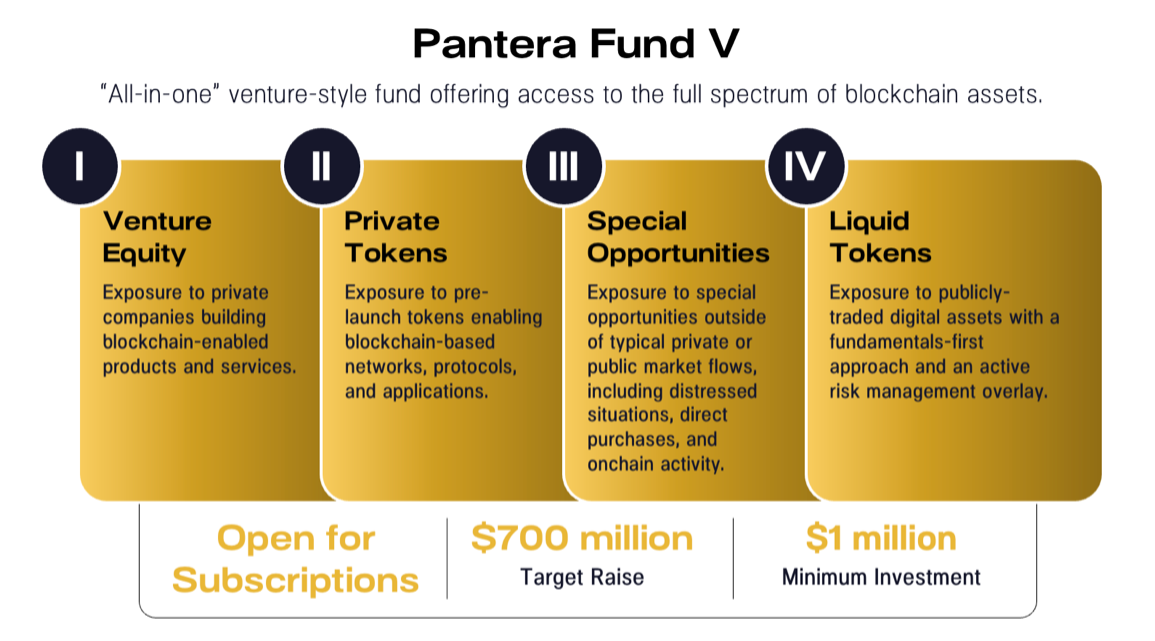
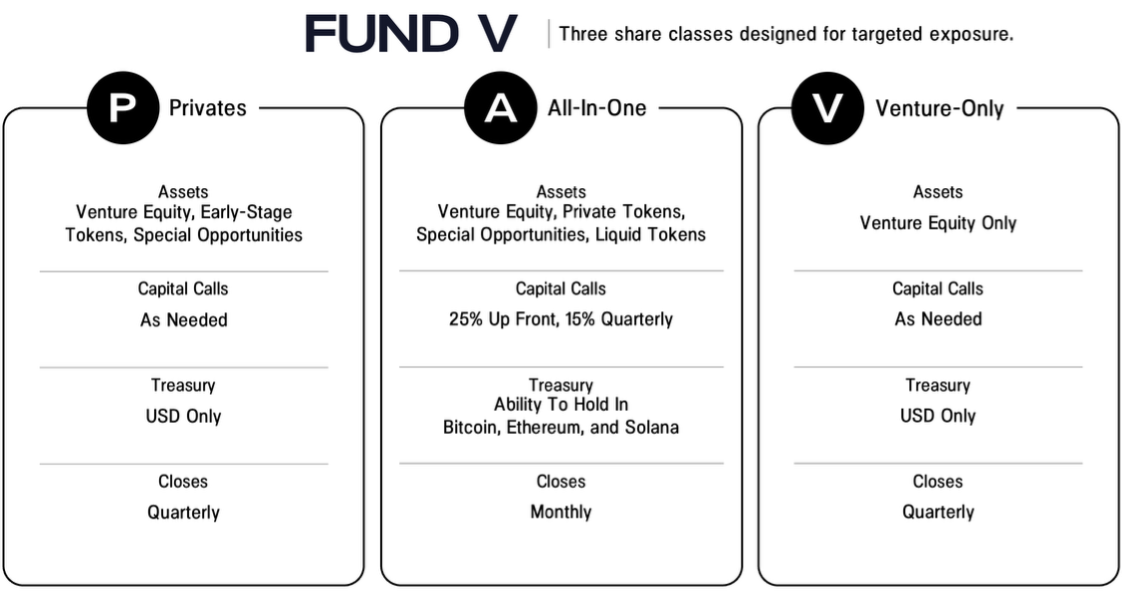
Los socios comanditarios (Limited Partners) tienen la flexibilidad de invertir solo en capital de riesgo (Clase V, por “Venture”), o en capital de riesgo, tokens privados y tokens de tesorería bloqueados (Clase P, por “Privates”), o en la Clase A, que lo reúne todo.
Como en todos los fondos de capital de riesgo anteriores de Pantera, apoyamos firmemente ayudar a nuestros LP a acceder a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir colectivamente en al menos el 10% de cada operación de capital de riesgo, de tokens privados y de oportunidades especiales en la que el Fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes tengan derechos de coinversión.
Procuraremos ofrecer también oportunidades de coinversión a otros LP, en función de la capacidad disponible. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en Fund V y desea recibir información adicional, haga clic aquí. También lo invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 3 de noviembre, a las 12:00 p. m. hora del Este. Puede inscribirse aquí.
Pantera dona el 1% de los ingresos de todos los nuevos fondos a 1% For The Planet.
[1] Divulgaciones importantes: determinadas secciones de esta carta tratan los servicios de asesoramiento de Pantera y otras contienen comentarios de mercado. Determinadas secciones de esta carta tratan el negocio de asesoramiento de inversiones de Pantera Capital Partners LP y sus filiales (“Pantera”), mientras que otras secciones de la carta consisten únicamente en comentarios generales de mercado y no guardan relación con el negocio de asesoramiento de inversiones de Pantera. Pantera ha insertado notas al pie a lo largo de la carta para identificar estas diferencias. Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones específicamente marcadas de esta carta, ninguna de las declaraciones aquí incluidas guarda relación con los servicios de asesoramiento de inversiones de Pantera, ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversiones nuevos o adicionales. Esta carta tiene fines meramente informativos y no constituye, ni debe interpretarse como, una oferta de venta o compra ni una solicitud de oferta de venta, compra o suscripción de valores. Las opiniones y demás declaraciones aquí contenidas no constituyen ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal, financiera ni de otro tipo.
[2] Divulgaciones importantes: esta sección trata los servicios de asesoramiento de Pantera. La información contenida en esta sección guarda relación con el negocio de asesoramiento de inversiones de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor o de establecer una relación de asesoramiento de inversiones, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene obligación de actualizar estos materiales ni de notificar a los destinatarios ningún cambio.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en determinadas secciones específicamente marcadas en esta carta, ninguna de las declaraciones aquí incluidas guarda relación específica con los servicios de asesoramiento de inversiones prestados por Pantera Capital Partners LP o sus filiales (“Pantera”), ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversiones nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta o una solicitud de compra de valores de los Fondos gestionados por Pantera (los “Fondos”) o de cualquier entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede utilizarse como base en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar), que solo se facilitará a los destinatarios de ofertas cualificados y que estos deberán revisar detenidamente antes de invertir.
Esta carta pretende resumir determinados acontecimientos, artículos y/o menciones en medios de comunicación relacionados con Bitcoin y otras criptomonedas que Pantera considera que pueden resultar de interés. Las opiniones expresadas en esta carta son opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que se ha obtenido de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y las opiniones aquí contenidos (incluidos los comentarios de mercado, declaraciones o previsiones) reflejan el criterio de los autores en la fecha de publicación de esta carta, y pueden contener elementos de subjetividad (incluidas ciertas hipótesis) o basarse en información incompleta. La información contenida en esta carta está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Esta carta no pretende ofrecer, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrán realizar en el futuro inversiones adicionales en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “podrá”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o la forma negativa de estos términos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los hechos o resultados reales, o las políticas, procedimientos y procesos reales de Pantera y el rendimiento de los Fondos pueden diferir materialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse la inclusión de estas declaraciones como una manifestación de Pantera de que los Fondos alcanzarán estrategia, objetivo u otro plan alguno. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en ningún instrumento o tipo de instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se recomienda encarecidamente que cualquier posible inversor obtenga asesoramiento independiente en relación con cualquier cuestión de inversión, financiera, jurídica, fiscal, contable o regulatoria aquí analizada. Los análisis y las opiniones aquí contenidos pueden basarse en hipótesis que, si se alteran, pueden modificar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración o garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.
Toda la información presentada antes de la Fecha de Lanzamiento de un índice es hipotética (backtesting), no rendimiento real. Los cálculos del backtesting se basan en la misma metodología que estaba vigente en la Fecha de Lanzamiento del índice. Sin embargo, al crear un historial de backtesting para períodos de anomalías de mercado u otros períodos que no reflejan el entorno general actual del mercado, las reglas de la metodología del índice pueden relajarse para captar un universo de valores lo bastante amplio como para simular el mercado objetivo que el índice está diseñado para medir o la estrategia que el índice está diseñado para capturar. Por ejemplo, pueden reducirse los umbrales de capitalización de mercado y de liquidez. El rendimiento pasado del Índice no es una indicación de resultados futuros. El rendimiento del backtesting refleja la aplicación de una metodología de índice y la selección de componentes del índice con el beneficio de la retrospectiva y el conocimiento de factores que pueden haber afectado positivamente a su rendimiento, no puede tener en cuenta todos los riesgos financieros que pueden afectar a los resultados y puede considerarse que refleja un sesgo de supervivencia/anticipación. Los rendimientos reales pueden diferir significativamente de los rendimientos del backtesting, y ser inferiores a ellos. El rendimiento pasado no es una indicación ni una garantía de resultados futuros. Consulte la metodología del Índice para obtener más detalles sobre el índice, incluida la manera en que se reequilibra, el momento de dicho reequilibrio, los criterios de incorporación y exclusión, así como todos los cálculos del índice. El rendimiento del backtesting es solo para uso con instituciones; no para uso con inversores minoristas.