El auge de los mercados de capitales de cómputo
9 de septiembre de 2026 | Jay Yu
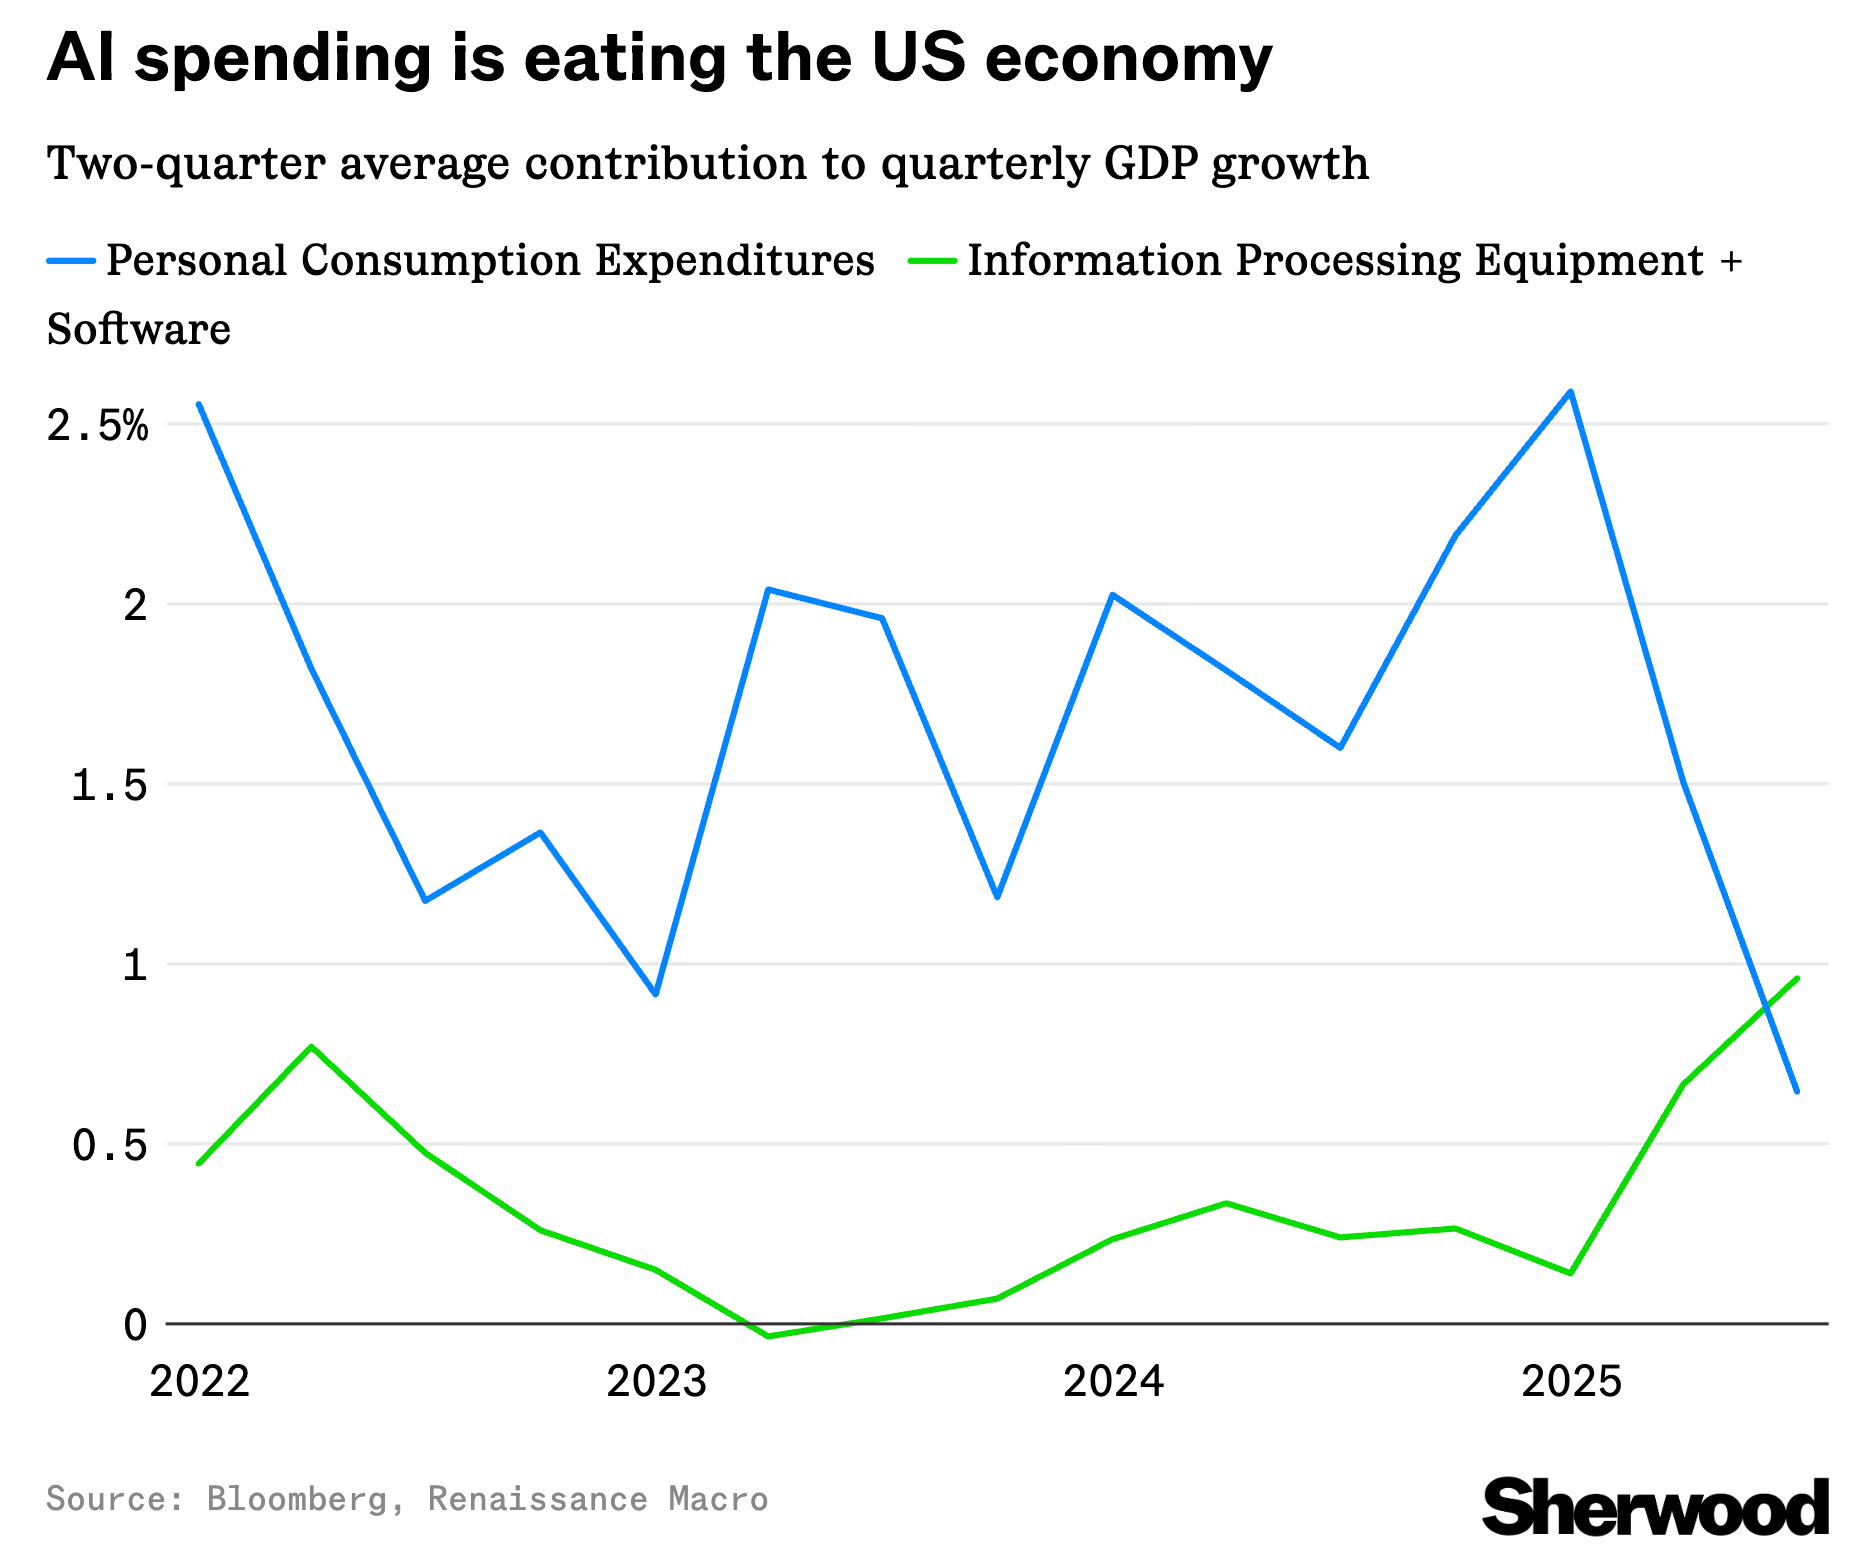
Fuente: Sherwood [11]
El gasto en cómputo e infraestructura de centros de datos se ha convertido en una categoría de un billón de dólares que rivaliza con el consumo estadounidense como uno de los grandes pilares del crecimiento económico de EE. UU. Sin embargo, a pesar de toda esta demanda de cómputo a medida que los agentes de IA se incorporan poco a poco a la economía real, el proceso de adquirir GPU resulta sorprendentemente anticuado. Si bien existen marketplaces como SF Compute, Vast AI y Runpod, gran parte de la compraventa real de nodos de GPU se canaliza a través de un conjunto de chats grupales, corredores (brokers) del mercado extrabursátil (OTC) y acuerdos bilaterales a medida.
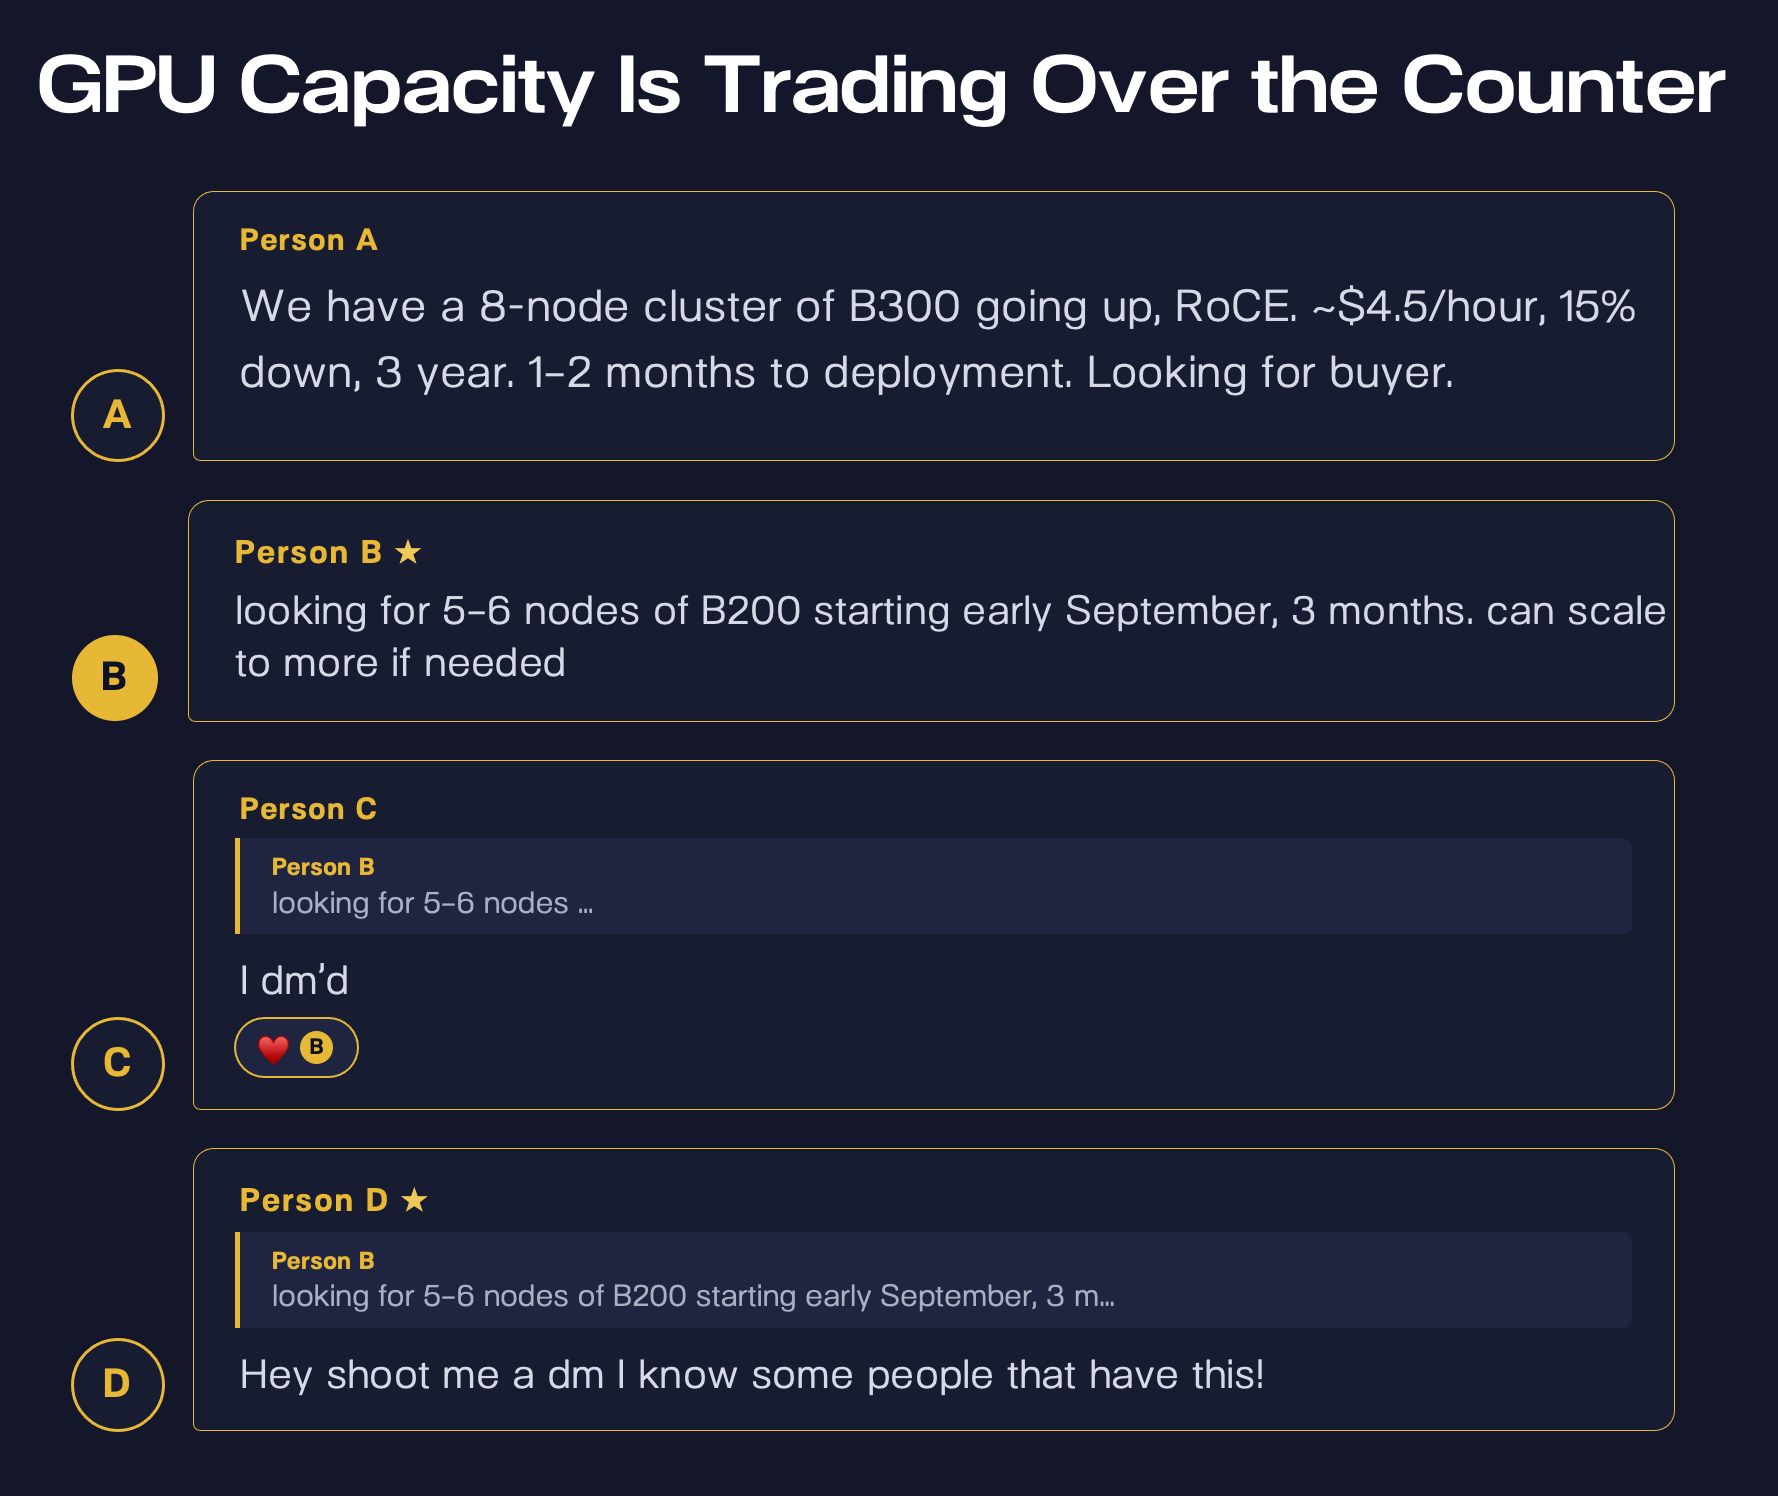
Hoy en día, el cómputo de GPU aún se encuentra en una etapa temprana de su ciclo de financiarización [1]. Al igual que la electricidad, el cómputo no es un activo totalmente fungible: está sujeto a las restricciones de SKU, tiempo y ubicación. Pero si avanzamos de 5 a 10 años, el cómputo bien podría convertirse en un activo básico (commodity) como la energía o el petróleo: un recurso global crítico que sustenta la producción económica en la era de la IA. En este ensayo investigaremos cómo se desarrolla este proceso: qué lecciones de la electricidad podemos aprovechar para entender la estructura de los mercados de cómputo, el panorama de productos que se están construyendo en este espacio, así como las oportunidades y las preguntas abiertas de convertir el cómputo en un commodity.
1 – Aprender de los mercados de energía
1.1 – La estructura de los mercados de energía
Para entender cómo puede evolucionar la estructura de los mercados de cómputo, debemos volver la mirada hacia los mercados de sus electrones subyacentes. Al igual que el cómputo, la electricidad es un activo heterogéneo, temporal y basado en nodos centrales (hubs) que sustenta el crecimiento económico global. A partir de la década de 1990, los sistemas eléctricos de EE. UU. se fueron privatizando gradualmente, y los servicios públicos verticalmente integrados, como la generación, la transmisión y la distribución, se fueron desagregando cada vez más [2]. Operadores de red independientes comenzaron a dar servicio a distintas partes del país, y las interconexiones más grandes, como PJM-West (Costa Este), ERCOT North (Texas) y CAISO SP15 (sur de California), terminaron convirtiéndose en commodities negociables en ICE y CME y en un conjunto de referencias (benchmarks) para esta clase de activos [3].
En la capa física, los mercados de electricidad tienen esencialmente una estructura de “Red-Operador-Nodo”. En la parte superior hay un conjunto de redes regionales físicamente separadas. Para cada una de estas redes regionales existe un conjunto de operadores del sistema: los Operadores Regionales de Transmisión (RTO) y los Operadores Independientes del Sistema (ISO). Estos operadores gestionan una serie de nodos de subestaciones locales. Una ciudad como San Francisco, por ejemplo, podría ser atendida por varios de estos “nodos” de subestación (p. ej., Embarcadero, Larkin, Mission). El precio en cada nodo individual variaba según un algoritmo denominado “Precio Marginal Locacional” (LMP, por sus siglas en inglés), que ejecutaba una optimización con restricciones sobre el despacho de generación y la demanda de los clientes, los costos físicos de transmisión y la física del flujo de energía [4].
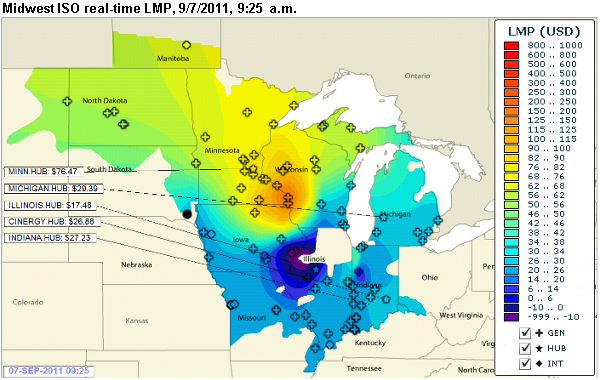
Fuente de la imagen [5]
El algoritmo LMP se convirtió en el vínculo clave entre la entrega física de un vatio de energía y la referencia de electricidad negociable, como PJM-West. Los precios de los “hubs” y de los índices de energía son, en esencia, promedios ponderados sobre cestas de los nodos LMP finales. Los más grandes de ellos terminaron siendo lo bastante estables y líquidos como para negociarse en mercados organizados como CME e ICE, y se convirtieron en los precios de referencia de toda la clase de activos.
1.2 – Hipótesis sobre los mercados de cómputo
Al observar esta evolución de los mercados de energía en los últimos 30 años, es posible extraer varias hipótesis sobre los mercados de cómputo.
En primer lugar, los mercados de cómputo podrían seguir una estructura similar a la de estos mercados de energía. Del lado de la liquidación física, quizá el mejor análogo de la estructura “Red-Operador-Nodo” de los mercados de energía sea “Hardware-Proveedor-Clúster”. Así como los mercados de energía tienen redes físicamente separadas, los mercados de cómputo pueden definirse por la clase de hardware físico. Las H100, H200, B200, B300 y otras clases de chips tienen sus propias referencias, separadas (aunque interrelacionadas). En el nivel de “operador” tenemos una variedad de proveedores de cómputo, como AWS, Nebius, Coreweave, SF Compute y Ornn, cada uno de los cuales ofrece distintos mecanismos de precios para clústeres particulares diferenciados por tiempo, ubicación y SKU, de forma similar a los nodos de los mercados de energía. En cuanto al LMP, la analogía más cercana podría ser un algoritmo de programación y enrutamiento que emite precios dinámicos de instancias en función de la disponibilidad de un SKU concreto.
Las “referencias” que se impusieron en los mercados de energía y se convirtieron en el índice de referencia de la clase de activos (es decir, PJM-West, ERCOT-North, CAISO SP15) fueron, en gran medida, las que contaban con la infraestructura de entrega física más líquida, de forma similar a la estructura del petróleo y de otros mercados de materias primas. A medida que vemos surgir numerosas referencias en el espacio del cómputo, quizá las que ganen sean aquellas vinculadas a los centros de liquidación física más líquidos.
Además, en los mercados de energía, aunque los participantes principales (los generadores en el lado corto y las entidades consumidoras de carga en el lado largo) a veces se cubrían directamente en la bolsa de energía, la mayor parte de la actividad “principal” pasa por mesas OTC gestionadas por bancos y firmas de trading que permutan la liquidación nodal por la liquidación en el hub con un diferencial y cubren su exposición. Esta dinámica de mercado también podría darse en los mercados de cómputo, donde los verdaderos “principales” del cómputo (las neoclouds y las empresas de IA) quizá prefieran recurrir a corredores para sus SKU en lugar de cubrirse directamente en estos mercados.
Por último, los mercados de cómputo pueden presentar un riesgo de base mucho mayor que los mercados de energía. Mientras que la FERC exige que las tarifas mayoristas de energía sean transparentes en virtud de la Ley Federal de Energía (Federal Power Act), no existe ningún mandato de transparencia equivalente para los mercados de cómputo [6]. El resultado es que solo se pueden crear precios dinámicos (e índices) basados en el propio libro de órdenes y en los libros de órdenes de las neoclouds con las que uno se asocia mediante acuerdos de reparto de ingresos y de adquisición de datos.
2 – La estructura de los mercados de cómputo
2.1 – La pila de demanda de inferencia
Así como los mercados de energía existen por las aplicaciones industriales de la electricidad, los mercados de cómputo existen por la demanda de tokens y, en particular, de tokens de inferencia.
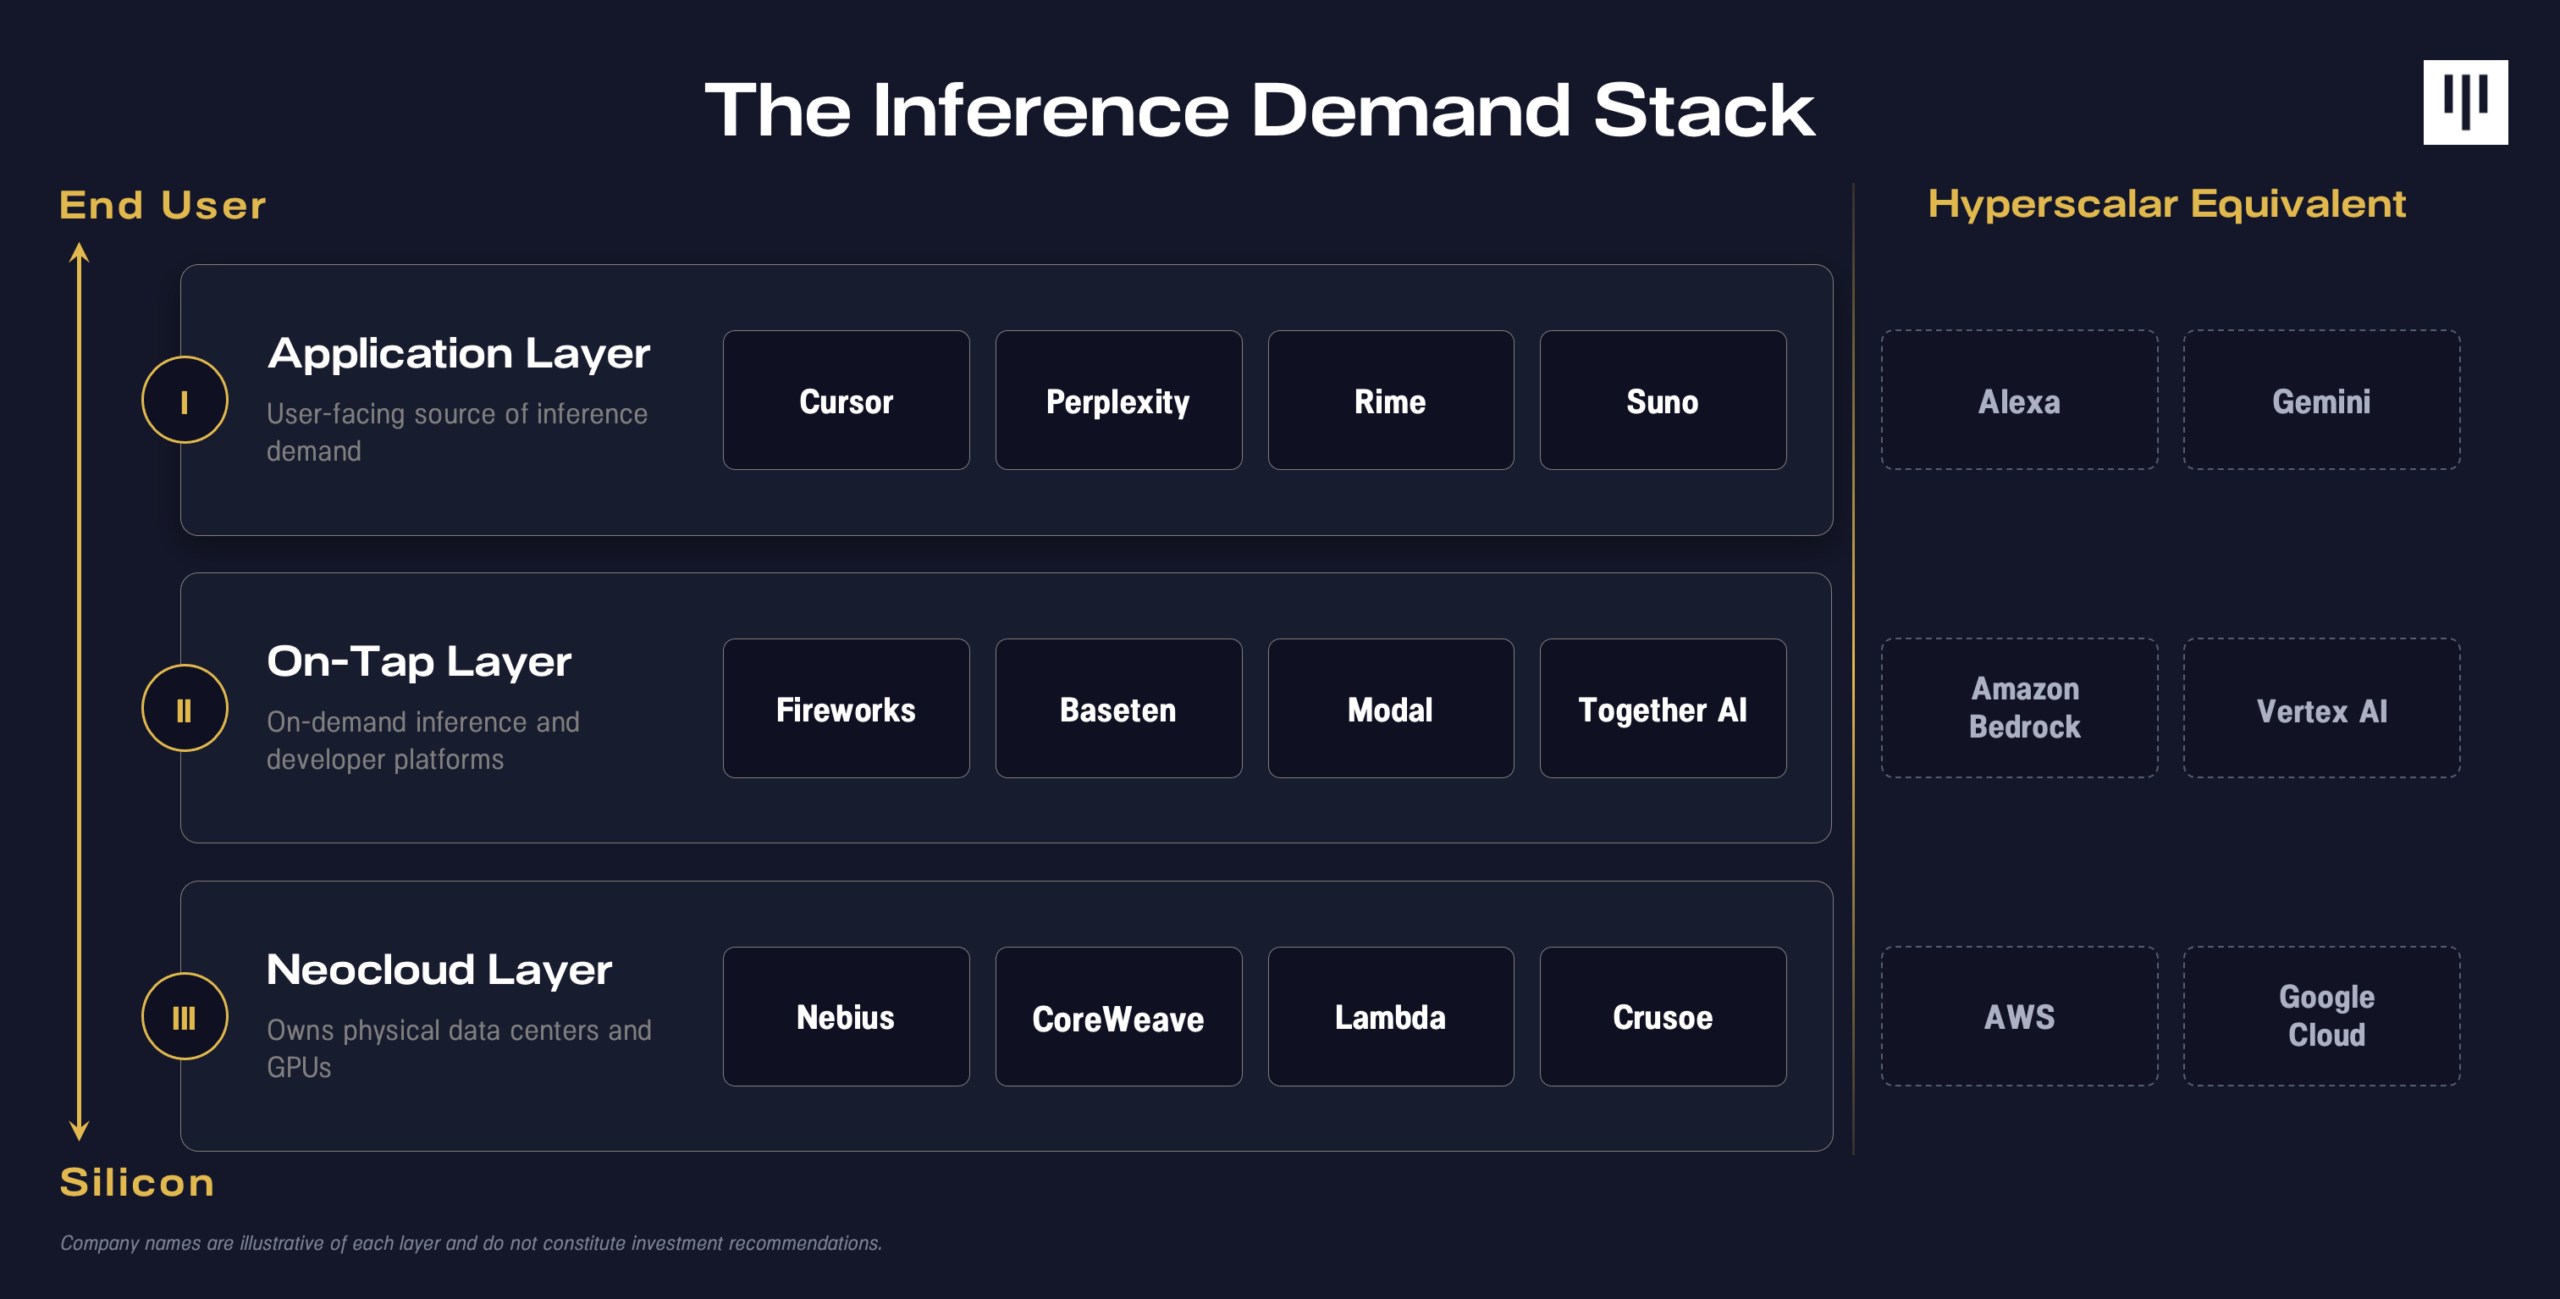
Fuente: Contenido original
Hoy en día, la pila de inferencia puede verse en gran medida como compuesta por tres capas distintas que forman las posiciones largas y cortas estructurales del cómputo:
- Capa de neoclouds: actores como Nebius, Coreweave y otros operan centros de datos físicos y conforman el lado vendedor de las GPU.
- Capa bajo demanda (on-tap): plataformas para desarrolladores como Fireworks y Baseten toman entonces estos entornos baremetal y los convierten en entornos de GPU “enriquecidos” en los que un desarrollador puede ejecutar tareas u obtener tokens de inferencia bajo demanda. Esta capa es el lado comprador de las GPU.
- Capa de aplicaciones: aplicaciones como Cursor, Perplexity, Rime, etc. utilizan estas plataformas de inferencia para entregar un producto final a usuarios y empresas. Esta capa es el lado comprador de los tokens (lo que a su vez requiere GPU).
Si bien cada actor de este ecosistema tiene su propia estrategia, ligeramente distinta, para gestionar las GPU, en términos generales las neoclouds son el lado corto estructural de los mercados de GPU, mientras que las capas bajo demanda (on-tap) y de aplicaciones son el lado largo. Por otro lado, un hiperescalador como Amazon o Google opera distintos productos propios en cada capa de esta pila. En cuanto al “flujo de márgenes”, una regla general es que cuando una de las aplicaciones de la capa superior gasta $100 en tokens, ~$45 van a la capa bajo demanda y $50 a la capa de neocloud/GPU. Los $5 restantes corresponden a una capa de enrutamiento como OpenRouter.
2.2 – Estructura de los mercados de capitales de cómputo
Fuente: Contenido original
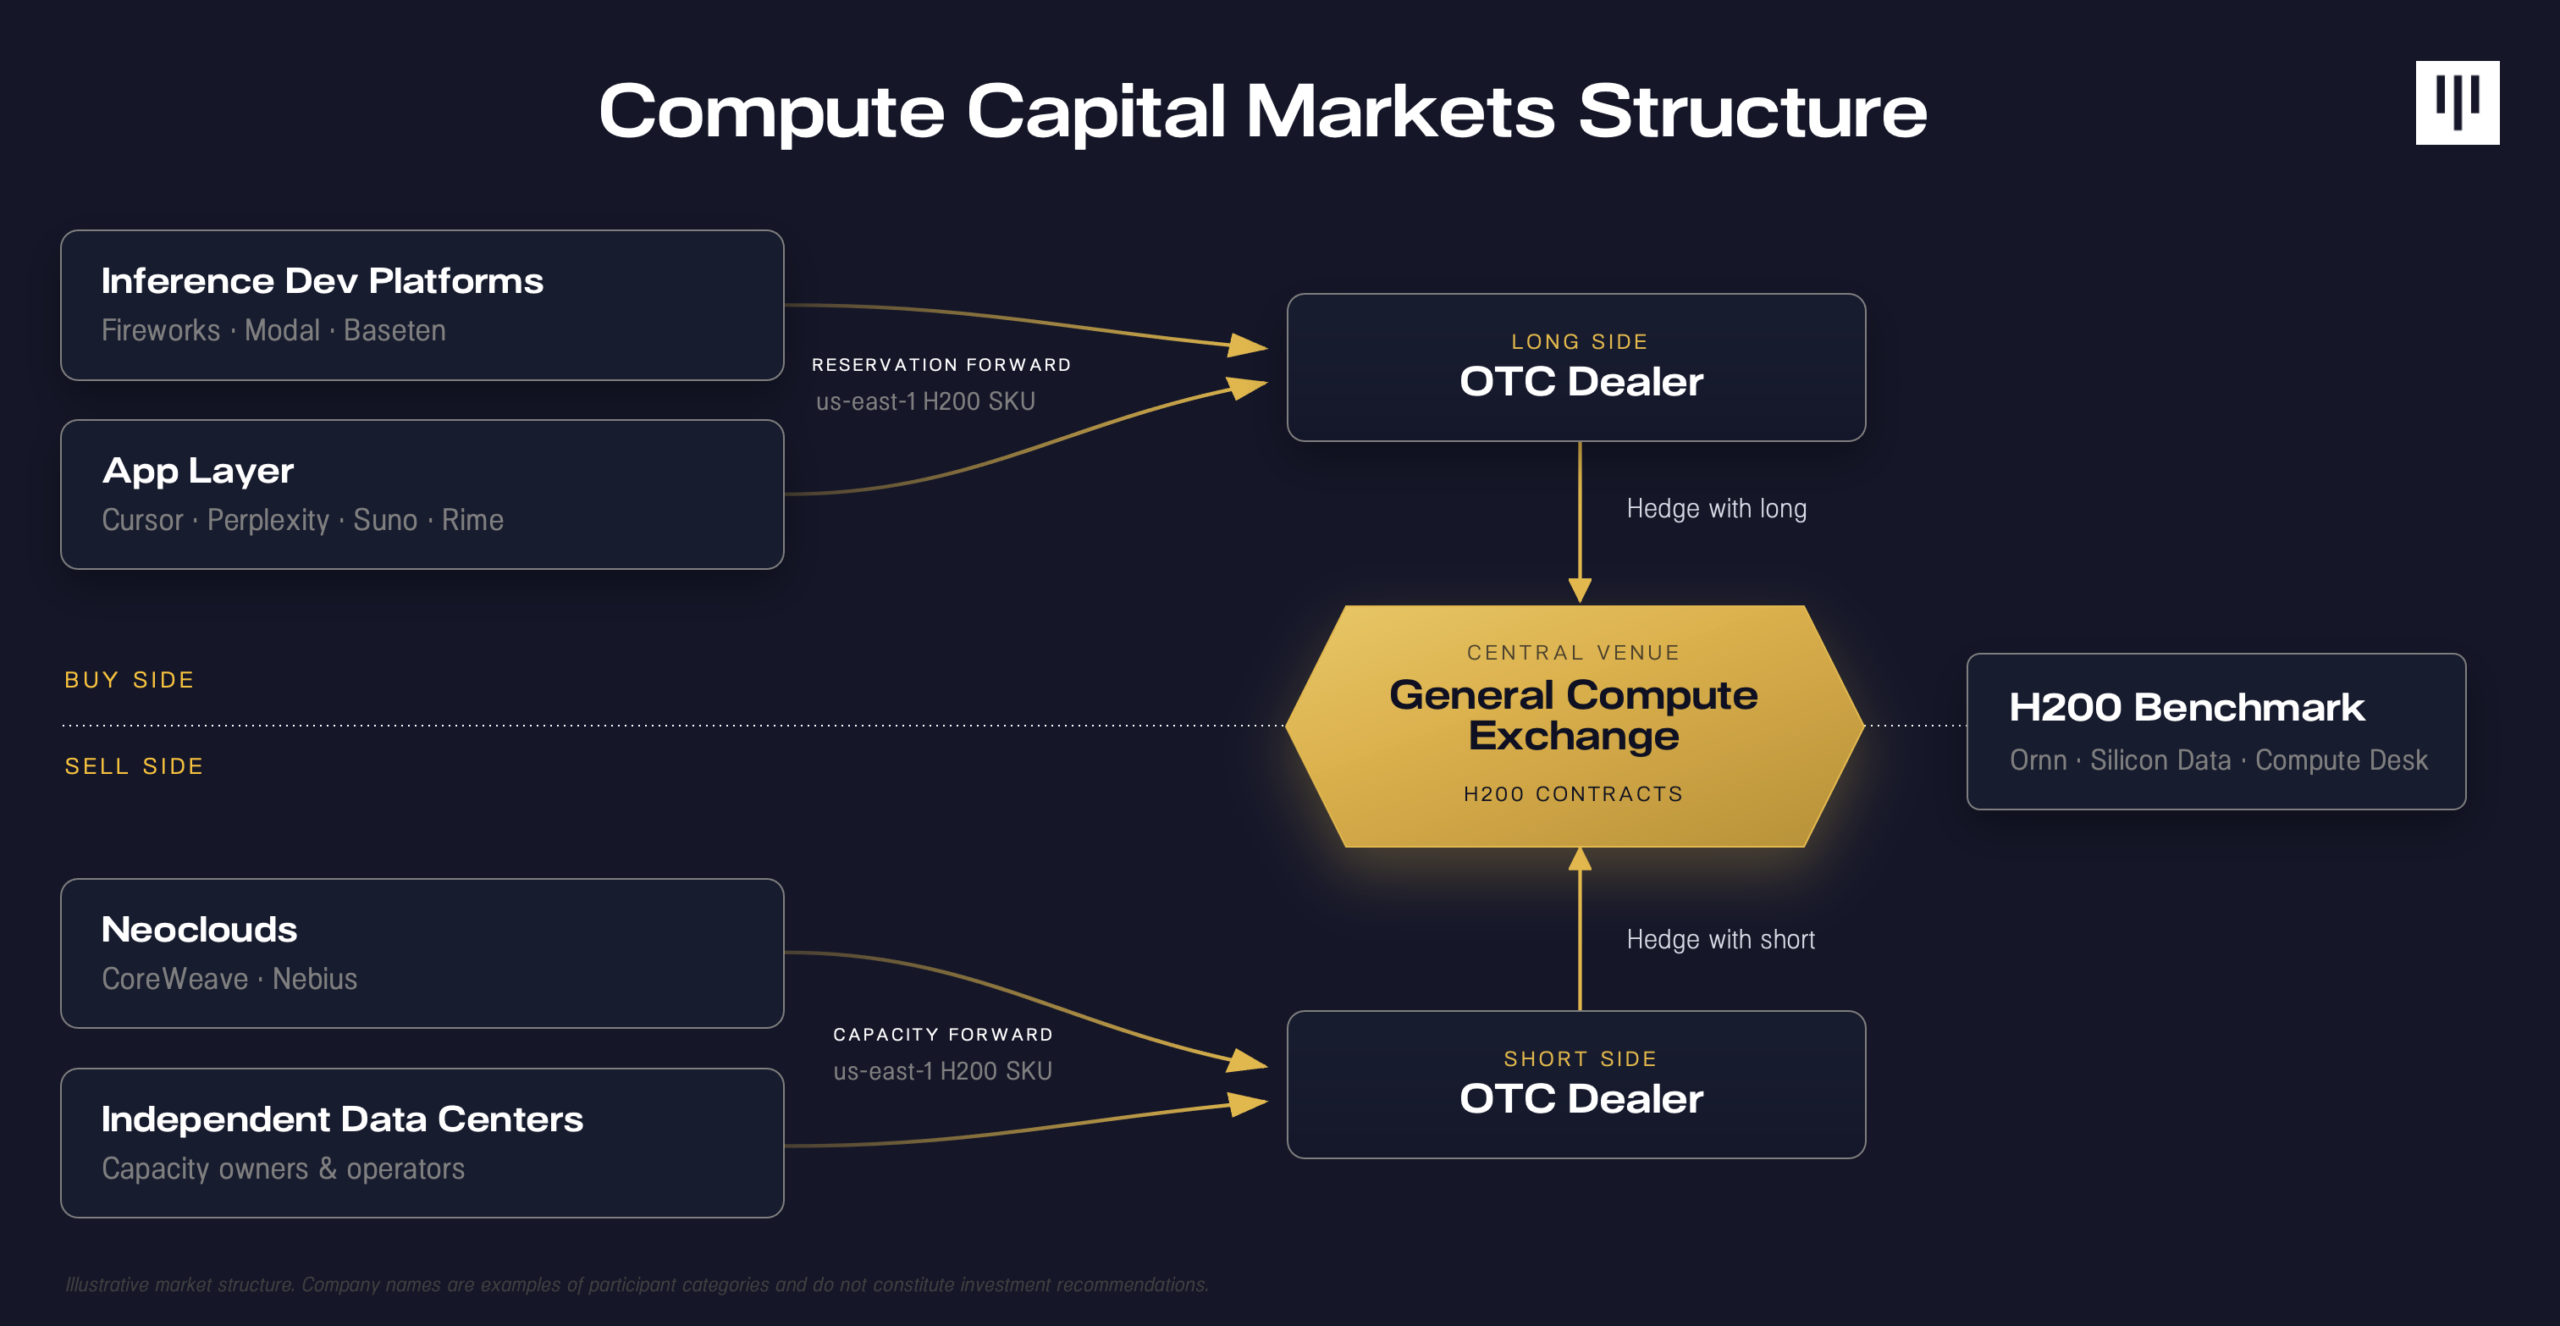
Esta “tokenómica” estructural subyacente de los principales actores de la IA afecta la forma en que se configuran los mercados de capitales de cómputo. Una de las maneras en que la estructura de los mercados de cómputo puede evolucionar es que los “principales de la IA”, tanto del lado largo (plataformas para desarrolladores y capa de aplicaciones) como del corto (neoclouds), interactúen con corredurías de cómputo y mesas OTC como SF Compute, Runpod y Compute Exchange para SKU particulares. Luego, las corredurías de cómputo y las mesas OTC gestionarán el inventario y absorberán el riesgo de base entre el SKU demandado por el consumidor final de tokens y la H200 genérica, cubriéndose en un mercado de intercambio de cómputo como Architect o Pluto. Los precios de estos mercados se basan, a su vez, en una referencia construida a partir de promedios ponderados de los libros de órdenes de las neoclouds y de las plataformas OTC con las que estas plataformas se asocian.
2.3 – NVIDIA es el banco central del cómputo
Además, NVIDIA también anunció recientemente que permitirá que el cómputo de sus fábricas de IA se convierta en una “clase de activo invertible” [7]. Dentro de esta pila de financiarización del cómputo, una forma de ver la participación de NVIDIA es como la de un “banco central”, dado su monopolio sobre la pila tecnológica de las GPU. Un banco central suele tener varios objetivos clave: (1) gestionar la inflación en una economía, (2) permitir el pleno empleo y (3) actuar como prestamista de última instancia. Podría decirse que NVIDIA desempeña un papel en todos estos objetivos:
- Gestión de la inflación: el análogo de la “inflación” en la economía de las GPU es, posiblemente, el ciclo de depreciación, especialmente en relación con los chips de última generación (SOTA). Al poder controlar los lanzamientos de productos (p. ej., Vera Rubin), NVIDIA puede ejercer cierto grado de influencia sobre la rapidez o lentitud con que se deprecian las GPU con el tiempo.
- Pleno empleo: NVIDIA quiere el “pleno empleo” de sus GPU: si la utilización de las GPU es muy alta (debido a la elevada demanda de tokens), esto significa que la gente querrá comprar más unidades de sus GPU. Por lo tanto, NVIDIA también tiene incentivos para aumentar la financiarización y hacer más líquidas las horas de GPU, de modo que su utilización pueda aumentar.
- Ser prestamista de última instancia: NVIDIA también ha anunciado que ofrecerá hasta un 25% de respaldo de valor residual, lo que puede verse como una forma de rescate o garantía de seguro del valor de las GPU en caso de que las neoclouds y otros proveedores de GPU enfrenten crisis de liquidez.
3 – Oportunidades y desafíos de los mercados de cómputo
3.1 – Las formas de producto de la pila de cómputo
A medida que la capa de financiarización de los mercados de cómputo sigue creciendo, parece haber varios productos principales que pueden construirse en este espacio, cada uno con sus ventajas y desafíos.
Producto 1 – Liquidación física. Se refiere al proceso de entregar realmente unidades físicas de GPU a los consumidores finales que las necesitan, e incluye actores como SF Compute, Hyperbolic, Vast, Runpod y Compute Exchange. Esta es la capa de producto más cercana al hardware y la que interactúa realmente con los principales actores de la IA mencionados anteriormente. Debido a la heterogeneidad de los SKU de cómputo, muchos actores de esta capa comienzan simplemente como corredores, cobrando una comisión por emparejar la demanda de GPU con neoclouds individuales [8]. En última instancia, el objetivo final aquí es alguna forma de “mercado spot” de cómputo, pero controlar de manera consistente la calidad en la entrega física del hardware de GPU es en realidad un problema difícil, especialmente para los actores cuya oferta proviene de una red descentralizada. Es posible que, para que esta capa madure, necesitemos ver una agencia calificadora al estilo de Moody’s que garantice la calidad del bien subyacente que se entrega.
Además, a pesar de que esta capa es hipercompetitiva, la liquidación física es, posiblemente, la capa con el foso competitivo más duradero a largo plazo. Si miramos hacia atrás a casos como el petróleo y la energía, vemos que normalmente son los lugares con el centro de liquidación física más líquido en torno a los cuales se desarrollan las capas de financiarización (p. ej., índice, mercado de intercambio y préstamos) [9]. Por lo tanto, el premio por acertar con la liquidación física es enorme.
Producto 2 – Índice. Esta capa se refiere a las “curvas de índice” que se están construyendo sobre el cómputo, como las de Ornn, Silicon Data, Compute Desk, Semianalysis y otros. La construcción de un índice es un paso vital para permitir que una clase de activos como el cómputo se financiarice y sea negociable. Podría decirse que gran parte de la narrativa actual de los “mercados de cómputo” se puso en marcha cuando los índices de cómputo, como capa de producto, empezaron a madurar y varios grandes mercados, como CME e ICE, anunciaron alianzas con estos índices.
Fuente de la imagen [10]
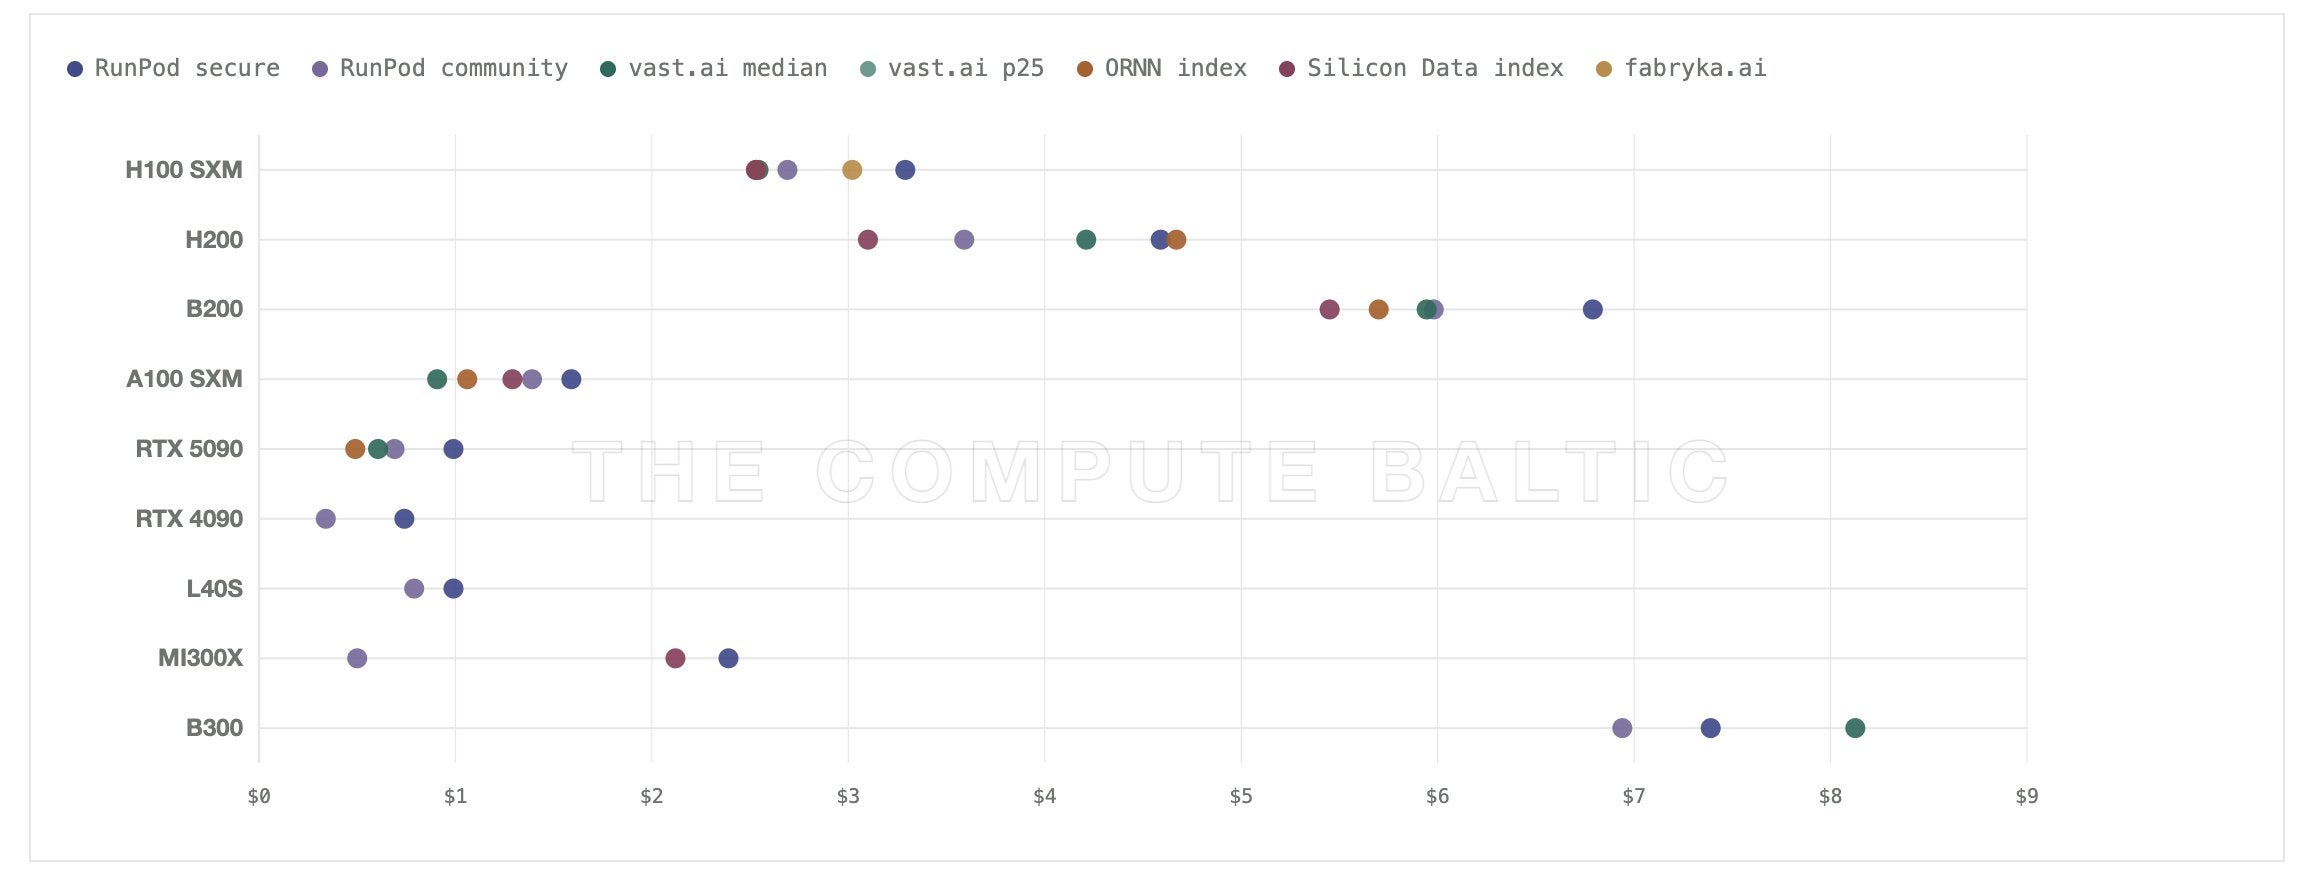
Sin embargo, hoy todavía existe un diferencial extremadamente grande entre muchos de los índices de cómputo y los marketplaces de GPU individuales. Puede haber dos factores clave detrás de esta diferencia de precios. En primer lugar, hay dispersión en el producto subyacente, ya que existe una enorme diferencia en la fiabilidad del producto, la interrumpibilidad y las condiciones contractuales entre una plataforma y otra. En segundo lugar, los libros de órdenes que hay debajo de todos estos índices de cómputo son distintos, y aquí no existe un mandato de transparencia como el que hay para otras clases de activos (p. ej., los mandatos de la FERC para la energía). Muchos de estos índices de cómputo hoy simplemente compran datos de libros de órdenes al por mayor a las neoclouds o establecen alianzas y acuerdos de reparto de ingresos para generar los conjuntos de datos subyacentes. Además, la capa de índices en sí misma es difícil de monetizar en comparación con las capas de mercado de intercambio y de liquidación física. Así, a pesar de poder dar pie a anuncios llamativos y de ser una capa importante en la pila de los mercados de cómputo, la capa de índices por sí sola enfrenta una doble presión: de la capa física (de la que obtiene los precios) y de la capa de mercado de intercambio (que exige una parte de los ingresos).
Producto 3 – Plataformas de intercambio de derivados. La tercera capa de la pila es la capa de plataformas de intercambio (normalmente futuros liquidados en efectivo), que ofrece un lugar de cobertura para el cómputo basado en un producto de índice, como las que desarrollan Liquid Compute y Architect. Aunque este puede ser el producto más emocionante y fácil de monetizar a largo plazo, aún se encuentra en sus primeras etapas, sin grandes volúmenes de negociación. Además, dado que el producto negociable en las plataformas liquidadas en efectivo es una instancia H200 genérica y no un SKU particular sobre el que se pueda ejecutar inferencia, la mayoría de los actores que interactúan y operan en estos mercados pueden ser simplemente mesas OTC y corredores de cómputo que desean cubrir el inventario que mantienen en su balance, y no los principales actores finales de la IA.
Producto 4 – Vehículos de financiarización. Una cuarta categoría, más laxa, de productos que pueden construirse en el espacio del cómputo son los vehículos para que se lleve a cabo esta financiación. Por ejemplo, puede haber protocolos de préstamo, vaults y stablecoins sintéticas como USD.AI que ayuden a financiar el despliegue físico de centros de datos y neoclouds. También podríamos ver aparecer capas de transferencia de riesgo y de seguros, como una manera de suavizar el riesgo de base en la economía de las GPU.
Al observar todas estas capas, podemos ver que la forma final del cómputo como categoría es bastante clara: el ganador es un actor de pila completa (fullstack) capaz de permitir una liquidación física sólida de las GPU, ofrecer un índice como propiedad emergente de su libro de órdenes físico y usar ese índice para construir un mercado de futuros en el que el cómputo pueda cubrirse como clase de activos. Pero donde surgen los desacuerdos es en la secuencia de los productos en este espacio: ¿el ganador comenzará primero con la liquidación física, optará por un índice o empezará primero con una plataforma de negociación?
3.2 – La frontera de la tokenómica del cómputo
Hasta ahora hemos hablado principalmente de los “mercados de cómputo” únicamente a nivel de GPU. Pero también podemos ampliar un poco la perspectiva y observar los mercados de cómputo dentro de la “tokenómica” más amplia del cómputo: desde una perspectiva histórica, desde una perspectiva de captura de valor y desde una perspectiva de teoría de juegos con los laboratorios de frontera.
Históricamente hablando, los “marketplaces de cómputo” no son necesariamente una idea totalmente nueva. En 2023-2024, una ola de actores como SF Compute e Hyperbolic ya estaban describiendo esta idea, junto con actores descentralizados como Akash e IONet. Lo interesante es que muchos de estos actores no terminaron quedándose solo en la capa de marketplace de GPU. Actores como Hyperbolic también se convirtieron en proveedores de inferencia para vender tokens directamente, mientras que SF Compute comenzó a contratar y operar clústeres de forma propia.
De hecho, desde la perspectiva de la pila de valor, el valor fluye desde las aplicaciones de IA (p. ej., Cursor, Harvey, Granola) hacia las capas de enrutamiento como OpenRouter, luego hacia los proveedores de inferencia (como Fireworks y Baseten), después hacia las neoclouds y los marketplaces (Nebius, Coreweave, SF Compute) y hasta los operadores de centros de datos. Quedarse justo en el medio de la pila puede terminar siendo una presión desde ambos extremos: hay que moverse hacia arriba o hacia abajo para mantener márgenes más sólidos.
Por último, existe una perspectiva de teoría de juegos sumamente interesante de los mercados de tokens con los tres “elefantes en la habitación”: (1) NVIDIA, por un lado, controlando la depreciación de la oferta, (2) los laboratorios de frontera (p. ej., Anthropic y OpenAI) lanzando modelos de frontera y disparando la demanda de tokens, y (3) los modelos de código abierto (p. ej., Kimi, GLM, DeepSeek, Qwen) ejerciendo presión a la baja sobre los márgenes de inferencia. La combinación de estos 3 elefantes genera catalizadores estructurales tanto en el lado largo como en el corto de los mercados de GPU y de tokens, y cualquiera de estos tres elefantes tiene el poder de lanzar productos importantes que reescriban toda la curva de precios. Esto se debe a que un evento discrecional (p. ej., el lanzamiento de GPT 5.6) puede tener efectos en cascada a lo largo de toda la pila de valor de los tokens de IA, causando fluctuaciones en los precios de los tokens y en los precios del hardware de GPU. Por ello, podría decirse que una empresa que opera bajo un mismo techo tanto un negocio de inferencia de tokens como un marketplace de hardware de GPU es extremadamente racional desde el punto de vista económico, ya que ofrece una cobertura frente al cambio en el perfil de márgenes de estas dos capas de la pila.
Conclusión
Si miramos hacia atrás en la historia, muchos de los grandes mercados de materias primas, como el petróleo y la energía, comenzaron más o menos donde se encuentran hoy los mercados de cómputo: con operaciones bilaterales y opacas gestionadas por intermediarios. Pero poco a poco, la liquidación física evolucionó hacia un conjunto de protocolos y primitivas financieras, como los índices, la estandarización de las transacciones y la auditoría de calidad, antes de convertirse en una clase de activos totalmente financiarizada.
Hoy estamos viendo esta transformación en vivo en el cómputo. Ya vemos un conjunto diverso de proyectos que experimentan con primitivas de financiarización como los índices, los mercados liquidados en efectivo y los productos de préstamo y de seguros. Al mismo tiempo, vemos que el marketplace físico de GPU y los proveedores de nube se mueven para capturar toda la pila de valor de los tokens. Como activo fundamental que sustenta toda la economía de la IA, el cómputo está evolucionando cada vez más de una pieza de infraestructura a un activo financiero por derecho propio. Probablemente veamos varios grandes ganadores unicornio en el espacio, cada uno abarcando una capa distinta del mercado y adoptando una forma diferente, desde el aprovisionamiento físico hasta las corredurías, el préstamo y la gestión de riesgos, y con composabilidad tanto con los mercados de capitales DeFi como TradFi. El cómputo podría ser la primera gran materia prima física nueva en emerger en décadas, y quizá lleguemos justo a tiempo para presenciar su transformación de un chat grupal a una clase de activos completa.
DIVULGACIONES IMPORTANTES
Este documento es puesto a disposición por Pantera Capital Partners LP (“Pantera”) únicamente con fines informativos y educativos. No contiene toda la información pertinente para una decisión de inversión. Nada de lo contenido en este documento constituye una recomendación de inversión ni una oferta de servicios de asesoría de inversiones. No se puede confiar en este documento para tomar una decisión de inversión. Nada de lo aquí contenido constituye una oferta de venta ni una solicitud de compra de valores. Este documento contiene información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía (expresa o implícita) de ninguna naturaleza, ni se acepta responsabilidad u obligación de ningún tipo, con respecto a la imparcialidad, exactitud, integridad o razonabilidad de la información o las opiniones aquí contenidas. No se debe confiar en las declaraciones prospectivas. No hay garantía de que las inversiones en cualquier instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total. Los análisis y las opiniones aquí contenidos (incluidos los comentarios de mercado, declaraciones o pronósticos) reflejan el criterio del autor a la fecha de publicación de este documento y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. No existe el deber ni la obligación de actualizar el contenido de este documento. Este documento no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, legal o fiscal, ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían en el futuro realizar inversiones o tomar decisiones de negociación adicionales en relación con dichos instrumentos sin previo aviso. Este documento refleja únicamente la opinión del autor y no refleja las opiniones de Pantera.
Referencias
[1] https://www.bcg.com/publications/2026/understanding-the-new-economics-of-ai-compute-markets
[2] https://seuc.senate.ca.gov/background-electricity-policy
[3] https://www.ferc.gov/electric-power-markets
[4] https://www.iso-ne.com/participate/support/faq/lmp
[5] https://www.eia.gov/todayinenergy/detail.php?id=3150
[6] https://www.ferc.gov/federal-statutes
[7] https://blogs.nvidia.com/blog/nvidia-ai-factory-compute/
[8] https://davefriedman.substack.com/p/who-benefits-from-compute-futures
[10] https://x.com/0xfishylosopher/status/2090243620645515415?s=20
[11] https://sherwood.news/markets/the-ai-spending-boom-is-eating-the-us-economy/