Blockchain Letter
12/16/2025
Paul Veradittakit, Erik Lowe, Katrina Paglia, Andrew Harris
El año del progreso estructural
EL AÑO DEL PROGRESO ESTRUCTURAL[1]
Por Erik Lowe, Head of Content
Dado el nivel de entusiasmo con el que se entró en 2025 (por fin una administración a favor de las criptomonedas, la renuncia de Gary Gensler, posibles recortes de tasas), el hecho de que bitcoin haya subido un 25% desde las elecciones presidenciales puede parecer decepcionante. [Las probabilidades de Kalshi de que bitcoin alcanzara los $150k en 2025 llegaron al 53% a mediados de julio]
Recuerda un poco a la famosa frase de Peter Thiel: “Nos prometieron coches voladores y lo único que obtuvimos fueron 140 caracteres.”
Aunque los precios hayan quedado por debajo de las expectativas, este año ha traído más progreso estructural que cualquier otro en la historia de las criptomonedas.
Dejando el precio a un lado por un momento, esto es lo que realmente conseguimos:
-
Una administración a favor de las criptomonedas
-
Un zar de IA y criptomonedas en la Casa Blanca y un grupo de trabajo centrado en los mercados de activos digitales
-
La renuncia de Gary Gensler
-
Un presidente de la SEC a favor de las criptomonedas, Paul Atkins
-
Derogación del SAB 121: se eliminaron las barreras para que las instituciones financieras ofrezcan servicios de custodia de criptoactivos
-
La creación de una reserva estratégica de bitcoin y un fondo de activos digitales de EE. UU.
-
Importantes demandas contra empresas cripto retiradas por la SEC
-
Coinbase incorporada al S&P 500: la primera empresa nativa de las criptomonedas en ser incluida
-
Robinhood lanzando acciones tokenizadas
-
Legislación sobre stablecoins promulgada como ley
-
Legislación sobre estructura de mercado aprobada en la Cámara de Representantes
-
ETF de Solana y XRP
-
Nueve IPO de empresas blockchain
-
Revertida la prohibición de Vanguard sobre los ETF cripto, lo que abre el acceso a 50 millones de clientes y $11 billones en activos
-
El presidente de la SEC, Paul Atkins, anunció planes para una “exención por innovación” para los productos cripto
-
Aumento del 235% en el valor de los activos del mundo real (“RWA”) onchain
-
Aumento de $100 mil millones en stablecoins
Desde esa perspectiva, creemos que no ha habido un año más importante para el sector que 2025. Este es el año en que empezamos a colocar los profundos cajones de cimentación (caissons) para sustentar un crecimiento duradero a largo plazo.
A continuación, la Chief Legal Officer de Pantera, Katrina Paglia, profundiza en estos avances estructurales y ofrece una actualización exhaustiva sobre la regulación y las políticas relativas a las criptomonedas.

NOVEDADES REGULATORIAS Y DE POLÍTICAS EN EL SECTOR CRIPTO
Por Katrina Paglia, Chief Legal Officer, y Andrew Harris, Platform Manager
Como hemos hecho en años anteriores, queremos ofrecer una actualización de fin de año sobre los principales avances en políticas y regulación en el ámbito de los criptoactivos en 2025, un año de profundos cambios para la regulación cripto en EE. UU. Se ha producido una inversión casi total de la política y la regulación cripto en EE. UU. bajo la administración Trump. Es evidente un nuevo camino favorable a las criptomonedas en organismos reguladores como la Comisión de Bolsa y Valores (“SEC”) y la Comisión de Comercio de Futuros sobre Materias Primas (“CFTC”), y en las acciones del Poder Ejecutivo. A continuación examinamos las principales acciones ejecutivas, regulatorias y legislativas que han dado forma al entorno de políticas en 2025.
El Grupo de Trabajo del Presidente sobre Activos Digitales
A los pocos días de asumir el cargo, el presidente Trump firmó una orden ejecutiva para “establecer claridad regulatoria” para los criptoactivos. Con ella se creó un “Grupo de Trabajo Presidencial sobre Mercados de Activos Digitales”, presidido por el zar de IA y criptomonedas David Sacks y formado por el Secretario del Tesoro, el presidente de la SEC, el presidente de la CFTC y otros titulares de agencias y departamentos.
El Grupo de Trabajo recibió el encargo de revisar la normativa vigente y recomendar cambios regulatorios para promover los criptoactivos. En julio, el Grupo de Trabajo publicó un informe exhaustivo titulado “Fortalecimiento del liderazgo estadounidense en tecnología financiera digital”. El informe recomendó 100 medidas políticas y legislativas sobre la estructura del mercado de activos digitales, la banca y los activos digitales, las stablecoins y los pagos, la lucha contra las finanzas ilícitas y la tributación. Entre otras cosas, el informe distinguió entre los activos digitales que son valores (regulados por la SEC) y los activos digitales que no son valores (regulados por la CFTC). Esto marca un cambio significativo respecto de la SEC de la era Biden, que consideraba la mayoría de los criptoactivos como valores.
Como analizamos a continuación, la SEC y la CFTC han comenzado a actuar para impulsar las recomendaciones del informe.
La SEC, el Crypto Task Force y Project Crypto
A los pocos días de que el presidente Trump asumiera el cargo, el entonces presidente interino de la SEC, Mark Uyeda, creó un “Crypto Task Force” dentro de la Comisión, con el objetivo de “desarrollar un marco regulatorio integral y claro” para los criptoactivos. El Crypto Task Force está dirigido por la comisionada Hester Peirce y busca crear un “camino regulatorio sensato”, a diferencia del enfoque anterior de la SEC, que se percibía impulsado principalmente por acciones coercitivas.
En agosto, el presidente de la SEC, Paul Atkins, pronunció un discurso histórico en el que declaró que la mayoría de los criptoactivos no son valores y anunció una iniciativa llamada “Project Crypto”. El presidente Atkins describió cinco elementos principales de Project Crypto:
-
Establecer un marco regulatorio claro para las distribuciones de criptoactivos en EE. UU.
-
Garantizar la libertad de elección entre las plataformas de negociación de criptoactivos y los custodios de criptoactivos.
-
Fomentar la competencia en el mercado y facilitar las “super-apps”, a través de las cuales las plataformas e intermediarios puedan ofrecer una gama de servicios y activos cripto (incluidos tanto valores como no valores) bajo una única estructura de licencias eficiente.
-
Apoyar la innovación on-chain y las finanzas descentralizadas (DeFi).
-
Exenciones por innovación y viabilidad comercial.
ICO, condición de valor y distribuciones de criptoactivos: ¿el final del túnel?
La mayor fuente de riesgo regulatorio para los participantes del mercado de criptoactivos de EE. UU. ha sido a menudo si un criptoactivo es un valor o si se ofrece a inversores estadounidenses mediante una transacción de valores. La administración anterior, y la SEC bajo el expresidente Gensler, consideraban que la mayoría de los criptoactivos eran valores y aplicaron lo que muchos consideraron una estrategia de “regulación por coacción” contra los emisores de criptoactivos y otros participantes del mercado. Ese enfoque regulatorio llevó a muchos emisores de criptoactivos a trasladarse al extranjero, ofreciendo sus activos a través de fundaciones en las Islas Caimán, Panamá u otras jurisdicciones. Muchos exchanges de criptomonedas filtraron a los usuarios estadounidenses, y muchas empresas cripto limitaron o eliminaron por completo su actividad en EE. UU.
La SEC bajo el presidente Atkins ha adoptado un enfoque muy diferente. La SEC actual ha retirado varios casos contra plataformas y emisores cripto y ha esbozado una nueva taxonomía menos restrictiva, que divide los criptoactivos en cuatro categorías:
-
Materias primas digitales cuyo valor está vinculado a un protocolo funcional y descentralizado, y no a promesas de gestión ni a los esfuerzos continuos del emisor.
-
Coleccionables digitales o tokens diseñados para ser coleccionados, como los NFT.
-
Herramientas digitales que tienen usos prácticos, como derechos de acceso, credenciales o funciones de identidad.
-
Valores tokenizados que representan valores o instrumentos financieros tradicionales (p. ej., acciones o deuda), que siguen sujetos a las leyes de valores.
Incluso antes de que el presidente de la SEC anunciara esta clasificación en cuatro categorías, el personal de la SEC ya había comenzado a señalar este enfoque mediante cartas de no acción y declaraciones. A lo largo de 2025, el personal de la SEC emitió orientaciones en las que indicaba que las stablecoins fiat estadounidenses y las memecoins no eran valores, y que el staking de protocolo y el liquid staking no daban lugar a la creación de valores.
Hay buenas razones para creer que en 2026 la SEC seguirá adoptando un enfoque menos restrictivo de la regulación cripto y establecerá los elementos de un marco regulatorio para la emisión local de tokens de red y otros criptoactivos.
El impredecible auge de los mercados de predicción
2025 también vio el auge y la creciente aceptación regulatoria de los mercados de predicción: plataformas que permiten a los usuarios expresar opiniones sobre resultados del mundo real mediante contratos basados en eventos. Estos contratos pagan al ganador la totalidad de su valor y no pagan nada al perdedor. Un punto de inflexión clave se produjo cuando Kalshi, uno de los primeros mercados de predicción en operar en EE. UU., se impuso en su batalla regulatoria contra la CFTC y se le permitió operar como Mercado de Contratos Designado regulado por la CFTC, ofreciendo contratos vinculados a elecciones y otros eventos.
Desde la victoria de Kalshi, el interés en los mercados de predicción se ha acelerado, con plataformas adicionales que reciben aprobación federal y plataformas financieras y de consumo tradicionales que entran en este espacio (p. ej., Robinhood). Aunque el tratamiento regulatorio sigue siendo desigual, en particular según determinadas leyes estatales sobre juegos de azar, los mercados de predicción se consideran cada vez más un primitivo financiero legítimo. Cabe destacar que varias plataformas están explorando implementaciones tokenizadas o basadas en criptomonedas, lo que acerca aún más los mercados de predicción a la infraestructura de activos digitales. La alianza anunciada entre Coinbase y Kalshi subraya una tendencia que bien podría seguir cobrando fuerza en 2026.
Novedades judiciales destacadas
Retirada de las demandas contra Coinbase y otras relacionadas con criptomonedas – En 2023, la SEC presentó una importante demanda contra Coinbase en el Distrito Sur de Nueva York, y contra Binance en el Distrito de Columbia, por varios cargos, entre ellos operar como corredores-operadores (broker-dealers), bolsas y cámaras de compensación no registrados, así como por ofertas de valores no registradas a través de sus respectivos servicios de staking. En el primer trimestre de 2025, la SEC suscribió una estipulación conjunta con Coinbase y con Binance para retirar todas las reclamaciones contra cada una de ellas. (Pantera había predicho este desenlace en nuestra anterior actualización anual).
La Comisión también desestimó acciones de ejecución en curso contra otros participantes del mercado cripto, entre ellos Kraken, Consensys, Ripple y DRW Cumberland. La SEC señaló que la desestimación de estas acciones de ejecución pendientes formaba parte de los esfuerzos continuos de la Comisión por reformar su enfoque regulatorio hacia el sector cripto, y no se basaba en ninguna evaluación del fondo de las reclamaciones.
La nueva Unidad de Ciberseguridad y Tecnologías Emergentes de la SEC – El enfoque reformado de la SEC respecto de las acciones de ejecución relacionadas con criptomonedas también es evidente en la creación de una nueva Unidad de Ciberseguridad y Tecnologías Emergentes, que sustituye a la Unidad de Criptoactivos y Ciberseguridad de la Comisión, la cual dirigió varias acciones de ejecución contra destacados participantes del mercado cripto. Se espera que la nueva Unidad de Ciberseguridad y Tecnologías Emergentes se centre en el fraude y otras conductas indebidas, incluido el fraude relacionado con blockchain y el fraude cometido mediante tecnologías emergentes, como la inteligencia artificial y el aprendizaje automático.
Perspectivas: consolidar los avances cripto bajo la administración Trump
Aunque el cambio en el entorno de políticas cripto es real y claro, todavía hay una serie de avances regulatorios y legislativos que merecen una observación cercana de cara a 2026. A continuación identificamos algunas áreas clave:
La Ley GENIUS – Ningún análisis de 2025 puede ser completo sin mencionar la Ley para Guiar y Establecer la Innovación Nacional en Stablecoins de EE. UU. (Guiding and Establishing National Innovation for U.S. Stablecoins, GENIUS), la primera legislación federal significativa sobre criptomonedas. Aprobada con apoyo bipartidista, la Ley establece un marco regulatorio para las “stablecoins de pago”.
Conforme a la Ley, los emisores de stablecoins de pago estarán limitados, en general, a: (1) determinadas personas cualificadas estadounidenses sujetas a supervisión federal o, en el caso de ciertos emisores, estatal; o (2) determinadas personas cualificadas no estadounidenses registradas ante la OCC y sujetas a un régimen regulatorio y de supervisión comparable (según lo determine el Secretario del Tesoro). La Ley impone requisitos de licencia a los emisores y los somete a normas prudenciales y de protección del consumidor similares a las bancarias, diseñadas para promover la transparencia de los activos de reserva y mitigar los riesgos percibidos. Las stablecoins de pago no incluirán las stablecoins “algorítmicas”, y a los emisores de stablecoins de pago se les prohibirá pagar intereses a los titulares de stablecoins. Ya ha comenzado la solicitud de comentarios en virtud de la Ley, y aspectos como la prohibición de pago de intereses por parte de los emisores serán probablemente muy debatidos.
Legislación cripto integral – A diferencia de la Ley GENIUS, la legislación integral sobre la estructura del mercado cripto sigue avanzando por el Congreso a trompicones. La Ley de Claridad del Mercado de Activos Digitales de 2025 (Digital Asset Market Clarity Act of 2025), comúnmente llamada Ley CLARITY, fue aprobada por la Cámara de Representantes con un fuerte apoyo bipartidista en julio de 2025, pero todavía no ha avanzado en el Senado. La Ley CLARITY, entre otras cosas, dividiría la jurisdicción entre la CFTC, que regularía las “materias primas digitales”, y la SEC, que regularía los “activos digitales restringidos”. El proyecto de ley también crea una vía de registro provisional hasta que la SEC y la CFTC hayan finalizado las normas y establece que los activos pueden pasar de la condición de valor a la de materia prima digital una vez que una red esté descentralizada. Aunque se ha perdido parte del impulso tras el cierre del gobierno, siguen siendo altas las esperanzas de que todavía podamos ver una legislación cripto integral en 2026.
RWA, tokenización y nuevas fronteras – La tokenización de “activos del mundo real” también continuó en 2025. A diferencia de los activos “nativos de las criptomonedas”, la tokenización de RWA implica trasladar a la blockchain activos tradicionales ya existentes, a veces fraccionándolos en el proceso. La tokenización ha abarcado activos tan diversos como metales preciosos u otras materias primas, bonos del Tesoro o participaciones en fondos privados, pero se alcanzó una nueva frontera cuando NASDAQ presentó recientemente una propuesta a la SEC en la que solicita que se permita a los inversores negociar valores de renta variable existentes en forma tokenizada. La propuesta ha suscitado numerosos comentarios, y la SEC ya ha señalado su disposición a considerar solicitudes para negociar en forma tokenizada valores públicos tradicionales existentes.
Trabajaremos para mantener informados a nuestros inversores (LP) y a la comunidad en general a medida que se desarrollen estos cambios estructurales y surjan nuevas iniciativas. Esperamos con interés lo que 2026 traerá para las políticas y la regulación de los activos digitales.
Boletín de calificaciones cripto: puntuando las predicciones de 2025
Por Paul Veradittakit, Managing Partner
El año pasado hice ocho predicciones para 2025. Quería tomarme un momento para reflexionar sobre cómo se desarrollaron este año. Puede leer con más detalle mi razonamiento original sobre estas predicciones en CoinDesk y en VeradiVerdict.
A continuación se presenta una autoevaluación de mis ocho predicciones para 2025 en una escala de 1 a 5 (siendo 5 la más precisa):
#1 Crecimiento de los RWA
Predicción: A finales de año, los RWA (excluidas las stablecoins) representarán el 30% del TVL onchain.
Puntuación: 3 de 5
Cuando hice esta predicción, los RWA excluidas las stablecoins representaban el 15% del TVL onchain, con $13.7 mil millones. En diciembre, la cifra había crecido un 21%, pero solo alcanzó el 16% del TVL, con $16.5 mil millones. Así, aunque el sector de los RWA se ha expandido, se mantuvo en una proporción relativamente constante del TVL onchain. Entre los principales sectores se incluyen los siguientes:
-
Bonos del Tesoro tokenizados: $6.5 mil millones | 39%
-
Materias primas: $4.1 mil millones | 25%
-
Crédito privado: $1.7 mil millones-$2.3 mil millones | 10-14%
-
Fondos institucionales: $2.4 mil millones | 15%
#2 Bitcoin-Fi
Predicción: El 1% de los bitcoins participará en Bitcoin-Fi.
Puntuación: 4 de 5
En este caso, en realidad subestimé el porcentaje de participación. El porcentaje total de Bitcoin-Fi es del 1.4% del suministro de 19.9 millones a 13 de diciembre. La mayor asignación de capital a mediados de 2025 estuvo en el liquid staking, donde los titulares de BTC pueden hacer staking de bitcoin para obtener rendimiento manteniendo la liquidez mediante representaciones tokenizadas. Entre los proyectos se han incluido Babylon, Lombard y Mezo.
Otro caso de uso son los préstamos y créditos, con más de $1 mil millones en préstamos respaldados por BTC realizados en 2025. Entre los avances clave se incluyeron la alianza entre Babylon y Aave, los mercados de crédito de tBTC y el ecosistema de Stacks impulsado por ALEX Lab, Zest Protocol y otras aplicaciones.
#3 Las fintechs como puertas de entrada a las criptomonedas
Predicción: Las fintechs ganarán prevalencia y quizás lleguen a rivalizar con los exchanges centralizados más pequeños en tenencias de criptoactivos.
Puntuación: 5 de 5
Durante 2025, las fintechs primero rivalizaron con los exchanges centralizados más pequeños y luego pasaron a superarlos. Robinhood, con $51 mil millones, ya supera las tenencias de los CEX de nivel medio, y solo Bitfinex, con $23 mil millones, se mantiene de forma competitiva como exchange más pequeño. Este cambio refleja las ventajas estructurales de las fintechs en la captación de usuarios, el posicionamiento regulatorio y los servicios financieros integrados.
#4 Dominio de Unichain como L2
Predicción: Unichain se convierte en la principal L2 por volumen de transacciones.
Puntuación: 2 de 5
Unichain ocupa el sexto lugar con 29.8 millones de transacciones, con un 6.6% del volumen de Base y un 3.5% de cuota de mercado. Actualmente, Base Chain tiene una cuota de mercado del 53.1%, seguida de Polygon PoS (18.2%), World Chain (11.4%), Arbitrum One (9.9%) y Optimism (6.3%).
#5: Resurgimiento de los NFT para aplicaciones específicas
Predicción: La flexibilidad es lo que da poder a los NFT. Los casos de uso no harán más que aumentar.
Puntuación: 2 de 5
Los tipos de casos de uso crecieron en todos los sectores en 2025, pero los NFT en su conjunto se han enfrentado a vientos en contra para su adopción. Antes utilizados en gran medida para el arte especulativo, las aplicaciones prácticas de los NFT incluyen ahora:
-
Videojuegos (mercado de $0.5 billones) como World of Dyplans, Pixels y Seraph
-
Venta de entradas (mercado de $1.3 mil millones) como OPEN Ticketing Ecosystem, GUTS Tickets y SeatlabNFT
-
Sistemas de identidad descentralizada como Ethereum Name Service, Lens Protocol y Galxe
La profundidad de la participación también ha aumentado, con 2.1 millones de wallets activas únicas en el tercer trimestre, y con operadores que tienen un promedio de 8.4 NFT por wallet, frente a 4.2 en el primer trimestre.
#6 Lanzamientos de restaking
Predicción: Los protocolos de restaking como Eigenlayer, Symbiotic y Karak por fin lanzarán sus tokens, que pagarían a los operadores por los AVS y el slashing.
Puntuación: 3 de 5
El restaking en su concepción original no ha tenido tanta adopción como se esperaba y, en cambio, hemos visto cómo destacados protocolos de restaking se expandían hacia negocios adyacentes.
EigenLayer/EigenCloud activó su mecanismo de slashing el 17 de abril de 2025 y está plenamente operativo. En octubre, también lanzaron EigenAI y EigenCompute en mainnet alfa para expandirse más allá de la infraestructura hacia cargas de trabajo de IA/cómputo. Symbiotic, sin embargo, se expandió a los seguros, y la mayoría de los protocolos de restaking no se han lanzado debido a una disminución del TVL.
#7 Tendencia zkTLD
Predicción: zkTLS llevará datos offchain a on-chain.
Puntuación: 5 de 5
zkTLS ya cuenta con múltiples implementaciones de producto en vivo, incluidos estos lanzamientos:
-
Social Oracle de Sophon en mayo de 2025
-
TransCrypts en julio de 2025
-
Mainnet de Humanity Protocol en agosto de 2025
-
Desarrollo continuo de zkPass hacia un TGE en diciembre de 2025
La tecnología ha generado más de cuatro millones de pruebas, con Sophon Bridge procesando más de $611 millones de TVL, con un máximo en junio de 2025, lo que demuestra la adopción real de la verificación onchain de datos offchain sin necesidad de confianza.
#8 Entorno regulatorio favorable a las criptomonedas
Predicción: Veremos el fin gradual de las demandas de la SEC, definiciones claras de las criptomonedas como clase de activo particular y consideraciones fiscales.
Puntuación: 5 de 5
Esta predicción de tres partes tuvo los siguientes niveles de acierto.
En primer lugar, las principales demandas de la SEC sí se fueron extinguiendo en 2025, incluidas las dirigidas contra Ripple, Binance, Coinbase, Kraken y más. Todas se resolvieron sin sanciones económicas, salvo la de Ripple, que pagó $125 millones.
La Ley de Claridad del Mercado de Activos Digitales (Digital Asset Market Clarity Act) fue aprobada por la Cámara de Representantes en julio y ahora está siendo considerada por el Senado. Esta Ley otorgaría a la CFTC jurisdicción sobre los tokens descentralizados y a la SEC jurisdicción sobre los tokens centralizados/de inversión. Mientras tanto, la SEC publicó en noviembre una taxonomía de tokens preliminar y no vinculante.
La tercera parte de la predicción, una orientación fiscal clara, estuvo cerca, pero no se materializó. Aunque la claridad fundamental sobre los activos digitales establece que son propiedad, sujetos a las normas de ganancias de capital y de ingresos ordinarios, siguen existiendo ambigüedades en áreas como el reporte de corredores de DeFi y las transacciones no custodiales. Entre las áreas de progreso se incluyen las implementaciones por fases del reporte obligatorio de corredores que entraron en vigor este año; los puertos seguros para el staking en fideicomisos/ETF que cotizan en bolsa en noviembre; y el continuo desarrollo regulatorio de las stablecoins, tras la Ley GENIUS.
STATEFUL PODCAST | Estado del capital de riesgo cripto: $34B recaudados, 50% menos de operaciones
En nuestro episodio inaugural, el presentador Mason Nystrom se sentó con dos de los inversores más experimentados del sector cripto: Paul Veradittakit, Managing Partner de Pantera Capital con 11 años invirtiendo en este espacio, y Franklin Bi, General Partner, que fundó el equipo de blockchain de JP Morgan antes de unirse a Pantera hace siete años.
De qué hablamos:
El panorama del capital de riesgo se ha transformado de forma radical desde la manía del metaverso de 2021-22. Aunque la recaudación total alcanzó este año un máximo histórico de $34 mil millones, el número de operaciones ha caído casi un 50%. Analizamos qué significa esta huida hacia la calidad para el sector y por qué las rondas de etapas más avanzadas dominan el mercado.
Paul y Franklin analizan los catalizadores que están remodelando el capital de riesgo cripto: desde la IPO de Circle, que por fin completa la historia de salida para los VC, hasta los ETF de Bitcoin, que abren las compuertas institucionales, pasando por el explosivo auge (y reciente enfriamiento) de las Digital Asset Treasuries. Exploramos por qué las DAT representan un cambio fundamental en la forma en que los mercados capturan valor de los activos digitales, y hacia dónde va esta nueva clase de vehículo a partir de ahora.
El equipo también explora temas de inversión para el próximo ciclo:
-
Tokenización: por qué esta apuesta de varias décadas sigue en su primera entrada y cómo se compara con los periódicos que se pasaron a internet en los albores de la era de internet
-
ZK-TLS y Web Proofs: la revolución de los datos no custodiales que pretende resolver el problema de “basura entra, basura sale” de blockchain
-
Stablecoins y pagos: cómo la claridad regulatoria podría desbloquear la visión original de “dinero sobre IP” (money over IP)
-
Mercados de predicción: de la ronda de $2B de Polymarket a la democratización de los mercados de información
Además, Paul y Franklin opinan sobre:
-
Acciones de Robinhood frente a Coinbase (horizonte temporal de 3 años)
-
Cadenas de pago con stablecoins y la ventaja de distribución
-
La privacidad como categoría de capital de riesgo frente a la privacidad como función
-
El futuro de la apuesta por las L1 y de las cadenas específicas para aplicaciones
Vea el episodio completo aquí.
VANGUARD REVIERTE LA PROHIBICIÓN DE LOS ETF Y FONDOS MUTUOS DE CRIPTOMONEDAS
Por Erik Lowe, Head of Content
Cuando los ETF de bitcoin de EE. UU. se lanzaron en enero de 2024, Vanguard, el mayor proveedor de fondos mutuos del mundo y la segunda mayor gestora de activos a nivel global, adoptó una postura firme contra ofrecer acceso a esos productos en su plataforma. Dejaron al margen a 50 millones de cuentas que representan $11 billones de patrimonio y que no podían comprar ETF de bitcoin como el IBIT de BlackRock, el BITB de Bitwise y otros.
Tras casi dos años, Vanguard por fin revirtió su prohibición de los ETF y fondos mutuos de criptomonedas. Esa válvula ya está abierta.
Como hemos comentado varias veces este año, el acceso conveniente ha sido, y debería seguir siendo, un motor clave de la participación generalizada. En los últimos dos años, vehículos de acceso público como los ETF y las DAT atrajeron $150 mil millones de capital, y sirvieron como puertas de entrada clave tanto para inversores minoristas como institucionales.
El cambio de política de Vanguard reconoce la demanda de productos cripto cotizados en bolsa en plataformas tradicionales mediante intermediarios conocidos. Bloquear el acceso a ellos se ha vuelto cada vez más difícil de justificar tanto desde el punto de vista del servicio al cliente como de la competencia.
Para el ecosistema en general, creemos que este movimiento valida aún más los activos digitales como una categoría invertible junto a la renta variable, la renta fija, las materias primas y las alternativas. Es un paso importante hacia la integración de las criptomonedas en el núcleo de los mercados de capitales globales.
OPORTUNIDAD FUND V BETA BRIDGE[2]
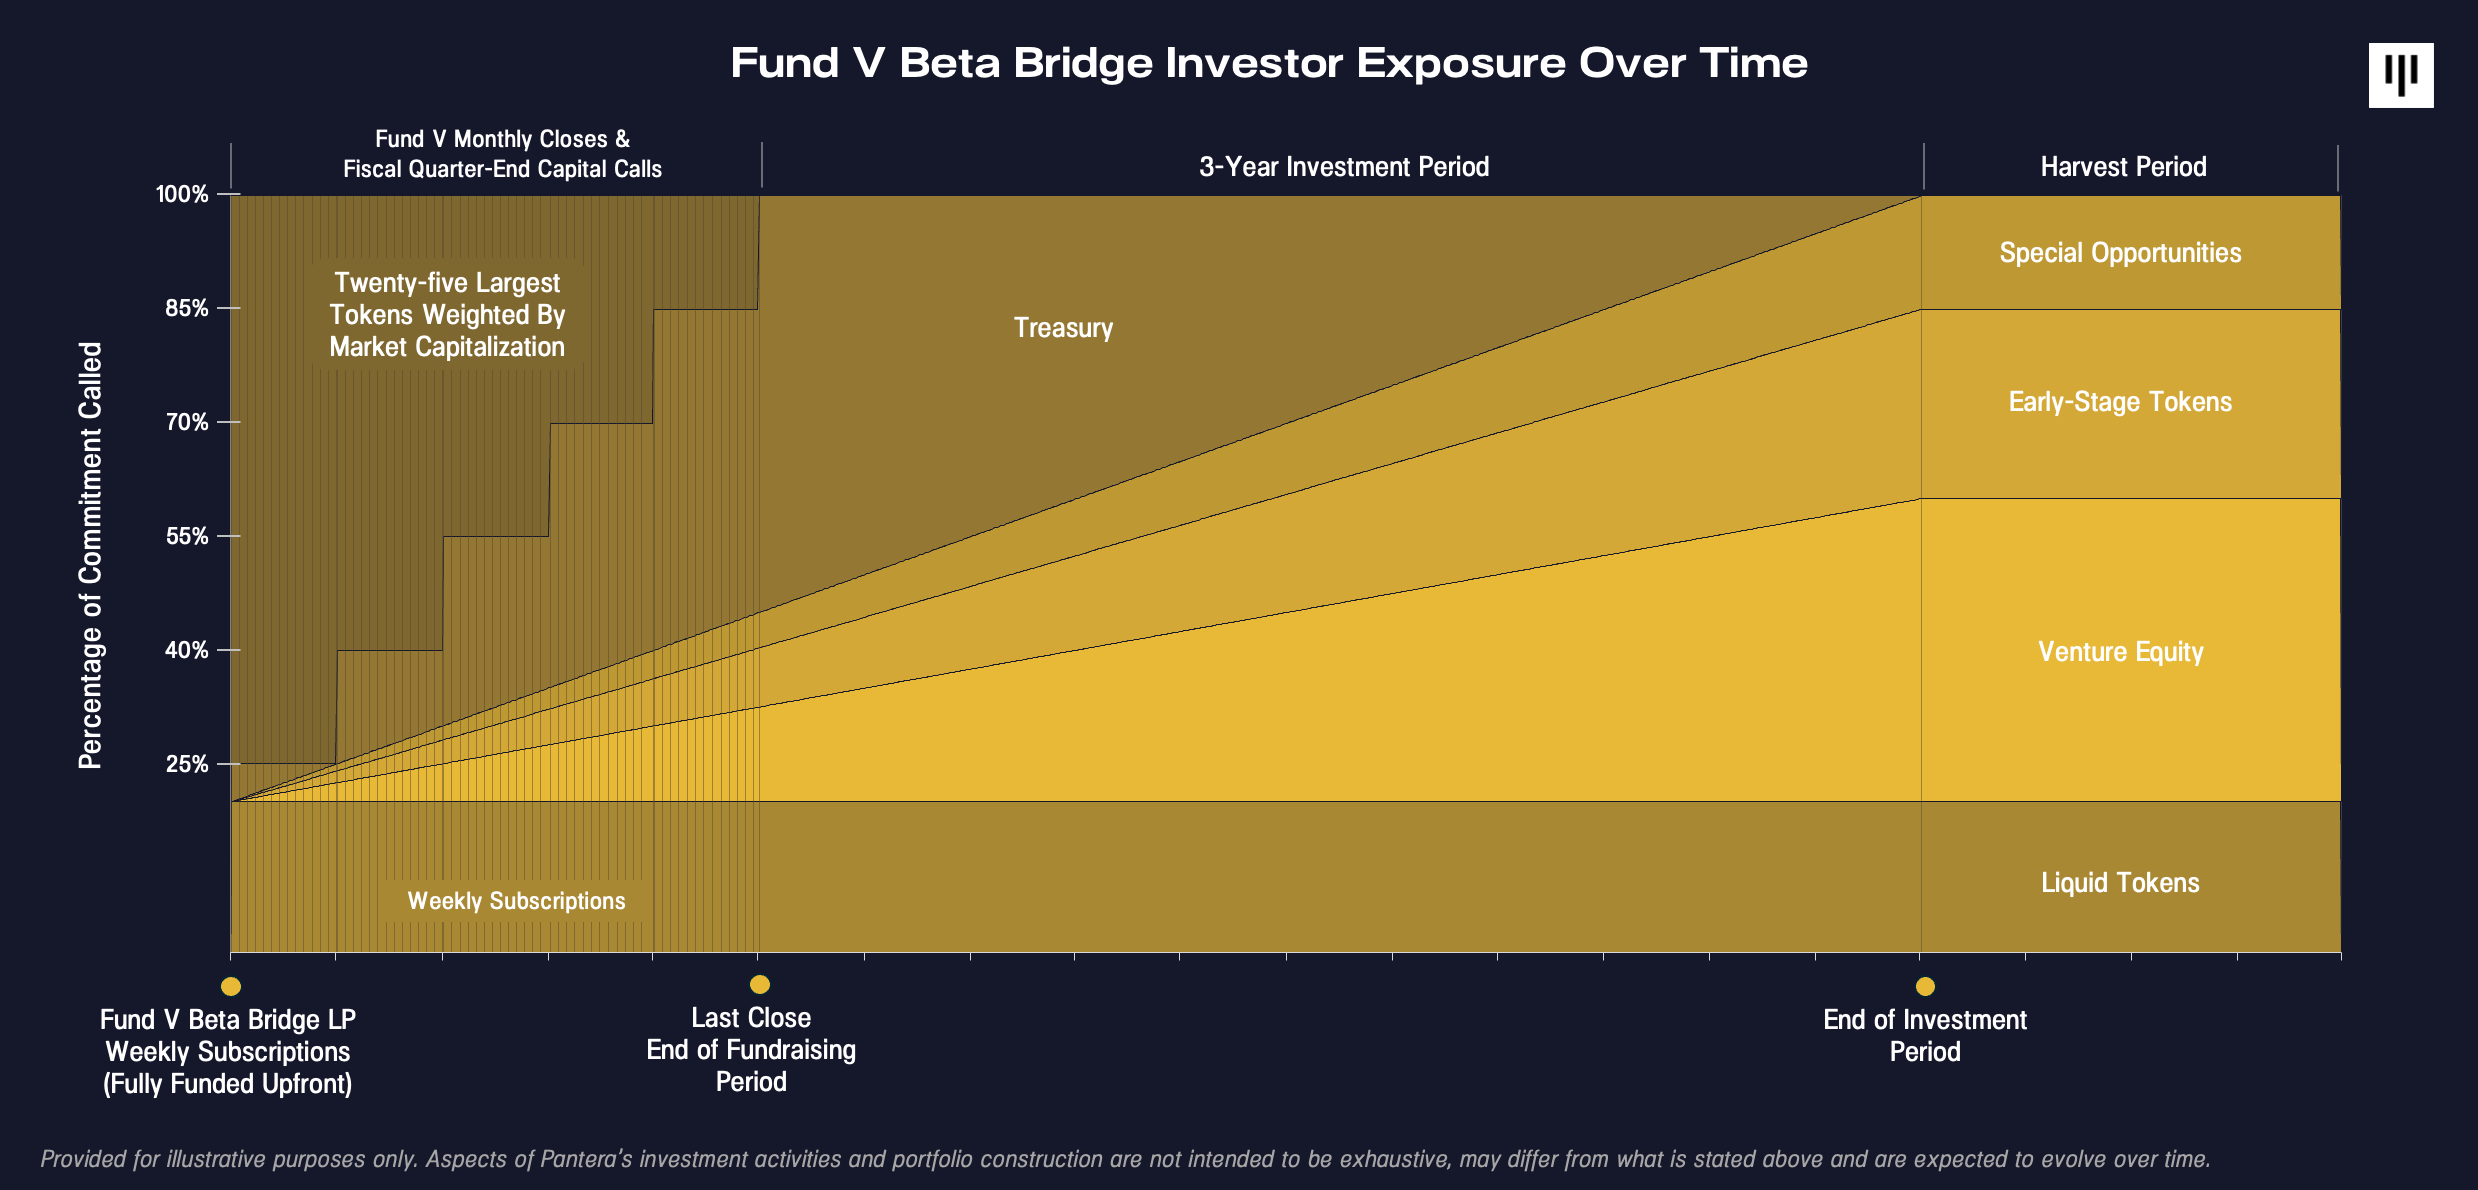
Si planea invertir en Fund V y le interesa obtener ahora una exposición completa al mercado mientras los mercados han retrocedido, puede hacerlo a través de Fund V Beta Bridge. Fund V Beta Bridge es una suscripción a Fund V que mantendrá una posición ponderada por capitalización de mercado en las veinticinco mayores criptomonedas, sin comisiones, hasta que se necesite el capital para cada una de las solicitudes de capital de Fund V.
Las criptomonedas casi se han duplicado, en promedio, cada año durante los doce años que llevamos gestionando dinero en este espacio. Nuestra confianza en que la apreciación continuará nos permite reducir el mínimo del fondo para los inversores de Fund V Beta Bridge a $500,000.
A continuación se muestra una visualización de la exposición de un inversor de Fund V Beta Bridge a lo largo del tiempo.
Si desea más información sobre Pantera Fund V o Fund V Beta Bridge, no dude en ponerse en contacto con nuestro equipo en invest@panteracapital.com.
CONFERENCIA TELEFÓNICA SOBRE EL AÑO QUE VIENE
Nos gustaría invitarle a unirse a nuestra conferencia telefónica del 27 de enero de 2026 para analizar el año que viene en el sector cripto, incluidos los temas de inversión que más nos entusiasman y cómo creemos que evolucionará el panorama de políticas. No dude en registrarse haciendo clic en el botón de abajo.
Felices fiestas,
@Veradittakit |
@Kspaglia |
“Devolvamos la alternativa a las Alts”
CONFERENCIAS TELEFÓNICAS DE PANTERA[3]
Nuestro equipo de inversión organiza conferencias telefónicas mensuales para ayudar a educar a la comunidad sobre blockchain. El equipo analiza los acontecimientos importantes que ocurren en el sector y, con frecuencia, invita a fundadores y CEO de empresas blockchain líderes a participar en paneles de discusión. A continuación se muestra una lista de las próximas conferencias telefónicas, a las que puede registrarse a través de este enlace.
Conferencia telefónica para inversores de Liquid Token Fund
Martes 6 de enero de 2026, 12:00 p. m. hora estándar del Este / 18:00 hora de Europa Central / 1:00 a. m. hora estándar de Singapur
Abierta únicamente a los inversores (LP) del fondo.
El año que viene
Un análisis de las perspectivas de Pantera para el sector cripto en el año 2026, con comentarios sobre los mercados y los temas a vigilar.
Martes 27 de enero de 2026, 12:00 p. m. hora estándar del Este / 18:00 hora de Europa Central / 1:00 a. m. hora estándar de Singapur
Regístrese con antelación a través de este enlace:
https://panteracapital.com/future-conference-calls/
Conferencia telefónica para inversores de Early-Stage Token Fund
Martes 10 de febrero de 2026, 12:00 p. m. hora estándar del Este / 18:00 hora de Europa Central / 1:00 a. m. hora estándar de Singapur
Abierta únicamente a los inversores (LP) del fondo.
Conferencia telefónica de Pantera Fund V
Un análisis a fondo de los atractivos temas de inversión en blockchain y de cómo está estructurado Fund V para capturar valor en el cambiante panorama de los activos digitales.
Martes 24 de febrero de 2026, 12:00 p. m. hora estándar del Este / 18:00 hora de Europa Central / 1:00 a. m. hora estándar de Singapur
https://panteracapital.com/future-conference-calls/
Acompáñenos para conocer más sobre el sector, las oportunidades que vemos en el horizonte y nuestros fondos.
PANTERA FUND V
Hemos comprobado que la mayoría de los inversores ven blockchain como una clase de activo y preferirían que un gestor asignara capital entre los distintos tipos de activos. Esto nos llevó a crear Pantera Blockchain Fund (IV) en 2021, un vehículo que engloba todo el espectro de activos blockchain. Su sucesor, Pantera Fund V, ya está abierto a suscripciones.
Al igual que su predecesor, creemos que este nuevo fondo es la forma más eficiente de obtener exposición a blockchain como clase de activo. Es una continuación de las estrategias que hemos empleado en Pantera durante doce años en doce fondos de capital de riesgo y de cobertura (hedge funds).
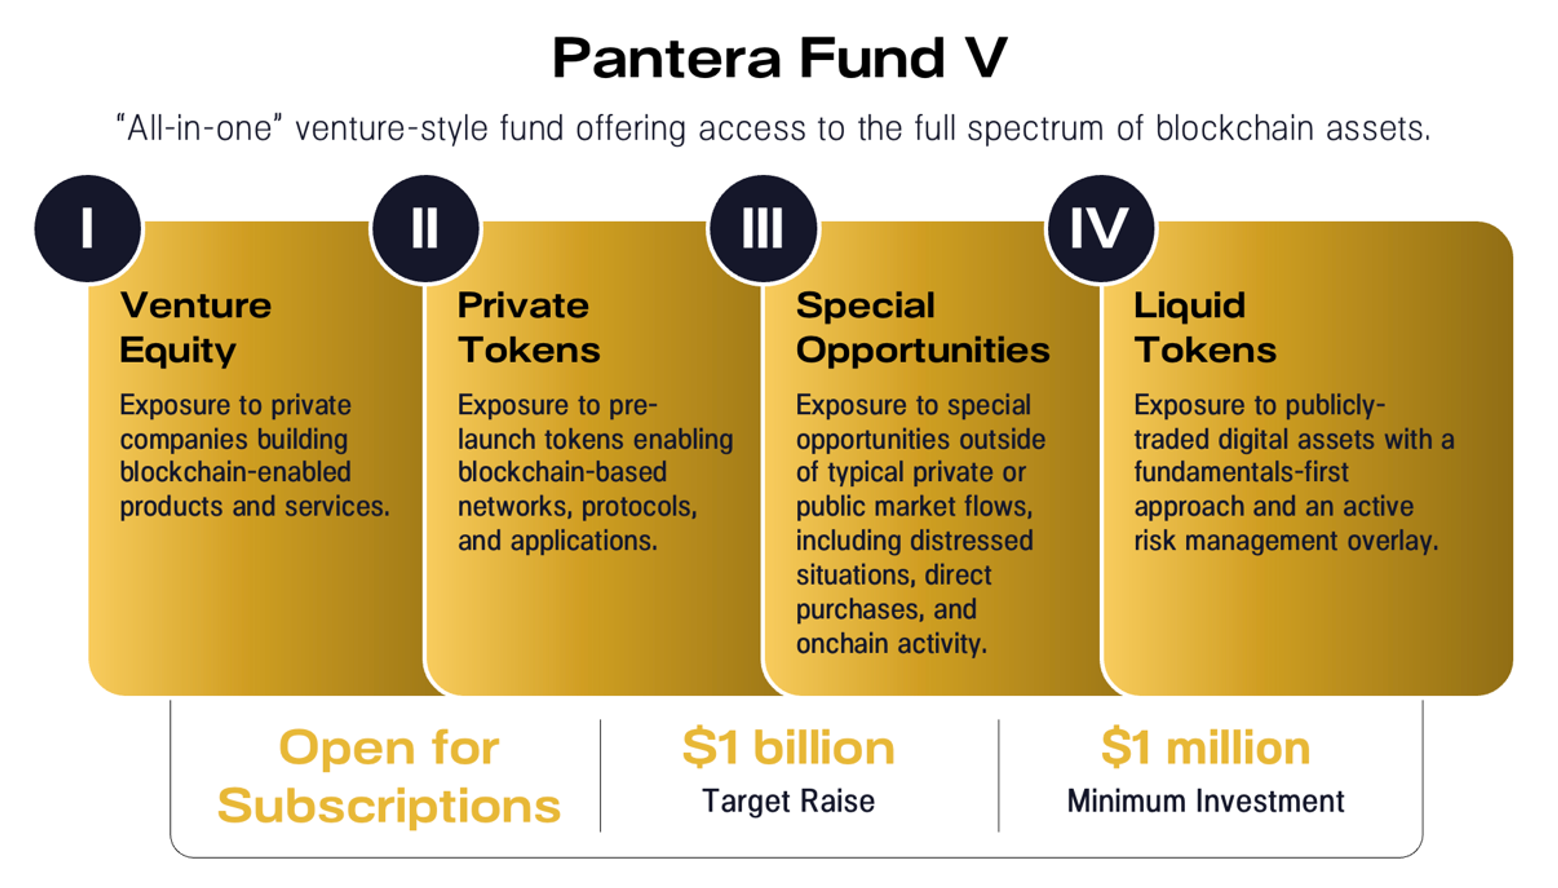
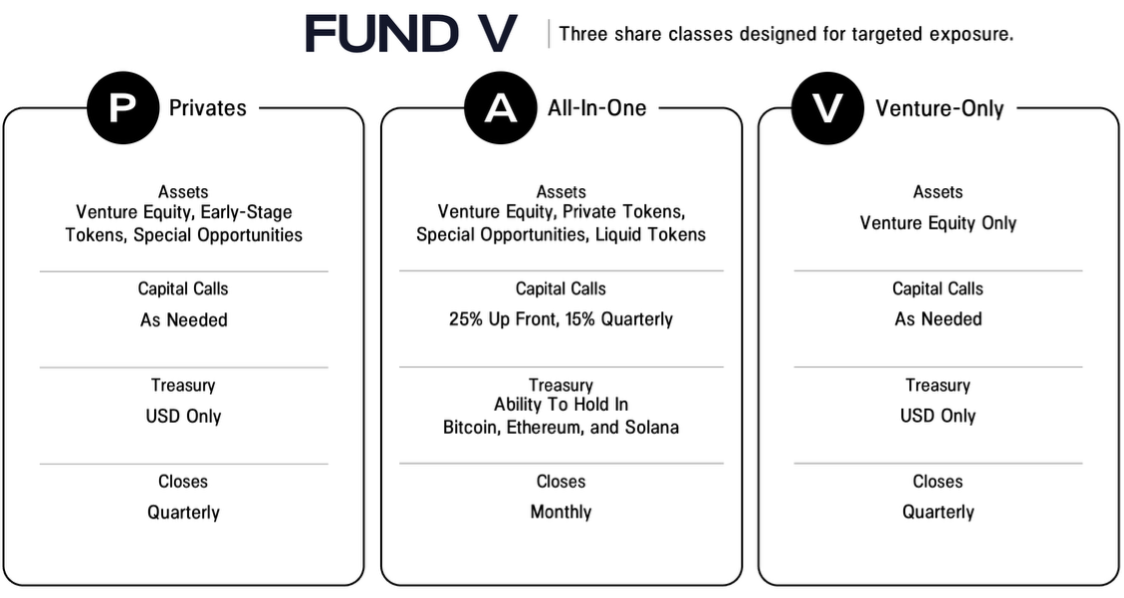
Los inversores (LP) tienen la flexibilidad de invertir solo en capital de riesgo (Clase V por “Venture”), o en capital de riesgo, tokens privados y tokens de tesorería bloqueados (Clase P por “Privates”), o en la Clase A, que lo engloba todo.
Como en todos los fondos de capital de riesgo anteriores de Pantera, apoyamos firmemente ayudar a nuestros LP a acceder a operaciones privadas en este fondo. Los LP del fondo con compromisos de capital de $25mm o más tendrán la opción de coinvertir de forma colectiva en al menos el 10% de cada operación de capital de riesgo, token privado y oportunidad especial en la que el Fondo invierta más de $10mm. No hay comisión de gestión ni participación en beneficios (carried interest) sobre las coinversiones para quienes tengan derechos de coinversión.
Procuraremos ofrecer oportunidades de coinversión, según la capacidad disponible, también a otros LP. Estas oportunidades de coinversión están sujetas a comisiones de 1/10%.
Ya estamos aceptando suscripciones para Fund V. Si está listo para invertir, haga clic en el botón de abajo para iniciar el proceso.
Si es nuevo en Fund V y desea recibir información adicional, haga clic aquí. También le invitamos a unirse a nuestra próxima conferencia telefónica sobre Pantera Fund V el martes 24 de febrero a las 12:00 p. m. hora del Este. Puede registrarse aquí.
Pantera dona el 1% de los ingresos de todos los fondos nuevos a 1% For The Planet.
OPORTUNIDADES ESPECIALES DE PANTERA
Los fondos Pantera Special Opportunities permiten a los inversores acceder a un flujo de operaciones de situaciones especiales y basadas en eventos.
Con más de doce años de experiencia invirtiendo en todo el ecosistema blockchain, aprovechamos nuestra experiencia, nuestra amplia red, nuestra estructura de capital flexible y nuestro liderazgo en el sector para identificar y ejecutar oportunidades singulares. A continuación se muestran ejemplos de oportunidades especiales en las que hemos participado.
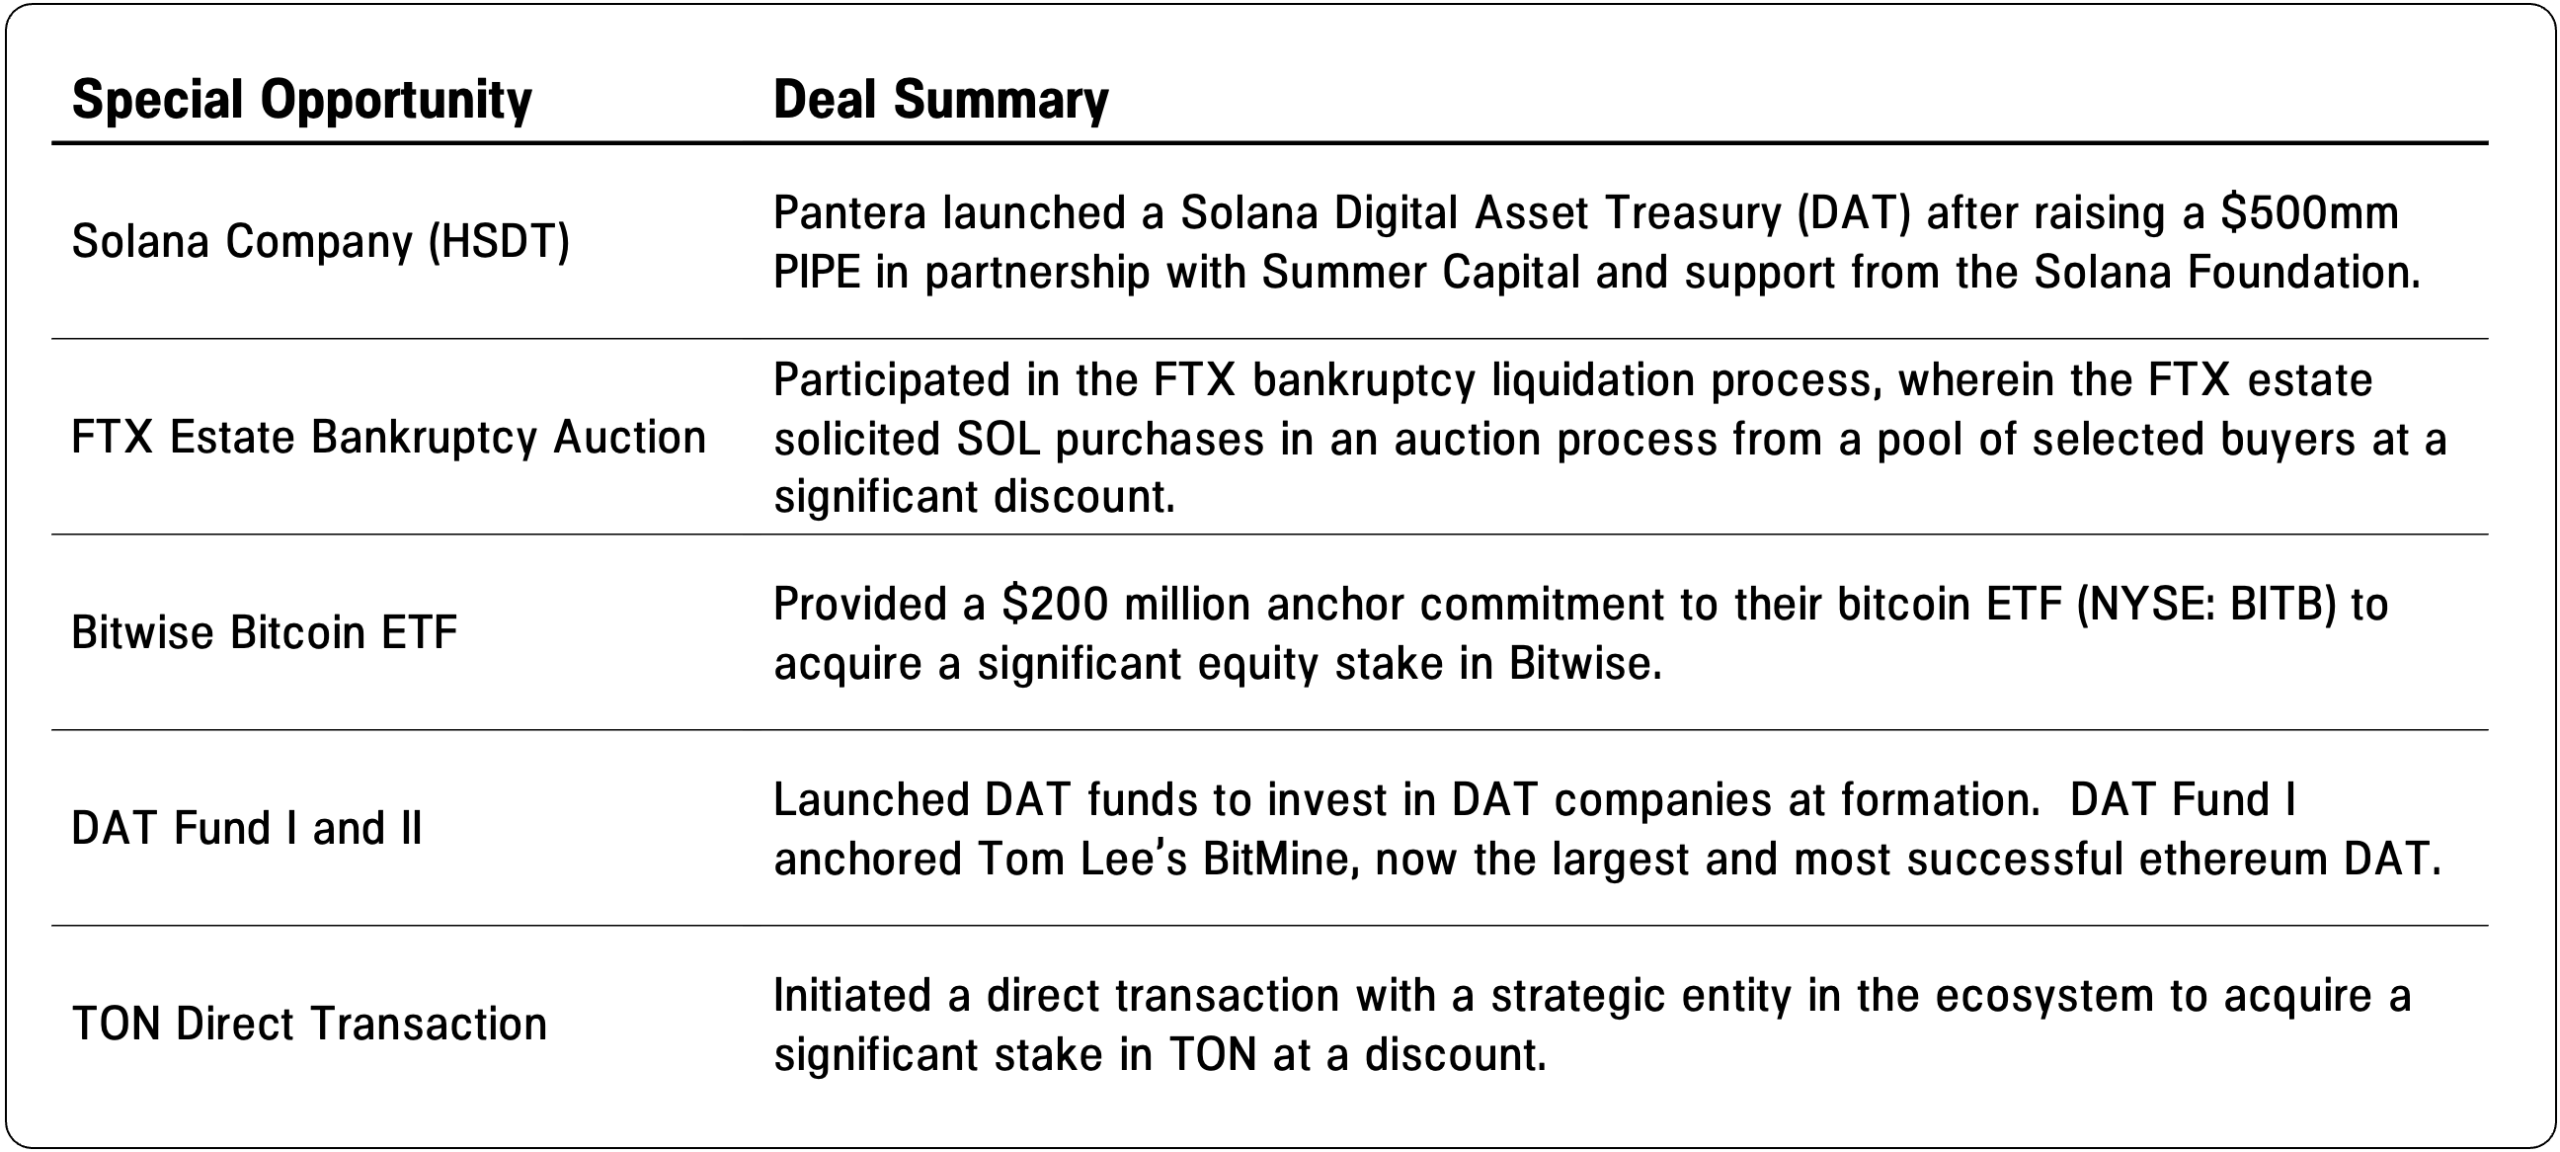
Si desea recibir notificaciones sobre futuras Oportunidades Especiales, registre su interés aquí.
VACANTES ABIERTAS EN EMPRESAS DE LA CARTERA[4]
¿Le interesa unirse a una de nuestras empresas de la cartera? La bolsa de empleo de Pantera (Pantera Jobs Board) ofrece más de 1,500 vacantes en una cartera global de equipos ambiciosos y de alto crecimiento del sector blockchain. Nuestras empresas buscan candidatos apasionados por el impacto de la tecnología blockchain y los activos digitales. Las funciones más demandadas abarcan ingeniería, desarrollo de negocio, producto y marketing/diseño.
A continuación se detallan las vacantes que nuestras empresas de la cartera están cubriendo activamente:
-
Coinflow – Reclutador técnico (Chicago)
-
Azra – Director de Operaciones (San Francisco)
-
Subzero/Rialo – Gerente de Ingeniería (remoto)
-
Meanwhile – Reclutador técnico (San Francisco)
-
Wintermute – Director de Desarrollo de Negocio y Alianzas (Nueva York)
-
M^0 – VP de Marketing (Nueva York)
-
Nexus – Ingeniero de Infraestructura (San Francisco)
-
0x Labs – Responsable de GTM (remoto)
-
Offchain Labs – Asesor Jurídico Corporativo (remoto)
-
Ondo Finance – VP de Finanzas (remoto)
-
StarkWare – Product Manager Técnico (Netanya, Israel)
-
Symbiotic – Ingeniero Blockchain Sénior (remoto)
-
Fin – Gerente de Cumplimiento (Nueva York)
-
Altius Labs – Ingeniero DevOps (remoto)
-
Sahara Labs – Gerente de Finanzas (remoto)
-
Avantis Labs – Ingeniero Fullstack (remoto)
-
Morpho – Líder de Producto (remoto)
-
Bitso – Responsable de Tesorería (México)
-
Alchemy – Responsable de Diseño de Producto (San Francisco)
-
Zama – Diseñador de Producto (París)
Visite la bolsa de empleo aquí y postúlese directamente, o envíe su perfil a nuestra red de talento aquí para ser incluido en nuestra base de datos de candidatos.
VACANTES ABIERTAS EN PANTERA
Pantera está contratando activamente para los siguientes puestos:
-
Analista de Inversiones, Liquid Strategies – (Nueva York)
-
Director de Captación de Capital – Este de EE. UU. – (Nueva York)
-
Director Sénior de Captación de Capital – Asia-Pacífico – (Asia-Pacífico)
-
Responsable de Captación de Capital – (Nueva York)
-
Asociado de Captación de Capital – (Nueva York)
-
Analista de Ciberseguridad y Tecnología – (Nueva York)
-
Asistente Ejecutivo – (Nueva York)
-
Asociado de Operaciones – (San Francisco)
-
Asistente Ejecutivo del Fundador, Managing Partner – (San Juan)
-
Asistente Ejecutivo del Fundador, Managing Partner – (Nueva York)
-
Estratega de Contenido – (Nueva York)
Si le apasiona blockchain y desea trabajar en Nueva York, San Francisco, San Juan, Abu Dhabi o la región de APAC, siga este enlace para postularse. Algunos puestos pueden desempeñarse de forma remota.
[1] Divulgaciones importantes: algunas secciones de esta carta tratan sobre los servicios de asesoramiento de Pantera y otras contienen comentarios de mercado. Algunas secciones de esta carta tratan sobre el negocio de asesoramiento de inversión de Pantera Capital Partners LP y sus afiliadas (“Pantera”), mientras que otras secciones de la carta consisten únicamente en comentarios generales de mercado y no se relacionan con el negocio de asesoramiento de inversión de Pantera. Pantera ha insertado notas al pie a lo largo de la carta para identificar estas diferencias. Esta sección ofrece contenido educativo y comentarios generales de mercado. Salvo en las secciones marcadas específicamente de esta carta, ninguna declaración aquí incluida se relaciona con los servicios de asesoramiento de inversión de Pantera, ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversión nuevos o adicionales. Esta carta es solo para fines informativos y no constituye, ni debe interpretarse como, una oferta de venta o compra ni la solicitud de una oferta de venta, compra o suscripción de ningún valor. Las opiniones y demás declaraciones aquí contenidas no constituyen ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal, financiera ni de otro tipo.
[2] Divulgaciones importantes: esta sección trata sobre los servicios de asesoramiento de Pantera. La información contenida en esta sección se relaciona con el negocio de asesoramiento de inversión de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de iniciar una relación de asesoramiento de inversión, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene la obligación de actualizar estos materiales ni de notificar a los destinatarios sobre ningún cambio. Los términos resumidos aquí se proporcionan únicamente con fines informativos y no constituyen una descripción completa de los términos de Fund V. Los términos están sujetos a revisión adicional y están sujetos en su totalidad a los documentos de oferta y de gobierno de Fund V. Este documento no contiene oferta alguna de servicios de asesoramiento de inversión nuevos o adicionales, y no se realiza en él ninguna oferta de valores: cualquier oferta de este tipo solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar), que se proporcionará únicamente a los oferentes cualificados y que deberá ser revisado cuidadosamente por dichos destinatarios antes de invertir.
[3] Divulgaciones importantes: esta sección trata sobre los servicios de asesoramiento de Pantera. La información contenida en esta sección se relaciona con el negocio de asesoramiento de inversión de Pantera. Nada de lo aquí contenido debe interpretarse como una recomendación de invertir en ningún valor ni de iniciar una relación de asesoramiento de inversión, ni como ninguna forma de asesoramiento o recomendación de inversión, jurídica, fiscal o financiera. Los posibles inversores deben consultar a sus propios asesores antes de tomar una decisión de inversión. Pantera no tiene la obligación de actualizar estos materiales ni de notificar a los destinatarios sobre ningún cambio.
[4] Esta sección no se relaciona con los servicios de asesoramiento de inversión de Pantera. La inclusión de una vacante abierta aquí no constituye un respaldo a ninguna de estas empresas ni a sus políticas de contratación, ni refleja una evaluación de si un puesto es adecuado para un candidato determinado.
Esta carta es un documento informativo que ofrece principalmente contenido educativo y comentarios generales de mercado. Salvo en ciertas secciones marcadas específicamente en esta carta, ninguna declaración aquí incluida se relaciona específicamente con los servicios de asesoramiento de inversión prestados por Pantera Capital Partners LP o sus afiliadas (“Pantera”), ni ningún contenido aquí refleja o contiene oferta alguna de servicios de asesoramiento de inversión nuevos o adicionales. Nada de lo aquí contenido constituye una recomendación de inversión, asesoramiento de inversión, una oferta de venta ni una solicitud de compra de valores en los fondos gestionados por Pantera (los “Fondos”) ni en ninguna entidad organizada, controlada o gestionada por Pantera y, por lo tanto, no puede utilizarse como base en relación con ninguna oferta o venta de valores. Cualquier oferta o solicitud solo podrá realizarse de conformidad con un memorando de oferta privada confidencial (o documento similar), que se proporcionará únicamente a los oferentes cualificados y que deberá ser revisado cuidadosamente por dichos destinatarios antes de invertir.
Esta carta tiene por objeto resumir ciertos acontecimientos, artículos y/o menciones en medios relacionados con Bitcoin y otras criptomonedas que Pantera considera que pueden ser de interés. Las opiniones expresadas en esta carta son las opiniones subjetivas del personal de Pantera, basadas en información que se considera fiable y que ha sido obtenida de fuentes que se consideran fiables, pero no se ofrece ninguna declaración ni garantía, expresa o implícita, con respecto a la imparcialidad, corrección, exactitud, razonabilidad o integridad de la información y las opiniones. Los análisis y las opiniones aquí contenidos (incluidos los comentarios de mercado, declaraciones o pronósticos) reflejan el juicio de los autores en la fecha de publicación de esta carta y pueden contener elementos de subjetividad (incluidos ciertos supuestos) o basarse en información incompleta. La información contenida en esta carta está actualizada a la fecha indicada al comienzo de la carta. Pantera no se compromete a actualizar la información aquí contenida.
Esta carta no pretende proporcionar, y no debe utilizarse como base para, asesoramiento contable, jurídico o fiscal ni recomendaciones de inversión. Pantera y sus directivos han realizado inversiones en algunos de los instrumentos analizados en esta comunicación y podrían realizar inversiones adicionales en el futuro en relación con dichos instrumentos sin previo aviso.
Cierta información contenida en esta carta constituye “declaraciones prospectivas” (incluidas predicciones), que pueden identificarse por el uso de terminología prospectiva como “puede”, “será”, “debería”, “espera”, “anticipa”, “objetivo”, “proyecta”, “estima”, “pretende”, “continúa”, “cree”, o sus negativos u otras variaciones de los mismos o terminología comparable. Debido a diversos riesgos e incertidumbres, los acontecimientos o resultados reales o las políticas, procedimientos y procesos reales de Pantera y el rendimiento de los Fondos pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas, y no debe depositarse una confianza indebida en estas declaraciones prospectivas, ni debe considerarse que su inclusión constituye una declaración de Pantera de que los Fondos alcanzarán alguna estrategia, objetivo u otro plan. El rendimiento pasado no es necesariamente indicativo ni garantía de resultados futuros. No hay garantía de que las inversiones en ningún instrumento o tipo de instrumento aquí descrito sean rentables: todas las inversiones conllevan el riesgo inherente de pérdida total.
Se recomienda encarecidamente que todo posible inversor obtenga asesoramiento independiente en relación con cualquier cuestión de inversión, financiera, jurídica, fiscal, contable o regulatoria aquí tratada. Los análisis y las opiniones aquí contenidos pueden basarse en supuestos que, si se modifican, pueden cambiar los análisis u opiniones expresados. Nada de lo aquí contenido constituirá declaración ni garantía alguna sobre el rendimiento futuro de ningún instrumento financiero, crédito, tipo de cambio u otra medida económica o de mercado.